適時開示 ・ 約10分
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社(東証)。非上場の親会社には適用されない |
|---|---|
| 出資 | 100%子会社・一部出資とも同じ基準 |
| つくる先 | 国内・海外とも同じ(数字は円換算で比べる) |
この記事を読んでほしい担当者
上場している親会社の経理・IR 担当で、子会社設立の議案に「適時開示は不要(軽微基準に該当)」と書いてよいかを確かめる役目を負った人に向けた記事です。どの数字を、どの期間の見込みで、何と比べるのかを、ガイドブックの文言に沿って一つずつ当てていきます。
軽微基準は「開示しなくてよい条件」で、全部そろって初めて当たる
最初に押さえたいのは論理の向きです。ガイドブックの「子会社等の異動」の項は、基準の「いずれかに該当する場合」に直ちに開示が必要だと書いています。裏返すと、子会社の設立が軽微と言えるのは、すべての基準を下回るときに限られます。ガイドブックの実務要領も、軽微基準に複数の要件があるときは、すべての要件を満たした場合にのみ軽微基準に該当すると明記しています。
もう一つ大事なのが、括弧書きの「該当しないことが明らかでない場合を含む。」という一文です。見込みの数字が固まらず、基準を超えるかどうか分からないときは、開示が必要な側に倒れます。実務要領は、影響の見込額が算定しにくい場合でも、最大に見積もってなお軽微基準に収まると見込めるとき以外は開示が必要だとしています。
軽微と言えるとき
- 七つの物差しをすべて下回る
- 見込みの上限で見ても下回る
- 取引規制府令の基準にも収まる
開示が必要になるとき
- どれか一つが基準以上
- 見込みが固まらず判断できない
- 合算すると基準を超える
この記事では、子会社の設立に関係する基準a〜gとjを「七つの物差し」と呼んで扱います。hとiは他社を買って子会社にするときの対価の基準なので、新しく会社をつくる場面では使いません。全体の位置づけは子会社設立 適時開示の棚の入口記事にまとめています。
軽微基準の判定は、子会社を設立する親会社の側の作業です。新会社の役員候補や出資の相手先に数字を確かめるときも、未公表の計画であることを伝え、情報を知る人の範囲を記録しておきます。
設立のときは「予定日から3年以内に始まる事業年度」の見込額を置く
既存の会社を買う場合は相手の直前事業年度の実績を使えますが、設立する子会社には実績がありません。そこでガイドブックは注記で、子会社等の設立においては「その予定日から3年以内に開始する当該子会社等のいずれかの事業年度」の見込額を使うと定めています。総資産・売上高・経常利益・当期純利益・仕入高・売上高の六つに、この読み替えがかかります。
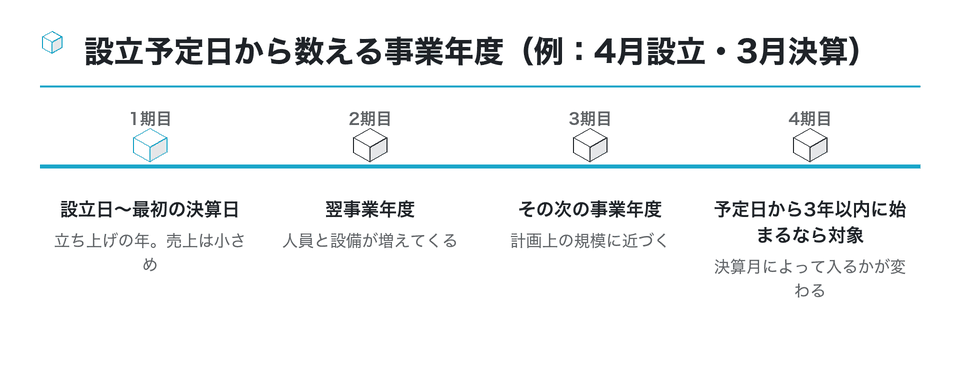
「いずれかの事業年度」なので、3年平均ではなく、いちばん大きくなる年度の見込みで比べます。事業計画が尻上がりなら、たいてい最後の年度が判定を左右します。設立日と決算月の組み合わせによっては、3年以内に開始する事業年度が四つになることもあるため、年度の数え方を最初に書き出しておくと迷いません。
見込みの出どころは、取締役会に出す新会社の事業計画です。開示の判定のためだけに別の数字を作ると、決議資料と判定メモが食い違います。計画に幅がある場合は、楽観ケースの数字で基準を下回るかを確かめるのが、ガイドブックの「明らかでない場合」の考え方に沿った進め方です。
海外に子会社を設立する場合、見込みは現地通貨のままでよいですか
親会社の連結の数字と比べるため、円に換算して当てはめます。換算に使った為替の前提を判定メモに書き添えておくと、為替が動いたときに結論を見直すべきかが分かります。
資本金の物差し(g):分母は決定した時点の親会社の資本金
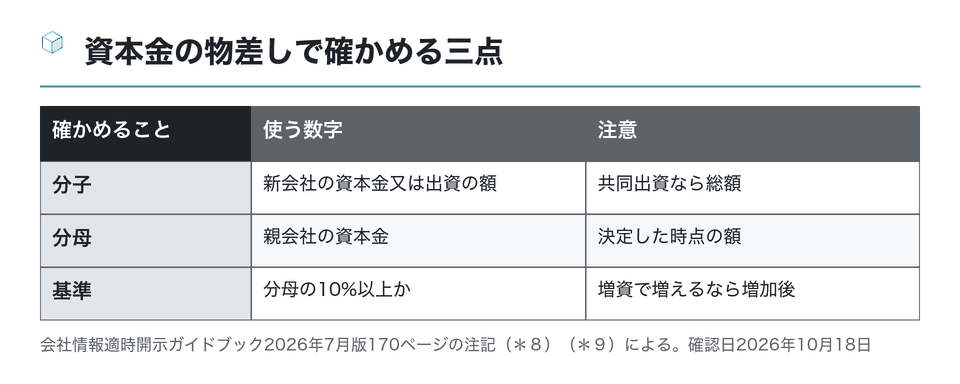
七つのうち、見込みではなく確定した数字で比べるのが資本金の基準です。ガイドブックは、子会社等または新たに子会社等となる会社の「資本金又は出資の額」が、上場会社の資本金の10%に相当する額以上なら開示が必要としています。分母の上場会社の資本金は、決定した時点の数値で判断するよう注記されています。
ここで比べるのは、親会社が払い込む額ではなく、新しい子会社の資本金そのものです。他社と共同出資して合弁の子会社をつくるなら、相手の出資分も含めた資本金の総額で比べることになります。設立時の払込みのうち資本金に計上しない部分(資本準備金)をどう設計するかで数字が変わるため、資本金の額は登記する予定の金額で確かめます。
東証の上場会社向けナビにある「適時開示項目に関連する条文一覧」も、この項目の開示基準を確かめる手がかりになります。ただし同じページで、この一覧は参考資料であり、実際の判断では最新の法令諸規則を参照するよう注意書きがあります。社内の判定メモにはガイドブックの版とページを書くのが確実です。
資本金の大きい子会社を設立するときは、金融商品取引法の臨時報告書で使う特定子会社の基準(資本金の10%以上)にも同時に当たりやすくなります。そちらの判定は臨時報告書の棚で扱っています。
利益の物差し(c・d)と、利益が少額の場合の特例
利益の基準は二つあります。新会社の経常利益の見込額が上場会社の直前連結会計年度の連結経常利益の30%以上か(c)、当期純利益の見込額が親会社株主に帰属する当期純利益の30%以上か(d)です。立ち上げ期の子会社は赤字の見込みが多いですが、損失を計上している場合はその絶対値で判断するよう注記があるため、赤字だから利益の基準は関係ない、とはなりません。
親会社の利益が薄い年には、30%の分母が小さくなりすぎて、ささいな設立まで開示の対象になってしまいます。そこでガイドブックは、直前連結会計年度の連結経常利益が連結売上高の2%に満たない場合、または親会社株主に帰属する当期純利益が連結売上高の1%に満たない場合に、利益が少額の場合の特例を設けています。
- 経常利益の特例
- 直近5年間の連結経常利益の平均の30%と、直前連結会計年度の連結売上高の2%の30%のうち、大きいほうを基準にする
- 当期純利益の特例
- 直近5年間の親会社株主に帰属する当期純利益の平均の30%と、連結売上高の1%の30%のうち、大きいほうを基準にする
- 平均の計算
- 赤字の年度はゼロとして計算する
この特例は利益の基準だけを置き換えるものです。総資産や資本金など、ほかの基準に当たれば開示は必要です。特例に当たる場合でも、投資者の投資判断上重要な会社情報と考えられるときは開示が必要だ、とガイドブックは付け加えています。IFRS を任意適用している親会社には経常利益の基準そのものが適用されない点も、判定表の注記に残しておきます。
特例に当たるかどうかは親会社の決算が確定した時点で決まるので、決算期をまたいで設立の議論が続くときは、どの年度の数字を分母にしたかも書いておきます。
jの物差し:インサイダー取引規制の軽微基準を下回るか
七つ目のjは、ほかと書き方が違います。ガイドブックは「取引規制府令第49条第1項第11号に定める事項に該当しない場合」に開示が必要としています。有価証券の取引等の規制に関する内閣府令49条1項11号は、インサイダー取引規制の重要事実から外れる軽微な子会社の異動を定めた規定です。
新たに設立する子会社については、同号ロが条件を置いています。設立の予定日から3年以内に開始する各事業年度の末日の総資産の帳簿価額が、いずれも会社の最近事業年度の末日における純資産額の百分の三十に相当する額未満と見込まれ、かつ、各事業年度の売上高がいずれも会社の最近事業年度の売上高の百分の十に相当する額未満と見込まれる子会社です。
東証の基準a・bと似ていますが、分母が違うことがあります。ガイドブックの実務要領は、内部者取引規制の軽微基準を引用している基準では、原則として上場会社単体の売上高などを使うと説明しています(府令には、特定上場会社等では企業集団で見るという定めもあります)。連結の数字で余裕があっても、単体の数字で比べると基準に近づくことがあるため、連結と単体の両方の欄を判定表に用意します。
東証の基準をすべて下回ったのに、jだけで開示が必要になる、という順番の逆転も起こりえます。判定表ではjを最後のおまけにせず、a〜gと同じ重さで一行を割いてください。
府令の号には「連動子会社」を除くという括弧書きがあります。連動子会社に当たる場合の扱いは軽微基準の外になるため、該当するかどうかは社内の担当部署と弁護士に確認してください。
架空の数字で、七つの物差しを通しで当ててみる
実際の手順を、架空の上場会社で追ってみます。親会社の直前連結会計年度は、連結純資産200億円、連結売上高500億円、連結経常利益30億円、親会社株主に帰属する当期純利益20億円、資本金50億円とします。単体では純資産150億円、売上高350億円、仕入高の総額300億円です。ここに資本金3億円の子会社を設立する計画が出たとします。
| 物差し | 新会社の数字(3年で最大) | 基準額 | 判定 |
|---|---|---|---|
| a 総資産 | 12億円 | 60億円(連結純資産の30%) | 下回る |
| b 売上高 | 20億円 | 50億円(連結売上高の10%) | 下回る |
| c 経常利益 | 1.5億円 | 9億円(連結経常利益の30%) | 下回る |
| d 当期純利益 | 1億円 | 6億円(同30%) | 下回る |
| e 親会社の仕入 | 8億円 | 30億円(仕入高総額の10%) | 下回る |
| g 資本金 | 3億円 | 5億円(資本金の10%) | 下回る |
数字はすべて説明のための架空の例。f(新会社への売上)は計画上ゼロとした。jは本文で別に確かめる
続いてjです。単体の純資産150億円の30%は45億円、単体の売上高350億円の10%は35億円なので、総資産12億円・売上高20億円の見込みはどちらも下回ります。この例では、すべての物差しを下回るため軽微基準に当たり、子会社等の異動としての開示義務はかからない、という結論になります。
ただし、資本金を6億円に増やす案に変わった途端、gの5億円を超えて開示が必要になります。日本取引所グループが説明するとおり、適時開示は重要な会社情報を投資者に届けるための仕組みで、判定は議案の数字が固まるたびにやり直すものです。資本金の案が動いた日付も、判定メモに残しておきます。
逆に、総資産の見込みが基準に近い場合は、設備を親会社が持って新会社に貸すのか、新会社が自ら取得するのかで結論が分かれることがあります。開示を避けるために計画をゆがめるのは本末転倒ですが、設備の持ち方が決まらないうちは、取得する案の数字で判定しておくのが安全です。
軽微基準に当たっても開示を考える場面
七つの物差しをすべて下回っても、検討はそこで終わりません。ガイドブックの実務要領は、個別の開示項目に当たらない場合や軽微基準に当たる場合でも、投資者の投資判断に著しい影響を及ぼす事実なら、いわゆるバスケット条項で開示が必要になることがあると説明しています。
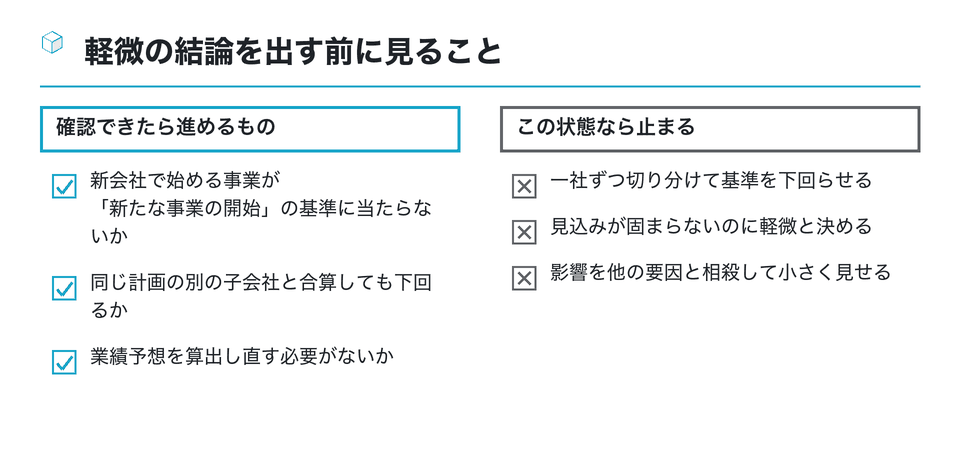
合算の考え方には注意が要ります。実務要領は、個々の行為が軽微でも、目的・意図・時期・経済的実体に照らして一連の行為と評価するのが適当なら、影響を合算して判断するよう求めています。また、ある事実による影響の見込額が基準に当たるなら、他の要因と相殺して業績への影響が小さくなっても開示が必要だとしています。
義務がないと判断した場合でも、取引先への説明や採用の都合で設立を公表したいことがあります。その場合は TDnet で任意に開示することも検討できます。ガイドブックは、開示義務がないと判断した場合でも、適時・適切な会社情報の開示の観点から任意の開示を検討するよう促しています。任意でも「適時開示情報」として出す以上、開示事項に沿った書き方が求められます。書き方は子会社設立のお知らせで扱っています。
まとめ:判定メモは「分母・分子・版・日付」の四つをそろえる
子会社設立の軽微基準は、七つの物差しをすべて下回って初めて当たります。設立の場合は、予定日から3年以内に開始するいずれかの事業年度の見込額で数字を置き、資本金だけは新会社の資本金の額そのもので比べます。利益の薄い年には特例があり、jでは単体の数字も確かめます。
- 親会社の直前連結会計年度と単体の数字を一枚に転記する
- 新会社の事業計画から、3年以内に始まる各年度の見込みを拾う
- 七つの物差しを表で当て、基準額と差を書く
- 合算・バスケット条項・別の開示項目を確かめる
- ガイドブックの版と判定日、判定した人を記録する
基準の根拠は上場規程とその施行規則で、日本取引所グループのサイトで最新の規則を確かめられます。このページの数字は会社情報適時開示ガイドブック2026年7月版と、有価証券の取引等の規制に関する内閣府令の条文を2026年10月18日に確認したものです。判断に迷う場合は東証の上場会社担当者に問い合わせることもでき、開示の法的な判断は弁護士に、新会社の見込みの妥当性は公認会計士や監査役とすり合わせておくと、議案の説明が通りやすくなります。子会社の異動の基準そのものの整理は子会社の異動の適時開示基準にあります。
次の一歩
次に子会社設立の議案を見るときは、事業計画の最後のページに「3年以内の最大値」の行を一つ足し、親会社の連結と単体の数字を並べた判定表を添えてみてください。数字が基準に近いときや計画の幅が大きいときは、早めに東証の上場会社担当者と社内の法務担当に相談しておくと、決定の日に結論が揺れません。
この資料は役に立ちましたか
18人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 適時開示 軽微基準」「子会社設立 適時開示」「子会社の異動」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
決定事実に係る適時開示実務上の取扱いの改訂箇所を示した資料で、子会社等の異動の扱いも含む
- 子会社等を設立した場合にも、子会社等の異動の適時開示が必要かという質問に取引所が答えている
- faq.jpx.co.jp
軽微基準・重要基準早見表(時事フィナンシャルソリューションズ)
決定事実・発生事実ごとの軽微基準と重要基準を一覧にし、子会社の異動の基準も確認できる
financial.jiji.comティアンドエスグループ 子会社設立に関するお知らせ(日経会社情報DIGITAL)
上場会社が適時開示した「子会社設立に関するお知らせ」の実例を閲覧できる
nikkei.com を開くインサイダー取引規制の重要事実と軽微基準を一覧にした審議会資料で、子会社に係る事実も含む
| M&Aにおける適時開示(栗林総合法律事務所) |
|---|
| M&Aや子会社の異動で上場会社に求められる適時開示制度の概要と開示対象の情報を解説している |
tetsujin.ne.jp
参考
平成24年金融商品取引法改正に伴う有価証券上場規程等の一部改正について(東京証券取引所・2013年9月5日)
- (開示事項の経過)子会社設立に関するお知らせ(株式会社エルテス・2020年12月25日)
- 100%出資の子会社を設立する旨と、設立日などの経過を追記した上場会社の開示資料
- www2.jpx.co.jp
特定子会社とは?特例子会社との違いや開示・異動の手続きについて解説(fundbook)
特定子会社の定義と特例子会社との違い、異動があったときの開示の手続きを説明している
- 適時開示規則等(札幌証券取引所) — 上場有価証券の発行者の会社情報の適時開示等に関する規則と、その取扱いを収めた規則集
- MBOや支配株主による完全子会社化に関する上場制度の見直しに伴う規則の一部改正新旧対照表(福岡証券取引所) — 完全子会社化に関する制度の見直しに伴い、適時開示等に関する規則の改正前後を対照している
- 特定子会社とは?子会社との違いや異動ですべきことを解説(マネーフォワード クラウド) — 特定子会社の意味と子会社との違い、異動があったときに会社が行うことを説明している
- インフォテリア:海外子会社設立に関するお知らせ(2013年) — 香港に100%出資子会社を設立した開示。設立登記後の開示となった経緯も記載。
- 事例から学ぶ適時開示 第3回 発生事実等の不適正開示の事例(経営財務) — 東証の実務担当者の視点で、発生事実や決算情報の開示が不適正とされた事例と留意事項を取り上げている
- 特例子会社の設立マニュアル|初心者でもゼロからわかるステップ完全解説! - 法定雇用率ナビ — 特例子会社を設立するための条件、申請の手順、助成金、注意点を初心者向けにステップで説明している
- 特例子会社等設立促進助成金 - 労務ドットコム — 障害者雇用を目的に特例子会社を設立した事業主へ国が出していた助成金の概要を、労務の専門サイトが資料で紹介している
- 合同会社の職務執行者を変更するときの手続き(代表社員が外国法人) | RSM汐留パートナーズ司法書士法人 — 合同会社の代表社員が外国法人のとき、職務執行者を変更する登記手続きの進め方を司法書士法人が説明している
同じ棚の資料
子会社設立の資本金払込:発起人の親会社が決める口座・時期・払込みの証明
親会社が発起人として子会社の資本金を払い込むとき、口座はだれの名義にするのか、いつ入金するのか、登記で何を証明に使うのか。法務局と法務省の案…
10分
 上場/100%中心/国内
子会社のインサイダー登録:設立時に親会社が整えるJ-IRISSと関与者名簿
子会社の株価の評価:設立した非上場子会社の株式を親会社はどう測るか
- この記事の前提
- 子会社は非上場/100%中心/国内
- 読む時間
- 約10分