総論の棚|目的 ・ 約10分
子会社設立の目的:親会社が「なぜ別会社か」を一文に決めるまでの手順
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は上場会社の段落を分ける) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内中心(海外は該当の段落で触れる) |
この記事が役に立つ人
経営会議で「新しい会社をつくって進めよう」と決まり、その理由を文書にまとめる役目を受けた親会社の経営企画・法務・総務の担当者に向けた、この棚の入口です。目的がまだ言葉になっていない段階で、何から決め、どの記事で詳しく確かめればよいかを順に示します。
SECTION 01子会社設立の目的は、親会社の課題を「別会社で解く」一文
子会社設立の目的とは、親会社がいま抱えている課題を、別の法人をつくることで解決できると説明する一文です。「新規事業を進めるため」だけでは足りず、「なぜ親会社の事業部のままではなく、新しい会社にするのか」まで答えていることが条件になります。この問いに答えられないまま設立の準備に入ると、決裁の場でも、設立後に子会社の役員が判断に迷う場面でも、拠り所がなくなります。
目的を一文に決める作業は、意外に時間がかかります。事業部門は売上の伸びを、管理部門はリスクの分離を、人事は処遇の柔軟さを、それぞれ子会社をつくる理由として挙げがちだからです。どれも正しい理由ですが、主役を一つに決めないと、子会社に任せる権限の範囲も、出資額も、役員の人選も決まりません。
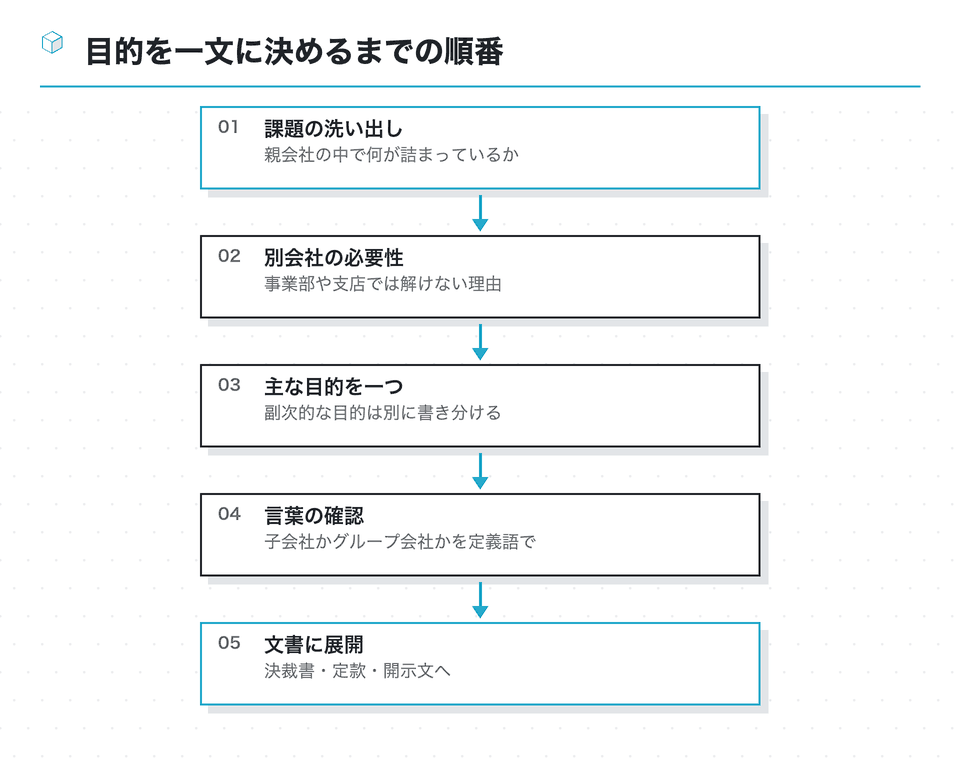
この棚では、目的を決める順番に沿って記事を並べています。理由の型を知りたい場合、言葉の違いを確かめたい場合、書き方の実例を見たい場合で、読む記事が変わります。以下の各見出しの末尾から、それぞれの記事に進んでください。
SECTION 02子会社設立の理由になりやすい、親会社の中の「詰まり」
子会社を設立する理由は、親会社の中で何かがうまく回っていないところから生まれます。目的を言葉にする前に、どこが詰まっているかを点検すると、主役になる理由が見えてきます。よく挙がるのは次の五つです。
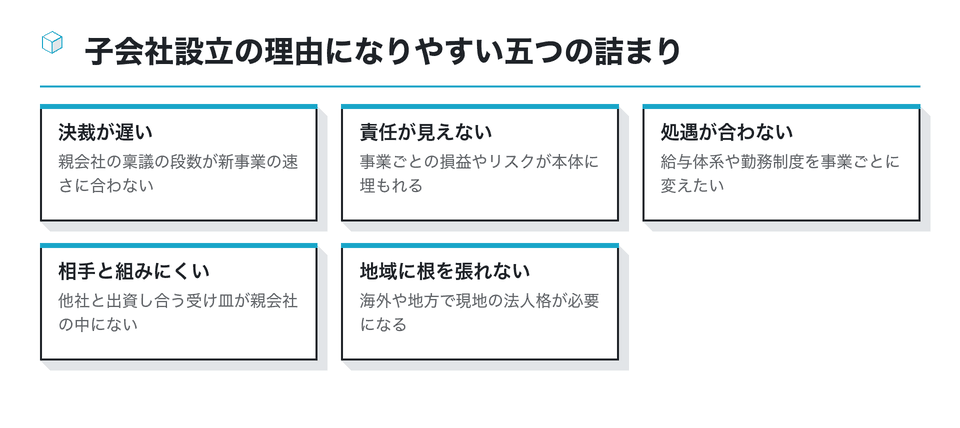
すでに親会社の中にある事業を切り出して別会社にすることは、一般に分社化と呼ばれます。分社化の場合は、新しい会社をゼロから設立するのか、会社分割で事業ごと移すのかといった方法の選択も、目的と一緒に検討します。方法の比べ方は子会社設立の方法の棚で扱っています。
反対に、詰まりが見当たらないのに「グループの規模を大きく見せたい」「なんとなく身軽にしたい」という理由だけで新会社を設立すると、管理の手間と固定費が増えるだけになりかねません。子会社にしない方がよい場面の見分け方はメリット・デメリットの棚で整理しています。
点検の結果、詰まりが一つに絞れたら、それが目的の主語になります。二つ以上が同じくらい重いときは、設立後の最初の3年で何を測るかを考えると、優先順位をつけやすくなります。
点検には、事業部門だけでなく経理・人事・法務の担当者にも加わってもらうのが近道です。現場が感じている詰まりと、管理部門が見ている詰まりは食い違うことが多く、その食い違いこそ、新会社に何を任せ、親会社に何を残すかを決める材料になります。
SECTION 03大企業が子会社を作る理由を、自社の規模に置き換えて読む
「大企業が子会社を作る理由は何か」は、検索でもよく尋ねられる問いです。事業の数や従業員の数が多い会社ほど、一つの法人の中に性格の違う事業が並び、決裁の段数や人事制度の違いが判断を遅らせます。上場会社の「子会社設立に関するお知らせ」を読み比べると、意思決定の迅速化、責任の明確化、海外事業の統括、事業承継の準備といった理由が繰り返し出てきます。
中堅・中小の親会社が子会社をつくる場合も、理由の型そのものは大企業と変わりません。違いが出るのは、型ごとに確かめる資料の量です。大企業なら内部統制や開示の手当てが前面に出ますが、オーナー企業では後継者の育成や事業の整理が主役になることがよくあります。
この見出しを詳しく:大企業 子会社 作る 理由責任の切り分けから海外拠点まで、七つの型と型ごとに確かめる条文・制度
理由を七つの型に分け、型ごとに親会社が確かめる条文や制度を並べた記事を大企業が子会社を作る理由として用意しています。自社の案件がどの型に当たるかを決めてから、この棚に戻ってきてください。
大企業の事例を読むときに注意したいのは、開示文に書かれているのは決定の結果だけで、検討の途中で比べた代替案は載っていない点です。社内の決裁書では、事業部のまま続ける案、業務提携で済ませる案、既存の会社に出資する案と並べ、そのうえで子会社の設立が最もよい理由を書くと、大企業の開示例よりも一段深い説明になります。
SECTION 04子会社とグループ会社の違いを、目的を書く前にそろえる
目的を書き始めると、新しい会社を「子会社」と呼ぶか「グループ会社」と呼ぶかで手が止まることがあります。子会社は会社法2条3号と会社法施行規則3条に定義がある語で、議決権の過半数を持つ場合のほか、40%以上の議決権に役員の構成や契約などの要件が加わる場合も含みます。グループ会社には法令上の定義がありません。
目的と呼び名は連動します。たとえば「他社と組んで新市場に入る」という目的なら、出資比率しだいで新会社は子会社にも関連会社にもなりえます。どちらになるかで、親会社の連結の範囲、上場会社の開示の要否、内部統制で見る範囲が変わるため、目的の一文の中で「子会社として設立する」のか「関連会社として出資する」のかを明確にしておきます。
この見出しを詳しく:子会社 グループ会社 違い子会社・関連会社・関係会社・持株会社・グループ会社を条文と会計基準で読み分ける
五つの語の定義と、決裁書・計算書類・開示文書での使い分けは子会社とグループ会社の違いの記事に表でまとめています。
SECTION 05目的の書き方は、読む人ごとに長さと根拠を変える
子会社設立の目的は、一度決めたら終わりではなく、いくつもの文書に書き写されます。社内の決裁書、取締役会の議案と議事録、新会社の定款、上場会社なら適時開示の文書です。同じ目的でも、読む人と求められる中身が違うため、そのまま貼り付けると、どこかで過不足が生じます。
| 文書 | 主な読み手 | 目的の書き方の要点 |
|---|---|---|
| 決裁書 | 親会社の決裁者 | 別会社にする理由と代替案の比較 |
| 取締役会の議案 | 親会社の取締役 | 決議の対象と出資の条件を特定 |
| 子会社の定款 | 公証人・登記所・取引先 | 営む事業の範囲として列挙 |
| 適時開示 | 投資者 | 異動の理由を簡潔に |
定款の「目的」は会社法27条1号の絶対的記載事項。経営上の狙いではなく事業の範囲を書く
とくに混同しやすいのが定款です。会社法27条は、株式会社の定款に「目的」を記載するよう定めていますが、ここでいう目的は子会社が営む事業の範囲で、親会社が子会社をつくる経営上の狙いとは別物です。決裁書に書いた狙いを定款の目的欄に書き写すことはしません。
この見出しを詳しく:子会社設立 目的 書き方決裁書・議事録・定款・開示文・社内発表での書き分けと、効果の測り方
文書ごとの書き分けと、目的と一緒に決めておく「測り方」は子会社設立の目的の書き方で順に扱っています。
SECTION 06「子会社を設立すると税金対策になるか」という問いへの答え方
子会社設立の目的を検討する場で、「子会社を設立すると税金対策になるのでは」という声が上がることがあります。結論から言えば、節税を主な目的に据えるのは避けるべきです。親会社と子会社の関係があるからこそ、通常とは違う扱いになる規定がいくつもあるためです。
たとえば消費税です。国税庁のNo.6503は、新たに設立された法人の1期目と2期目は原則として納税義務が免除されるとしたうえで、資本金1,000万円未満であっても、他の者に発行済株式等の50%超を持たれるなどの特定要件に当たり、判定対象者の基準期間相当期間の課税売上高が5億円を超える場合などには特定新規設立法人として免除されないと説明しています(2026年10月18日確認)。課税売上高の大きい親会社が100%出資で設立する子会社は、この判定から外れにくいと考えておきます。
目的に書いてよいこと
- 事業ごとの損益を見えるようにする
- 許認可や契約の主体を事業ごとに分ける
- 処遇や勤務制度を事業に合わせる
目的に書かない方がよいこと
- 利益を移して税負担を下げる
- 費用を子会社に付け替える
- 免税期間を使うためだけの設立
親会社と子会社の間の費用の負担や取引の値決めが不合理だと、寄附金とされるなど、税務上否認されるおそれもあります。子会社設立と税務の関係は税務の棚と消費税の棚で扱っており、個別の判断は税理士に確認してください。
SECTION 07赤字が見込まれる新会社は、親会社の支援の線引きも目的に含める
新規事業を担う子会社は、立ち上げから数期は赤字になることが珍しくありません。目的の一文とあわせて、赤字の期間をどれくらい見込み、その間に親会社がどんな形で支えるかを決めておくと、設立後の議論が感情的になりにくくなります。
親会社の側で気をつけたいのは、支援の方法が税務上どう扱われるかです。子会社は別の法人なので、親会社が子会社の損失を肩代わりしたり、無利息で資金を貸したりすれば、その経済的な利益の供与が寄附金に当たるかどうかが問題になります。法人税基本通達9-4-1・9-4-2は、子会社等を整理・再建する場合の損失負担や無利息貸付けについて、倒産を防ぐためにやむを得ず行う、合理的な再建計画に基づくなど「相当な理由があると認められるとき」に限って寄附金の額に該当しないとしています(国税庁の通達原文、2026年10月18日確認)。どんな支援でも寄附金にならないという趣旨ではなく、立ち上げ期の赤字補填がそのまま当てはまるとも限りません。
子会社の赤字を親会社の利益と相殺できるかどうかも、よく尋ねられます。法人ごとに税額を計算するのが原則で、完全支配関係にあるグループで損益通算等の調整を行うグループ通算制度は、選択して承認を受けたグループに適用される仕組みです。制度の入口はグループ通算の棚で扱っています。
目的の文書には、「何期目のどの数字で継続を判断するか」「追加出資・貸付け・業務委託のどれで支えるか」を書き添えます。支援の方法の税務上の扱いは、実行前に税理士と確かめてください。
SECTION 08上場会社では、目的が開示文の「異動の理由」になる
上場会社が子会社を設立する場合、目的は社内の文書にとどまらず、投資者に向けた開示文にも載ることがあります。東京証券取引所の「適時開示が求められる会社情報」は、決定事実の一つとして「子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項」を挙げています。新会社の設立もこの事項に含まれ、資本金や売上高の見込額などが基準に達すれば開示が必要になります。
開示する場合の項目は、異動の理由、異動の方法、異動する子会社等の概要、日程などで、目的は「異動の理由」として簡潔に書かれます。実際の「子会社設立に関するお知らせ」を見ると、親会社の中期的な方針に触れ、そのうえで新会社が担う役割を一、二文で述べる構成が多く見られます。
- 問い:非上場の親会社でも、開示文のような目的の書き方は役に立ちますか
- 役に立ちます。取引所の開示義務はなくても、金融機関や主要取引先に新会社の設立を説明する場面はあります。異動の理由、方法、新会社の概要、日程という並びは、社外向けの説明資料の骨組みとしてそのまま使えます。
開示は、子会社が成立した日ではなく、業務執行を決定する機関が設立を決定した時点で判断します。社内向けの目的の文書が固まった段階で、開示の担当部署とも日程をすり合わせてください。非上場会社にはこの取引所の開示義務はありません。
開示の基準と軽微基準の当てはめは適時開示の棚で、インサイダー取引規制との関係はインサイダーの棚で扱っています。
SECTION 09まとめ:目的の一文が決まれば、次に開く棚も決まる
子会社設立の目的は、親会社の中の詰まりを一つ選び、「別の会社にすれば解ける」と説明する一文です。理由の型は大企業が子会社を作る理由の記事で、新会社の呼び名は子会社とグループ会社の違いの記事で、文書ごとの書き方は目的の書き方の記事で、それぞれ確かめられます。
- 親会社の中の詰まりを五つの観点で点検し、主役を一つ決める
- 理由の型を決め、型ごとに確かめる条文や制度を洗い出す
- 新会社が子会社か関連会社かを、出資比率と役員の構成で決める
- 決裁書・議案・定款・開示文に、読み手に合わせて書き分ける
- 税金対策を目的にせず、赤字の期間と親会社の支援の線引きを書き添える
子会社を設立した後も、親会社の取締役会には企業集団の業務の適正を確保する体制を整える役目が残ります(会社法362条4項6号)。目的の一文は、その体制の中で子会社の成果を測る物差しにもなります。設立の手順に進む段階では、流れの棚とやることの棚で工程を確かめてください。
まず、検討資料の一行目に「親会社の中の何が詰まっていて、なぜ別会社なら解けるのか」を一文で書いてみてください。書けたら、理由の型・新会社の呼び名・文書ごとの書き方の順に、この棚の三本の記事で確かめていくと、決裁までの資料がそろいます。税務は税理士、開示や契約の判断は弁護士、登記の申請は司法書士に相談してください。
この資料は役に立ちましたか
71人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 目的」「子会社設立 目的」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
定款の事業目的に求められる明確性・適法性と登記の考え方を司法書士が解説
- 子会社設立の手順と本店所在地の確保方法を紹介するコラム
- ginza-plus.net
サニックス:子会社の設立及び吸収分割による事業承継のお知らせ(福証・2023年)
100%子会社を設立し吸収分割で事業を承継させる開示例。
fse.or.jp子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人)
子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
ht-tax.or.jp を開く定款の事業目的の書き方と記載例を紹介。
| 子会社・関連会社設立~別会社設立のメリット(あなたのまちの司法書士事務所グループ) |
|---|
| 別会社をつくる利点と、子会社にするか社長個人の出資にするかの比べ方を説明している |
www2.jpx.co.jp
参考
株式会社の設立に当たり検討すべき事項
- 子会社の設立(名古屋会社設立起業サポート)
- 税理士・司法書士・社労士の共同事務所が、子会社を設立するときの要点を案内している
- nagoya-kigyoseturitu.com
子会社を設立するメリット・デメリットは?設立手続きや注意点(マネーフォワード)
子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
- freee:定款に書く「事業目的」とは — 定款の事業目的の要件(適法性・営利性・明確性)と書き方を解説。
- 子会社を作るメリットと登記上の注意点とは(北陸会計) — 子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
- 登記相談Q&A(フォーサイト総合法律事務所 マンスリーコラム) — 法律事務所のコラムで、登記に関する相談とその回答を取り上げている
- アイティフォー:子会社設立に関するお知らせ(2024年) — 100%出資の子会社を設立し、事業承継のための分割準備を始めた開示例。
- 法人が発起人になる場合の事業目的は? — 法人発起人と設立会社の事業目的の関連性について実務を説明
- 子会社つくろう(かわはら行政書士事務所) — 長崎の行政書士事務所が、子会社を設立する場合の進め方を案内している
- 起業ログ:定款の「事業目的」に違反するとどうなる? — 定款の事業目的の書き方と、目的の範囲外の行為をした場合の注意点を解説。
- Rivermate:海外子会社を設立する時期の考え方 — 海外で子会社を設立する判断のタイミングと目的を、雇用代行サービス会社の視点で解説。