開示の棚|適時開示 ・ 約10分
子会社設立の適時開示:上場している親会社が決定の前に確かめる基準・時期・開示文
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社(東証)が中心。非上場の親会社は第1章で注記 |
|---|---|
| 出資 | 100%子会社と一部出資の両方(基準は同じ) |
| つくる先 | 国内・海外とも同じ基準で判定 |
子会社設立が適時開示の対象になるのは「子会社等の異動」に当たるから
東京証券取引所が公表している「適時開示が求められる会社情報」には、上場会社の決定事実の一つに「子会社等の異動を伴う…事項」(正式には株式・持分の譲渡や取得その他の異動を含む長い名前)が並んでいます。新会社を立ち上げることは、それまで存在しなかった会社が企業集団に加わることなので、この項目で判定するのが基本です。
ここでいう「子会社等」は、会社法の子会社とは物差しが少し違います。ガイドブックは、金融商品取引法166条5項に規定する子会社、つまり有価証券報告書などの直近のものに企業集団に属する会社として記載されたものを指すと説明しています。設立の段階ではまだ報告書に載っていないので、判定は「新たに子会社等となる会社」として見込みの数字で行います。
この流れは上場会社だけのものです。非上場の親会社には取引所の規則がかからないため、子会社の設立を公表するかどうかは取引先や金融機関との関係で決めることになります。ただし、非上場の親会社そのものが上場会社の子会社であれば、新しい会社は上場会社から見て孫会社になり、上場会社の側で「孫会社の異動」として判定が要ります。グループの頂点に上場会社がいないかを最初に確かめてください。
100%子会社として設立するか、他社と共同で出資するかは、基準の当てはめ方には影響しません。海外に子会社を置く場合も同じ基準で判定します。
出資比率が半分に届かない合弁会社でも、この項目で判定しますか
入口は、新しい会社が親会社の企業集団に入る「子会社等」になるかどうかです。議決権の割合だけでなく、役員の派遣など支配の実態で子会社と判定されることもあるため、連結の範囲を監査人とすり合わせてから当てはめます。子会社等に当たらない出資なら、業務上の提携など別の開示項目に当たらないかを確かめます。
子会社設立 適時開示 軽微基準:七つの物差しをすべて下回るか
子会社を設立するたびに開示が要るわけではありません。会社情報適時開示ガイドブック(2026年7月版)の「17.子会社等の異動を伴う…事項」には、開示が必要になる基準が並んでおり、どれにも当たらなければ投資判断への影響が軽いものとして開示義務の対象から外れます。これが一般に軽微基準と呼ばれる考え方です。
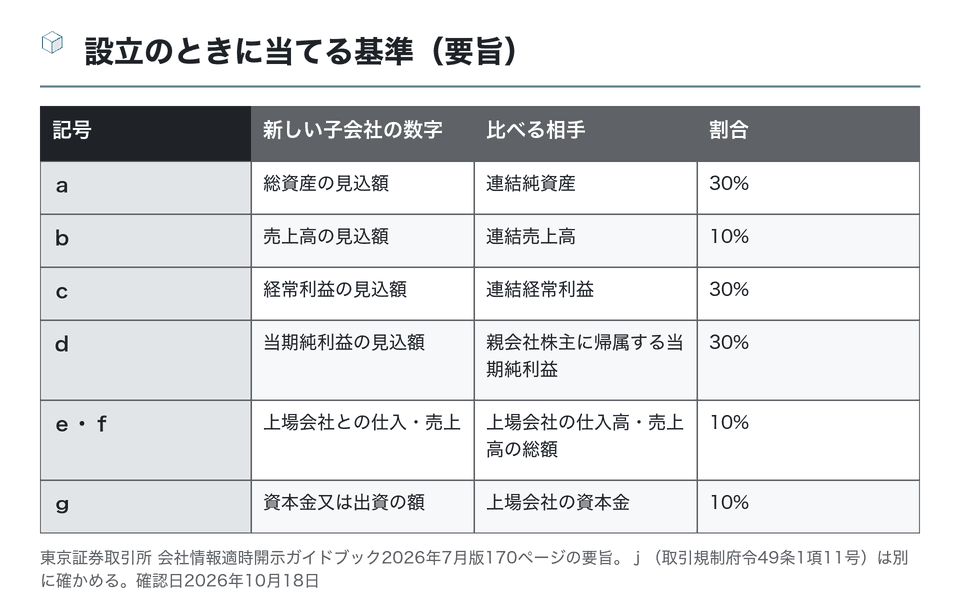
設立の場合の特徴は、まだ存在しない会社の数字を「設立の予定日から3年以内に開始するいずれかの事業年度」の見込額で置くことです。資本金だけは見込みではなく、決定する出資の額そのもので比べます。分母になる上場会社の資本金は、決定した時点の数値を使います。
親会社が連結財務諸表を作っていない場合は、連結純資産を純資産、連結売上高を売上高というように単体の数字へ読み替えます。IFRS を任意適用している親会社は、連結純資産を資本合計に読み替え、経常利益の基準は使いません。見込みが赤字なら、損失の絶対値で基準に当たるかを見る点にも注意が要ります。
この見出しを詳しく:子会社設立 適時開示 軽微基準七つの物差しの読み方、利益が少額の場合の特例、判定メモの残し方
どの数字を誰が見積もり、どこまで社内で根拠を残すかは、子会社設立の適時開示と軽微基準の判定で、計算の手順と一緒に確かめています。
子会社の異動 適時開示 基準:設立・株式取得・孫会社で入口が違う
「子会社の異動」という言葉は、設立だけを指すものではありません。他社の株式を取得してグループに迎える場合、保有株を手放してグループから外れる場合、さらにガイドブックの注記では役員の派遣などで子会社等になる場合も含まれます。同じ項目の中で、形によって使う数字と基準が少しずつ変わります。
子会社を設立する場合
- 新会社の3年以内の見込額で判定
- 資本金は決定する出資の額
- 対価の基準(h・i)は使わない
既存の会社を子会社にする場合
- 相手の直前事業年度の実績で判定
- 取得の対価が連結純資産などの15%以上かも見る
- 一連の取得は合算して判断
見落とされやすいのが孫会社です。上場会社の子会社が、さらにその下に会社を設立するときは、子会社の決定であっても上場会社が「孫会社の異動」として開示の要否を判断します。上場会社の取締役会が子会社より先に方針を決めた場合は、その時点で開示を考える必要がある、という扱いもガイドブックに書かれています。
同じ時期に子会社を二社つくる場合、一社ずつ判定してよいですか
二社の設立が一つの計画の一部なら、合算して判定するのが安全です。ガイドブックは、複数の子会社等の異動が一連の事象として関連している場合に売上高などを合算して要否を判断するよう求めています。一社ずつなら軽微でも、合わせると基準を超えることがあります。
この見出しを詳しく:子会社の異動 適時開示 基準子会社等の定義、設立・取得・孫会社ごとの基準、臨時報告書の特定子会社との違い
異動の形ごとの基準の違いと、金融商品取引法の子会社の定義との関係は、子会社の異動の適時開示基準で整理しています。
開示の時期:取締役会の日付ではなく「事実上決めた日」で考える
上場規程は、業務執行を決定する機関が決定をしたときに「直ちに」開示することを求めています。ガイドブックの実務要領は、この時期を取締役会決議などの形式にとらわれず実態で判断するとし、業務執行決定機関は会社法上の最終決定権限を持つ機関を指すものではない、と説明しています。
実務では取締役会で子会社の設立を決議した直後に開示する例が多いはずです。ただ、経営会議や社長の決裁で事実上決まっていることが明らかなら、その時点での開示が求められます。社内の付議基準で、どの会議体が設立を実質的に決めているのかを、開示担当者も把握しておく必要があります。取締役会の付議の考え方は「子会社設立 取締役会」の棚で扱っています。
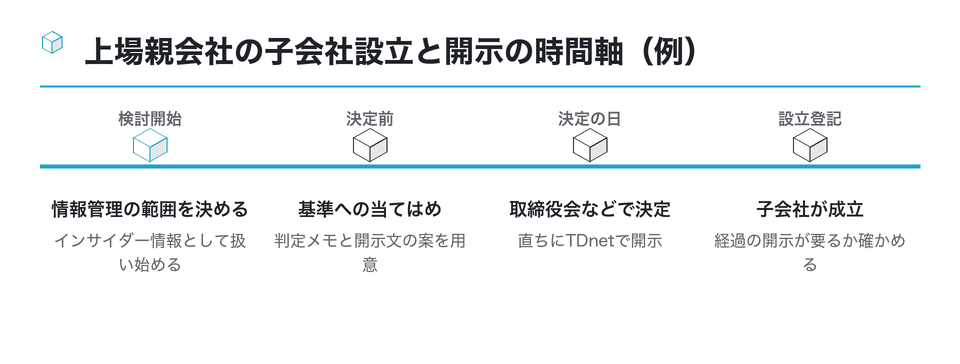
設立の登記が済んだ日や資本金の払込日まで待つのは誤りです。ガイドブックは、効力発生日ではなく決定した時点で開示が必要になると念を押しています。決定から登記までの間に計画が変わったときは、変更や中止の開示が別に求められます。
親会社の株主総会で決める事項が絡む場合でも、開示は総会の後ではなく、取締役会が総会への付議を決めた直後に行うのが原則とされています。夜間や休日に決定する予定があるなら、事前に東証へ相談するよう求められている点も、日程表に書き込んでおきます。
検討を始めた段階から、未公表の重要な情報として扱う必要が生じえます。情報を知る人の範囲と記録の付け方は、社内規程と弁護士に確認してください(「子会社設立 インサイダー」の棚も参照)。
子会社設立に関するお知らせ:東証が求める開示事項の並び
開示が必要と判断したら、文書の骨格はガイドブックの開示事項に沿って組みます。子会社等の異動では、異動の理由、異動の方法、異動する子会社等の概要、異動の日程、今後の見通しなどが所定の項目です。日本取引所グループのサイトには決定事実ごとの開示様式例も掲載されていますが、ガイドブックはその様式への準拠までは求めていないと説明しています。
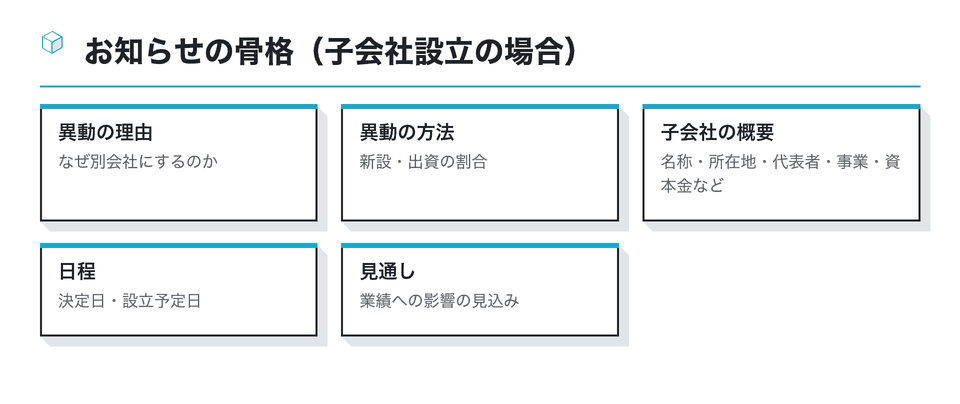
子会社の概要の欄には、名称、所在地、代表者の役職・氏名、事業内容、資本金、設立年月日、大株主と持株比率、上場会社との関係を書きます。関係の欄は、資本関係・人的関係・取引関係を分けて記す形が求められています。
東証の上場会社 DBS などで他社の開示を探すと参考になりますが、ガイドブックは他社事例を安易に流用せず、自社の実態に沿って書くよう注意しています。親会社と新会社の関係、設立の理由、見通しは会社ごとに違うので、文例は項目の並びを確かめる程度にとどめるのが安全です。
この見出しを詳しく:子会社設立 お知らせお知らせの項目ごとの書き方と、プレスリリースとの書き分け
項目ごとにどこまで書くか、他社の開示文をどう参考にするか、報道向けの資料との違いは、子会社設立のお知らせの書き方で順に確かめています。
TDnetで出してから、自社サイトや報道機関へ広げる
適時開示は TDnet(適時開示情報伝達システム)を通じて行います。日本取引所グループの説明では、TDnet で開示した情報が適時開示情報閲覧サービスに掲載された時点で、法令上の重要事実に係る公表措置が完了します。閲覧サービスには開示日を含めて31日分が載り、過去10年分は東証上場会社情報サービスで見られます。
子会社設立の発表に合わせて自社サイトのニュースを更新したり、記者向けに資料を配ったりする場合も、順番は TDnet が先です。ガイドブックは、TDnet より前にほかの方法で情報を出すと、それを知った人の取引が内部者取引に当たるおそれがあると注意しています。開示時刻前に公開ディレクトリへ資料を置くことも避けるよう書かれています。
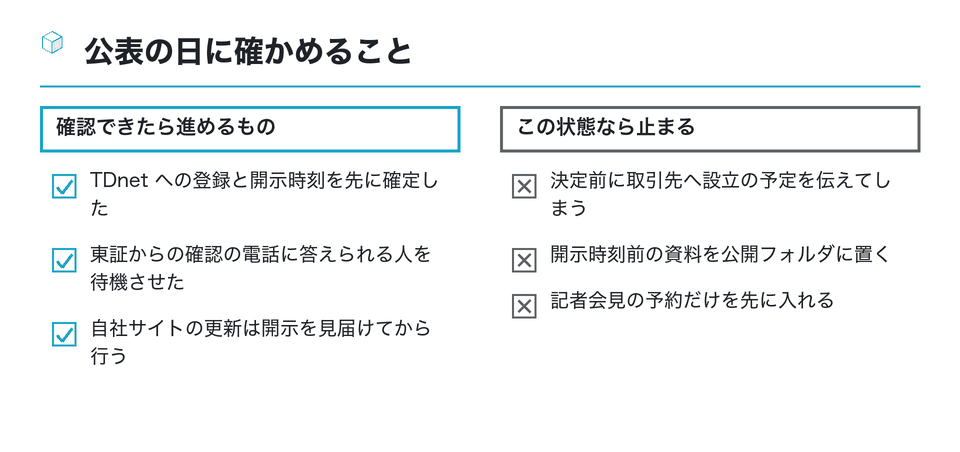
TDnet に登録すると、東証から開示資料の説明を求める連絡があります。ガイドブックは通常30分以内に電話をすると書いているので、説明できる担当者の電話番号を登録し、連絡を待てる体制にしておきます。開示は原則として17時までに行うよう求められています。
親会社のグループ報や社内ポータルで子会社の設立を知らせる場合も、外部への公表と同じく開示の後にします。社員に知らせた時点で、情報を知る人の範囲は一気に広がるからです。
臨時報告書・新たな事業の開始など、同じ日に確かめる別の開示
適時開示は取引所の規則に基づく開示で、金融商品取引法に基づく臨時報告書とは別の制度です。有価証券報告書を出している親会社は、子会社の設立が開示府令19条2項3号の「特定子会社の異動」に当たるかも確かめます。特定子会社かどうかは同条10項の基準で判定し、資本金の10%以上など、東証の基準とは物差しが一部異なります。
ガイドブックの実務要領にも、臨時報告書の提出が不要でも適時開示が必要になる場合がある、と書かれています。二つの判定は別々の欄に残しておくと、後から問い合わせを受けたときに説明しやすくなります。詳しい判定は子会社設立と臨時報告書の棚に譲ります。
| 確かめる開示 | 根拠 | 設立で関わる場面 |
|---|---|---|
| 子会社等の異動 | 上場規程 | 新しい子会社の数字が基準以上 |
| 新たな事業の開始 | 上場規程 | 新会社で始める事業が大きい |
| 業績予想の修正等 | 上場規程 | 設立で予想値を算出し直した |
| 臨時報告書 | 金融商品取引法 | 特定子会社の異動に当たる |
一つの決定が複数の開示項目に当たることがある。項目ごとに基準を当てはめる
新しい子会社で親会社にとって新規の事業を始めるなら、「新たな事業の開始」の基準も見ます。ガイドブックでは、その事業による連結売上高の増加見込額が直前連結会計年度の連結売上高の10%以上か、事業のために特別に支出する予定額が連結固定資産の帳簿価額の10%以上か、が基準として示されています。
どの項目に当たるかの検討は、親会社の開示担当だけで抱えず、経理(数字の見込み)・法務(決議と契約)・IR(公表の段取り)で分担すると漏れが減ります。項目ごとの判定結果を一枚の表にまとめ、取締役会の資料に添えておくと、決議と開示の内容が食い違いません。
まとめ:設立案が固まる前に、判定メモと開示文の型を用意する
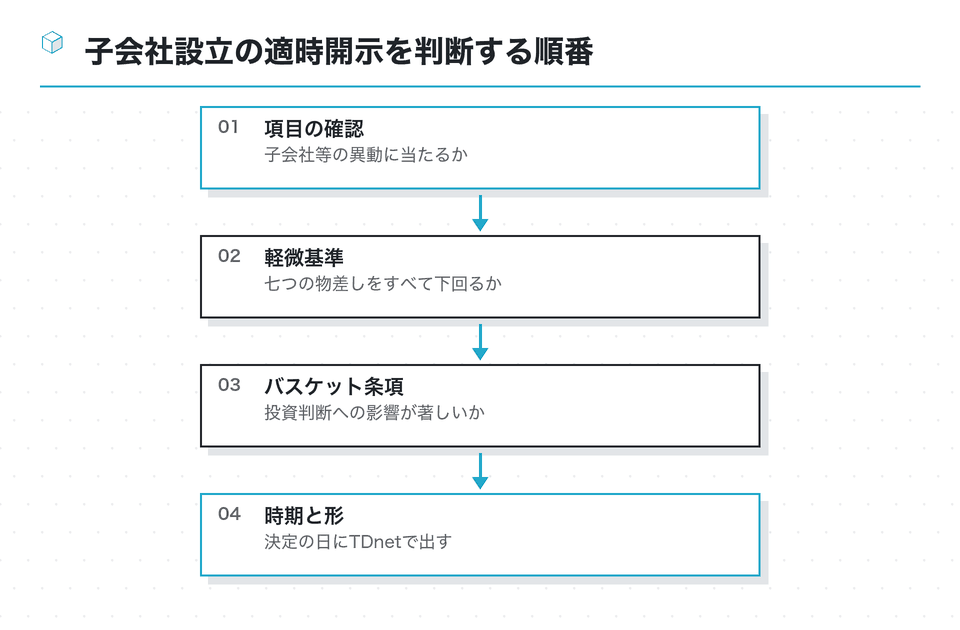
上場会社が子会社を設立するときの適時開示は、「子会社等の異動」の項目に当て、七つの物差しをすべて下回るかを見るところから始まります。設立の場合は3年以内の見込額で数字を置き、資本金は決定する出資の額で比べます。どれか一つでも基準以上か、当たらないことが明らかでなければ、決定した時点で直ちに開示が必要です。
- グループの頂点に上場会社がいるか(孫会社の扱い)を確かめる
- 新会社の3年分の見込みと出資の額を事業計画から拾う
- 七つの物差しとバスケット条項に当て、判定メモを残す
- 事実上決定する会議体と日付を決め、開示文の案を用意する
- 臨時報告書・新たな事業の開始など別の開示も同じ表で確かめる
判定に迷うときは、東京証券取引所の上場会社担当者に早めに相談できます。ガイドブックは毎年のように改訂されるので、社内の手順書には参照した版と確認日を書き込んでおいてください。このページの数字は2026年7月版で、2026年10月18日に原文を確認しています。開示の法的な判断に迷う点は弁護士に、子会社の数字の見積もりは公認会計士や監査役とすり合わせてから決定の場に臨むと安心です。
開示が不要と判断した場合でも、その結論に至った数字と日付は残しておきます。軽微基準に当たっても、投資者の判断に著しい影響があればバスケット条項で開示が必要になることがあり、義務がなくても任意に開示する選択肢もあります。判断の過程を残しておけば、後で新会社の業績が大きく伸びたときにも、当時の見込みの根拠を示せます。
親会社の担当者の方へ
社内の開示手順書を開き、「子会社の設立」の行に七つの物差しと判定の担当者が書かれているかを確かめてください。書かれていなければ、この棚の三つの記事を手がかりに、次の取締役会より前に判定メモの書式を一つ作っておくと、設立の議案が出た日に慌てずに済みます。
この資料は役に立ちましたか
92人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 適時開示」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
100%出資の子会社を設立する旨と、設立日などの経過を追記した上場会社の開示資料
- 適時開示の対象とタイミング、M&Aのときの開示ルールをわかりやすく説明している
- ma.jobcan.ne.jp
適時開示ガイドブック 改訂箇所抜粋(名古屋証券取引所)
決定事実に係る適時開示実務上の取扱いの改訂箇所を示した資料で、子会社等の異動の扱いも含む
nse.or.jpM&A取引における情報開示⑵‐金融商品取引所規則による適時開示‐(加藤&パートナーズ法律事務所)
M&Aに伴う取引所規則上の適時開示の考え方を、弁護士が連載の一回として説明している
kp-lo.jp を開く子会社等を設立した場合にも、子会社等の異動の適時開示が必要かという質問に取引所が答えている
| 適時開示規則等(札幌証券取引所) |
|---|
| 上場有価証券の発行者の会社情報の適時開示等に関する規則と、その取扱いを収めた規則集 |
nikkei.com
参考
事例から学ぶ適時開示 第3回 発生事実等の不適正開示の事例(経営財務)
- MBOや支配株主による完全子会社化に関する上場制度の見直しに伴う規則の一部改正新旧対照表(福岡証券取引所)
- 完全子会社化に関する制度の見直しに伴い、適時開示等に関する規則の改正前後を対照している
- fse.or.jp
子会社の設立に関するお知らせ(鉄人化計画)
取締役会決議後の開示が遅れた経緯を含む、上場会社の子会社設立に関するお知らせの実例
- 行政書士試験の過去問:会社法・取締役(平成23年問39) — 取締役会設置会社の業務執行取締役の選定など、取締役に関する会社法の規定を問う過去問と解説。
- BUSINESS LAWYERS:親会社・子会社とは?会社法上の定義 — 議決権の過半数だけでなく、その他の事由も含めて子会社かどうかを判定する会社法上の定義を弁護士が解説。
- プレスリリースがすぐ書ける!プロ監修テンプレート(PRHack) — プロが監修したプレスリリースのテンプレートを使って、各項目に何を書けばよいかを順に説明している
- G-P(Globalization Partners)|フランスで子会社を設立する方法 — フランスでの子会社設立の流れと所要期間、現地法人化の注意点をまとめた海外展開ガイド
- 法人が発起人になる場合の事業目的は? — 法人発起人と設立会社の事業目的の関連性について実務を説明
- インサイダー取引規制(証166条)の概要(大和総研 制度調査部・2006年6月28日) — 会社法の施行に伴う改正を踏まえ、証券取引法166条のインサイダー取引規制の概要を示している
- MORESCO:中国子会社設立に関するお知らせ(2022年) — 資本金が親会社の資本金の10%以上で特定子会社に当たる旨も記した海外子会社設立の開示例。
- 株式会社の英語表記「Co., Ltd.」「Inc.」「Corp.」「K.K.」どれが正解?|VSG — 株式会社の英文表記の選び方と、登記できる英字表記の範囲を会社設立の観点から解説した記事