決議の棚|発起人 ・ 約10分
子会社設立の発起人:親会社が発起人になるときの目的の範囲・人数・責任を整理
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方 |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人)を中心に、共同出資で発起人が複数の場合を注記 |
| つくる先 | 国内の株式会社(発起設立) |
想定している読み手
子会社の設立準備で「発起人は誰にするのか」「親会社が発起人になると何を背負うのか」を社内で説明する役になった総務・法務の方に向けたページです。登記の書類の細部より手前の、発起人という立場そのものの意味と責任を、親会社の視点で並べています。
発起人とは:子会社設立で親会社が担う役割
発起人は、株式会社を設立するために定款を作成し、署名または記名押印する者です。会社法26条1項は「株式会社を設立するには、発起人が定款を作成し、その全員がこれに署名し、又は記名押印しなければならない」と定めています。法務省の案内は、発起人を「設立時発行株式の引受人であるとともに、設立に関する事務を行う者」と説明しています。
子会社の設立に当てはめると、発起人は新会社の最初の株主であり、同時に設立の手続を動かす主体でもあります。100%子会社を発起設立でつくるなら、親会社1社が発起人となって定款をつくり、設立時発行株式の全部を引き受け、出資を履行します。新会社が成立した瞬間に、発起人だった親会社はそのまま株主となり、親会社と子会社の関係が始まります。
- 発起人
- 定款を作成し、設立時発行株式を1株以上引き受け、設立の事務を行う者(26条・25条2項)
- 発案者
- 設立を言い出した人や部署。会社法上の地位ではない
- 設立時取締役
- 発起人が選任する、成立後の取締役となる者(38条)
- 設立時株主
- 設立時発行株式の引受人。発起設立では発起人がこれに当たる
よくある取り違えが、発案者と発起人の混同です。社内で新会社の構想を出した事業部長は「発案者」ではあっても、定款に名前が載らなければ発起人ではありません。子会社設立で発起人を親会社にするか、親会社の役員個人にするかは、出資の主体と設立の責任をどこに置くかの選択です。グループの資本関係を明確にするため、通常は親会社自身を発起人にします。
親会社(法人)は発起人になれるか:目的の範囲の確かめ方
会社法は、発起人を個人に限っていません。定款の絶対的記載事項を定めた27条5号は「発起人の氏名又は名称及び住所」と書いており、「名称」は法人の発起人を前提にした言葉です。日本公証人連合会のQ&Aも、発起人の氏名又は名称について、法人の場合は名称とされると説明しています。
ただし、法人には「目的の範囲」という制約があります。民法34条は「法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し、義務を負う」と定めています。日本公証人連合会の定款認証のQ&A(Q4)は、会社が発起人となる場合には、新しく設立する会社の発起人となることが発起人となる会社の目的の範囲内でなければならず、具体的には新会社の目的と同種の事業が掲げられていること(新会社の目的の一つと重なっていること)を確認すると案内しています。
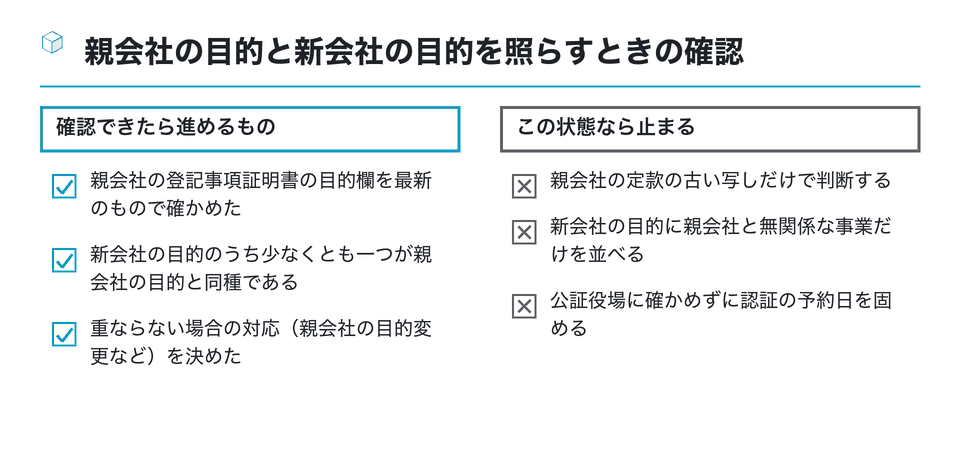
新規事業の子会社では、親会社の目的に新会社の事業が含まれていないことがあります。その場合は、親会社の目的を変更してから発起人になるか、新会社の目的に親会社の目的と重なる事業を加えるかを検討します。親会社の目的の変更は定款変更なので株主総会の決議と変更登記が必要になり、日程に影響します。どの程度の重なりで足りるかは公証役場ごとに確認するのが確実です。
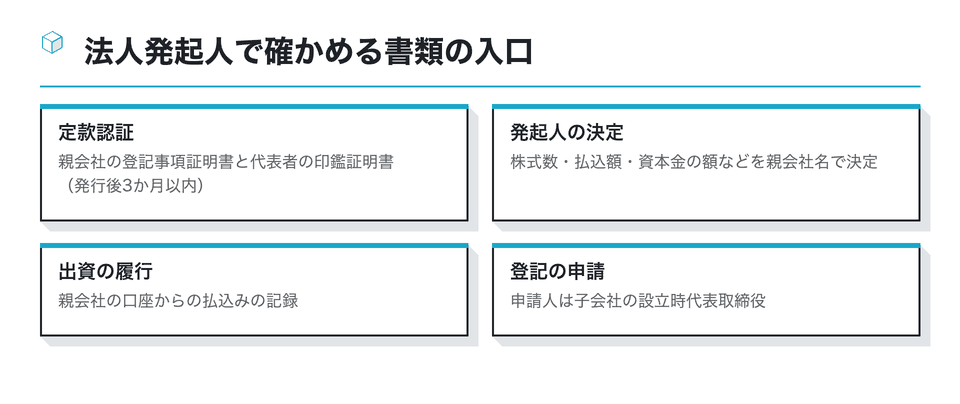
公証人連合会のQ&Aは、会社が発起人の場合に代表者の印鑑登録証明書のほか「会社の登記簿謄本」が必要としています。現在の登記事項証明書がこれに当たります。目的欄の確認にも同じ証明書を使えるため、取得は一度にまとめると効率的です(2026年10月18日確認)。
発起人は何人必要か:親会社1社でも、共同出資で2社でも
発起人の人数に制限はありません。日本公証人連合会のQ&A(Q58)は、発起人の人数の制限はないので1名でも設立することができると説明しています。会社法25条2項は、各発起人は株式会社の設立に際し、設立時発行株式を1株以上引き受けなければならないとしており、発起人になる以上は必ず株主になります。
100%子会社なら発起人は親会社1社で足ります。共同出資で子会社を設立するときは、出資する会社がそれぞれ発起人になるのが一般的です。発起人が2社以上になると、定款に全員が記名押印し(26条1項)、定款で定めなかった株式の割当てなどの事項は発起人全員の同意で決める(32条1項)ことになり、意思決定に全員の足並みが必要になります。
一方で、設立時の役員を選ぶ場面は全員の同意ではありません。会社法40条1項は、設立時役員等の選任は発起人の議決権の過半数をもって決定するとし、同条2項で、発起人は出資の履行をした設立時発行株式1株につき1個の議決権を持つとしています。共同出資で子会社を設立するなら、出資比率がそのまま設立時の役員選任の力関係になり、過半数を出資する親会社が設立時取締役を決められる、という構図になります。
| 設立の形 | 発起人 | 決め方の特徴 |
|---|---|---|
| 100%子会社 | 親会社1社 | 親会社の社内決裁がそのまま発起人の決定になる |
| 共同出資(2社) | 出資する2社 | 定款・株式の割当てなどで2社の合意が要る |
| 親会社の役員個人も出資 | 親会社と役員個人 | 個人の発起人の責任と利益相反に注意 |
募集設立(25条1項2号)では発起人以外の引受人もいるが、子会社設立ではまれ
子会社を2社で設立すると、発起人どうしで何が起きやすいか
定款の内容や出資の時期について、片方の社内決裁が遅れると全体が止まります。発起人どうしの役割分担(定款案の作成、公証役場とのやり取り、払込口座の手配)を株主間契約や覚書で先に決めておくと、設立の手続が片方の都合で止まりにくくなります。
発起人の責任:親会社が負う三つの責任
発起人になると、設立について会社法上の責任を負います。親会社が発起人なら、その責任を負うのは親会社自身です。主なものを三つ挙げます。一つ目は任務懈怠の責任で、会社法53条1項は、発起人、設立時取締役又は設立時監査役が株式会社の設立についてその任務を怠ったときは、会社に対して損害を賠償する責任を負うとしています。悪意又は重大な過失があれば第三者への責任も生じます(同条2項)。
二つ目は出資の履行を仮装した場合の責任です。52条の2第1項は、発起人が払込みを仮装した場合、払込みを仮装した出資に係る金銭の全額の支払義務を負うとしています。いわゆる見せ金を親会社が意図して行うことはまずありませんが、グループ内の資金移動の順番を誤ると疑いを持たれかねないため、払込みと資金の戻しの時期は経理と確認します。三つ目は、会社が成立しなかった場合で、56条により発起人は連帯して設立に関してした行為の責任を負い、設立に関して支出した費用を負担します。
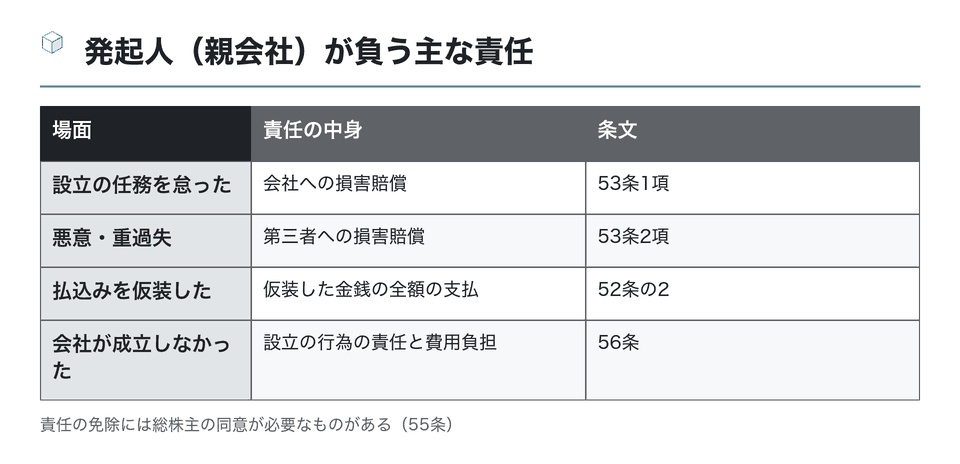
これらの責任を免除するには、55条により総株主の同意が必要です。100%子会社では株主は親会社だけなので、形式上は親会社の判断で免除できる場面もありますが、子会社の債権者との関係や、将来の一部売却を考えると、そもそも責任が生じない段取りを組むことが先です。
親会社の社内では、発起人としての事務を誰が担うかを決裁の段階で明確にしておきます。定款案の作成は法務、払込みは経理、設立時役員の人選は人事、と部署が分かれるほど、発起人としての任務の抜けが生じやすくなります。設立の責任者を一人置き、発起人名義で出す書類の一覧と押印の担当を決めておくのが、53条の任務懈怠を避ける一番の近道です。
現物出資・財産引受・発起人の報酬:定款に書く変態設立事項
親会社が金銭ではなく、設備や知的財産、既存事業の資産を出資して子会社を設立する場合は、会社法28条の変態設立事項に当たります。28条は、金銭以外の財産を出資する者の名称と財産・価額・割り当てる株式数、成立後に譲り受けることを約した財産、発起人が受ける報酬その他の特別の利益、会社の負担する設立に関する費用を、定款に記載しなければ効力を生じないとしています。
変態設立事項を定款に書いたときは、原則として裁判所に検査役の選任を申し立てます(33条1項)。ただし33条10項は、現物出資財産等の定款記載価額の総額が500万円を超えない場合、市場価格のある有価証券で市場価格を超えない場合、弁護士・公認会計士・税理士等の証明を受けた場合(不動産なら不動産鑑定士の鑑定評価も)には、検査役の調査をしなくてよいとしています。
金銭出資で設立する
- 定款は絶対的記載事項中心で組める
- 検査役の論点が生じない
- 資産は設立後に売買や賃貸で子会社へ移す
現物出資で設立する
- 定款に28条の事項を記載する
- 500万円超なら検査役か専門家の証明を検討
- 価額が著しく不足すると発起人等が不足額を支払う(52条)
現物出資の価額が定款の価額に著しく不足すると、52条1項により発起人と設立時取締役は連帯して不足額を支払う義務を負います。親会社の資産を子会社へ移す方法は、現物出資、設立後の売買、新設分割などいくつかあり、税務の扱いも変わります。方法の比較はカテゴリー「子会社設立 方法」、税務は「子会社設立 税務」で扱います。
28条4号の「株式会社の負担する設立に関する費用」も、親会社が発起人の子会社設立では検討の対象です。定款の認証の手数料など法務省令で定めるものは除かれますが、それ以外の設立費用を成立後の子会社に負担させるなら、定款への記載が必要になります。記載しないまま子会社の負担にすると、発起人である親会社との間で精算の根拠が曖昧になります。設立費用を親会社と子会社のどちらが持つかは、会計・税務の扱いと一緒にカテゴリー「子会社設立 費用」で整理しています。
子会社設立で法人が発起人になるときの書類
親会社が発起人になると、個人が発起人の場合と比べて、親会社の存在と代表者の権限を示す書類が加わります。公証人の定款認証では、日本公証人連合会のQ&Aが、会社が発起人の場合には代表者の印鑑登録証明書のほかに会社の登記簿謄本(登記事項証明書)が必要と案内しています。定款で決めなかった株式の割当てなどは、親会社の名前で作る発起人の決定書で残します。
設立の登記の申請人は、発起人である親会社ではなく、成立する子会社の設立時代表取締役です。法務局の「株式会社設立登記申請書(取締役会設置会社の発起設立)」の案内にある添付書面の並びを見ると、発起人が法人であることそのものより、子会社の機関設計によって添付書面が変わる点が多いことが分かります。
この見出しを詳しく:子会社設立 法人 発起人 書類親会社が発起人になる子会社設立で増える書類と、日付の前後の確かめ方
書類ごとの取得先や有効期限、発起人決定書の日付の考え方は、法人発起人の子会社設立で増える書類で順に確かめられます。登記申請書の書き方そのものは、登記・定款を担当する姉妹サイトの守備範囲です。
発起人と設立時役員の分担:誰が何を決めるか
発起設立では、発起人が決めることと、発起人が選んだ設立時取締役が決めることが分かれています。会社法38条1項により、発起人は出資の履行が完了した後、遅滞なく設立時取締役を選任します(定款で定めた場合は、出資の履行が完了した時に選任されたものとみなされます)。設立時取締役は46条1項により、出資の履行が完了していることや設立の手続が法令・定款に違反していないことを調査します。
子会社が取締役会設置会社なら、47条により設立時取締役が、その過半数で設立時代表取締役を選定します。親会社の社内では「代表は○○部長」と決まっていても、会社法上の選定は子会社の設立時取締役が行う、という順番になります。親会社の決裁と、子会社側の手続の書面を別々に用意するのはこのためです。
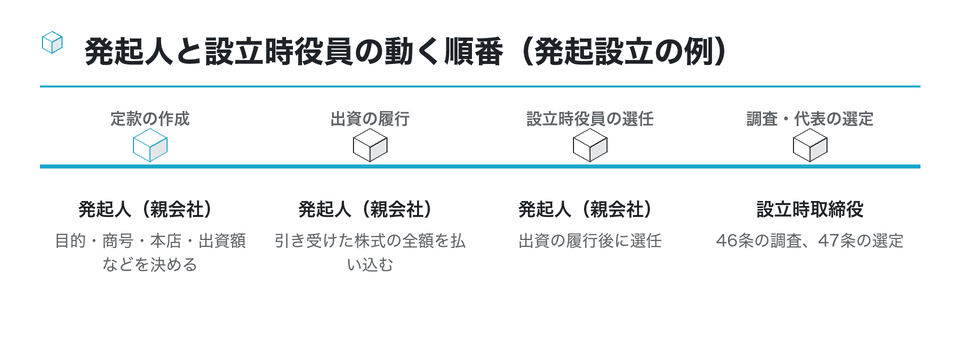
設立時取締役の調査は、親会社から派遣される役員が、自分を選んだ親会社の手続を確かめる作業でもあります。調査の結果、法令や定款に違反する事項を見つけたときは、発起人に通知しなければなりません(46条2項)。形式的な確認で済ませず、払込みの記録や定款の内容を実際に目で確かめる時間を日程に入れておきます。
まとめ:発起人になる前に、目的・人数・責任・書類を確かめる
子会社設立の発起人は、多くの場合親会社自身です。法人が発起人になること自体は会社法上問題ありませんが、民法34条の目的の範囲があるため、新会社の目的と同種の事業が親会社の目的にあるかを最初に確かめます。発起人の人数に制限はなく、100%子会社なら親会社1社で設立できます。
- 発起人は定款を作成し、1株以上を引き受ける(26条1項・25条2項)
- 親会社の目的に新会社と同種の事業があるかを登記事項証明書で確認
- 共同出資なら発起人全員の同意が要る事項を洗い出す(32条1項など)
- 任務懈怠・仮装払込み・不成立の責任は発起人である親会社が負う
- 現物出資は定款記載と検査役、またはその例外(33条10項)を確かめる
設立の手続の全体は法務省の「株式会社の設立手続(発起設立)について」で条文とともに確認できます。発起人としての判断に迷う点は顧問弁護士に、定款認証の書類は公証役場に、登記の申請は司法書士に確かめると、親会社の中での説明もしやすくなります。会社法全体の論点はカテゴリー「子会社設立 会社法」もあわせて見てください。
発起人を親会社にすると決めたら、まず親会社の登記事項証明書の目的欄と、新会社の目的案を横に並べてみてください。重なりが確かめられたら、出資の方法(金銭か現物か)と発起人の数を決め、公証役場に必要書類を問い合わせる、という順で進めると手戻りが少なくなります。
この資料は役に立ちましたか
20人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 発起人」「子会社設立 発起人」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
株式会社が発起人になって子会社を設立する際の登記上の注意点を、士業の共同事務所が説明している
- 発起人が担う定款作成や資本金の出資、設立時取締役の選任などの役割と責任、選ぶ際の注意点を扱う
- freee.co.jp
法人が発起人になるときの注意点(起業ログ)
法人が発起人となって会社を設立するときの「会社の目的」の注意点と必要書類をまとめている
kigyolog.com子会社を設立するメリット・デメリットは?手続き手順やバーチャルオフィスの活用方法もご紹介
子会社設立の手順と本店所在地の確保方法を紹介するコラム
ginza-plus.net を開く親会社の印鑑証明書や登記事項証明書、社内決議など、子会社設立で親会社側が用意する書類を整理している
| 法人(子会社)設立に関する届出書について(税理士ドットコム) |
|---|
| 子会社を設立したときの届出書の記載について、税理士に寄せられた相談のページ |
bengo4.com
参考
会社や法人が子会社を設立するとき(発起人が会社のとき)の注意点(あなたのまちの司法書士事務所)
- 子会社つくろう(かわはら行政書士事務所)
- 長崎の行政書士事務所が、子会社を設立する場合の進め方を案内している
- nagasaki-kigyou.com
MONEYIZM:子会社の作り方はどうすればよい?
子会社の作り方と、設立の手順・メリット・デメリットを解説。
- 子会社はどのように設立するのか?メリットとデメリットを紹介(タナベコンサルティング) — 子会社設立の発起設立と会社分割の違いや税制上の利点を、コンサルティング会社が説明している
- 株式会社の設立手続(発起設立)について(法務省) — 法務省が、発起設立で株式会社を設立するときの手続きを案内している
- 事業会社における子会社設立の際の留意点(ロジット・パートナーズ) — 新規事業のために子会社を設立する事業会社が、事前に検討すべき課題や論点を整理している
- 法人が発起人になる場合の事業目的は? — 法人発起人と設立会社の事業目的の関連性について実務を説明
- 小谷野税理士法人:子会社設立の手続き — 親会社側での基本事項の決定から設立手続へ進む流れを扱う。
- 子会社設立に必要となる手続き(メリット・デメリットも解説)(スペラビ税理士法人) — 子会社設立に必要な手続きを順に示し、節税や事業面の利点と欠点も合わせて説明している
- 子会社を作るメリットと登記上の注意点とは(北陸会計) — 子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
- 子会社の事業目的は親会社と重複している必要がある?子会社設立時の事業目的の決定について解説(司法書士事務所) — 子会社の事業目的を親会社と合わせる必要があるかを、設立時の目的の決め方とあわせて説明している