決議の棚|取締役会 ・ 約10分
子会社設立と取締役会:親会社で決める場面と、子会社に取締役会を置くかの分かれ目
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は子記事で分ける) |
|---|---|
| 出資 | 100%子会社を中心に、合弁は注記 |
| つくる先 | 国内 |
想定している読み手
グループ会社の新設を任された経営企画・法務・総務の方で、「取締役会にかけるのか」「新しい子会社にも取締役会が要るのか」を最初に整理したい方に向けた棚です。上場か非上場か、100%出資か合弁かで答えが変わる箇所は、その場で書き分けます。
「子会社設立と取締役会」には2つの場面がある
子会社の設立を担当すると、社内の打ち合わせで「取締役会」という言葉が二通りの意味で飛び交います。ひとつは、出資する親会社の取締役会で設立を決めるかどうか。もうひとつは、これから生まれる子会社に取締役会を置くかどうかです。前者は親会社の意思決定の手続き、後者は子会社の定款で決める機関設計の話で、確かめる資料も相談先も違います。
会社法2条7号は、取締役会設置会社を「取締役会を置く株式会社又はこの法律の規定により取締役会を置かなければならない株式会社」と定義しています。親会社がこれに当たるかどうかで、子会社をつくる決定の場が変わります。子会社の側では、定款に取締役会を置く定めを入れるかどうかで、設立後の運営の重さが変わります。
このページは、上の論点の入口をまとめたカテゴリーの総論です。詳しい手順や書き方は、見出しごとに案内する子記事で扱います。読み進める前に、親会社が取締役会設置会社かどうか、新しい子会社を上場会社グループの中でどの位置に置くかを、手元のメモに書き出しておくと迷いにくくなります。
二つの場面は時間の順にもつながっています。親会社の取締役会で設立を決めるときの議案には、子会社の機関設計の案(取締役会を置くか、役員を何人出すか)を含めておくのが普通です。逆に、子会社の機関設計を先に固めておくと、親会社の議案資料に書く内容がはっきりし、審議も短く済みます。どちらから手を付けるにしても、両方の結論が同じ日付の資料にそろっている状態を目指すと、後の定款作成で迷いません。
取締役会 決議:親会社で子会社設立を議案にするかの入口
親会社が取締役会設置会社なら、まず確かめるのは会社法362条4項です。取締役会は「重要な財産の処分及び譲受け」「多額の借財」「支店その他の重要な組織の設置、変更及び廃止」などの「重要な業務執行の決定を取締役に委任することができない」とされています。ただ、ここに「子会社の設立」という言葉そのものは書かれていません。
そのため、子会社の設立を取締役会で決議するかどうかは、出資額の大きさ、移す事業の重さ、そして自社の取締役会規程の付議基準を当てはめて判断することになります。小規模な新設なら代表取締役の決裁で足りる会社もあれば、内容にかかわらず全件を付議する会社もあります。条文だけで「必ず取締役会決議が要る」と言い切れるものではありません。
取締役会の議案になりやすい新設
- 出資額が付議基準の金額を超える
- 既存の事業や人員を子会社へ移す
- 合弁で他社と株主間契約を結ぶ
決裁で済む余地がある新設
- 少額出資で新規事業を小さく始める
- 付議基準が金額のみで、その範囲内
- 委任の範囲が取締役会で決まっている
上場している親会社は、決定と同時に取引所の開示基準に当てはまるかも検討します。決議の要否、招集から定足数までの手順、開示のタイミングは子記事でまとめています。
この見出しを詳しく:子会社設立 取締役会 決議付議基準の読み方、定足数と特別利害関係、上場会社の開示のタイミング
詳しい当てはめ方は子会社設立の取締役会決議の記事で、会社法の条文と東京証券取引所の原文を並べて確かめています。
取締役会 議事録:決めたことを親会社の記録に残す
取締役会で子会社の設立を決めたら、その記録が議事録です。会社法369条3項は「取締役会の議事については、法務省令で定めるところにより、議事録を作成し」と定め、中身は会社法施行規則101条3項に並んでいます。開催の日時と場所、議事の経過の要領とその結果、特別の利害関係を持つ取締役の氏名などです。
子会社設立の議題では、商号案や資本金、出資比率、設立予定日といった決議の内容を、後で定款や払込みの準備に使える粒度で書いておくと便利です。逆に、細部を代表取締役に任せる場合は、何をどこまで任せたのかが読み取れる書き方にしておかないと、あとから委任の範囲が争点になりかねません。
- 作る根拠
- 会社法369条3項(議事録の作成)
- 中身
- 会社法施行規則101条3項・4項
- 署名
- 出席した取締役と監査役(書面の場合)
- 保存
- 取締役会の日から10年間、本店に備え置く(371条1項)
この見出しを詳しく:子会社設立 取締役会 議事録記載事項の一つずつの書き方、書面決議の議事録、電子署名、設立後の子会社側の議事録
書面決議で済ませた場合の記載事項や、電子署名で作るときの注意は、子会社設立の取締役会議事録の記事に分けています。登記の添付書面としての議事録の書き方は登記・定款を扱う姉妹サイトのテーマなので、ここでは触れるだけにします。
取締役会はなくてもいいのか:子会社側の選択
次は、新しく設立する子会社の側です。会社法326条1項は株式会社に「一人又は二人以上の取締役を置かなければならない」とし、2項で取締役会は「定款の定めによって」置くことができる機関としています。つまり、取締役会は原則として任意で、置かない子会社も法律上は成り立ちます。
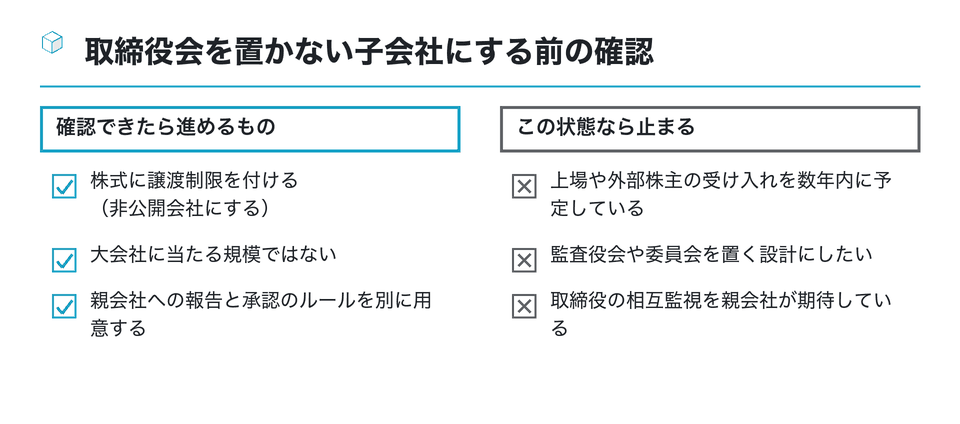
100%子会社で株式の譲渡を制限する(非公開会社にする)なら、取締役1人だけの身軽な形もとれます。一方で、親会社から複数の役員を送り込み、子会社の中でも合議で決めたいなら、取締役会を置く意味が出てきます。大和総研のレポートのように、100%子会社でも監査役と取締役会を置く形が整合的だとする見方もあり、どちらが正しいというより、親会社の管理方針で選ぶ問題です。
この見出しを詳しく:子会社 取締役会 なくてもいい置かない子会社の意思決定、監査役の扱い、親会社側の管理の組み立て方
置かない場合の決め方や、親会社の管理をどう補うかは子会社に取締役会はなくてもいいかの記事で詳しく扱っています。
合弁で設立する子会社は事情が少し違います。出資する相手方も取締役を指名したいと考えるのが通常で、取締役会を置いて各社の指名枠を株主間契約に書き込む形がよく選ばれます。一部出資の子会社では、取締役会の有無が親会社の発言力そのものに直結するため、出資比率と合わせて交渉の早い段階で決めておく項目です。
取締役会を設置しなければならない会社とは
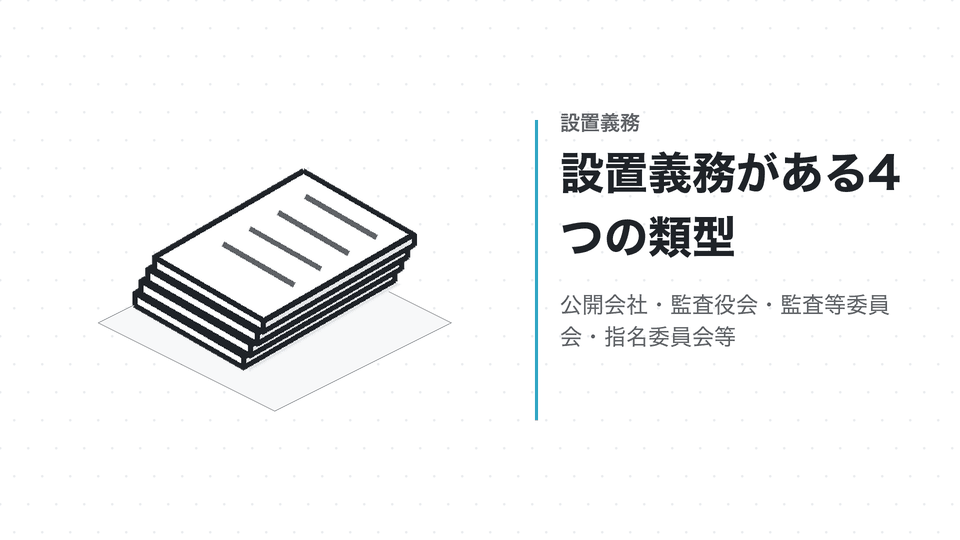
「取締役会を設置しなければならない会社は?」という問いには、会社法327条1項が答えています。公開会社、監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社の4つです。ここでいう公開会社は、上場しているかどうかではなく、発行する株式の全部または一部に譲渡制限の定めがない会社を指します(会社法2条5号)。
| 子会社の設計 | 取締役会 | あわせて必要になるもの(主なもの) |
|---|---|---|
| 全株式に譲渡制限(非公開) | 任意 | 取締役1人以上 |
| 一部でも譲渡制限なし(公開) | 必須 | 取締役3人以上、監査役など |
| 監査役会を置く | 必須 | 監査役3人以上・半数以上社外 |
| 監査等委員会・指名委員会等 | 必須 | 会計監査人 |
2026年10月時点の会社法326条〜328条・331条・335条にもとづく整理です。大会社(資本金5億円以上または負債200億円以上)は別に会計監査人の設置義務があります。
取締役会を置くと決めた子会社では、会社法331条5項により「取締役は、三人以上でなければならない」とされます。さらに327条2項により、監査等委員会設置会社と指名委員会等設置会社を除き、原則として監査役も置きます(非公開会社で会計参与を置く場合の例外があります)。親会社から何人の役員を出せるかが、子会社の機関設計を決める現実的な制約になることも少なくありません。
設立する子会社が最初から大会社に当たるほどの資本金で始まる場合は、会社法328条の会計監査人の設置義務も確認します。資本金をいくらにするかの検討は、資本金のカテゴリーで扱っています。
取締役会を置くかどうかは、登記にも表れます。会社法911条3項15号は、株式会社の設立の登記で「取締役会設置会社であるときは、その旨」を登記すべき事項としています。取引先や金融機関は登記事項証明書でこの点を確かめるため、子会社の対外的な見え方まで含めて選ぶとよいでしょう。
親会社の取締役が子会社の監査役になれるか
子会社に監査役を置くとき、人選の候補として親会社の取締役の名前が挙がることがあります。会社法335条2項は「監査役は、株式会社若しくはその子会社の取締役若しくは支配人その他の使用人」などを「兼ねることができない」と定めています。禁じられているのは、その子会社自身(とさらにその子会社)の取締役などとの兼任で、親会社の取締役であること自体は、この条文の兼任禁止には挙がっていません。
ただし、その人を社外監査役として数えることはできません。会社法2条16号ハは、社外監査役の要件として「親会社等の取締役、監査役若しくは執行役若しくは支配人その他の使用人でないこと」を求めています。子会社に監査役会を置き、半数以上を社外監査役にする必要がある設計なら、親会社の役員だけでは人数がそろわない点に注意が要ります。
- 問い:親会社の監査役は、子会社の取締役になれますか。
- 親会社の監査役が子会社の取締役を兼ねることは、会社法335条2項で禁じられています。親会社の監査役の役割は、子会社を含めて親会社の取締役の職務を監査することだからです。人事の案を固める前に、親子それぞれの役職を一覧にして照合しておくと安全です。
監査役の兼任や任期の細かな論点は、会社法のカテゴリーと監査役のタグでも整理しています。個別の人事が要件を満たすかは、顧問弁護士に確認してください。
上場会社グループでは、子会社の監査役に親会社の監査部門や経理部門の社員を充てる例もあります。この場合も、その社員が同じ子会社の取締役や使用人を兼ねていないかを確かめます。出向で子会社の従業員にもなる予定なら、監査役との兼任禁止に触れるおそれがあるため、出向契約と役員人事を同じ表で管理すると見落としを防げます。
親会社と子会社の取締役会はどう役割を分けるか
子会社を設立したあとも、親会社の取締役会の仕事は続きます。会社法362条4項6号は、取締役会が自ら決める事項として、会社と「その子会社から成る企業集団の業務の適正を確保するために必要なもの」として法務省令で定める体制の整備を挙げています。中身を定める会社法施行規則100条1項5号には、子会社の取締役等の職務の執行に係る事項の報告に関する体制や、子会社の損失の危険の管理に関する体制が並びます。
実務では、この体制を関係会社管理規程の形で文書にし、子会社の重要事項は親会社の事前承認や報告を要する、と定める例がよく見られます。子会社に取締役会がある場合は子会社の取締役会で決めた事項を親会社へ報告し、取締役会がない場合は子会社の取締役の決定を報告する、というように、子会社の機関設計に合わせて報告の経路を組み立てます。
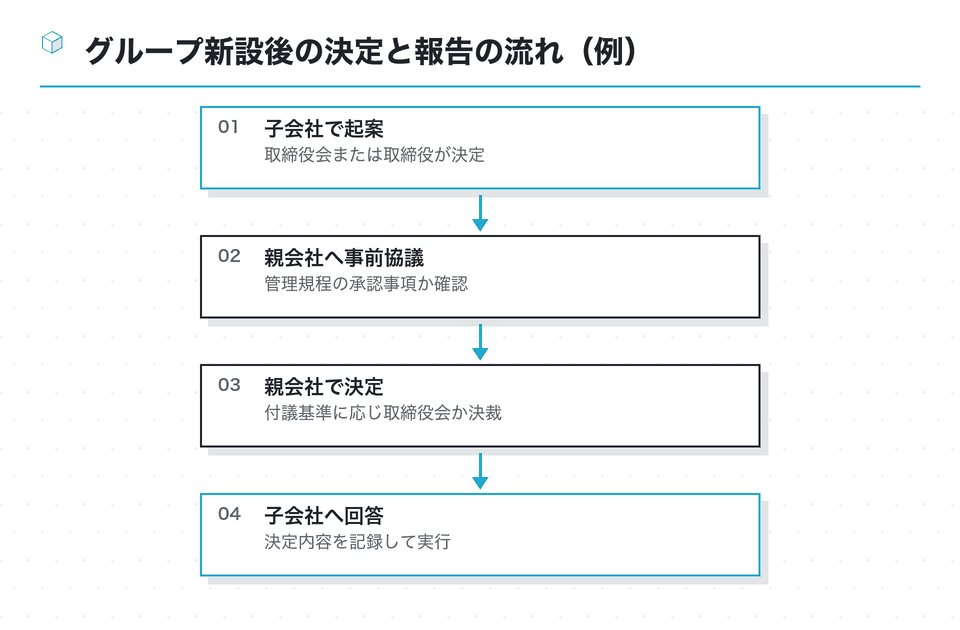
流れは一例です。どの事項を親会社の承認事項にするかは、各社の関係会社管理規程と取締役会規程で決まります。上場会社では内部統制報告制度の評価範囲とも合わせて検討します。
親会社の監査役も、職務に必要なときは子会社に事業の報告を求め、業務と財産の状況を調査できます(会社法381条3項)。子会社の取締役会を置くかどうかにかかわらず、親会社からの監督の道筋はあらかじめ用意しておくと、設立後の運用がぶれません。
親会社の取締役会にとって、子会社の数が増えるほど報告事項も増えていきます。新しい子会社を設立するたびに、どの頻度で何を報告させるか(月次の業績、重要な契約、事故や紛争の発生など)を決め、取締役会の年間スケジュールに組み込んでおくと、議題が膨らみすぎるのを防げます。報告で済ませる事項と決議にかける事項の線引きは、付議基準の見直しと一緒に行うのが効率的です。
まとめ:親会社の決議と子会社の機関設計を分けて進める
子会社設立で取締役会が登場するのは、親会社で設立を決める場面と、子会社に取締役会を置くかを決める場面の2つでした。前者は会社法362条4項と取締役会規程、後者は326条・327条と子会社の定款が判断の拠り所です。
- 親会社:設立を議案にするかは条文と付議基準で判断し、決めたら施行規則101条の項目で議事録を残す
- 子会社:非公開会社なら取締役会を置かない選択もある。置くなら取締役3人以上と監査役等を手当てする
- 人事:親会社の取締役は子会社の監査役になれるが、社外監査役には数えられない
- 設立後:企業集団の体制を親会社の取締役会で整え、報告と承認の経路を決めておく
新会社の設立は、親会社の意思決定と子会社の器づくりを同時に進める仕事です。2つを1枚の工程表に並べつつ、根拠の条文と社内規程は別々に確かめていくと、取締役会の準備で手戻りが起きにくくなります。子会社設立の全体像は子会社設立の流れ、親会社がやることの一覧は子会社設立でやることの棚にまとめています。
まずは親会社の取締役会規程の別表と、つくる予定の子会社の定款案を机に並べてみてください。親会社の側で議案にするか、子会社の側で取締役会を置くかが決まれば、議事録の様式と役員の人数も自然に決まります。判断に迷う点は、決議の要否なら顧問弁護士、登記の申請は司法書士に確かめるのが確実です。
この資料は役に立ちましたか
72人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 取締役会」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
海外子会社の管理規程や議事録など、設立後の管理事項を概観する。
- 企業グループ化と連結開示の進展を背景に、親会社取締役が子会社管理義務を負うかを論じた論文(2020年)。
- chuo-u.repo.nii.ac.jp
金融庁(旧大蔵省企業会計審議会):子会社及び関連会社の範囲の見直しに係る具体的な基準(案)
連結財務諸表で子会社・関連会社を判定する支配力基準・影響力基準の具体的な内容を示した1998年の公表資料。
disclosure2dl.edinet-fsa.go.jpクリフォードチャンス|会社法改正:親子会社(多重代表訴訟等)
2014年会社法改正で新設された多重代表訴訟など、親子会社に関する改正点を解説する資料。
cliffordchance.com を開く株主総会・取締役会議事録の作成義務、押印や電子署名の要否、登記の添付書面としての扱いを司法書士が解説。
| 子会社を設立するメリットは?手続き方法や注意点(freee) |
|---|
| 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している |
bengo4.com
参考
Wikibooks:会社法施行規則第101条
- 行政書士試験の過去問:会社法・取締役(平成23年問39)
- 取締役会設置会社の業務執行取締役の選定など、取締役に関する会社法の規定を問う過去問と解説。
- gyosyo.info
税理士ドットコム:親会社と子会社間の貸付に関する議事録の必要性
親子会社間の借入れで取締役会議事録を作るべきか、税務の観点から税理士が回答した相談。
- 親会社の取締役は海外子会社の監査役を兼務できるか(日本の人事部 Q&A) — 100%出資の海外子会社で親会社取締役が監査役を兼ねられるかという相談に、専門家が回答している
- 新日本法規:会社法施行規則の新旧比較表 — 取締役会の議事録の規定を含む会社法施行規則の改正前後を比べた表。
- ドキュサイン:取締役会議事録の電子化の流れ — クラウド型の電子署名も取締役会議事録の作成で有効とした法務省の見解と、電子化の流れを紹介。
- 株式会社ダイブ:子会社設立に関するお知らせ(2025年) — 取締役会決議による子会社設立の適時開示。冒頭に「設立の目的」を置く実例。
- 日本監査役協会:会社法施行後における監査役監査の実践事例 — 取締役との意思疎通や子会社監査役との連携など、監査役監査の実践事例を調査した解説編。
- 短答条文・判例ライブラリー:会社法第362条 — 会社法362条(取締役会の権限等)の条文と、関連する短答式の過去問・判例を並べた学習サイト。
- 契約ウォッチ:取締役会議事録とは(書き方・記載例・電子署名) — 取締役会議事録の作成方法、記載例、押印義務、電子署名のルール、10年間の保管を会社法に沿って解説。
- 日本取引所グループ|親子会社法制に関する検討課題 — 親会社監査役の子会社調査権など、会社法の親子会社規定の変遷をたどる研究会資料(PDF)。