会計の棚|キャッシュフロー ・ 約10分
子会社設立とキャッシュフロー:出資・貸付・配当で親会社の資金はどう動くか
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(連結CFを作る会社は第3章以降を重点に) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資(合弁)は第5章で分ける |
| つくる先 | 国内(海外子会社は換算差額が加わる点のみ注記) |
想定している読み手
子会社の設立が決まり、資金計画とキャッシュ・フロー計算書への影響を経営会議の資料にまとめる経理・財務の担当者に向けた棚の入口です。出資の払込みから、設立後の運転資金、グループ内の配当までを一続きで見渡し、詳しい論点は個別の記事へ送ります。
子会社設立で親会社のお金はどこへ動くのか
子会社設立のキャッシュフローを考えるとき、最初に押さえたいのは、親会社の預金がどの時点で、どの名義の口座へ移るかです。発起設立で株式会社をつくる場合、会社法34条は、発起人が設立時発行株式の引受け後遅滞なく、出資に係る金銭の全額を払い込むよう定めています。親会社が発起人なら、この払込みが親会社から出ていく最初のまとまったお金になります。
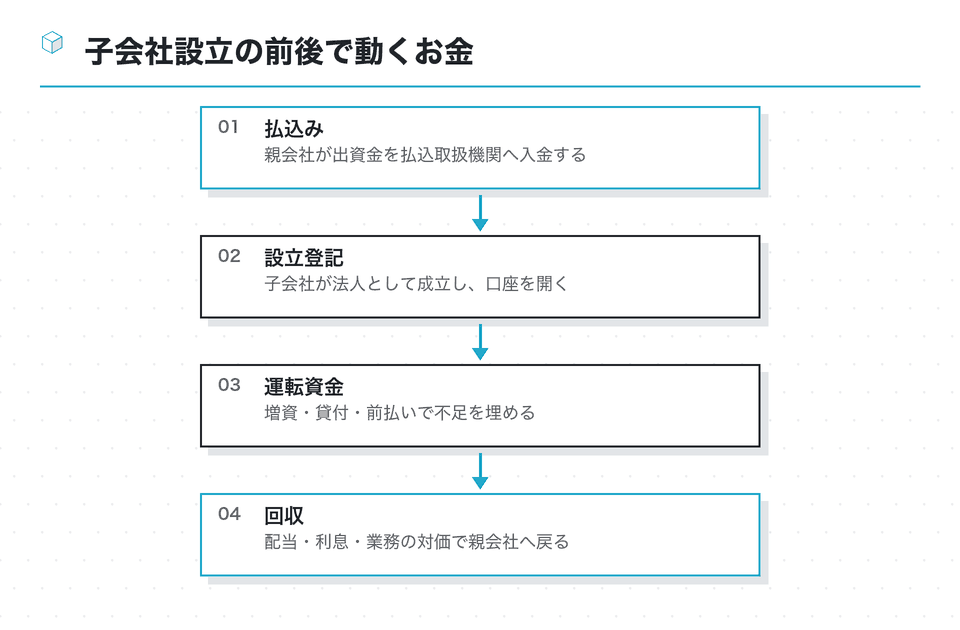
設立後の流れは、子会社の事業が軌道に乗るまでの運転資金と、軌道に乗ってからの回収に分かれます。不足を埋める手段には、増資、親会社からの貸付け、取引代金の前払いなどがあり、回収の手段には配当、利息、経営指導料や業務委託料といった対価があります。どの手段を選ぶかで、親会社と子会社それぞれの決算と税務の扱いが変わります。
資金計画をつくる段階では、この四つの段階ごとに「いつ・いくら・どの名目で」を表にしておくと、取締役会の資料や銀行への説明にそのまま使えます。資本金の額そのものの決め方は「子会社設立 資本金」の棚、出資の仕訳は「子会社設立 仕訳」の棚で扱っており、このカテゴリーでは資金の流れと表示に絞ります。
上場会社と非上場会社では、この表の使い道が少し違います。上場会社では、連結のキャッシュ・フロー計算書に子会社設立がどう表れるかを、決算短信や有価証券報告書の記載まで見通して準備する必要があります。非上場の親会社では、外部への開示よりも、金融機関との約束(財務制限条項など)に子会社への資金移動が触れないかを先に確かめることが多いはずです。どちらの場合も、払込みの日付と金額は、設立登記の日程と合わせて一つの表で管理しておくと、決裁と送金の段取りが食い違いません。
親会社の個別キャッシュ・フロー計算書での出資の表れ方
親会社が単体の資金収支表を作るなら、子会社への払込みは「株を買うために出ていったお金」として扱います。単体の計算書のルールである財務諸表等規則の114条は、投資のためのお金の出入りを、取引の種類ごとに総額で、中身が分かる名前を付けて並べるよう求めています。株式の取得や貸付けは、この投資の欄に入る代表的な取引です。
| 親会社の動き | 個別の計算書で表れる区分 | 確かめること |
|---|---|---|
| 子会社への出資の払込み | 投資活動(株式の取得による支出) | 科目名を監査人と合わせる |
| 子会社への貸付け | 投資活動(貸付けによる支出) | 返済期日と利率の契約 |
| 子会社からの配当の受取り | 選んだ方法で営業活動か投資活動 | 毎期同じ方法を続ける |
一例。科目名と区分は会社の会計方針と監査人の判断で決まる(2026年10月18日確認)
ここで気をつけたいのは、少額の出資でも科目を一括にしてよいかどうかです。同条ただし書きは、少額で一括表示が適当と認められるものは一括して記載できるとしています。設立時の出資が親会社の規模に比べて小さいなら一括の余地がありますが、判断は会計方針と監査人の意見に従ってください。
非上場で金融商品取引法の開示義務がない親会社では、そもそもキャッシュ・フロー計算書の作成が求められないこともあります。その場合でも、銀行や社内の経営会議に出す資金繰り表には、子会社設立に伴う支出を他の投資と区別して載せておくと、後の説明が楽になります。
払込みの名義にも注意が要ります。親会社が発起人として払い込むのに、実際の送金を役員個人の口座から行ってしまうと、誰の出資なのかの説明が複雑になります。設立の段取り表には、払込みをする口座の名義と、払込みを証明する書面をだれが用意するかまで書いておくと安全です。
連結では親会社と子会社の間のお金は消える
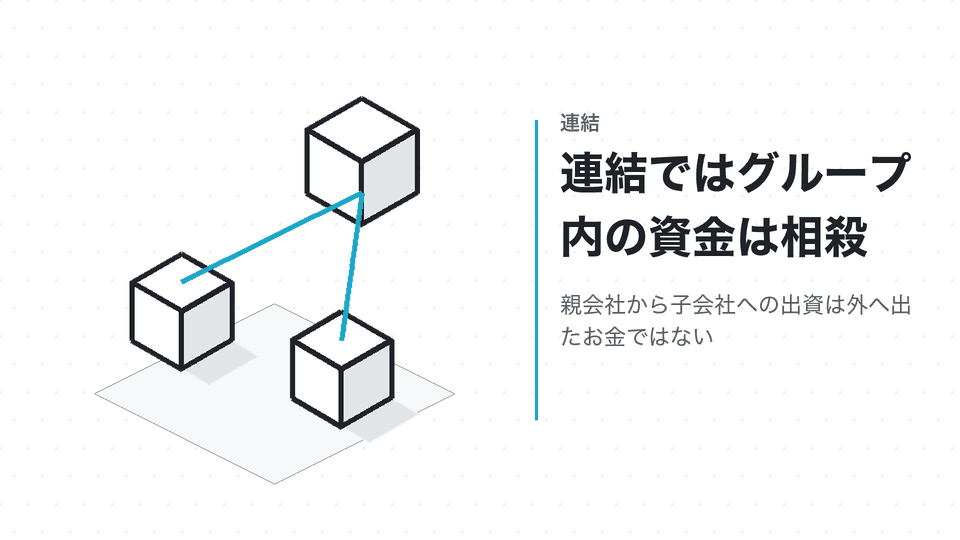
グループ全体の数字を作る親会社では、話がもう一段変わります。企業会計基準委員会の移管指針第6号は、グループ会社どうしのお金のやりとりは、全体の資金収支表をつくる際に打ち消し合わせる、という考え方を19項で示しています。新しい子会社への払込みも、グループ全体から見れば財布を左のポケットから右のポケットへ移しただけのお金です。
親会社の個別の計算書
- 子会社への出資は投資活動の支出
- 子会社への貸付けも投資活動の支出
- 子会社からの配当は受取額として載る
連結の計算書
- グループ内の出資は相殺消去される
- グループ内の貸付けも相殺消去される
- 子会社が外部へ払った分だけが残る
このため、子会社を新規に設立しただけでは、連結のキャッシュ・フローに大きな支出は表れないのが通常です。表れるのは、設立された子会社がその資金で設備を買ったり、人を雇って給与を払ったりして、グループの外へお金を出したときです。設立直後の連結キャッシュ・フローを読むときは、親会社の個別の数字との差がどこから来ているかを、この相殺消去の考え方で説明できるようにしておきます。
いつから子会社の数字が加わるかについては、同じ指針の21項が手がかりになります。連結に入れた時点から後の資金の動きを足し、損益を足し始めた時点とそろえる、という考え方です。期の途中に新会社を立ち上げたなら、立ち上げ後の月の分だけが加わります。
海外に子会社を設立した場合は、外貨建ての資金を円に換算する差額が加わります。連結財務諸表規則83条は、換算差額を独立した区分として設けるよう定めており、国内の子会社とは表の行が一つ増えると考えておくと、資料を準備しやすくなります。
「子会社株式の取得による支出」はどんなときに出てくるか
上場会社の資金収支表を見ていると、投資の欄に、子会社の範囲が変わったことを示す長い名前の行が載っていることがあります。根拠は連結財務諸表規則89条です。外部の会社を買い取って新たにグループに入れた(あるいは手放した)ときのお金を、他の投資と混ぜずに独立した一行で見せるための規定です。
この科目が典型的に出てくるのは、すでに存在する他社の株式をグループの外の株主から買い、新たに連結子会社にした場面です。お金がグループの外へ出ていくので、相殺消去されずに残ります。一方、親会社がゼロから子会社を設立する場面は、前の章のとおりグループ内の資金移動なので、同じ科目にはならないと考えるのが自然です。ただし、表示の判断は個々の取引の形で変わるため、監査人と事前に確かめてください。
新しく子会社を設立するのか、既存の会社を買って子会社にするのかは、経営判断としても大きな分かれ目です。設立なら時間はかかるものの、取得の対価としてグループ外へ出ていく資金はありません。買収なら事業を早く手に入れられる代わりに、対価の支払いが連結の投資活動にそのまま表れます。二つの選択肢を比べる資料では、この資金の出方の違いも一行加えておくとよいでしょう。
この見出しを詳しく:子会社株式の取得による支出連結範囲の変更を伴う子会社株式の取得による支出の意味と、新規設立との違い
支出額は取得価額そのものではなく、取得した子会社が持っていた現金及び現金同等物を差し引いた純額で表すことや、注記で開示する内訳については、子会社株式の取得による支出の読み方で、条文と実務指針の設例をもとに確かめています。
合弁で設立するなら、相手先の払込みは財務活動に表れる
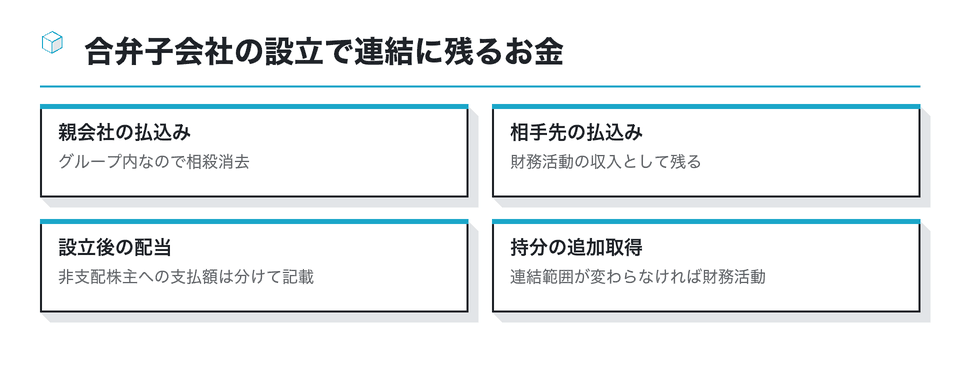
他社と組んで新会社を立ち上げる場合、相手先が入れたお金は、グループの外から入ってきた資金です。移管指針第6号は、親会社以外の株主(非支配株主)が増資に応じて払い込んだ額を、資金調達の欄に独立した行として示すよう求めており、その設例にも相手先の払込みを収入として掲げた行があります。
どの会社を連結に含めるかについて、企業会計基準第22号は子会社を原則として全部含める立場です。出資比率が過半に届くか、実質的に支配しているかで、合弁の会社が子会社になるか関連会社にとどまるかが分かれ、資金収支表への表れ方も違ってきます。出資比率の案を固める前に、経理と監査人で判定を済ませておいてください。
合弁の契約では、追加の資金が必要になったときに各株主がどの割合で出すかを決めておくことが多いはずです。その取り決めは、将来の財務活動の収入と、親会社の投資活動の支出の両方を左右します。株主間契約の資金条項は、法務だけでなく経理にも回覧しておくと安心です。
合弁の新会社が利益を配る段階になると、相手先に払う配当は、グループの外へ出るお金として資金調達の欄に別建てで載ります(移管指針第6号22項)。連結の資金計画では、毎年決まって出ていく項目として見込んでおきます。
設立後の運転資金:増資・貸付・前払いの選び方
設立した子会社がすぐに黒字になるとは限りません。親会社が運転資金を出す方法は、大きく増資と貸付けに分かれます。増資なら子会社の資本が厚くなり返済の必要はありませんが、資本金の額によって子会社の税務上の区分が変わることがあります。貸付けなら返済と利息の約束が生まれ、資金が戻る道筋がはっきりします。
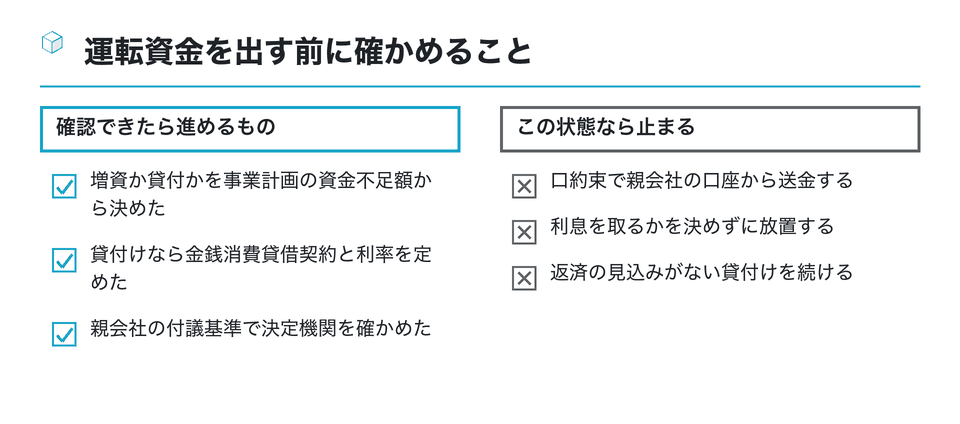
税務の面で気をつけたいのは、利息を取らない貸付けや、通常より低い利率での貸付けです。法人税基本通達9-4-2は、業績不振の子会社等の倒産を防止するためにやむを得ず行われ、合理的な再建計画に基づくものである等、相当な理由があると認められる無利息貸付け等は寄附金の額に該当しないとしています。裏を返すと、相当な理由がなければ、免除した利息が寄附金と扱われるおそれがあります。
設立直後の子会社に低い利率で貸す判断そのものが直ちに問題になるとは限りませんが、利率を決めた理由を記録に残しておくことが大切です。子会社への支援全般の税務は「子会社設立 税務」の棚で扱っています。
前払いで支える方法もあります。親会社が子会社へ発注する業務の代金を先に払えば、子会社の手元資金は厚くなります。ただし、前払いは取引の実態に見合う範囲にとどめ、契約書の支払条件とそろえておくことが前提です。実態のない前払いは、名目を変えた資金援助と受け取られかねません。
親会社が赤字でも子会社が黒字だとどうなるか
関連する質問に「親会社が赤字でも子会社が黒字だとどうなる?」があります。キャッシュフローの面では、子会社が稼いだお金は子会社の口座にあり、親会社が使うには配当や貸付けの形で戻してもらう必要があります。親会社の資金繰りが苦しいからといって、子会社の預金を自由に使えるわけではありません。
税の面では、法人税は会社ごとに申告するのが原則なので、子会社は黒字の分の法人税を納め、親会社の赤字は親会社の中で繰り越されます。国税庁 No.5900 のグループ通算制度を選べば、完全支配関係にある法人の間で損益通算の調整が行われますが、それは制度を選んだ場合だけで、承認の手続きや時価評価などの論点も伴います。
この見出しを詳しく:親会社 赤字 子会社 黒字親会社が赤字・子会社が黒字のときの資金・損益・税の見方
通算を選ばない場合と選ぶ場合で何が変わるのか、配当で資金を戻すときの受取配当の扱いはどうなるのかは、親会社が赤字で子会社が黒字のときの整理にまとめています。
子会社を設立する前の段階でこの組み合わせを想定しておく意味は、資金を戻す経路を先に決めておける点にあります。配当で戻すのか、貸付けの返済で戻すのか、業務の対価で受け取るのかを決めておけば、親会社の資金繰りが苦しい時期にも、根拠のある方法で資金を動かせます。
まとめ:設立前に資金の流れを一枚の表にする
子会社設立のキャッシュフローは、払込み、運転資金、回収の三つの流れで捉えると整理しやすくなります。親会社の個別のキャッシュ・フロー計算書では、出資も貸付けも投資活動の支出として表れます。連結では、親会社と子会社の間のお金は相殺消去され、グループの外へ出た分と外から入った分だけが残ります。
この棚の記事は、キャッシュフローの表示を会計の基準と規則から確かめる記事と、親会社と子会社の業績が逆向きになったときの資金と税を扱う記事の二本です。どちらも、設立の準備段階で読んでおくと、決算の時期に慌てずに済みます。
- 払込み・運転資金・回収の時期と金額を表にする
- 個別と連結で、それぞれどの区分に表れるかを書き添える
- 合弁なら相手先の払込みと追加出資の取り決めを確かめる
- 無利息・低利の貸付けは理由を記録する
- 表示の判断は監査人、税務の判断は税理士に確かめる
連結財務諸表規則や実務指針の文言は改正されることがあります。このページは2026年10月18日に原文を確認した内容です。資金の流れが固まったら、出資の仕訳は「子会社設立 仕訳」の棚、設立費用の負担は「子会社設立 費用」の棚で続きを確かめてください。
設立予定の子会社について、払込みから最初の配当までの資金の動きを月ごとに書き出し、親会社の個別と連結でそれぞれどう表れるかを横に並べてみてください。表示の判断は会計監査人や公認会計士に、貸付けの利率や支援の税務は税理士に、設立の決議の前に確かめておくと資料の手戻りが減ります。
この資料は役に立ちましたか
54人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 キャッシュフロー」「子会社設立 キャッシュフロー」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
連結キャッシュ・フロー計算書の構成と作り方、読み解く際のポイントを解説している
- 子会社株式の売却で連結範囲から外れる場合の連結キャッシュ・フロー計算書の表示をQ&Aで説明
- ey.com
連結キャッシュ・フロー計算書作成に関する実務ポイント 第2回 連結追加に伴うキャッシュ・フロー|税研
子会社の新規設立や取得で連結範囲に加わったとき、どの時点からCFを取り込むかを解説した連載
zeiken.co.jpグループ通算制度の概要と適用判断|鮎澤パートナーズ
グループ通算制度の仕組み、連結納税との違い、適用する場合のメリット・デメリットを税理士が解説
ayusawa-partners.jp を開く非上場株式の評価で使う純資産価額方式の計算方法と注意点を図解で説明している
| 盛岡市|資本関係・人的関係について |
|---|
| 会社法の子会社等・親会社等と役員の定義を、入札参加の制限に当てはめて説明した資料(PDF)。 |
houmukyoku.moj.go.jp
参考
税理士相談Q&A by freee
- 【例文あり】プレスリリースの書き方とは?テンプレートと配信のコツ(CREX)
- プレスリリースの構成と書き方のコツを、そのまま使える例文やテンプレートとともに説明している
- crexgroup.com
100%子会社の機関設計(大和総研)
親会社が子会社を新設する際に定款で定める機関の類型を比べ、100%子会社に合う機関設計を検討している
- 取締役会非設置親会社が子会社を設立するとき(増田司法書士事務所) — 取締役会のない親会社が子会社を設立するとき、どの機関で決めるかと登記実務での扱いを司法書士が説明している
- 子会社の財務改善や資産状態の悪化 −DESと株式評価損−(東京税理士界) — 債権を現物出資するDESで取得した子会社持分の評価損が認められるかを、裁決をもとに紹介している
- 子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人) — 子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- 出資金の勘定科目とは?仕訳方法やメリット・デメリット|弥生 — 出資金の勘定科目の意味と貸借対照表上の区分、出資・返還時の仕訳を示した会計ソフト会社の記事
- 関係会社特例を活用すれば子会社の法定雇用率も達成(静岡県 PDF) — 特例子会社とグループ適用で、グループ全体の障害者雇用を進める考え方を例で示している
- 特例子会社制度とは - 発達障害情報のポータルサイト — 障害者雇用率制度の中の特例子会社制度について、発達障害の情報ポータルが概要を紹介している
- 弁護士ドットコム「株主総会 書面決議」の法律相談一覧 — 株主総会の書面決議(決議の省略)の進め方についての相談と回答の一覧
- 株式会社の機関設計(ひとでき) — 株式会社で選べる機関の組み合わせと、それぞれの特徴を説明している