総論の棚|やること ・ 約10分
子会社設立でやること一覧:親会社の経営企画・法務・経理・人事・総務の分担
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を基本に、上場会社は追加のやることを別の見出しで |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人) |
| つくる先 | 国内の株式会社(発起設立) |
子会社設立のやることは、親会社の部署ごとに分けると漏れにくい
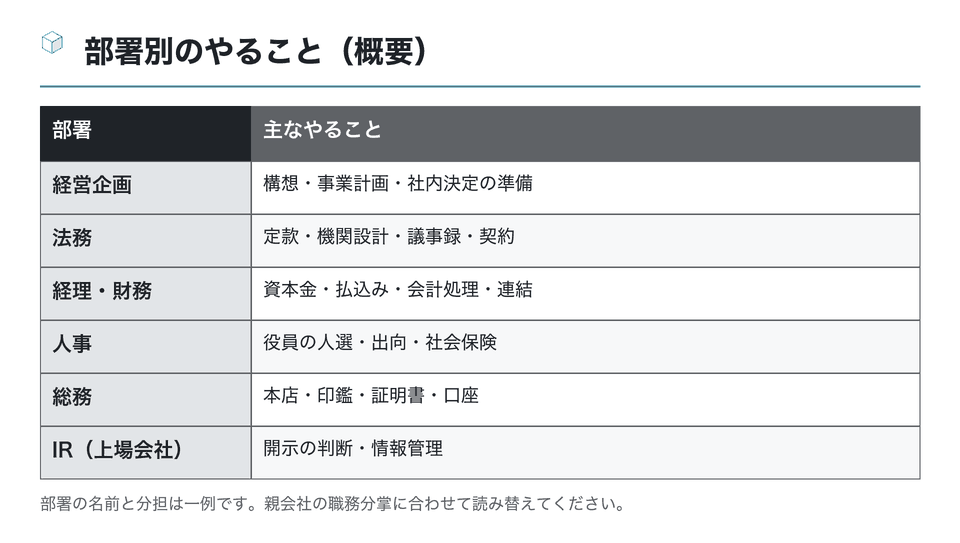
子会社設立でやることを一枚の作業リストにまとめると、項目が数十に及びます。上から順に片付けようとすると、誰の担当か曖昧な項目が残りがちです。親会社の中で実際に手を動かすのは複数の部署なので、やることは部署ごとの列に分け、手続きの順番は行で表すと、担当の抜けと順番の取り違えを同時に防げます。
手続きの骨格は、法務省の「株式会社の設立手続(発起設立)について」が示すとおり、発起人による定款の作成と認証、出資の履行、設立時役員の選任、設立の登記という並びです。この骨格に、親会社ならではの社内決定、会計処理、人事、開示を重ねたものが、親会社の担当者にとってのやること一覧になります。
部署が少ない親会社では、やることの一覧をどう使えばよいですか。
経営企画と法務を同じ人が兼ねているなど、列が一人に集まる会社も多いはずです。その場合も列は分けたままにし、同じ名前が何列にも入っていることを見える形にしておきます。一人に作業が集中する時期が表から読み取れれば、司法書士や税理士に早めに任せる作業を選ぶ材料になります。
同じ作業を二つの部署が別々に進めてしまうこともよく起きます。たとえば資本金の額は経営企画が事業計画から、経理が出資の承認額から考えるので、どちらが決めるのかを最初に決めておきます。以下では、部署ごとのやることを順に見ていきます。
経営企画のやること:目的と事業計画を固め、社内決定の議案をつくる
経営企画が最初にやることは、子会社をつくる目的を言葉にし、新会社の事業計画の素案をつくることです。親会社の取締役会や経営会議に諮るとき、目的と数字が揃っていないと議論が前に進みません。商号・本店・資本金・役員・決算期といった概要も、経営企画が一枚の資料にまとめて関係部署に配ります。
- 子会社で行う事業と、親会社に残す事業の線を引く
- 3年程度の事業計画と資金計画の素案をつくる
- 親会社の付議基準に照らして、どの会議体で決めるかを確かめる
- 議案と説明資料をつくり、会議日と提出期限を押さえる
どの会議体で決めるかは、親会社の取締役会規程の付議基準と、会社法362条4項の「重要な財産の処分」「重要な業務執行」に当たるかどうかで判断します。BUSINESS LAWYERS の「重要な業務執行とは?」は、重要な財産の処分に当たるかを判断する際に考慮される要素(財産の価額、会社の総資産に占める割合、保有目的、処分行為の態様、会社における従来の取扱いなど)を紹介しています。出資額だけで機械的に決めず、事業の位置づけも含めて法務と検討します。
経営企画が持っておく資料
新会社の概要の一覧、事業計画の素案、付議基準の該当性を検討したメモ、会議日程。ほかの部署はこの資料を起点に動くので、改訂したら版の日付を付けて配り直します。
法務のやること:定款の記載事項と機関設計、議事録をそろえる
法務のやることの中心は定款です。会社法27条は、定款に必ず記載する事項として、目的、商号、本店の所在地、設立に際して出資される財産の価額またはその最低額、発起人の氏名または名称及び住所を挙げています。親会社が発起人なら、発起人の欄には親会社の名称と本店を書きます。
| 法務のやること | 親会社として確かめる点 |
|---|---|
| 定款の案の作成 | 子会社の目的が親会社の目的の範囲に入っているか |
| 機関設計の決定 | 取締役会・監査役を置くか、役員の人数 |
| 親会社の議事録・決裁書 | 設立を決めた日付と内容 |
| 公証役場とのやり取り | 事前確認への対応、実質的支配者の申告 |
| 親子間の契約 | 業務委託・出向・商標の使用などの契約書 |
定款の作成と登記の申請を専門家に依頼する場合も、内容の判断は親会社が行います。
見落とされやすいのが親子間の契約です。子会社が親会社の商号やブランドを使う、親会社の従業員が子会社の業務を手伝う、親会社のシステムを子会社が使う、といった関係は、設立の日から発生します。契約書の締結を設立後に回すと、その間の取引の条件が曖昧になるため、設立の準備と並行して案をつくっておきます。
定款の論点は定款の棚、決議と議事録は取締役会の棚で詳しく扱っています。法務のやることは書類が多いぶん、どの書類を誰が押印するかの一覧を早めにつくっておくと、親会社の代表者印の手配で詰まりません。
経理・財務のやること①:資本金の額を決め、払込みを段取りする
経理・財務の最初のやることは、資本金の額の検討です。会社法445条1項は、資本金の額を設立に際して株主となる者が払い込んだ財産の額とし、同条2項・3項で、その2分の1を超えない額は資本金とせず資本準備金にできるとしています。親会社が出す金額のうち、どれだけを資本金にするかは、子会社の信用、税負担、将来の配当の考え方に関わります。
資本金の額は、設立の手続きの費用にも影響します。法務省の案内では、株式会社の設立登記の登録免許税額は資本金の額に1000分の7を乗じた額で、15万円に満たないときは1件につき15万円です。日本公証人連合会の案内では、定款の認証手数料は資本金の額等が100万円未満なら3万円、100万円以上300万円未満なら4万円、それ以外は5万円とされています(いずれも2026年10月時点の案内)。
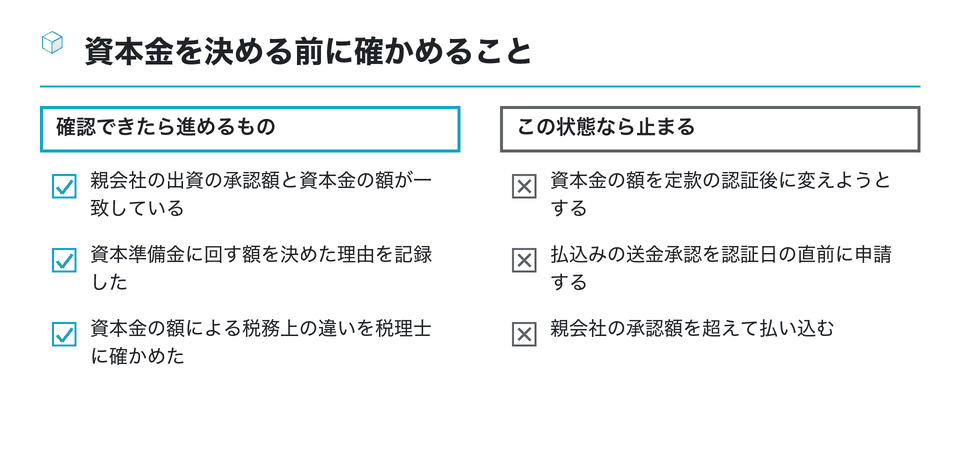
払込みは発起人である親会社が行うので、送金の承認経路と日付の段取りも経理のやることです。資本金の詳しい決め方は資本金の棚、設立にかかる費用の扱いは費用の棚にまとめています。
経理のやること②:親会社と子会社の会計処理、連結の範囲を確かめる
払込みが済むと、親会社と子会社の両方で会計処理が発生します。ここでは親会社の処理と子会社の処理を別の表に分けて、仕訳の一例を示します。実際の勘定科目や処理は、各社の会計方針と監査人・税理士の意見で決めてください。
| 親会社の仕訳(一例) | 借方 | 貸方 |
|---|---|---|
| 出資金の払込み | 子会社株式(関係会社株式) | 現金預金 |
親会社の側の一例です。設立費用を親会社が負担した場合の扱いは別に検討が要ります。
| 子会社の仕訳(一例) | 借方 | 貸方 |
|---|---|---|
| 払込みを受けたとき | 現金預金 | 資本金(と資本準備金) |
| 設立の費用を支払ったとき | 創立費など | 現金預金 |
子会社の側の一例です。創立費を費用とするか繰延資産とするかは会計方針によります。
連結財務諸表を作る親会社では、新しい子会社を連結の範囲に含めるかの確認もやることに入ります。企業会計基準第22号は、親会社は原則としてすべての子会社を連結の範囲に含めるとし、重要性の乏しい子会社は連結の範囲に含めないことができるとしています。どちらに当たるかの判断は監査人と相談し、設立の月から連結のパッケージをどう集めるかを子会社の経理と決めておきます。仕訳の詳しい論点は仕訳の棚で扱っています。
人事のやること:役員の人選、出向の取決め、社会保険の準備
人事のやることは、子会社の役員に誰を就けるかの調整から始まります。親会社の役員が兼任するのか、従業員を出向させるのか、外部から招くのかで、必要な手続きと契約が変わります。社長を親会社から出すときの考え方は流れの棚の子記事で詳しく扱っています。
- 役員の人選
- 候補者の打診、就任承諾書と印鑑証明書の依頼
- 出向の取決め
- 出向契約、給与の負担割合、就業規則と出向規程の確認
- 労働条件
- 子会社の就業規則・賃金規程を親会社のものを基につくるか
- 社会保険
- 子会社として新規適用届を出す準備
社会保険は、設立の直後に期限がくる手続きの一つです。日本年金機構の案内では、厚生年金保険と健康保険の「新規適用届」は、事業所が加入すべき要件を満たした場合に事業主が提出するもので、提出時期は「事実発生から5日以内」とされています(2026年10月18日確認)。届出の手順そのものは設立後の手続きを扱う担当の領域ですが、人事のやることとしては、設立日と最初の役員報酬・給与の支払日を子会社の担当者に伝え、期限を見落とさない体制をつくるところまでを受け持ちます。
子会社の従業員を新たに採用する場合は、労働保険の手続きや雇用契約書のひな形も必要です。親会社の人事制度をそのまま使うのか、子会社独自の制度にするのかは、設立前に方針だけでも決めておきます。親会社の制度を流用する場合でも、子会社が別の法人である以上、就業規則の届出や労使協定は子会社として整える必要がある点を、人事の作業リストに入れておきます。
総務のやること:本店の確保、印鑑、証明書、口座の準備
総務のやることは、子会社が実際に動き出すための物と場所の準備です。本店の所在地は定款に書く事項で、定款の認証を受ける公証人や登記を申請する法務局の管轄もここで決まります。親会社の事務所の一角を本店にするなら、賃貸借契約で転貸や同居が認められているかを確かめます。
- 本店の所在地を確保し、郵便物の受取りの段取りを決める
- 子会社の代表者印をつくり、印鑑届書を準備する
- 役員個人と親会社の証明書を、使う日から逆算して取得する
- 設立後に法人口座を開設するための書類を確かめる
- メールアドレス・ドメイン・社内システムのアカウントを用意する
印鑑届書については、法務局の「株式会社設立登記申請書(取締役会設置会社の発起設立)」のページが、市町村に登録済みの印鑑を押印し、その印鑑証明書(作成後3か月以内のもの)を添付する必要がある旨を案内しています。印鑑の発注や証明書の取得は短期間でできる作業ですが、期限のある書類なので、取る日を早めすぎないようにします。
口座の開設は、登記の完了後に登記事項証明書などを持って申し込むのが一般的で、金融機関によって必要書類や審査の期間が異なります。親会社の取引銀行に事前に相談しておくと、子会社の事業開始日に間に合わせやすくなります。
上場している親会社が加えるやること:開示の判断と情報管理
上場会社では、ここまでのやることに開示と情報管理が加わります。日本取引所グループの「適時開示が求められる会社情報」は、決定事実の一つとして「子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項」を、また「新たな事業の開始」を挙げています。子会社の設立は前者に当たりうるので、IR担当は基準への当てはめを行い、開示が必要なら決定の時点に間に合うように開示文を準備します。
IR・開示担当のやること
- 軽微基準に当てはめる見込み数値を集める
- 開示文の案と承認経路を用意する
- 開示した日程と実際の設立日を照合する
法務・総務のやること
- 計画を知る人の範囲を記録する
- 未公表のうちの社外への共有を止める
- インサイダー取引規制に関する社内規程を周知する
非上場の親会社でも、取引先や金融機関、従業員に子会社の設立をいつ・誰が伝えるかは決めておくべきやることです。親会社の主要な取引を子会社へ移す場合は、契約の相手方への連絡と同意の取得が必要になることもあるため、営業部門の列を一つ足して管理します。
未公表の子会社設立の計画は、インサイダー取引規制の重要事実に当たりうる情報です。計画を知っている役職員が自社株を売買しないよう、社内規程に従って管理し、該当性で迷う点は弁護士に確認します。開示の詳しい論点は適時開示の棚で扱っています。
まとめ:部署のやることを手続きの流れに重ねて一覧にする
子会社設立でやることは、経営企画・法務・経理財務・人事・総務、上場会社ならIRの列に分け、構想・社内決定・定款・出資・登記・設立後という行に並べると、一枚の表で見渡せます。手続きの順番そのものは子会社設立の流れ、全体の日数の見込み方は子会社設立の期間で確かめてください。表の列と行は、親会社の組織や子会社の規模に合わせて増やしたり減らしたりしてかまいません。
- 経営企画:目的と事業計画、付議基準の確認、議案
- 法務:定款の記載事項、機関設計、議事録、親子間の契約
- 経理・財務:資本金と資本準備金、払込み、仕訳、連結の範囲
- 人事:役員の人選、出向契約、社会保険の準備
- 総務:本店、印鑑と印鑑届書、証明書、口座
- 上場会社:開示の判断と未公表情報の管理
設立のあとには、国税庁の「内国普通法人等の設立の届出」の案内にある法人設立届出書(法人設立の日以後2月以内)をはじめ、子会社として出す届出が続きます。届出の手順は設立後の手続きを扱う担当の領域なので、ここでは子会社の担当者に期限の一覧を渡すところまでを親会社のやることとして書いておきます。
親会社の担当者の方へ
まずは上の部署別の表を自社の組織名に置き換えて、各列の先頭に担当者の名前を書き込んでみてください。名前の入らない列があれば、そこが割り振りの抜けです。定款と登記は司法書士に、資本金と会計・税務は税理士や監査人に、開示の判断は弁護士に、それぞれ早めに確かめておくと作業が止まりません。
この資料は役に立ちましたか
64人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 やること」「子会社設立 やること」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
ケイマン諸島で子会社を設立する場合の手順や、現地で人を雇う際の注意点を紹介する国別ガイド
- 親会社の印鑑証明書や登記事項証明書、社内決議など、子会社設立で親会社側が用意する書類を整理している
- corporate.ai-con.lawyer
子会社はどのように設立するのか?メリットとデメリットを紹介(タナベコンサルティング)
子会社設立の発起設立と会社分割の違いや税制上の利点を、コンサルティング会社が説明している
tanabeconsulting.co.jp子会社とは?種類や設立するメリット・デメリット、会計のポイント|マネーフォワード
子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
biz.moneyforward.com を開く子会社の登記に関する相談と弁護士の回答の一覧。
| 【税理士が解説】子会社の設立手順とメリット・デメリットを詳しく解説 |
|---|
| 子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している |
superavit.tax
参考
100%出資の子会社設立に伴う人事関連手続きに関して(日本の人事部)
- 子会社を設立するメリットは?手続き方法や注意点(freee)
- 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
- freee.co.jp
子会社の事業目的は親会社と重複している必要がある?子会社設立時の事業目的の決定について解説(司法書士事務所)
子会社の事業目的を親会社と合わせる必要があるかを、設立時の目的の決め方とあわせて説明している
- 子会社・関連会社設立~別会社設立のメリットと、別会社を設立する場合に①子会社にするべきか②社長出資で設立するべきか — 別会社を設ける利点と、親会社が出資する子会社にするか社長個人の出資にするかの選び方を説明している
- 子会社を設立するメリット・デメリットは?手続き手順やバーチャルオフィスの活用方法もご紹介(GINZA PLUS) — 子会社設立の概要と利点・欠点、設立手順、バーチャルオフィスの使い方を説明している
- 子会社を設立するメリット・デメリットを徹底解説!(ARDOR税理士事務所) — 事業や部署を独立させる子会社の設立について、利点と欠点を税理士事務所が説明している
- 子会社設立のメリットはどこにある?デメリットと設立の流れ(M&A総合研究所) — 事業や部署を独立させる子会社設立の効果と欠点、会社に与える影響、設立までの手順を順に解説している
- Kaizen CPA:香港の子会社と支店の違い(PDF) — 子会社が独立した法的地位を持つ点など、支店より子会社を優先する理由を整理した資料。
- 事業会社における子会社設立の際の留意点(ロジット・パートナーズ) — 新規事業のために子会社を設立する事業会社が、事前に検討すべき課題や論点を整理している
- 子会社の設立(名古屋会社設立起業サポート) — 税理士・司法書士・社労士の共同事務所が、子会社を設立するときの要点を案内している
- 自社の事業を子会社化するメリット・デメリットとは?(Indeed) — 自社事業の全部または一部を別会社へ移す子会社化の方法と、人事・経営面の利点と欠点をまとめている