開示の棚|臨時報告書 ・ 約11分
子会社設立と臨時報告書:特定子会社の判定、提出要件、適時開示との違い
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 有価証券報告書を提出する親会社(上場会社が中心。非上場の提出会社も含む) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内(海外子会社も同じ物差しで判定) |
この記事が役に立つ人
有価証券報告書を提出している親会社で、開示や決算の実務を受け持つ経理・IR・法務の担当者に向けたページです。取締役会で子会社の設立が議題に上がったとき、東証の適時開示とは別に金融商品取引法の臨時報告書が要るのかを、条文の言葉で判断できるようにまとめています。
臨時報告書とは:関係するのは有価証券報告書を出す親会社
最初に確かめるのは、親会社が臨時報告書の提出義務を負う会社かどうかです。金融商品取引法24条の5第4項は、臨時報告書を出す会社を「第二十四条第一項…の規定による有価証券報告書を提出しなければならない会社」と書いています。つまり、有価証券報告書を毎年出している会社だけが対象で、そうでない親会社は子会社をいくつ設立しても臨時報告書とは無縁です。
上場会社はほぼ例外なく有価証券報告書を提出しているので、この記事の中心は上場している親会社になります。ただし、上場していなくても、過去に有価証券届出書を出して株式を募集したことがある会社などは、有価証券報告書の提出を続けていることがあります。非上場だから関係ない、と決めつけず、自社が提出会社に当たるかを最初に確認してください。
臨時報告書を検討する親会社
- 上場している株式会社
- 非上場でも有価証券報告書を提出している会社
- EDINETで毎年の有報を出している会社
臨時報告書の検討が不要な親会社
- 有価証券報告書の提出義務がない非上場会社
- オーナー企業で株主が限られている会社
- 会社法の計算書類だけを作る会社
臨時報告書は、条文上「遅滞なく」内閣総理大臣に提出する書類で、実際の提出先は財務局長等です。提出された書類は EDINET で公衆の縦覧に供されるため、子会社の設立が投資家の目に触れる経路は、取引所の適時開示と、この法定開示の二本立てになります。
提出義務の有無が分かったら、次は「子会社の設立がどの提出事由に当たるか」です。開示府令19条2項には多くの提出事由が並んでいますが、子会社をつくる場面で関係するのは、ほとんどの場合「特定子会社の異動」です。親会社の経営企画が設立の方針を固めた段階で、開示担当にこの判定を回しておくと、取締役会の当日に慌てずに済みます。
臨時報告書の提出要件:子会社の設立は「特定子会社の異動」で見る
開示府令19条2項3号は、提出会社の特定子会社の異動を「当該提出会社の特定子会社であつた会社が子会社でなくなること又は子会社でなかつた会社が当該提出会社の特定子会社になること」と定義しています。新しく子会社を設立する場合は、後ろ半分の「子会社でなかった会社が特定子会社になる」に当たるかどうかを見ます。
ここで大切なのは、設立する会社が単なる子会社では足りず、特定子会社に当たって初めて臨時報告書の提出事由になるという点です。小規模な子会社をつくるだけなら、特定子会社の基準に届かず、臨時報告書は要らないという結論になることもよくあります。
子会社に当たるかどうかの判定は、親会社の出資比率と役員の派遣などで決まります。100%子会社として設立するなら迷うことはありません。共同出資で議決権が半分前後になる場合は、会計の連結の範囲の判定とあわせて、子会社に当たるかを先に固めておく必要があります。
国内の子会社か海外の子会社かで、この判定が変わることはありません。海外に現地法人を設立する場合も、資本金の額などが基準に当たれば特定子会社の異動として臨時報告書の対象になります。外貨建ての資本金は円換算して比べることになるため、換算の方法を監査人と事前にすり合わせておくと安心です。
孫会社をつくる場合も考え方は同じです。条文は「提出会社若しくは連結子会社の業務執行を決定する機関により決定された場合」と書いているので、連結子会社がさらに子会社を設立すると決めたときも、その会社が提出会社の特定子会社に当たるなら臨時報告書の対象になりえます。グループ会社の新設を子会社側の取締役会で決める運用なら、親会社の開示担当へ情報が届く経路を決めておいてください。
特定子会社とは:3つの基準を設立の場面に当てはめる
特定子会社の中身は、開示府令19条10項に書かれています。三つの「特定関係」のどれか一つ以上に当てはまる子会社が特定子会社で、ひとつでも当たれば判定は終わりです。新しく子会社を設立するときに当てはめると、次の表のようになります。
| 基準 | 条文の物差し | 設立の場面での見方 |
|---|---|---|
| 取引高 | 提出会社に対する売上高または提出会社からの仕入高が、提出会社の仕入高または売上高の総額の10%以上 | 設立したばかりで取引実績がない場合は当たりにくい |
| 純資産 | 子会社の純資産額が提出会社の純資産額の30%以上(提出会社が債務超過の場合を除く) | 大型の出資をする場合に確認 |
| 資本金 | 子会社の資本金(出資)の額が提出会社の資本金の10%以上 | 設立時に最も当たりやすい |
2026年10月時点の開示府令19条10項の要旨。正確な文言は原文で確かめる
実務で一番引っかかりやすいのは、三つ目の資本金の基準です。親会社の資本金が比較的小さい会社では、子会社の資本金を数千万円にしただけで10%を超えることがあります。逆に、資本金の大きい親会社なら、相当な額を出資しても資本金の基準には届かないことがあります。
取引高の基準は、親会社から製造や販売を丸ごと移す子会社だと、設立から1〜2年で届くことがあります。設立の時点では当たらなくても、翌期以降に特定子会社に「なる」場面が来るので、事業計画の数字で先回りして見ておきます。
この見出しを詳しく:特定子会社 とは特定子会社とは何か:開示府令19条10項の3基準と、前提になる「子会社」の範囲
子会社の範囲の決め方(財務諸表等規則8条の支配力基準)、売上・仕入10%の計算の向き、純資産30%の基準が債務超過の親会社で外れる理由、特例子会社との取り違えなどは、特定子会社とは何かを条文から確かめる記事で一つずつ扱っています。
資本金の額を決める前に開示担当へ
子会社の資本金をいくらにするかは、運転資金や取引先の与信を見て決めることが多いはずです。その数字が親会社の資本金の10%に届くかどうかで、臨時報告書の要否が変わります。資本金案が固まったら、決議の前に開示担当で特定子会社の判定を済ませておきましょう。
提出の時期:決定した日から「遅滞なく」
開示府令19条2項3号は、特定子会社の異動が「当該提出会社若しくは連結子会社の業務執行を決定する機関により決定された場合」に臨時報告書を求めています。子会社の設立でいえば、親会社の取締役会などで設立を決めた時点が起点になり、登記によって子会社が成立する日を待つ必要はありません。
どの機関が「業務執行を決定する機関」に当たるかは、会社ごとの決め方によります。取締役会で子会社の設立を決議する会社なら取締役会の日、経営会議や代表取締役に委任している会社ならその決定の日、と読むのが自然です。形式上の最終決議の日だけでなく、実質的に決まった日がいつかも、社内で説明できるようにしておきます。
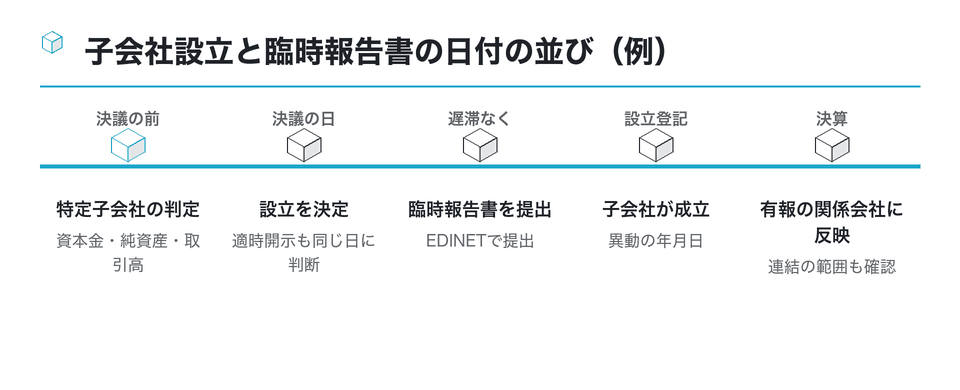
条文には、決定の段階で出していなかった場合に、実際に異動があった時点で提出するという書き方もあります(「異動があつた場合(…臨時報告書を既に提出した場合を除く。)」)。決定の時点で提出を済ませておけば、登記の日にもう一度出す必要はありません。
「遅滞なく」に何日以内という数字は条文にありません。決定した日の当日か翌営業日に提出する会社が多いようですが、自社の過去の提出実績と、監査法人・弁護士の意見を確かめて社内の目安を決めてください。
特定子会社の異動の様式:第五号の三様式とイ〜ニの記載事項
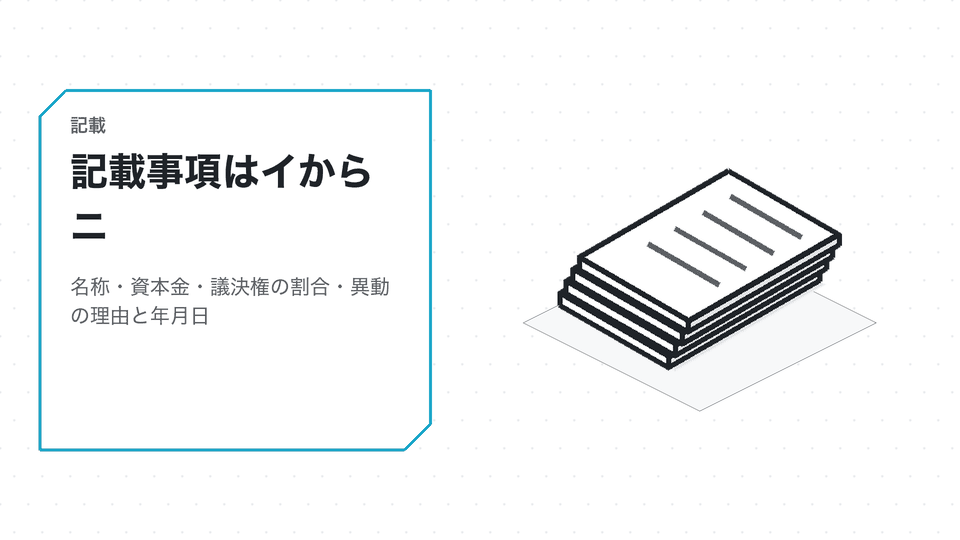
特定子会社の異動で臨時報告書に書く事項は、開示府令19条2項3号のイからニに並んでいます。子会社の設立の場面に引き直すと、次の図のようになります。様式は内国会社なら第五号の三様式です。
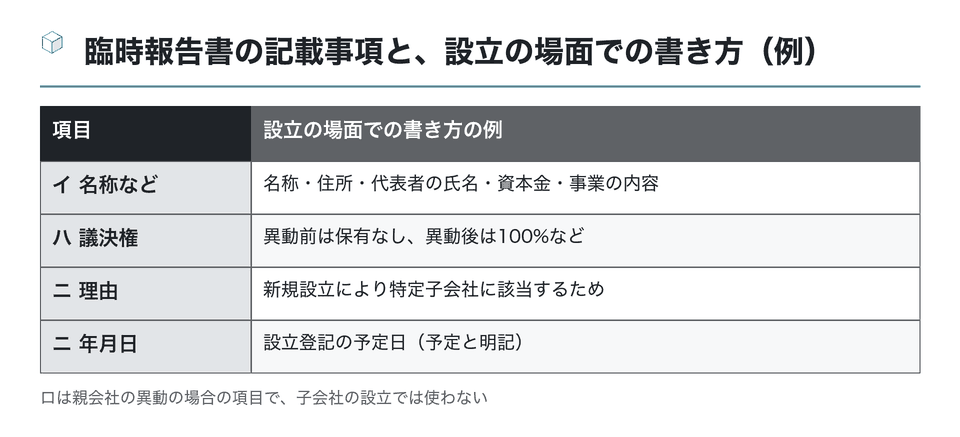
イの名称や代表者は、設立前なので予定のものを書くことになります。商号や代表者が決議後に変わると訂正の手間が生じるため、取締役会の議案に載せる段階で、商号・本店・代表者の候補・資本金の額を確定させておくのが近道です。
ニの「異動の理由」について、企業内容等開示ガイドライン24の5-18は、子会社等に該当することとなった具体的な理由を指し、異動の起因となった理由として「設立」も含むとしています。設立により資本金が親会社の資本金の10%以上となり特定子会社に該当する、というように、どの基準に当たったかまで書いておくと読み手に伝わりやすくなります。
年月日は、決議の時点では設立登記の予定日になるため、「予定」と書き添えるのが一般的な書きぶりです。予定日が後ろにずれても、臨時報告書の訂正が必要かどうかは内容によって変わるので、ずれた時点で開示担当と監査人に相談してください。
臨時報告書と適時開示の違い:基準も読み手も別物
上場している親会社では、子会社の設立について東京証券取引所の適時開示と、金融商品取引法の臨時報告書の両方を検討することになります。どちらも「決定した時点」を起点にしますが、根拠も基準の数字も異なるため、片方が要るからもう片方も要る、とは限りません。
適時開示(取引所の規則)
- 会社情報適時開示ガイドブックの基準で判定
- 設立の場合は予定日から3年以内の事業年度の見込額などで判断
- TDnetで公表し、投資者へ速やかに伝える
臨時報告書(金融商品取引法)
- 開示府令19条10項の特定子会社の基準で判定
- 資本金の10%基準など、直近の数字で比べる
- EDINETで提出し、法定の書類として縦覧
ガイドブックでは、新しい子会社の資本金または出資の額が上場会社の資本金の10%に相当する額以上になる場合などに開示が必要とされています。資本金の10%という数字は臨時報告書の特定子会社の基準と重なるため、資本金の大きい子会社を設立するときは両方が必要になる場面が多くなります。一方、総資産や売上高の見込みで適時開示が必要になっても、特定子会社には当たらない、という組み合わせもありえます。
適時開示は軽微基準で不要でした。臨時報告書も出さなくてよいですか
結論は別々に出します。適時開示の軽微基準に当たっても、開示府令19条10項の特定子会社の基準のどれかに当たれば臨時報告書は必要です。反対に、臨時報告書が不要でも、取引所の基準で開示が必要になる場合があります。判定メモは二つの欄に分けて残しておくと、監査人や取引所から問い合わせがあったときに説明しやすくなります。
両方を出す場合は、同じ子会社の概要を二つの書類に書くことになるので、商号・資本金・事業内容・日程の数字を一つの元表から転記すると食い違いを防げます。
この見出しを詳しく:臨時報告書 適時開示 違い臨時報告書と適時開示の違い:根拠・対象会社・基準・時期・提出先を並べて判定する
根拠の条文、対象になる会社、「遅滞なく」と「直ちに」の違い、EDINET と TDnet の公表の場の違いまで並べた比較表は、臨時報告書と適時開示の違いを親会社の側から整理した記事にあります。軽微基準の読み方そのものは適時開示の棚で扱っています。
EDINETでの提出と、社内の段取りの組み方
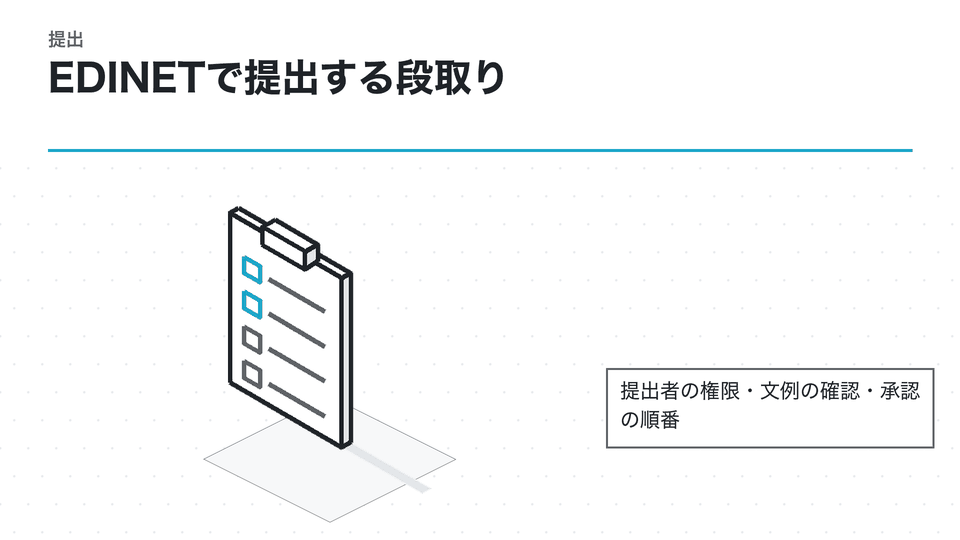
臨時報告書は、有価証券報告書と同じく EDINET(金融商品取引法に基づく有価証券報告書等の開示書類に関する電子開示システム)を通じて提出します。金融庁の説明では、EDINET は開示書類の提出から公衆縦覧までの一連の手続きを電子化したシステムです。提出には、日ごろ有価証券報告書を出している担当者の権限を使うことになります。
めったに出さない書類だからこそ、手順を先に紙に落としておくと安心です。とくに子会社の設立のように取締役会の日が先に決まる案件では、議案の確定から提出までが数日しかないことがあります。
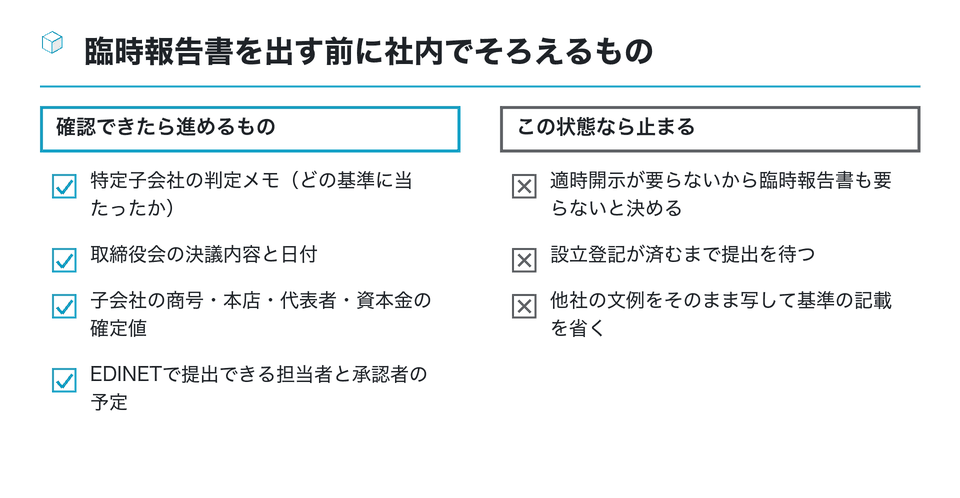
文例を探すなら、EDINET の書類検索で臨時報告書を選び、提出事由に「特定子会社の異動」を含むものを見るのが早道です。設立を理由にした例では、子会社の資本金が親会社の資本金の100分の10以上に当たるため特定子会社に該当する、という書きぶりがよく見られます。ただし、他社の文例は前提が違うので、自社の判定メモに沿って書き直してください。
提出後の確認も忘れないようにします。子会社が設立されたら、有価証券報告書の「関係会社の状況」や連結の範囲にどう反映するかを、次の決算に向けて経理と監査人で話し合っておきます。決算日をまたいで設立を決めた場合の注記は、後発事象の棚で扱います。
まとめ:資本金案が出たら、特定子会社の判定から始める
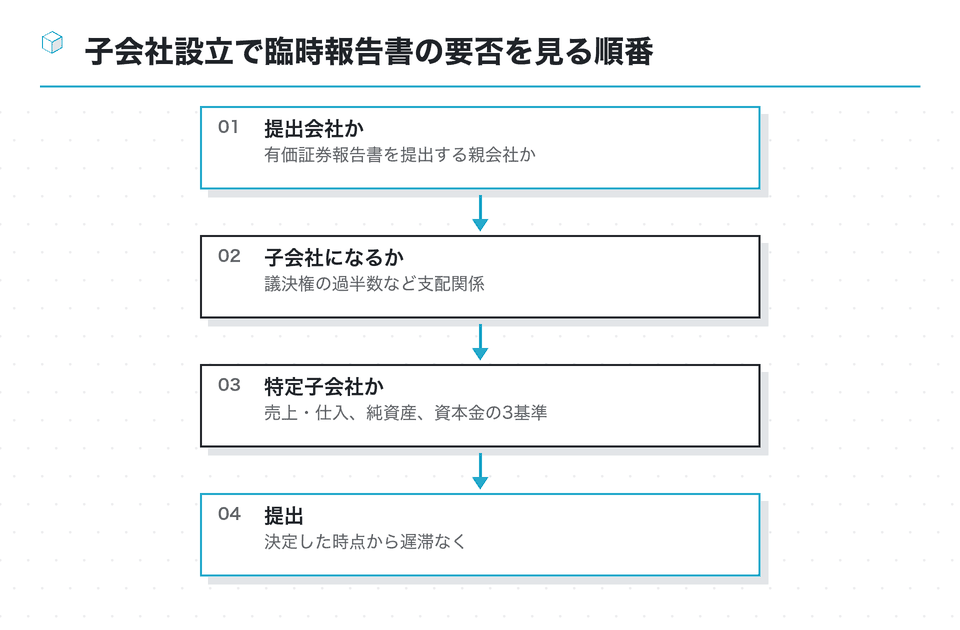
子会社の設立で臨時報告書が要るかは、三段階で決まります。親会社が有価証券報告書の提出会社か、設立する会社が開示府令19条10項の特定子会社に当たるか、そしてその設立を業務執行を決定する機関がいつ決めたか、の順です。
- 提出会社でなければ臨時報告書は不要(適時開示も上場会社だけ)
- 特定子会社の基準は取引高10%・純資産30%・資本金10%の三つ。設立では資本金が当たりやすい
- 起点は設立を決定した時点で、提出は遅滞なく。登記の日を待たない
- 記載はイ・ハ・ニ。異動の理由には、設立と、どの基準に当たったかを書く
- 適時開示とは基準が違う。両方要る場合は同じ元表から数字を写す
日本取引所グループの「適時開示が求められる会社情報」でも、子会社等の異動を伴う事項は決定事実の一つに並んでいます。取引所の開示と法定の開示を同じ日に処理できるよう、子会社を設立する案件は、資本金の額の案が出た時点で開示担当に回す運用にしておくと、取締役会の当日の作業がぐっと軽くなります。
判断に迷う部分、たとえば共同出資の子会社の議決権の数え方や、外貨建て資本金の換算は、監査法人と、開示に詳しい弁護士に早めに確かめてください。当サイトは開示書類の作成・提出の代行は行っていません。
次に子会社の設立案が経営会議に上がったら、資本金の額の欄の横に「親会社の資本金の何%か」を書き込んでみてください。その一行があるだけで、臨時報告書と適時開示の要否の議論が早く進みます。過去に自社が出した臨時報告書があれば、それも一緒に開いておくと文案づくりの手間が減ります。
この資料は役に立ちましたか
113人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 臨時報告書」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
特定子会社の異動による臨時報告書について、提出事由の範囲や判定、実務対応をQ&Aで説明する連載記事
- 特定子会社の定義と特例子会社との違い、異動があったときの開示の手続きを説明している
- fundbook.co.jp
臨時報告書(株式会社魁力屋・近畿財務局長宛・2024年8月20日提出)
台湾に設立する子会社が特定子会社になる見込みとして、設立決議後に提出された臨時報告書の実例
disclosure2dl.edinet-fsa.go.jp【担当者必見】株主総会後に臨時報告書は作成すべき?提出の要件や期限、書き方を紹介!
株主総会後に提出する臨時報告書の要件と期限、書き方を担当者向けに説明している
nice2meet.us を開く臨時報告書を提出する場面と具体的な提出事由を、法務の専門家が説明している
| 企業内容等の開示に関する内閣府令 第19条(臨時報告書の記載内容等)(LAW PLAYER) |
|---|
| 臨時報告書の提出事由と記載内容を定める、開示府令第19条の条文を確認できる |
参考
Kaizen CPA:香港の子会社と支店の違い(PDF)
- 子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
- 子会社をつくる意義と手順、節税を含むメリット・デメリットを解説している
- all-senmonka.jp
子会社って英語でなんて言うの? - DMM英会話なんてuKnow?
「子会社」を英語で何と言うかを、英会話サービスのQ&Aで確認できるページ
- 会社の設立…「資本金」はいくらにすべきか?(ゴールドオンライン) — 資本金の額を決める際の考え方を、消費税の免税や法人住民税、対外的な信用との関係から説明している
- 法人(子会社)設立に関する届出書について(税理士ドットコム) — 子会社を設立したときの届出書の記載について、税理士に寄せられた相談のページ
- みなし株主総会(書面決議・みなし決議)(RSM汐留パートナーズ司法書士法人) — 会社法319条1項により株主全員の同意で株主総会決議があったとみなす仕組みを説明している
- 【税理士が解説】子会社株式の評価は「小会社方式」が基本(MISE-TAX) — 子会社株式を財産評価基本通達に沿って小会社として評価する考え方を税理士が説明している
- 【2026年3月期】関税・中東情勢で注意したい海外子会社の後発事象(安田公認会計士事務所) — 2026年3月期の有価証券報告書で、海外子会社の後発事象を連結に取り込むかどうかの考え方を説明している
- 自社の事業を子会社化するメリット・デメリット|Indeed — 事業を分社化して子会社にする方法と、メリット・デメリットを採用企業向けに解説した記事
- 複数子会社設立における階層制限(VJM Global) — インドの会社法での子会社の階層の制限を日本語で紹介している(海外子会社の現地法の例)
- マネーフォワード:株主総会はいつ開くべき?開催手順やスケジュール — 会社法上の株主総会の開催時期と、招集から開催までの日程の組み方を解説