総論の棚|方法 ・ 約10分
子会社設立の方法:つくる・移す・取り込むの三系統から親会社が選ぶ順番
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は上場会社の段落で扱う) |
|---|---|
| 出資 | 100%子会社を基本に、一部出資は第5章 |
| つくる先 | 国内(海外子会社・特例子会社は該当の章で) |
この記事が役に立つ人
子会社をつくることは決まったものの、「どうやって設立するか」の選択肢が社内で整理されていない親会社の法務・総務・経営企画の担当者に向けた、この棚の入口です。方法の名前を並べるより先に、親会社が何を基準に選ぶのかを順に示し、詳しい手順は各記事に案内します。
子会社設立の方法は「つくる・移す・取り込む」の三系統
子会社設立の方法を調べると、発起設立、新設分割、現物出資、株式取得、株式交換と、さまざまな名前が出てきます。親会社の担当者が最初にやることは、名前を覚えることではなく、自社の案件が三つの系統のどれに当たるかを決めることです。
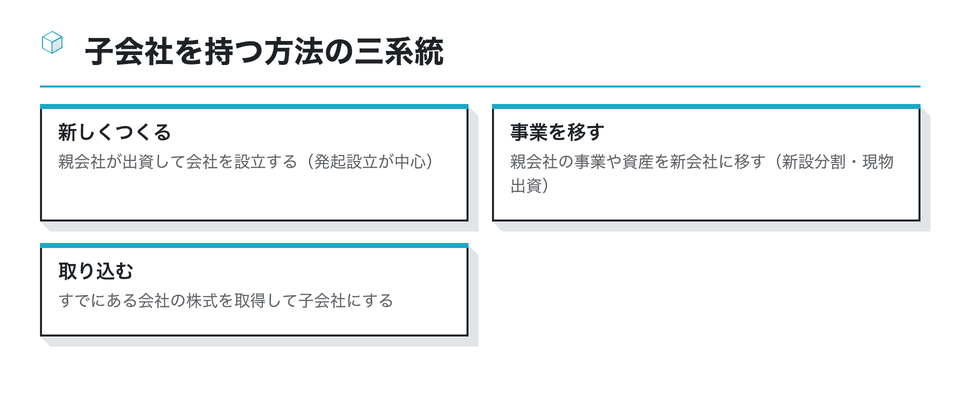
一つ目の「新しくつくる」は、会社法25条1項が定める株式会社の設立方法、つまり発起人が設立時発行株式の全部を引き受ける発起設立と、引き受ける者を別に募集する募集設立のどちらかで進めます。親会社が単独で、あるいは少数の提携先と出資する子会社なら、発起設立を選ぶのが通例です。
二つ目と三つ目は、厳密には「設立」の手続きとは別の制度を使うか、設立と別の手続きを組み合わせる方法です。とくに株式取得は、会社を新しく設立するのではなく、既存の会社を子会社にする方法なので、検索で「子会社の設立方法」として並んでいても、手続きの性格がまったく違う点に注意します。
この棚の記事は、一つ目の系統の基本形と、三系統の比較の二本立てです。どちらから読むかは、次の二つの見出しで判断してください。
- 問い:親会社の子会社づくりで、募集設立を選ぶ場面はありますか
- 多くはありません。募集設立は発起人以外にも株式の引受人を募る方法で、払込みの取扱いや創立総会など、発起設立にはない手続きが加わります。出資者が親会社と少数の提携先に限られるなら、全員を発起人にして発起設立で進めるほうが手続きは軽くなります。出資者の顔ぶれが固まらない場合に限って検討するとよいでしょう。
子会社の設立方法の基本形:親会社が発起人になる発起設立
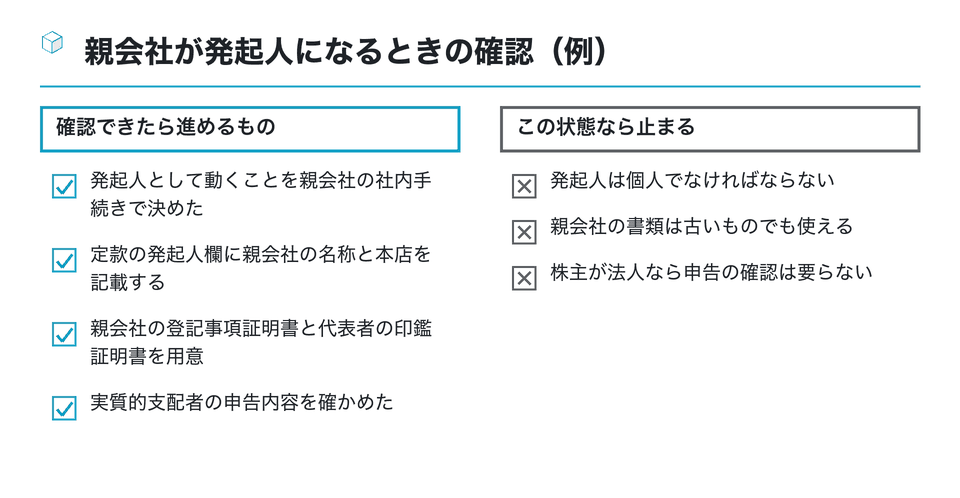
国内に株式会社の子会社を新しくつくる場合、親会社が発起人として定款を作成し、公証人の認証を受け、出資を払い込み、設立時の役員を選び、子会社の代表者が登記を申請する、という流れが基本形です。会社は発起人になれるため、個人の出資者を立てる必要はありません。
法人が発起人になると、個人の場合と比べて書類と社内手続きが増えます。日本公証人連合会の定款認証の説明では、発起人の名称と住所は定款の絶対的記載事項(会社法27条5号)とされ、発起人が法人であれば、3か月以内に発行された登記事項証明書と代表者の印鑑証明書が求められる場面が示されています。あわせて、株式会社の定款の認証では、実質的支配者となるべき者の申告も求められます。株主が親会社という法人だけの場合に誰を申告するかは、公証役場に事前に確かめてください(2026年10月18日確認)。
この見出しを詳しく:100%子会社 設立方法親会社1社の発起設立を、定款・認証・株式の割当て・払込み・役員選任・登記の順に追う
親会社1社が発起人になる100%子会社の場合の手順は、100%子会社の設立方法で条文に沿って一つずつ確かめています。発起人としての動き方は発起人の棚でも扱っています。
方法を比べる物差しは「子会社に何を持たせるか」
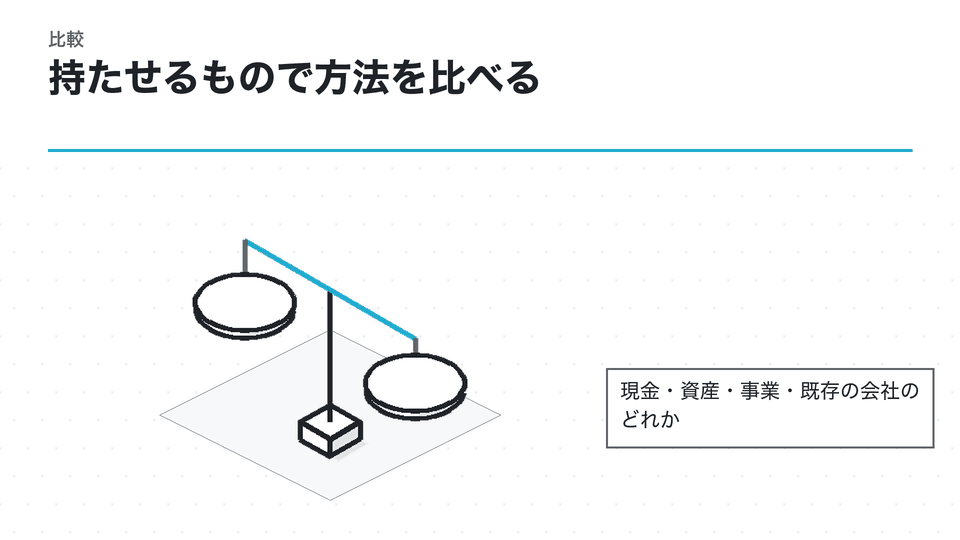
三つの系統のどれを選ぶかは、新しい子会社に何を持たせたいかで決まります。現金だけを持たせて新しい事業を始めるなら金銭出資の発起設立、親会社の設備や知的財産を持たせるなら現物出資、人・契約・資産のまとまった事業を持たせるなら新設分割、すでに事業を営んでいる会社そのものを持つなら株式の取得が候補になります。
方法によって、親会社側の手続きの重さが大きく変わります。新設分割は、会社法762条1項により株式会社または合同会社が新設分割計画を作成して行うもので、原則として株主総会の承認や債権者保護の手続きが加わります。現物出資では、検査役の調査が要るかどうかを最初に確かめます。株式の取得は、売り手との交渉と契約が中心になります。
| 持たせたいもの | 候補になる方法 | 親会社で重くなる手続き |
|---|---|---|
| 現金のみ | 金銭出資の発起設立 | 社内の決裁と発起人の事務 |
| 特定の資産 | 現物出資 | 検査役の要否と価額の根拠 |
| 事業のまとまり | 新設分割 | 分割計画・株主総会・債権者保護 |
| 既存の会社 | 株式の取得 | 交渉・契約・対象会社の調査 |
代表的な組み合わせの例。個別の要件と例外は会社法の原文と各専門家で確認する
この見出しを詳しく:子会社設立 方法 比較金銭出資・現物出資・新設分割・株式取得を、手続き・会計・税務の観点で比べる
四つの方法の違いを、検査役、帳簿価額、債権者保護、開示の基準、税務の扱いまで掘り下げた比較は子会社設立の方法の比較にまとめています。
株式会社でつくるか、合同会社でつくるか
子会社の設立方法を決める際には、会社の種類も選びます。多くは株式会社ですが、合同会社で子会社をつくる親会社もあります。法務省の「合同会社の設立手続について」は、合同会社の定款は公証人の認証を受ける必要がないこと、設立登記の登録免許税は資本金の額の1000分の7で、6万円に満たないときは6万円であることを示しています(株式会社は同じ計算で最低15万円)。
親会社が合同会社の代表社員になる場合は、親会社の中から職務執行者を選び、その選任に関する書面や就任の承諾を証する書面を登記の申請に添付します。株式会社の子会社で取締役を派遣するのとは、人の置き方が変わる点に注意します。
株式会社で子会社をつくる
- 定款は公証人の認証を受ける
- 取締役を親会社から派遣する
- 株式の譲渡で持ち主を変えやすい
- 上場や外部からの出資を見込みやすい
合同会社で子会社をつくる
- 定款の認証は不要
- 親会社が代表社員になり職務執行者を選ぶ
- 持分の譲渡には原則として他の社員の承諾が要る
- 機関設計が簡素で運営の手間が少ない
どちらが向くかは、将来の出資の受け入れや上場の可能性、対外的な信用、運営の手間で判断します。合同会社を選ぶ場合の比べ方と登記の書類は合同会社の棚で扱っています。
合同会社の社員はすべて有限責任社員で、出資の額を限度に責任を負う点は株式会社の株主と変わりません。違いが出るのは運営の場面で、定款で別段の定めをしない限り、業務の決定は社員の過半数で行うなど、取締役会や株主総会を前提にした親会社の規程をそのまま当てはめられないことがあります。親会社の子会社管理規程が合同会社にも使えるかを、設立前に見直しておきます。
100%か一部出資かで、設立方法の中身が変わる
同じ発起設立でも、親会社が100%を出資するのか、他社と出資を分け合うのかで、設立の進め方は大きく変わります。100%なら発起人は親会社だけで、株式の割当てや設立時の役員の選任も親会社の決定で完結します。発起人が複数になれば、定款の内容から役員の人選まで、相手方との合意が前提になります。
一部出資の場合は、新しい会社が親会社の子会社に当たるかどうかも確かめます。会社法2条3号は、議決権の過半数を有する場合のほか、経営を支配している法人として法務省令で定めるものを子会社とし、会社法施行規則3条が40%以上の議決権と役員の構成・契約などの要件を定めています。出資比率を決める会議では、役員を何人ずつ出すかも同じ表で決めておくと、子会社かどうかの判定が後からぶれません。
- 100%出資
- 発起人は親会社1社。決定は親会社内で完結
- 過半数の出資
- 子会社に当たる。少数株主の権利と株主間契約を設計
- 40%以上50%以下
- 役員の構成や契約しだいで子会社に当たる
- それ未満
- 関連会社かどうかを別に確かめる
子会社・関連会社・グループ会社の呼び分けは子会社とグループ会社の違いで、出資比率と株主総会の決議要件の関係は株主総会の棚で扱っています。
海外子会社の設立方法:現地の手続きと、日本の親会社の報告
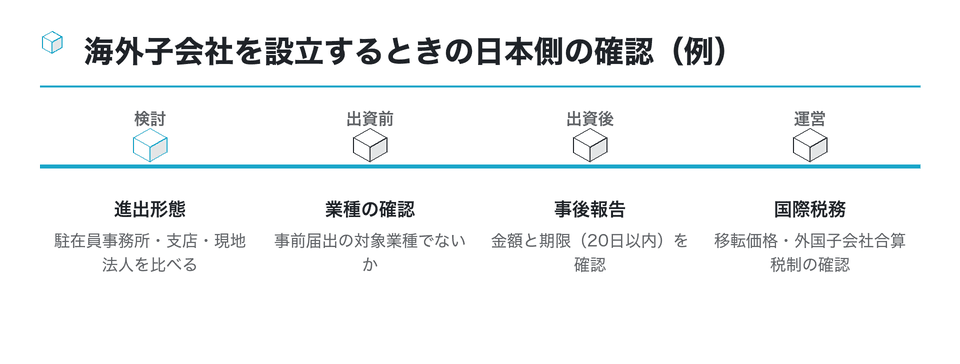
「海外子会社 設立 方法」も、よく調べられる組み合わせです。海外に子会社を設立する方法は、現地の会社法に従う設立手続きと、日本の親会社側の手続きの二つに分けて考えます。現地の手続きは国ごとに大きく違うため、このサイトではJETROなどの一次情報で確かめるよう案内するにとどめます。
方法を選ぶ前の比較として、現地法人ではなく支店や駐在員事務所で足りないかも確かめます。JETROの米国の進出形態の解説では、現地法人は日本の親会社から独立した法人格を持ち、訴訟や税務の問題を日本本社と分けられる一方、支店は法人格がないため日本法人が直接当事者になると説明されています。営業活動の範囲や責任の切り分けを重視するなら、現地法人の設立が候補になります。
日本側で押さえておきたいのが、外為法の対外直接投資の報告です。日本銀行の外為法Q&A(資本取引編)は、居住者の出資比率が10%以上の外国法人の証券の取得などを事後報告の対象とし、取引を行った日または支払等をした日のいずれか遅い日から20日以内に、日本銀行を経由して財務大臣に報告書を提出するとしています。報告省令別紙様式第16で報告するものは10億円相当額未満なら報告不要です(2026年10月18日確認)。投資先の業種によっては事前届出になる場合もあるため、業種の確認も欠かせません。
国別の進出形態の違いや、日本の親会社が負担する費用・税務の論点は海外子会社の棚で扱っています。
特例子会社の設立方法:認定の要件から逆算して組み立てる
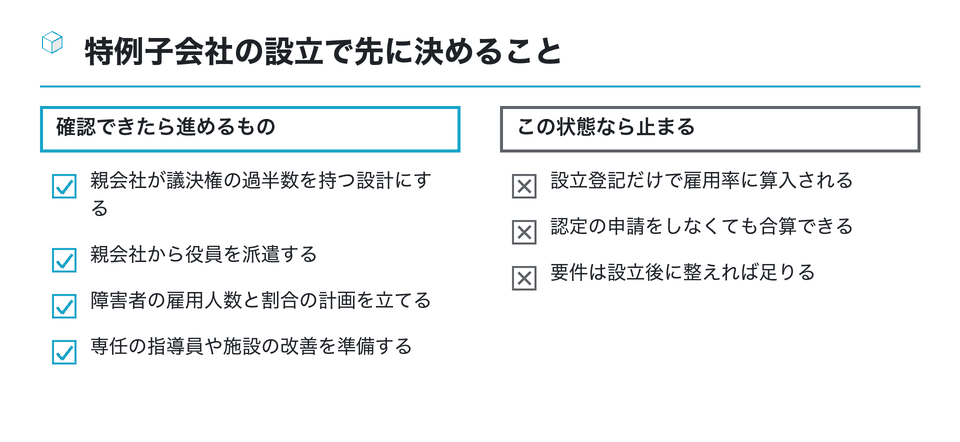
障害者雇用率制度の特例を使うための子会社、いわゆる特例子会社も、設立方法を調べる人が多いテーマです。特例子会社は、会社としての設立そのものは通常の子会社と同じ手順ですが、厚生労働大臣の認定を受けることを前提に、人の配置や設備を設計する点が違います。
厚生労働省の「「特例子会社」制度の概要」は、親会社が子会社の意思決定機関を支配していること、親会社との人的関係が緊密であること、雇用される障害者が5人以上で全従業員に占める割合が20%以上であり、そのうち重度身体障害者・知的障害者・精神障害者の割合が30%以上であること、障害者の雇用管理を適正に行う能力があること、などを主な要件に挙げています(2026年10月18日確認)。民間企業の法定雇用率は、令和8年7月から2.7%で、対象となる事業主の範囲も従業員37.5人以上に広がっています(厚生労働省のリーフレット)。雇用率の達成状況と今後の採用計画を親会社の人事と突き合わせ、子会社の設立で何人分を担うのかを先に決めておくと、認定の要件から逆算した人員計画が立てやすくなります。
認定の申請書類の作成や提出の代理は社会保険労務士の業務領域で、当サイトは申請の代理を行いません。要件と手続き、助成金の年度ごとの扱いは特例子会社の棚で確認日つきで扱っています。
方法を決める前に、親会社の中で確かめる三つのこと
どの方法を選んでも、親会社の中で決めておくことがあります。一つ目は、誰が決めるかです。会社法362条4項は、重要な財産の処分や支店その他の重要な組織の設置などを、取締役会が取締役に委任できない事項として挙げています。子会社の設立がこれに当たるかは、出資額の大きさや取締役会規程の付議基準で変わるため、「必ず取締役会の決議が要る」とは言い切れません。自社の規程を開いて確かめます。
二つ目は、上場会社の場合の開示です。子会社の設立は、取引所の規則で「子会社等の異動を伴う事項」として開示の対象になりえます。開示の要否は、方法を決めて社内で決定した時点で判断するため、方法の検討と並行して開示の担当部署に情報を渡しておきます。
三つ目は日程です。新設分割なら債権者保護の手続きに1か月以上、海外なら現地の登記と日本側の報告、特例子会社なら認定までの準備期間と、方法ごとに時間のかかる工程が違います。登記の申請日から逆算して工程表を組むと、どの方法が希望の時期に間に合うかが見えてきます。
決議は取締役会の棚、開示は適時開示の棚、日程は期間の棚で、それぞれ詳しく扱っています。
まとめ:系統を決め、持たせるものを決め、手順の記事に進む
子会社設立の方法は、新しくつくる、事業を移す、既存の会社を取り込むの三系統から選びます。系統が決まったら、子会社に何を持たせるかで具体的な方法を絞り、会社の種類と出資比率を決め、海外や特例子会社といった事情があればそれぞれの要件を加えます。
- 自社の案件が三系統のどれに当たるかを決める
- 子会社に持たせるもの(現金・資産・事業・既存の会社)で方法を絞る
- 株式会社か合同会社か、100%か一部出資かを決める
- 海外なら外為法の報告、特例子会社なら認定の要件を加える
- 決める機関・開示の要否・日程を親会社の中で確かめる
設立の登記の申請書の様式と記載例は、法務局の「商業・法人登記の申請書様式」で、株式会社と持分会社のそれぞれについて公開されています。申請書の書き方そのものはこのサイトの守備範囲の外ですが、選んだ方法でどの様式を使うかを確かめておくと、司法書士との打ち合わせが進めやすくなります。発起設立の手順は100%子会社の設立方法、方法の比較は設立方法の比較で続けて確かめてください。
社内で方法の議論を始める前に、「新しい子会社に何を持たせたいのか」を一行で書き出してみてください。それが現金なのか、資産なのか、事業なのか、既存の会社なのかで、読むべき記事と相談すべき専門家が決まります。登記の申請は司法書士、税務は税理士、契約や開示の判断は弁護士、特例子会社の申請は社会保険労務士に確認してください。
この資料は役に立ちましたか
27人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 方法」「子会社設立 方法」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
親会社の定款の目的との整合や役員の兼任を確認して子会社を設立した、司法書士事務所の事例を紹介している
- 子会社設立の費用の内訳と、親会社が負担してよいかという疑問への考え方を税理士法人が説明している
- superavit.tax
分社化とは?子会社化との違い、メリット・デメリット(日本M&Aセンター)
社内再編としての分社化と社外拡張としての子会社化の違い、向いている場面と検討の要点を整理している
nihon-ma.co.jp子会社を作るメリットと登記上の注意点とは(北陸会計)
子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
hokurikukaikei.com を開く発起設立に関する相談と弁護士の回答の一覧。
| 小谷野税理士法人:子会社設立の手続き |
|---|
| 親会社側での基本事項の決定から設立手続へ進む流れを扱う。 |
baitoru.com
参考
事業会社における子会社設立の際の留意点(ロジット・パートナーズ)
- 子会社・関連会社設立~別会社設立のメリットと、別会社を設立する場合に①子会社にするべきか②社長出資で設立するべきか
- 別会社を設ける利点と、親会社が出資する子会社にするか社長個人の出資にするかの選び方を説明している
- anamachigroup.com
MONEYIZM:子会社の作り方はどうすればよい?
子会社の作り方と、設立の手順・メリット・デメリットを解説。
- 幻冬舎ゴールドオンライン:会社分割と事業譲渡の比較 — 会社の一事業を切り出すスキームとして会社分割と事業譲渡を比較した税理士の連載。
- 子会社の設立登記について~株式会社が発起人となる場合に注意すべきこと~(名古屋会社設立起業サポート) — 株式会社が発起人になって子会社を設立する際の登記上の注意点を、士業の共同事務所が説明している
- 子会社とは?種類や設立するメリット・デメリット、会計のポイント|マネーフォワード — 子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
- 子会社設立のメリットはどこにある?デメリットと設立の流れ(M&A総合研究所) — 事業や部署を独立させる子会社設立の効果と欠点、会社に与える影響、設立までの手順を順に解説している
- M&A STORY:会社分割とは?種類・手続き・税務 — 吸収分割・新設分割の種類、手続きの流れ、税務(適格要件)を解説。
- メイテック:持株会社体制への移行に伴う分割準備会社設立のお知らせ(MARR掲載) — 持株会社体制への移行のため分割準備会社を設立した開示。
- 大江橋法律事務所:中国子会社の再編・撤退(会社分割・事業譲渡) — 中国子会社の再編方法としての会社分割と事業譲渡を弁護士が比較したニュースレター。
- JFLAホールディングス:新設分割による子会社設立及び株式譲渡のお知らせ(2024年) — 連結子会社の新設分割で子会社を設立し、その株式を譲渡した開示例。