海外の棚|海外子会社 ・ 約10分
海外子会社の設立:日本の親会社が受け持つ決議・送金・報告・税務の見取り図
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示の段取りは上場会社だけ注記) |
|---|---|
| 出資 | 100%子会社を中心に、合弁・一部出資は章ごとに注記 |
| つくる先 | 海外(国別の手続きは概要とジェトロ・現地政府の案内まで) |
海外子会社の設立は、現地の登記と日本側の仕事の二本立て
海外に子会社を設立するとき、目に入りやすいのは進出先での登記や許認可です。けれども、日本の親会社の担当者が抱える仕事はそれだけではありません。出資を決める社内の決議、資本金の送金、外国為替及び外国貿易法(外為法)の報告、親会社の税務申告で増える書類、上場会社なら適時開示と、日本側にも一本の太い線が通っています。
このカテゴリーでは、現地の手続きを「進出先の制度を一次情報で確かめる仕事」として外に出し、日本の親会社が自分で判断し、自分の名前で書類を出す部分を中心に扱います。国ごとの会社の種類や登記の日数は変わりやすく、ジェトロの「海外進出に関する基本的な制度」のような資料から国別ページへ入るのが近道です。
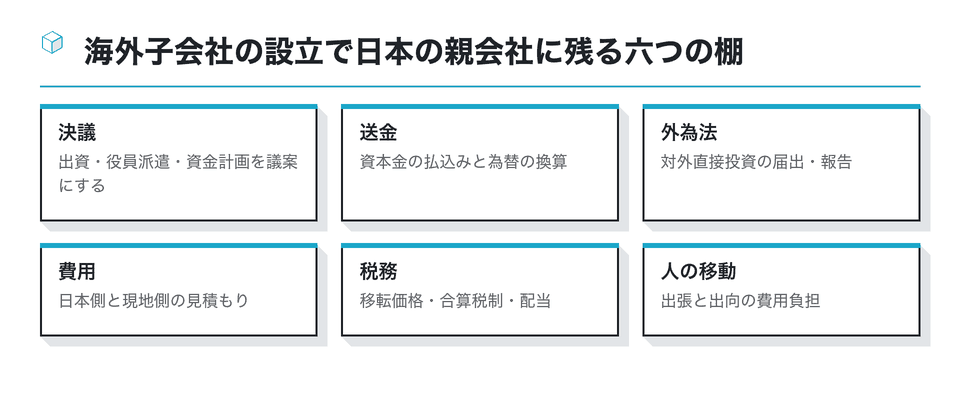
六つの棚は順番に片づくものではなく、互いに引っ張り合います。資本金の額を決めると外為法の報告の要否が変わり、出張者の費用を誰が持つかで親会社の税務の論点が変わります。最初の打合せで六つを一枚に並べておくと、あとで「その話は聞いていない」という部署が出にくくなります。
なお、このページの前提は日本の会社が親会社になる向きです。海外の会社が日本に子会社をつくる逆向きの場面は第7章で入口だけを示し、外国人の個人が日本で起業する話は扱いません。
合弁や一部出資で海外子会社をつくる場合は、ここに株主間契約の交渉が加わります。出資比率、取締役の指名、配当の方針、撤退するときの株式の扱いを相手先と決めるため、日本の親会社が単独で動ける範囲は100%子会社より狭くなります。各章の注記で、合弁なら追加で確かめる点に触れています。
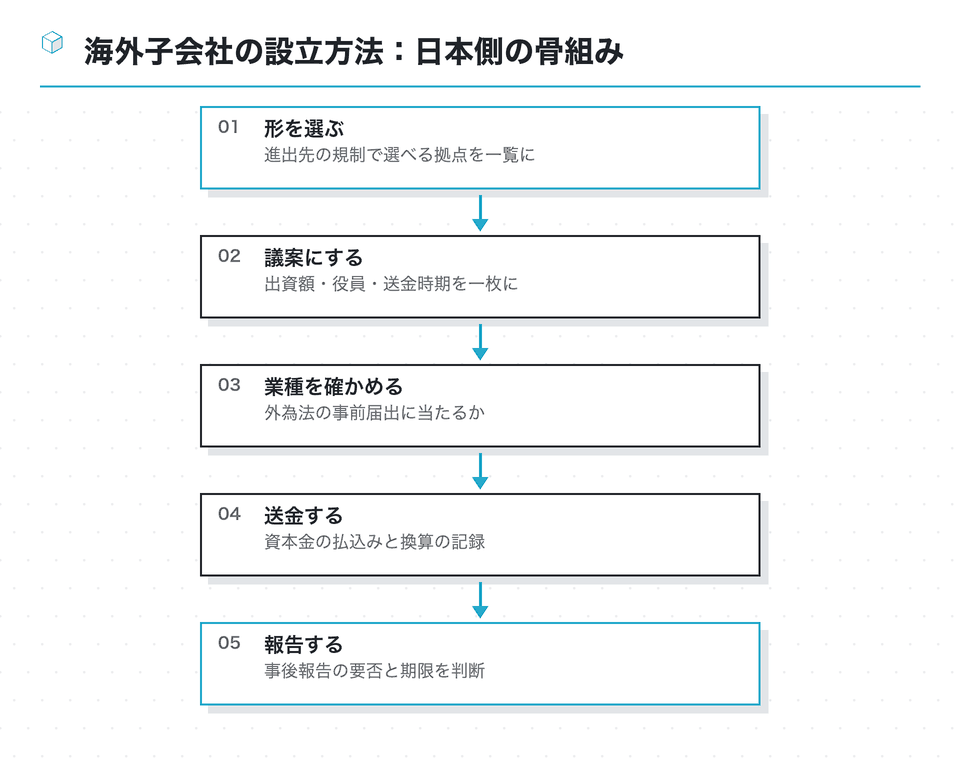
海外子会社の設立方法:拠点の形を選んでから決議にかける
設立方法の検討は、現地法人をつくると決める前の段階から始まります。進出先によっては支店の設置が業種で制限されていたり、駐在員事務所では営業ができなかったりするため、まず「その国で選べる拠点の形」を確かめます。そのうえで現地法人を選ぶ理由が、事業上の責任を日本の本社から切り分けることにあるのかを言葉にしておきます。
形が決まれば、日本の親会社で出資を決め、資本金を送金します。外為法では、外国の法令にもとづいて設立された法人の証券の取得などが対外直接投資に当たり、ほとんどの業種は事後報告ですが、漁業や皮革製品の製造業、武器の製造業など一部の業種は事前の届出が必要です。報告書の種類と期限は、日本銀行とジェトロの資料で確かめます。
この見出しを詳しく:海外子会社 設立 方法海外子会社の設立方法:進出形態の選び方、親会社の議案、外為法の報告
議案の骨子、事後報告の期限と金額の線、国別の手続きの探し方は、海外子会社の設立方法で順番に確かめています。
海外子会社の設立費用:日本側と現地側に分けて見積もる
海外子会社の設立費用は、国内の子会社をつくる場合と比べて項目が倍近くに増えます。現地の登記手数料や現地の専門家への報酬に加えて、日本側でも調査の出張、親会社の書類の取り寄せと翻訳、日本の専門家への相談、送金の手数料がかかるからです。
| 区分 | 主な項目 | 払う通貨 |
|---|---|---|
| 日本側 | 調査出張・書類の取得と翻訳・日本の専門家 | 円 |
| 現地側 | 登記・許認可・現地の専門家・事務所 | 現地通貨 |
| 両方 | 送金手数料・為替の差・予備費 | 円と現地通貨 |
一般的な項目の整理。国と業種で項目は増減する
金額は国と都市で大きく違うため、このサイトでは国別の相場を書きません。賃金や事務所賃料、公共料金、税金などの比較には、ジェトロの「投資コスト比較」が都市ごとのデータを米ドルと現地通貨で公開しています。見積もりの物差しをそろえるときの出発点に使えます。
見積もりでは、資本金そのものを費用の欄に入れないことも大切です。資本金は親会社から子会社へ移るお金で、親会社の側では子会社株式という資産に姿を変えます。費用として見積もるのは、その送金にかかる手数料や、設立までに外部へ支払う報酬のほうです。
この見出しを詳しく:海外子会社 設立 費用海外子会社の設立費用:項目の洗い出しと、通貨・時期をそろえた見積もりの作り方
設立の年だけでなく、二年目以降に毎年かかる現地の会計・税務の費用まで含めた見積もりの組み方は、海外子会社の設立費用にまとめています。
費用を親会社が負担するとき:国外関連者への寄附金に気をつける
設立準備の費用を、とりあえず日本の親会社が払っておく場面はよくあります。現地法人の口座がまだない、現地の専門家への着手金を急いで払いたい、といった事情からです。問題は、そのまま子会社に請求せずに終わったときです。
租税特別措置法66条の4第3項は、法人が支出した寄附金のうち国外関連者に対するものは、所得の金額の計算上、損金の額に算入しないと定めています。国内の寄附金のように一定の枠まで損金になる扱いはなく、全額が対象です。本来は海外子会社が負担すべき費用を親会社が肩代わりしたままにすると、この寄附金と扱われるおそれがあります。
親会社の費用として説明しやすいもの
- 設立するかを決めるための調査
- 親会社の株主としての検討
- 親会社の取締役会の運営
子会社に請求する検討が要るもの
- 設立を決めたあとの現地の手続費用
- 子会社の事業のための出張
- 子会社のために作った契約書や規程
この見出しを詳しく:海外子会社 設立 費用 親会社 負担海外子会社の設立費用を親会社が負担するとき:寄附金と移転価格の入口
どこで線を引くか、立替えをどう精算するか、移転価格事務運営要領の考え方は、設立費用を親会社が負担する場合で原文を引いて確かめています。
海外子会社の税務:日本の親会社の申告に増える三つの論点
海外子会社を設立すると、日本の親会社の法人税の申告に新しい論点が加わります。代表的なのは、グループ内の取引価格を問う移転価格税制、低い税負担の国にある子会社の所得を親会社の所得に合算する外国子会社合算税制、そして海外子会社から受ける配当を一定の条件で益金に算入しない外国子会社配当益金不算入制度の三つです。
- 移転価格税制
- 国外関連者との取引を独立企業間価格で行われたものとみなす(措置法66条の4)
- 外国子会社合算税制
- 外国関係会社の一定の所得を内国法人の収益とみなす(措置法66条の6)
- 配当の益金不算入
- 外国子会社から受ける配当の一定額を益金に算入しない(法人税法23条の2)
どれも設立した瞬間に税額が生じるわけではありませんが、設立の段階で決める資本関係や取引の組み立てが、その後の判定の材料になります。たとえば合算税制は、内国法人が外国関係会社の株式等を10%以上持つかどうかなどで対象が決まります。進出先の法人税率が低い国なら、設立の議案に税務の確認結果を添えておくと議論が深まります。
配当の面では、法人税法23条の2が、持株割合25%以上などの要件を備えた外国子会社から受ける配当について、費用相当額を控除した残りを益金に算入しないと定めています。海外子会社の利益を将来どう日本へ戻すかは、設立時の出資比率とも結びつく論点です。
この見出しを詳しく:海外子会社 設立 税務海外子会社の税務:移転価格税制・外国子会社合算税制・配当と源泉税の入口
それぞれの判定の入口と、設立時に整えておく書類は、海外子会社の税務で条文と国税庁の資料を並べて扱います。
海外子会社設立の出張費:誰のための出張かを記録に残す
設立の準備から立ち上げの数年間は、日本の親会社から現地へ社員が何度も出張します。旅費や宿泊費、日当、そして出張者の給与のうち現地で働いた期間の分を、親会社が持つのか、海外子会社に請求するのかは、税務調査で必ずといってよいほど確かめられる点です。
判断の軸は「その出張が誰のための仕事だったか」です。親会社が株主として子会社を管理するための出張と、子会社の事業そのものを手伝う出張とでは、扱いが分かれます。後者で対価を受け取っていなければ、前の章で触れた寄附金の論点が生じえます。
消費税の面では、国税庁 No.6459 が、海外への出張のために支給した出張旅費、宿泊費、日当等は原則として課税仕入れにならないと説明しています。国内出張の旅費と同じ感覚で処理しないよう、経理の側でも勘定を分けておきます。出張の回数が多い会社ほど、出張申請の書式に「目的」「訪問先」「子会社のための作業か」の欄を足しておくと、後から仕分ける手間が減ります。
この見出しを詳しく:海外子会社 設立 出張費海外子会社設立の出張費:準備段階と立ち上げ後で、負担と対価の考え方を分ける
出張報告書の書き方、設立前と設立後での線の引き方、立ち上げ後の役務提供の対価は、海外子会社設立の出張費で詳しく扱っています。
逆向きの場面:海外の親会社が日本に子会社をつくる
グループの本社が海外にあり、日本に子会社を設立する担当を日本側の社員が任されることもあります。ジェトロの対日投資の案内は、外国企業の日本への進出形態を駐在員事務所・支店・子会社(日本法人)の三つに分け、子会社は株式会社や合同会社といった会社法上の形から選ぶと説明しています。
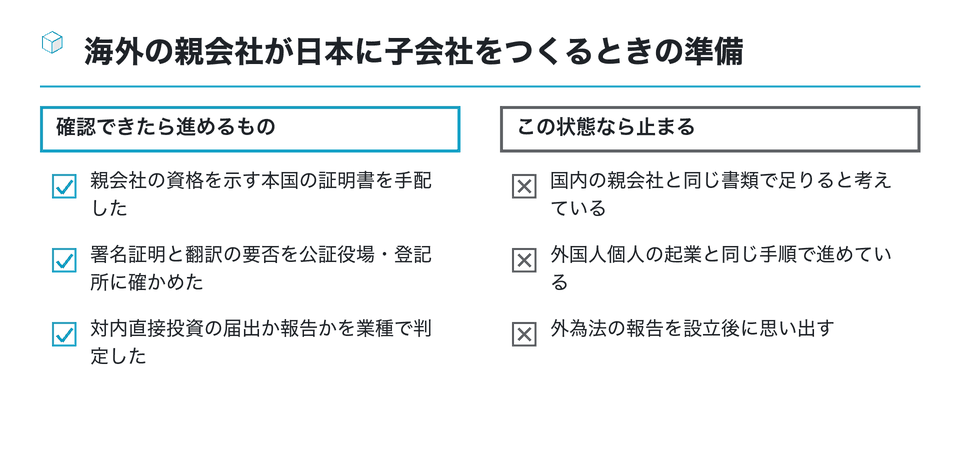
この向きでは、外国法人である親会社が発起人や社員になるため、定款認証や登記で求められる書類が国内の会社どうしとは変わります。また、外国投資家による国内の非上場会社の株式の取得は外為法の対内直接投資に当たり、業種や投資家の国によって事前届出か事後報告かが分かれます。
この見出しを詳しく:海外 親会社 日本 子会社 設立海外の親会社が日本に子会社を設立するとき:発起人の書類と対内直接投資
具体的な書類と期限は、海外の親会社が日本に子会社を設立する場合にまとめました。外国人の個人が日本で会社をつくる手続きや在留資格の話は、別の姉妹サイトのテーマです。
設立のあとも続く、日本の親会社の定期的な報告と書類
海外子会社の設立が終わると、担当者の肩の荷は一度下ります。ただ、日本の親会社には、その後も毎年あるいは取引のたびに回ってくる仕事が残ります。設立のときに暦へ書き込んでおかないと、担当が替わった翌年に抜け落ちやすい部分です。
一つ目は外為法の支払の報告です。日本銀行の「支払又は支払の受領に関する報告書」関係のQ&Aは、1回あたりの支払又は支払の受領の実行額が3千万円相当額以下なら報告は不要と説明しています。増資や貸付で大きな送金をする年は、この線を超えるかを経理で確かめます。対外直接投資の報告とは別の書類である点にも注意します。
二つ目は、出資の規模が大きい場合の内部留保等の報告です。ジェトロのQ&Aは、出資の帳簿価額が10億円以上なら、外国法人の翌事業年度の開始後4カ月以内に「対外直接投資に係る外国法人の内部留保等に関する報告書(様式51)」を出すと案内しています。
| 時期 | 日本の親会社の仕事 | 確かめる資料 |
|---|---|---|
| 送金のたび | 支払等の報告の要否(3千万円相当額の線) | 日本銀行のQ&A |
| 毎年の申告 | 外国関係会社の書類の添付・移転価格の文書 | 措置法と国税庁のFAQ |
| 子会社の決算後 | 内部留保等の報告(帳簿価額10億円以上) | ジェトロのQ&A |
2026年10月18日時点で確認した資料にもとづく整理。要否は取引ごとに判定する
三つ目は親会社の法人税の申告です。外国子会社合算税制では、租税負担割合などの条件に当たる外国関係会社について、貸借対照表や損益計算書などを確定申告書に添付することが求められます。移転価格の文書も、取引の規模によっては申告期限までに作っておく必要があります。どちらも海外子会社から決算資料を早めに受け取る段取りが前提になります。
まとめ:海外子会社の設立は、日本側の六つの棚を同じ表で管理する
海外子会社の設立では、現地の登記と並んで、日本の親会社の側に決議・送金・外為法・費用・税務・人の移動という六つの棚が立ちます。どれも現地の専門家に任せきりにはできず、親会社の名前で判断と記録を残す仕事です。
- 進出先で選べる拠点の形を一次情報で確かめ、現地法人を選ぶ理由を書く
- 出資額・役員・送金時期を議案にまとめ、外為法の届出か報告かを判定する
- 費用を日本側と現地側に分け、親会社が立て替えるものは精算の方法まで決める
- 移転価格・合算税制・配当の論点を税理士と確かめ、確認日を残す
- 出張は目的と成果を報告書に書き、対価を請求するかを判断する
迷ったときに戻る場所として、ジェトロの貿易・投資相談Q&Aは国別・テーマ別に一次情報への入口をそろえています。上場会社なら、設立を決めた日に適時開示の要否もあわせて判断します。各論は、このカテゴリーの六本の記事で順に確かめてください。
親会社の担当者の方へ
社内の検討資料の一枚目に、六つの棚を縦に並べ、それぞれの担当部署と確認先(日本銀行、税務署、公証役場、現地の専門家)を書き込んでみてください。税務の判断は税理士に、契約や開示の判断は弁護士に、現地の手続きは現地の専門家に、早めに相談先を決めておくと日程が崩れにくくなります。
この資料は役に立ちましたか
116人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「海外子会社 設立」「海外子会社 設立」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
海外子会社に対するガバナンスの課題と整え方を、監査役協会の懸賞論文として論じている
- 海外子会社の管理規程や議事録など、設立後の管理事項を概観する。
- biz.moneyforward.com
海外子会社のガバナンス(2018年9月3日号・№753) | 週刊T&A master記事データベース | 新日本法規WEBサイト
海外子会社のガバナンスをどう整えるかを、実務誌の記事として取り上げている
sn-hoki.co.jp海外子会社の税務|CFC税制・配当益金不算入・外国税額控除の3制度|鮎澤パートナーズ
海外子会社にかかる税務のうち、CFC税制・配当益金不算入・外国税額控除の3制度を説明している
ayusawa-partners.jp を開く海外子会社と海外支店で税金のかかり方がどう変わるかを、海外進出を考える企業向けに比べている
| 海外進出で子会社と支店を比較する(Deel) |
|---|
| 海外進出時の子会社と支店の違いを、法人格・税務・法務・コストの観点から比べ、選び方を説明している |
www2.jpx.co.jp
参考
海外進出・事業展開支援 - Forvis Mazars
- IPOを目指す企業の海外進出(OBC プロフェッショナルコラム)
- 上場準備中の企業が海外に子会社を持つとき、月次の会計報告など親会社が気をつける点を説明している
- obc.co.jp
親会社の取締役は海外子会社の監査役を兼務できるか(日本の人事部 Q&A)
100%出資の海外子会社で親会社取締役が監査役を兼ねられるかという相談に、専門家が回答している
- 税理士紹介センタービスカス:海外で会社を設立するメリットと注意点 — 海外進出の三つの方法(駐在員事務所・支店・現地法人)と現地法人設立の注意点を解説。
- 子会社設立費用はどこまで親会社の負担?ケース別に解説|VSG — 調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理
- 法人が発起人になるときの注意点(起業ログ) — 法人が発起人となって会社を設立するときの「会社の目的」の注意点と必要書類をまとめている
- AZX:取締役会議事録の雛型 — 取締役会・監査役を置く会社の議事録書式。前提に合う項目を確認する。
- 株式交換による自社株評価の引き下げ(相続大辞典) — 株式交換を使って自社株の評価額を下げる方法を、相続税の観点から説明している
- インサイダー取引とは?規制対象者・事例・罰則(契約ウォッチ) — 規制の対象者や事例、違反時の罰則を企業法務の目線で解説
- 【税理士が解説】子会社の設立手順とメリット・デメリットを詳しく解説 — 子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している
- 見直しが進む親子上場(大和総研 コンサルティングレポート) — 親子上場の利点の縮小と、100%子会社化などで解消が進む流れを分析している