税務の棚|グループ通算 ・ 約10分
子会社設立とグループ通算制度:新しい子会社が通算グループに入るときの入口
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(制度の要件は同じ) |
|---|---|
| 出資 | 100%子会社だけが対象(一部出資は対象外と明記) |
| つくる先 | 国内の子会社(海外子会社は対象外) |
01グループ通算制度を、子会社を設立する側から眺める
グループ通算制度は、親会社と、親会社が全株を持つ国内の子会社がまとまって、法人税の計算の中で損益を調整する仕組みです。国税庁 No.5900 の説明では、納税の単位はあくまで各法人で、それぞれが法人税額を計算して申告し、その過程で損益通算などの調整を行います。グループ全体で一枚の申告書を出すわけではありません。
子会社を設立する場面でこの制度が話題になるのは、立ち上げ期の子会社に欠損が出やすいからです。制度を選んでいれば、通算グループ内の欠損法人の欠損金額が、所得のある法人の所得の比で配分されて損金に算入されます。選んでいなければ、子会社の欠損は子会社自身の将来の所得とだけ相殺されます。
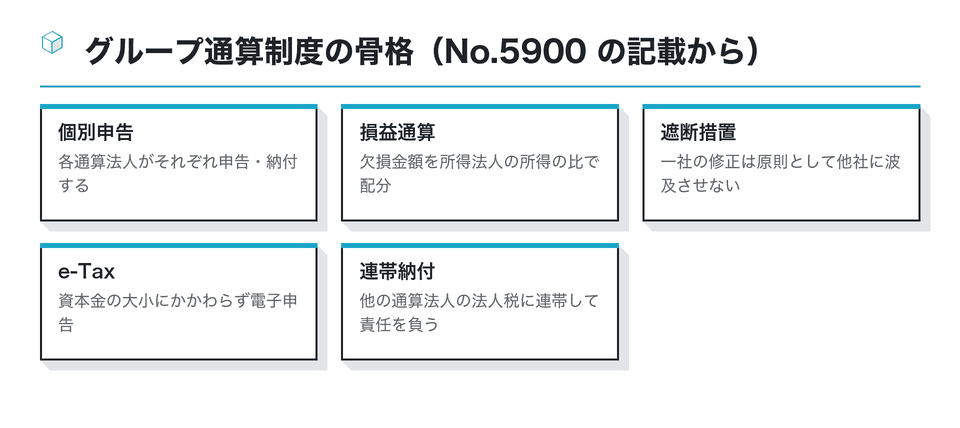
No.5900 は、後から一社に修正や更正の事由が生じても、原則として他の法人の税額計算には反映させない遮断措置を取り入れていると説明しています。また、通算法人は資本金の額にかかわらずe-Taxで申告する必要があり、他の通算法人の法人税について連帯納付の責任を負います。損益を合わせられる利点の裏に、こうした義務がそろってついてくることを、最初に押さえておいてください。
一部出資の子会社や海外の子会社しか持たないグループには、そもそも選択の余地がありません。棚の記事を読み進める前に、設立予定の子会社が親会社の全額出資で国内に置かれる会社かどうかを確認しておくと、自社に関係のある章だけを効率よく拾えます。
このカテゴリーでは、制度の細部の計算までは扱いません。子会社をつくる親会社の担当者が、制度を選ぶかどうか、選んでいるならどんな手続きが増えるかを判断するための入口を、四つの問いに分けて案内します。
02グループ通算制度の対象は:100%・国内・普通法人が出発点
最初の問いは、設立する子会社がそもそも制度の対象になるかです。国税庁のグループ通算制度に関するQ&A(問2)は、通算子法人になれるのを、通算親法人による一定の完全支配関係がある内国法人に限り、通算除外法人は除くとしています。完全支配関係は、発行済株式等の全部を直接または間接に保有する関係です。
対象になりうる子会社
- 親会社が全株を持つ国内の子会社
- 100%子会社が全株を持つ国内の孫会社
- 設立時から全株を親会社グループが持つ会社
対象にならない子会社
- 合弁など一部出資の子会社
- 海外で設立した子会社
- 外国法人を間に挟んで持つ国内の会社
親会社の側にも条件があります。Q&Aの問1によると、通算親法人になれるのは内国法人である普通法人または協同組合等で、清算中の法人や、ほかの普通法人に全株を持たれている法人などは除かれます。親会社自身がさらに上の会社の100%子会社である場合は、その上の会社が親法人の候補になる点に注意してください。
出資比率を決める段階で、この線は意識しておく価値があります。将来、他社から一部の出資を受け入れる予定のある子会社は、その時点で完全支配関係がなくなり、通算グループから外れることになるからです。
この見出しを詳しく:グループ通算制度 対象グループ通算制度の対象になる親法人・子法人の条件と、外れる会社の見分け方
親会社の側の条件、従業員持株会がある場合の数え方、外国法人が間に入る場合などの細かな判定は、グループ通算制度の対象の判定で、Q&Aの問1〜問4に沿って確かめています。
03グループ通算は任意に選べるか:選んだ後の制約まで見る
二つ目の問いは、制度が義務なのか選択なのかです。グループ通算制度は、親法人と子法人が国税庁長官の承認を受けて初めて適用される制度で、申請しなければ始まりません。その意味で、選ぶかどうかは任意です。100%子会社を設立したからといって、自動的に制度が適用されるわけではありません。
ただし、選ぶ自由と、やめる自由は釣り合っていません。No.5900 によると、通算法人が制度をやめられるのは、やむを得ない事情があるときに国税庁長官の承認を受けた場合です。やむを得ない事情とは、事務負担が著しく過重になると認められる場合などで、単に税負担が軽くなるという理由は当たらないとされています。
もう一つの特徴は、一度選ぶとグループ内の100%子会社がまとめて対象になることです。子会社ごとに入れる・入れないを選ぶ仕組みではないため、通算に向かない事業の子会社がグループ内にあっても、その会社だけを外すことはできません。新しく子会社を設立するたびに、その子会社も自動的に通算グループの一員になる、という前提で考えます。
この見出しを詳しく:グループ通算 任意グループ通算を任意に選ぶ前に比べることと、取りやめの制限
選ぶ前に比べる項目(事務負担、中小法人向け特例への影響、時価評価、欠損金の扱い)と、取りやめや承認の効力が失われる場面は、グループ通算は任意かと取りやめの制限で整理しています。
親会社の経営会議でこの制度を議題にするなら、「選んだ場合に何年は続ける前提か」を最初に確認しておくと、議論がぶれにくくなります。子会社の設立計画が数年で売却や合弁化を見込むものなら、制度の性格と合わない可能性があるからです。
04グループ通算に加入するとき、時価評価はどうなるのか
三つ目の問いは、通算グループに入るときの時価評価です。制度には、開始・加入・離脱の際に、一定の資産を時価で評価し、評価益や評価損を課税所得に反映させる仕組みがあります。他社を買収して100%子会社にする場面では、ここが大きな論点になります。
一方、子会社を新しく設立する場面では事情が違います。国税庁のQ&A(問39)は、通算法人がその通算親法人による完全支配関係がある法人を設立した場合のその法人を、加入に伴う時価評価を要しない法人の最初に挙げています。すでに制度を選んでいるグループが新たに100%子会社をつくるなら、加入時の時価評価は原則として問題になりません。
| 子会社が通算グループに入る経路 | 加入時の時価評価の入口 |
|---|---|
| 通算グループが100%子会社を新しく設立 | 時価評価を要しない法人に当たる(問39の(1)) |
| 既存の会社を買収して100%化 | 要件を満たさなければ時価評価の対象 |
| 一部出資の子会社を追加取得して100%化 | 支配関係の有無と従業者・事業の継続要件で判定 |
2026年10月18日に国税庁のグループ通算制度に関するQ&A(問39)で確認
設立の方法によっては注意が残ります。たとえば親会社が保有する土地や設備を現物出資して子会社をつくる場合、出資した側の課税関係や、現物出資が適格かどうかといった別の論点が生じます。時価評価の免除は「加入時の評価をしなくてよい」という意味にとどまり、設立に関わる他の税務まで消えるわけではありません。
この見出しを詳しく:グループ通算 加入 時価評価グループ通算への加入と時価評価:設立した子会社と買収した会社の違い
時価評価資産の範囲、開始時との違い、欠損金の切捨てとの関係は、グループ通算の加入と時価評価で詳しく扱っています。
05グループ通算の申請はどこにするか:開始の申請と加入の届出
四つ目の問いは手続きです。ここで混同しやすいのが、制度を始めるための「承認の申請」と、制度を使っているグループに子会社が入るときの「届出」です。両者は提出する人も、提出先も、期限も違います。
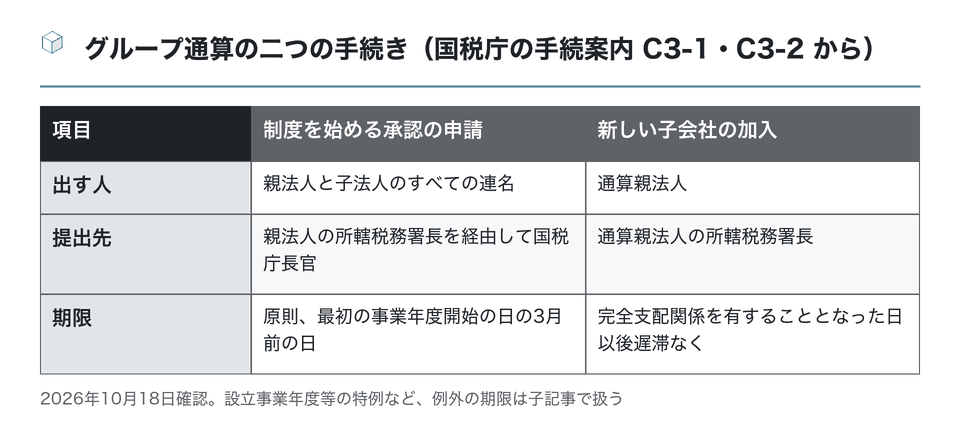
すでに通算制度を使っている親会社が100%子会社を設立した場合、その子会社については、完全支配関係を有することとなった日に通算承認があったものとみなされます(法人税法64条の9第11項)。新たな承認申請は要らず、通算親法人が、完全支配関係を有することとなった日などを記載した書類を遅滞なく提出する、という流れです。
加入の届出は、子会社ではなく親会社が出す書類です。子会社の設立登記が済んだら、法人設立届出書などの子会社側の届出と並行して、親会社の税務担当がこの書類を準備する、という役割分担を決めておくと漏れを防げます。設立の当日に完全支配関係が生じるため、遅滞なく出す義務の起点も設立の日だと考えておくのが安全です。
この見出しを詳しく:グループ通算 申請グループ通算の承認申請の期限・提出先と、設立した子会社の加入の届出
申請期限の特例、みなし承認と却下の事由、青色申告との関係、加入時の事業年度の区切り方は、グループ通算の申請と加入の届出で順に確かめています。
06子会社を設立する時期と通算制度の関係を三つの状況で見る
子会社の設立と通算制度の関係は、親会社が今どの状況にいるかで三つに分かれます。設立の稟議書に添える税務の欄は、まずどの状況に当たるかを一行で書くところから始めると、読む人に伝わりやすくなります。
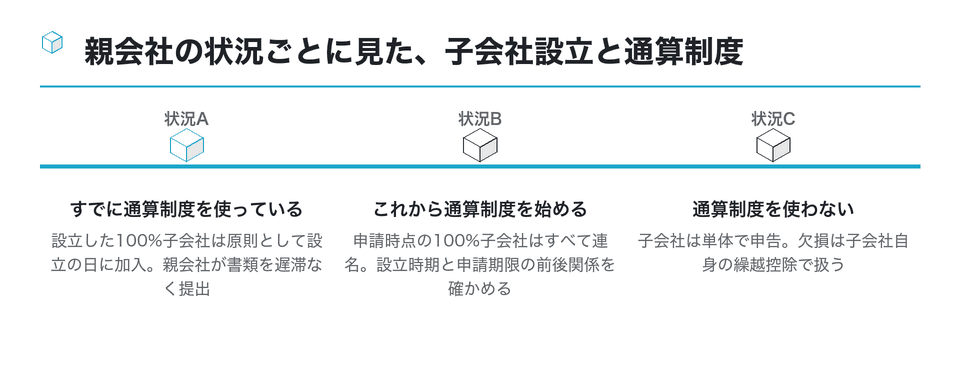
状況Bは特に注意が要ります。国税庁のQ&A(問13)は、承認申請書を提出する時点で完全支配関係がある他の内国法人の全てが連名で提出する必要があるとしています。申請の前に子会社を設立すれば、その子会社も連名に加わります。申請と開始日の間に設立する場合の扱いは個別に確かめる必要があるため、設立日と申請書の提出日を並べて、税理士と順番を決めてください。
状況Cを選んでいる親会社も、検討を一度で終える必要はありません。子会社の数が増え、損益の出方がばらつくようになった段階で、あらためて状況Bへ移るかを比べることができます。そのときは、すでにある子会社すべてが連名で申請することになるので、設立のたびに出資関係図を更新しておくと、検討の手間が小さくなります。
状況Aでは、子会社の設立が決まった時点で、通算グループの申告日程に子会社を組み込む準備が始まります。e-Taxの利用準備、決算期の扱い、連帯納付の責任があることの社内説明など、単体の子会社なら不要な作業が生じます。設立のスケジュール表に、税務の作業を一行加えておくと抜けを防げます。
07節税のために子会社をつくって通算する発想は勧めない
「赤字の子会社をつくって親会社の黒字と通算すれば税金が減る」という発想は、制度の目的とずれています。子会社の欠損は実際の事業の損失であり、税額が減るのはその損失の一部が法人税の計算に反映されるからにすぎません。損失そのものを生む設立に、税務上の得はありません。
制度の側にも歯止めがあります。国税庁のQ&A(問16)は、承認申請の却下事由として、法人税の負担を不当に減少させる結果となると認められることを挙げています。法人税法132条の3は、通算法人の行為や計算で法人税の負担を不当に減少させる結果となると認められるものがあるときに、税務署長がその行為・計算を否認できる規定です。
上場会社の場合、子会社の設立と通算制度の選択は、税効果会計を通じて連結財務諸表の数字にも響きます。通算を前提に繰延税金資産を計上するかどうかは監査法人との協議事項になるため、税務の判断と会計の判断を別々に進めないよう、経理部門の中で担当を一本化しておくと調整がしやすくなります。
加入や開始の際に過年度の欠損金が切り捨てられる場合がある点も、期待とずれやすいところです。国税庁のQ&A(問52)は、時価評価の対象となる法人や、一定の要件に当たる法人について、過年度の欠損金額の切捨てがあると説明しています。新しく設立した子会社には過年度の欠損がないのが通常ですが、既存の会社を組み入れる場合は別の検討が要ります。
08まとめ:子会社設立とグループ通算は、状況を見定めてから四つの問いを順に確かめる
グループ通算制度は、親会社と、親会社が全株を持つ国内の子会社が選べる制度で、各社が申告しながら損益を調整します。子会社を設立するときに確かめるのは、対象になるか、選ぶか(やめにくさも含めて)、加入時に時価評価が要るか、どの手続きが要るか、の四つです。
すでに制度を使っているグループが100%子会社を設立すれば、子会社は原則として設立の日に加入し、時価評価を要しない法人に当たります。これから制度を始めるなら、申請時点の100%子会社は全社が連名で申請します。一部出資や海外の子会社は対象になりません。
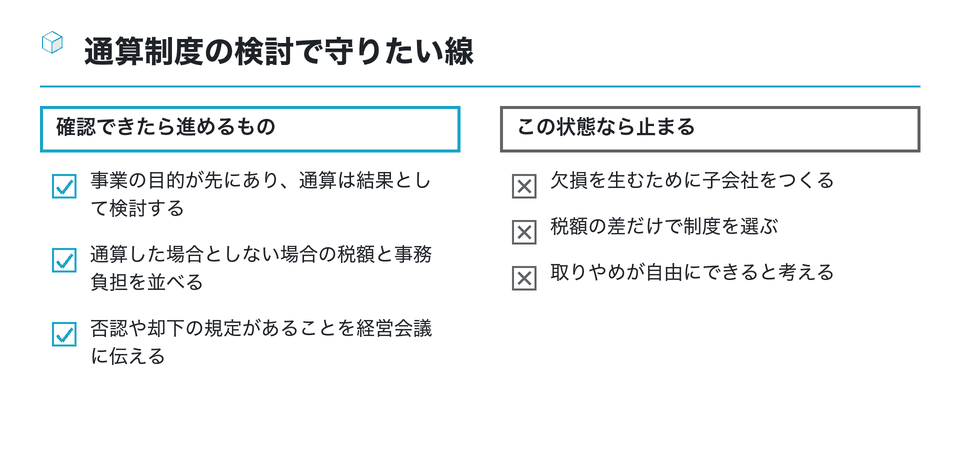
制度を選ぶかどうかは、税額の差だけでなく、e-Taxでの申告、連帯納付の責任、取りやめにくさといった負担と並べて決める問題です。節税を目的に子会社をつくって通算する発想は勧めず、承認申請の却下事由や通算法人の行為計算の否認規定があることも、経営会議で共有しておいてください。
- 親会社が状況A・B・Cのどれに当たるかを書く
- 設立する子会社が100%・国内かを確かめる
- 選ぶ場合の事務負担と取りやめの制限を経営会議に伝える
- 加入の届出・申請の期限を設立日程に入れる
制度を選ぶかどうか、計算への影響は税理士の判断が要る領域で、当サイトは個別の判断を代わりに行いません。国税庁の Q&A と手続案内で入口を確かめたうえで相談してください(確認日:2026年10月18日)。消費税の扱いは子会社設立と消費税の棚、税務全体の思い込みは子会社設立と税務の棚で確かめられます。
親会社の担当者の方へ
親会社がいま通算制度を使っているか、これから始めるか、使わないかを、設立計画書の税務の欄に一行で書いてください。そのうえで、四つの問い(対象・選択・時価評価・申請)に「確認済み・未確認」の印をつけて顧問の税理士に渡せば、設立日を決める前に手続きの順番を固められます。
この資料は役に立ちましたか
92人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 グループ通算」「子会社設立 グループ通算」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社・関連会社・グループ会社の定義の違いと、それぞれの英語表現を対応させて説明
- グループ通算制度の仕組み、連結納税との違い、適用する場合のメリット・デメリットを税理士が解説
- ayusawa-partners.jp
M&A STORY:M&Aで子会社化する方法、子会社とグループ会社の違い
M&Aによる子会社化の方法とメリット・デメリット、子会社とグループ会社の違いを解説。
mastory.jpM&A総合研究所:関連会社とは?子会社・関係会社・グループ会社との違い
関連会社の定義と、子会社・関係会社・グループ会社との違いを会計上の区分から説明。
masouken.com を開く連結法人が令和4年4月以後の最初の事業年度から通算制度に移る際の注意事項を示している
| グループ通算制度|投資コンシェルジュ |
|---|
| 100%グループ内で所得と欠損を通算するグループ通算制度の仕組みを短くまとめた用語解説 |
参考
税理士ドットコム - [決算申告]グループ通算制度の利用時期について - ① 結論ご認識のとおり、「子会社を新たに取得する...
- グループ会社とは?子会社・関連会社との違い(freee)
- グループ会社・子会社・関連会社の違いと、グループ経営の利点・欠点を説明している
- freee.co.jp
グループ会社とは?範囲や運営のメリット・デメリット、節税対策を解説 | マネーフォワード クラウド会社設立
グループ会社の意味と運営上の利点・欠点、グループで行える節税対策の考え方を説明している
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ — グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- 規制の事前評価書:インサイダー取引規制上の親会社の範囲の見直し(金融庁) — 金融商品取引法施行令の改正で、インサイダー取引規制の親会社の範囲を広げる規制の事前評価を示している
- 後発事象の取扱い|決算日後の重要事象への対応(Wheat) — 修正後発事象と開示後発事象の違いと、2026年公表の会計基準のポイントを説明している
- インサイダー取引規制における「親会社」の定義の見直しについて(弁護士 井口 敦・note) — 2026年7月からのインサイダー取引規制上の親会社の定義の見直しを、弁護士が説明している
- 出資金の勘定科目とは?仕訳方法やメリット・デメリット|弥生 — 出資金の勘定科目の意味と貸借対照表上の区分、出資・返還時の仕訳を示した会計ソフト会社の記事
- M&Aにおける適時開示(栗林総合法律事務所) — M&Aや子会社の異動で上場会社に求められる適時開示制度の概要と開示対象の情報を解説している
- 出資をしたとき・受けたときの会計処理|セゾンのクレディクショナリー — 出資する側の出資金・有価証券と、受ける側の資本金という勘定の違いを仕訳例つきで説明
- インサイダー取引規制(証166条)の概要(大和総研 制度調査部・2006年6月28日) — 会社法の施行に伴う改正を踏まえ、証券取引法166条のインサイダー取引規制の概要を示している