開示の棚|株価 ・ 約10分
子会社設立と株価:設立時の1株の金額から親会社株価・子会社株式の評価まで
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(上場親会社は第3章・第4章で分ける) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内 |
想定している読み手
子会社の設立を進める親会社の経理・財務・IR担当者で、社内から「株価はどうなるのか」「子会社の株はいくらと見ればよいのか」と聞かれて答えを整理したい方に向けたページです。株価という言葉が指す場面を四つに分け、それぞれ判断の入口まで案内します。
「子会社設立 株価」が指す四つの場面
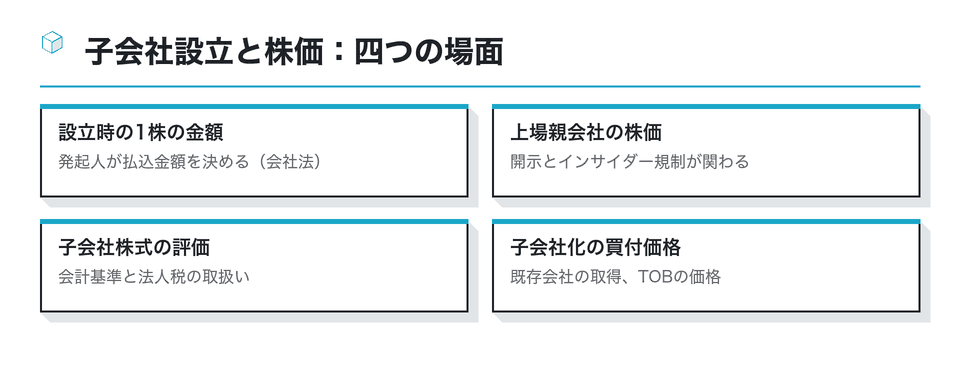
子会社設立と株価を結びつけて調べるとき、知りたいことは人によってかなり違います。設立のときに1株をいくらにするかを決めたい人もいれば、上場している親会社の株価への影響を気にする人も、親会社の帳簿に載せた子会社株式の値打ちを見直したい人もいます。言葉は同じでも、根拠になる法令や基準がそれぞれ違うため、最初に場面を分けておくと話が混ざりません。
上場会社にとっての出発点は、東京証券取引所が「適時開示が求められる会社情報」として、決定事実の一つに「子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項」を挙げていることです。新しい子会社を設立する決定は、基準に当てはまれば開示の対象になり、開示された情報を見て投資者が売買を判断することになります。
一方、非上場の親会社には市場の株価がありません。この場合に「株価」と言えば、設立時の払込金額か、税務や会計で子会社株式をいくらと見るか、のどちらかを指すことがほとんどです。このページでは、上場か非上場かで答えが変わる章に、その旨を書き分けています。
社内の会議で「株価」という言葉が出たときは、四つのどれを指しているのかを最初に確かめると、議論が空回りしません。経営陣は親会社の株価を、経理は子会社株式の帳簿価額を、事業部門は設立時の出資額を思い浮かべている、ということがよくあるからです。
設立時の1株の金額は発起人が決める
新しく子会社を設立するとき、1株の値段に市場の相場はありません。会社法32条1項は、発起人が設立時発行株式に関する事項を定めるとき、定款に定めがある事項を除いて、発起人全員の同意を得なければならないとし、その事項として、発起人が割当てを受ける設立時発行株式の数、その株式と引換えに払い込む金銭の額、成立後の資本金と資本準備金の額に関する事項を挙げています。
親会社が単独の発起人となる100%子会社なら、全員の同意といっても親会社一社の決定です。たとえば出資の総額を決めたうえで、それを何株に分けるかを決めれば、1株あたりの払込金額は自然に決まります。将来の増資や株式の譲渡を見込むなら、1株の金額が大きすぎたり小さすぎたりしないかも、この時点で考えておきます。
| 決めること | 根拠 | 親会社側の確かめ方 |
|---|---|---|
| 設立時発行株式の数 | 会社法32条1項1号 | 発行可能株式総数との関係 |
| 払い込む金銭の額 | 会社法32条1項2号 | 出資の総額と1株の金額 |
| 資本金・資本準備金 | 会社法445条 | 払込額の2分の1までを準備金に |
2026年10月18日に会社法の原文で確認。数字は設立ごとに異なる
会社法445条は、資本金の額を払込みまたは給付をした財産の額とし、その2分の1を超えない額は資本金に計上せず資本準備金とすることができると定めています。払込金額の決め方は資本金の額に直結し、資本金の額は税務の扱いにも影響します。資本金の決め方の詳しい論点は「子会社設立 資本金」の棚で扱っています。
共同出資で設立する場合は、出資者ごとに同じ1株の金額で払い込むのが一般的な考え方ですが、出資者間の合意で条件を変える場面もありえます。条件を変えるなら、その理由と税務上の影響を、税理士と弁護士に確かめてから決めてください。
払込金額を決めるときは、設立後の数年で何が起きそうかを並べてみると判断しやすくなります。従業員や役員に株式を持たせる予定がある、他社から追加の出資を受ける見込みがある、といった事情があれば、1株の金額と株式数の組み合わせを変えておくほうが、後の手続きが軽くなることがあります。
上場親会社の株価と、子会社設立の開示
親会社が上場している場合、子会社の設立が株価にどう影響するかは、誰にも前もって断定できません。投資者がどう受け止めるかは、設立の目的や規模、市場全体の状況、同じ時期に出たほかの情報などで変わるからです。当サイトは株価の見通しを示しませんし、売買の判断を勧めることもしません。
担当者が確実に押さえられるのは、情報をいつ、どの基準で開示するかです。会社情報適時開示ガイドブック(2026年7月版)は、子会社等の異動を伴う事項について、業務執行を決定する機関が決定した時点で開示の要否を判断するよう求め、設立の場合は、設立予定日から3年以内に開始するいずれかの事業年度の総資産や売上高の見込額で判断するとしています。
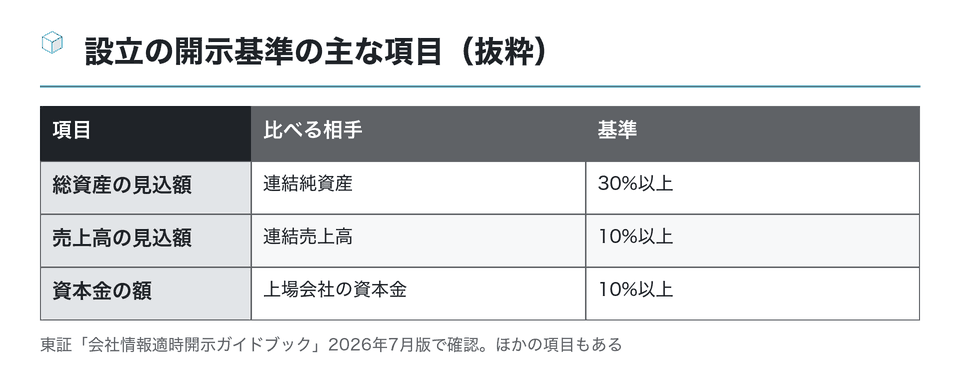
開示の文面に何を書くかは、株価への影響を左右しうる要素の一つです。ガイドブックは、異動の理由、異動の方法、異動する子会社等の概要、日程などを記載事項として挙げています。設立の理由を具体的に書き、事業の規模感を数字で示すことが、投資者に誤解を与えないための基本です。
開示の基準と手順の全体は「子会社設立 適時開示」の棚で扱っています。基準に当たらない場合でも、任意に開示するかどうかは会社の判断です。
開示の時刻にも気を配ります。取引時間中に開示すると、その場で株価が反応することがあるため、多くの上場会社は取締役会の終了後や取引時間の終了後に開示しています。どの時刻を選ぶかは、取引所の規則と社内の開示規程に沿って開示担当が決めます。
公表前の株価とインサイダー取引規制
株価との関係でもう一つ忘れてはならないのが、公表前の売買です。上場親会社の子会社設立は、金融商品取引法166条の重要事実に当たりうる情報で、JPXの重要事実一覧表は、子会社の設立の場合の軽微基準として、設立予定日の属する事業年度以降の3事業年度の総資産が純資産額の30%未満、かつ売上高が10%未満という条件を示しています。
計画を知った役職員や取引先が、公表前に親会社の株式を売買すれば、インサイダー取引規制に触れるおそれがあります。株価が動きそうだと感じる情報ほど、公表までは誰にも売買をさせない、という姿勢で管理するのが基本です。
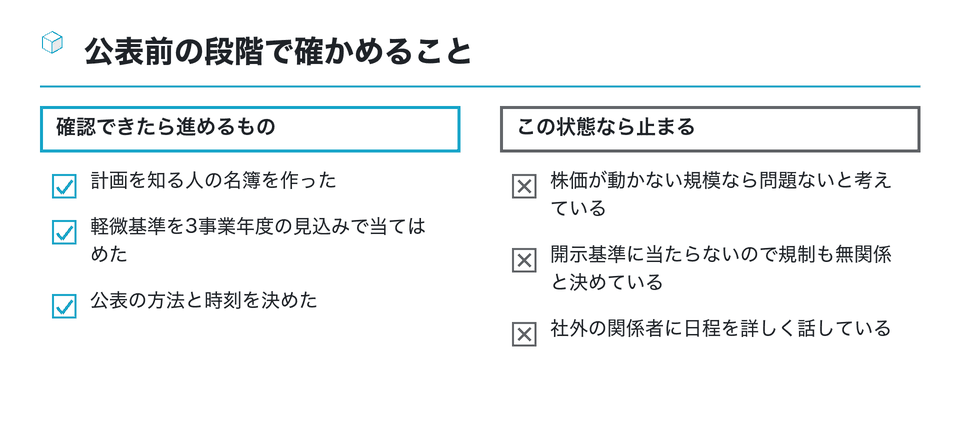
開示基準に当たらない小さな子会社の設立でも、計画を知る人が売買してよいことにはなりません。開示の要否とインサイダー取引規制の重要事実は、別の物差しで判断されるからです。どちらも当てはめた記録を、設立の検討資料に残しておきます。
規制の詳しい範囲と、関わる人の登録については、子会社設立とインサイダー取引規制の棚で整理しています。個別の判断は社内の規程の担当部署と弁護士に確認してください。
公表した後の株価の動きについて、社内から感想を求められることもあるでしょう。その場合も、担当者が個人の見通しを語るのは避け、開示した内容と事業計画の説明にとどめるのが安全です。
子会社の株価の評価:会計は取得原価、税務は通達で入口を確かめる
設立した子会社の株式は、親会社の貸借対照表に資産として載ります。企業会計基準第10号「金融商品に関する会計基準」の17項は、子会社株式及び関連会社株式は取得原価をもって貸借対照表価額とすると定めています。設立時に払い込んだ金額が、そのまま親会社の帳簿上の金額になるのが出発点です。
ただし、子会社の業績が悪化して株式の実質的な値打ちが大きく下がれば、取得原価のままにはしておけません。同じ基準の21項は、市場価格のない株式等について、発行会社の財政状態の悪化により実質価額が著しく低下したときは相当の減額をし、評価差額を当期の損失として処理するとしています。税務の側にも、法人税法施行令68条と法人税基本通達に評価損の計上ができる事実が定められていますが、会計の減損と同じ結論になるとは限りません。
この見出しを詳しく:子会社 株価 評価子会社の株価の評価:減損の判定、法人税の評価損、財産評価の入口
「著しく低下」の目安、回復可能性の見方、税務上の価額の求め方は、子会社の株価の評価で、基準と通達の原文を並べて確かめています。
非上場の子会社の株式を、グループ内で売買したり、役員に一部を持たせたりする場面では、税務上の時価が問題になります。その入口も同じ記事で扱っていますが、具体的な価額の算定は税理士に依頼してください。
評価の論点は、子会社の業績が順調なうちは目立ちません。けれども、設立から数年たって赤字が続いたときに、親会社の決算で減損の検討を求められ、そこで初めて事業計画の作り方が問われます。設立の時点で、回復の見込みを説明できる計画を作っておくことが、後の評価の土台になります。
子会社化と株価:既存の会社を取得するときの価格
子会社を一からつくる設立と違い、すでにある会社の株式を取得して子会社にする「子会社化」では、株価そのものが交渉の中心になります。相手が非上場なら、売り手との合意で価格が決まり、相手が上場会社なら、市場の株価を目安にしながら、取得の方法も法令に沿って選ぶ必要があります。
金融商品取引法27条の2は、上場会社などの株券等を市場外で買い付ける場合のうち、買付け後の株券等所有割合が100分の30を超えることとなる場合などは、公開買付けによらなければならないとしています。公開買付けでの買付けの価格は、同条3項で均一の条件によらなければならないとされています。
この見出しを詳しく:子会社化 株価子会社化と株価:発表との関係、TOB価格の決め方の入口
子会社化の発表と株価の関係、TOBの価格がどのように決まり開示されるかの入口は、子会社化と株価で一般論として整理しています。投資の判断に使う情報ではない点にご注意ください。
非上場の会社を子会社化する場合も、価格の根拠は記録しておく必要があります。売り手が親会社の役員の親族である、取引先である、といった関係があると、価格が適正かどうかを後から問われやすいからです。評価の専門家による算定を取るかどうかも、早めに検討しておきます。
子会社設立(新設)
- 1株の金額は発起人が決める
- 市場の株価は関係しない
- 親会社株価への影響は開示を通じて
子会社化(既存会社の取得)
- 価格は売り手との交渉で決まる
- 上場会社が相手なら市場株価が目安
- 所有割合によっては公開買付け
連結財務諸表では子会社株式は消える:投資と資本の相殺消去
親会社が連結財務諸表を作っている場合、個別の帳簿に載せた子会社株式は、連結の段階で姿を消します。企業会計基準第22号「連結財務諸表に関する会計基準」の23項は、親会社の子会社に対する投資とこれに対応する子会社の資本は相殺消去すると定めています。
設立したばかりの100%子会社なら、親会社が払い込んだ金額と子会社の資本金・資本準備金がほぼ同じ額になるため、相殺の結果に差額は生じにくいのが普通です。一部出資の子会社では、親会社以外の株主の持分が非支配株主持分として表示されます。
子会社の設立にあわせて親会社の個別の帳簿と連結の数字の両方を説明する場面では、どちらの数字の話をしているのかを資料の見出しに明記しておくと、取締役会での質問にも答えやすくなります。
金融商品会計基準の73項は、子会社株式を取得原価で評価する理由を、事業投資と同じく時価の変動を財務活動の成果とは捉えない考え方に基づくと説明し、連結財務諸表においては子会社純資産の実質価額が反映されることになると述べています。個別の帳簿の金額と連結の数字が違って見えるのは、このためです。
上場会社の投資者が見るのは、多くの場合連結の数字です。子会社を設立したことが連結の数字にどう表れるかを、経理の担当者と事前に確かめておくと、社内外への説明がしやすくなります。
まとめ:子会社設立と株価は、場面を分けて根拠を確かめる
子会社設立と株価の関係は、設立時の1株の金額、上場親会社の株価、子会社株式の評価、子会社化の買付価格の四つに分けると整理できます。設立時の金額は会社法32条で発起人が決め、資本金の額は445条に沿って決まります。上場親会社の株価への影響は誰にも断定できず、担当者にできるのは、決定した時点で開示の要否を判断し、公表までの情報を管理することです。
子会社株式は親会社の帳簿では取得原価が出発点で、実質価額が著しく下がれば減損を検討します。連結では投資と資本が相殺されます。既存の会社を子会社化するときは、価格の交渉と、相手が上場会社なら公開買付けの規制が関わります。他社の事例を調べたいときは、金融庁のEDINETで有価証券報告書などの開示書類を確かめられます。
- どの場面の株価を問われているかを確かめる
- 設立時の株式数と払込金額を出資の総額から決める
- 上場会社なら開示基準とインサイダー規制を当てはめる
- 子会社株式の評価の方針を経理と決める
- 子会社化なら価格の決め方を専門家と検討する
関連する論点は、資本金の決め方を「子会社設立 資本金」の棚で、設立時の仕訳を「子会社設立 仕訳」の棚で、開示の手順を「子会社設立 適時開示」の棚で扱っています。
社内で「株価」という言葉が出たら、まずどの場面の話かを聞き返してみてください。設立時の金額なら定款と発起人の決定、親会社の株価なら開示とインサイダー規制、子会社株式の評価なら会計方針と税務の取扱い、と確かめる資料が変わります。判断に迷うところは、公認会計士・税理士・弁護士にそれぞれ確認してください。
この資料は役に立ちましたか
87人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 株価」「子会社設立 株価」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
株式交換や株式移転が株価に与える影響を、事例を交えてM&A仲介会社が説明している
- 株式移転の仕組みと株式交換との違い、利点、手続きを図解で説明している
- ma-succeed.jp
完全子会社化できる株式交換とは? 概要や手続きを解説(賢者の選択)
完全子会社化の手法である株式交換の概要と手続きを、株価下落のリスクとあわせて説明している
kenja-succession.com「株が勝手に変わる?」株式交換・株式移転をわかりやすく解説!(auカブコム証券)
株式交換と株式移転で株主の持ち株がどう扱われるかを、証券会社が個人投資家向けに説明している
kabu.com を開く持株会社と親会社の違い、持株会社を設ける理由と方法、子会社との関係を説明している
| 純資産価額方式による子会社の株価上昇と持株会社の株価上昇の関係(尼崎の税理士法人) |
|---|
| 子会社の株価が上がると、持株会社の株価が連動して上がる仕組みを、純資産価額方式で説明している |
chester-tax.com
参考
日本カーリット、単独株式移転により持株会社を設立|日本M&Aセンター
- 持株会社(ホールディングス)をわかりやすく解説|BATONZ
- 純粋持株会社と事業持株会社の違い、持株会社の設立方法と事業承継での使い方を説明した記事
- batonz.jp
株式移転に伴い設立完全親会社から新株予約権が交付される場合の税務上の取扱いについて(国税庁)
株式移転で設立された完全親会社から新株予約権が交付されるときの税務上の取扱いを国税庁が示している
- M&Aにおける株式移転① ― 株式移転の意義・特徴(加藤&パートナーズ法律事務所) — 株式移転の意義と特徴を、弁護士がM&Aの連載の一回として説明している
- 株式交換とは? 仕組みや手続き、類似手法との違いをわかりやすく解説(M&Aキャピタルパートナーズ) — 株式交換の仕組みと手続き、株式譲渡など類似の手法との違いを説明している
- 株式移転(持株会社研究所) — 株式移転により持株会社を設立する仕組みと、株価対策に使われる場合を説明している
- 株式移転とは?意味・株式交換との違い・持株会社設立・メリットデメリットを解説(TRANBI) — 株式移転の意味と株式交換との違い、持株会社を設立するときの利点・欠点を説明している
- 持ち株会社の活用で「類似業種比準価額方式」が焦点になる理由 | ゴールドオンライン — 持株会社を設立して自社株の評価額を下げるときに、類似業種比準価額方式が焦点になる理由を説明している
- 株式移転とは?親会社設立の利点と欠点、手続きや株式交換との違いを解説(M&A弁護士) — 株式移転で親会社を設立する利点と欠点、手続き、株式交換との違いを弁護士が説明している
- 持株会社(ホールディングス)の設立|あなたのまちの司法書士 — 株式移転・株式交換・会社分割など持株会社を設立する手続きの種類を司法書士事務所が紹介
- インサイダー取引|現物取引(SBIネオトレード証券) — 証券会社がインサイダー取引に対する方針と、利用者の注意点を案内している