会計の棚|仕訳 ・ 約10分
子会社設立の仕訳:親会社の帳簿と子会社の帳簿に分けて読む六つの場面
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(科目の表示は非上場を基本に、上場会社は財務諸表等規則の区分を注記) |
|---|---|
| 出資 | 100%子会社を基本に、一部出資は章ごとに注記 |
| つくる先 | 国内(親会社・子会社とも内国法人) |
この記事が役に立つ人
子会社の設立が決まり、親会社の経理として最初の仕訳を起こす立場になった方に向けたページです。子会社側の帳簿づくりも一緒に任された場合を想定し、親会社と子会社で同じ取引がどう違って記録されるかを、場面ごとに一例として整理します。
01子会社設立の仕訳は「二冊の帳簿」を並べて考える
子会社設立の仕訳でいちばん多い迷いは、同じ1,000万円の払込みを「どちらの帳簿に、どの科目で」書くのか、という点です。答えは、両方の帳簿に、別々の科目で書く、です。親会社にとっては投資の取得であり、新しく生まれる子会社にとっては株主からの出資の受入れです。
企業会計基準第10号「金融商品に関する会計基準」の17項は、子会社株式及び関連会社株式を取得原価で貸借対照表に載せると定めています。親会社の側の出発点はこの一文です。子会社の側は会社法と会社計算規則に沿って資本金などを計上し、両者はそれぞれの決算で別々に締められます。
この記事で示す仕訳は、どれも仕訳の一例です。勘定科目の名前、補助科目の切り方、消費税の区分は、会社の会計方針と顧問税理士・監査法人の判断で変わります。社内の勘定科目表と照らし合わせながら読んでください。
上場会社の親会社では、個別の帳簿の仕訳に加えて連結決算の手続きが重なります。この記事は個別の帳簿を中心にし、連結で消える項目は第7章で触れるにとどめます。
実務では、親会社の経理担当者が新会社の帳簿づくりまで兼ねる例が少なくありません。その場合でも、二つの会計帳簿は別々の法人のものです。同じ担当者が同じ日に両方へ入力するときほど、親会社の補助元帳に子会社の取引を混ぜない、子会社の帳簿の日付を成立日より前にしない、といった基本の線引きが崩れやすくなります。最初に「どの取引をどちらの帳簿に書くか」の対応表をつくっておくと、入力の迷いが減ります。
02子会社設立の出資金の仕訳:株式会社と合同会社で科目が分かれる
サジェストにも「子会社 設立 出資金 仕訳」が並びます。ここで押さえたいのは、出資先が株式会社か合同会社かで、親会社の勘定科目の呼び名が変わることです。株式会社に出資すれば株式を受け取り、合同会社に出資すれば持分を受け取るからです。
財務諸表等規則32条は、投資その他の資産の区分として「関係会社株式」と「関係会社出資金」を別々の項目に挙げています。有価証券報告書を出す上場会社はこの区分に沿って表示し、非上場の親会社でも社内の科目表をこれに合わせておくと、のちの開示や監査で困りません。
| 出資先 | 親会社が受け取るもの | 親会社の科目の例 |
|---|---|---|
| 株式会社の子会社 | 株式 | 子会社株式(表示は関係会社株式) |
| 合同会社の子会社 | 持分 | 関係会社出資金 |
| 一部出資で関連会社 | 株式または持分 | 関連会社株式・関係会社出資金 |
親会社の帳簿の科目の一例。科目名は会社の科目表に合わせる
この見出しを詳しく:子会社設立 出資金 仕訳出資金と子会社株式の使い分け、合同会社の資本金の決め方まで
合同会社への出資を会計上どう扱うかや、子会社側で資本金をいくらにするかの違いは、子会社設立の出資金の仕訳で、株式会社と合同会社を並べて確かめています。
科目の選び方で迷ったときは、出資の相手が発行する証券の種類から逆にたどると整理しやすくなります。株券を発行しない株式会社でも、親会社が持つのは株式です。合同会社の持分は株式ではありませんが、実務対応報告第21号は、合同会社への出資を個別財務諸表上は有価証券として取得原価で計上する考え方を示しています。呼び名が違っても、帳簿価額の考え方の土台は子会社株式とほぼ同じだと理解しておけば、科目表をつくるときの迷いが減ります。
03子会社株式の取得の仕訳:取得価額に何を入れるか
「子会社株式の取得の仕訳は?」という問いも、検索の「他の人はこちらも質問」に出てきます。設立による取得では、親会社が払い込んだ金額がそのまま子会社株式の帳簿価額の出発点になります。
設立で取得する株式には市場価格がないため、決算のたびに時価で評価し直すことはありません。一方で、子会社の財政状態が悪化して実質価額が著しく下がったときは、金融商品会計基準21項により相当の減額をして損失を計上します。取得の仕訳を起こした時点から、子会社の決算書を毎期受け取り、純資産の推移を確かめる段取りを組んでおくと、この判定に慌てずに済みます。
税務の側では、法人税法施行令119条1項2号が、金銭の払込みにより取得をした有価証券の取得価額を「その払込みをした金銭の額」とし、取得のために要した費用があればその額を加算すると定めています。会計の側でも、移管指針第9号「金融商品会計に関する実務指針」56項が、取得時の付随費用は取得価額に含めると定めています。
ただし、設立の場面で出ていく費用の多くは、子会社自身の負担に帰すべき創立費です。親会社の付随費用に入れる前に、その費用がどちらの会社のためのものかを先に分ける必要があります。この順番を逆にすると、親会社の子会社株式が実態より大きく計上されてしまいます。
この見出しを詳しく:子会社株式 取得 仕訳設立時の取得原価と付随費用を、会計基準と施行令の原文で確かめる
付随費用の線引きと、連結で子会社株式が消える仕組みは子会社株式の取得の仕訳で、親会社の帳簿の一例とあわせて整理しています。
04新会社の側の仕訳:払込みは資本金と資本準備金に分けられる
子会社の側では、親会社から受けた払込みを純資産として受け入れます。会社法445条1項は、株式会社の資本金の額を、設立に際して株主となる者が払込みまたは給付をした財産の額とするのが原則だと定めています。
同じ条の2項と3項により、払込額の二分の一を超えない額は資本金にせず、資本準備金として計上することができます。資本金の額は登録免許税の計算の基礎にもなるため、どちらに寄せるかは新会社の設立前に親会社と決めておく事項です。
| 子会社の帳簿の場面 | 増える項目 | 根拠の例 |
|---|---|---|
| 全額を資本金にする | 資本金 | 会社法445条1項 |
| 半分まで準備金に回す | 資本金と資本準備金 | 会社法445条2項・3項 |
| 合同会社として設立 | 資本金と資本剰余金 | 会社計算規則44条 |
子会社の帳簿で受け入れる項目の一例。仕訳の行は子記事で示す
払込みの証明や、資本金をどの日付で計上するかといった論点は、資本金の棚の資本金の払込の仕訳で扱っています。ここでは、親会社の「子会社株式」と子会社の「資本金」が、同じお金を別の側から見たものだという点だけ押さえてください。
一部出資の子会社を設立する場合も、子会社の帳簿で受け入れる形は同じです。親会社のほかに出資する株主がいれば、その払込みも同じ資本金と資本準備金に入り、株主ごとに勘定を分けることはしません。持ち分の割合は株主名簿で管理し、帳簿の上では払込みの合計額が純資産として記録されます。
05子会社設立の費用の仕訳:立て替えたら精算までを一続きで
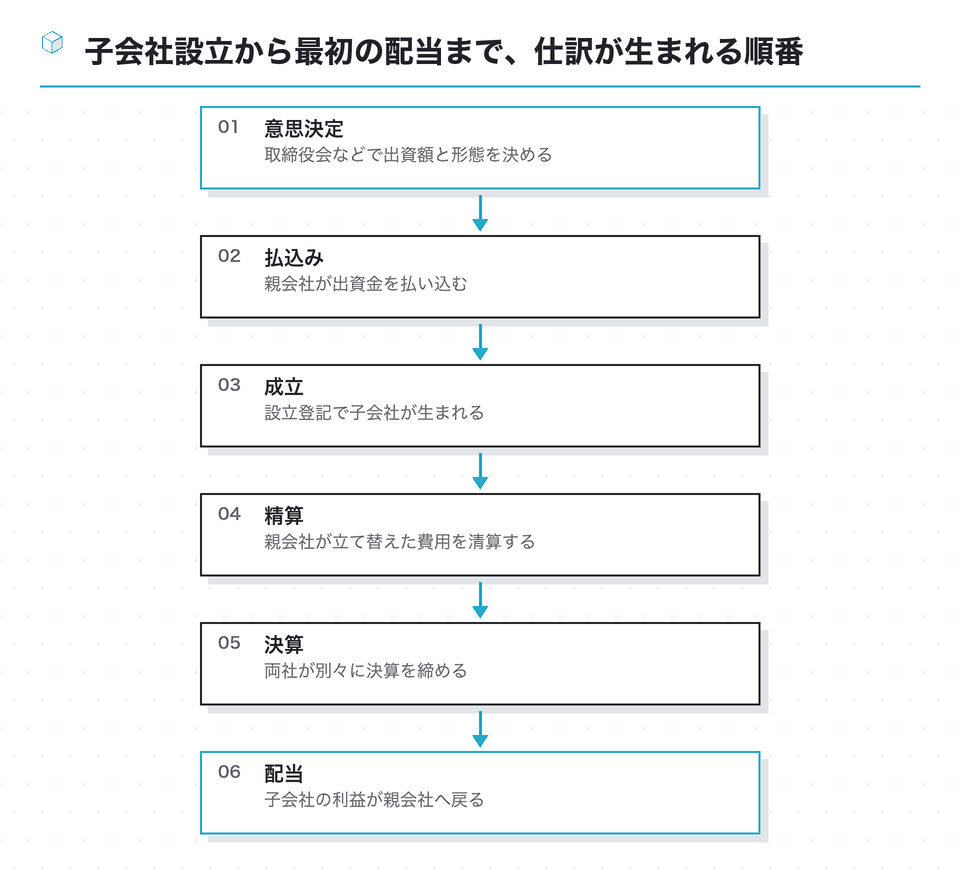
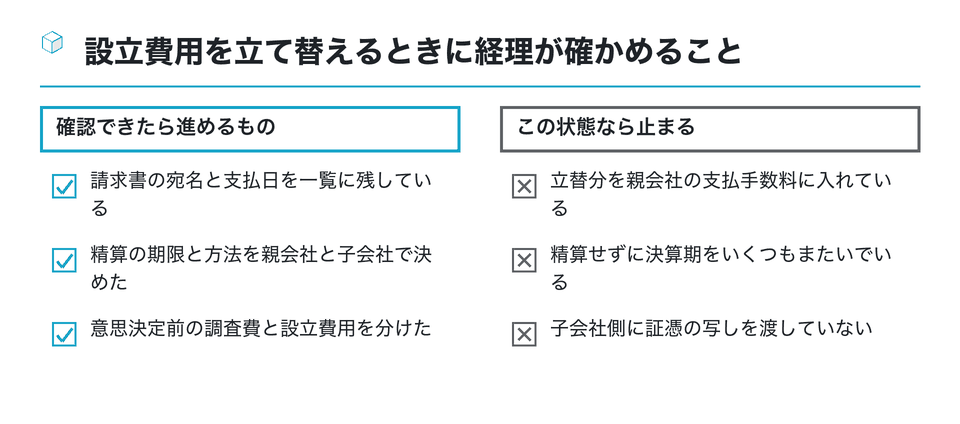
子会社がまだ口座を持たない段階では、定款の準備や登記の費用を親会社がいったん払うことがよくあります。このとき親会社の帳簿では、自社の費用ではなく子会社への立替えとして記録し、成立後に精算するのが基本の流れです。
子会社の側では、精算を受けた費用を創立費や開業費として計上します。企業会計基準委員会の実務対応報告第19号は、創立費を原則として支出時に営業外費用として処理し、繰延資産に計上する場合は会社の成立のときから5年以内に定額法で償却すると定めています。
この見出しを詳しく:子会社設立 費用 仕訳親会社が立て替えた設立費用の精算の仕訳を、場面ごとに一例で
精算しないまま放置した場合の寄附金の論点も含め、子会社設立の費用の仕訳で親会社と子会社の表を分けて示しています。費目ごとの勘定科目は費用の棚の設立費用の勘定科目が担当です。
立替えの記録で見落としやすいのは、親会社の社員が設立準備に使った時間です。人件費そのものを子会社へ請求するかどうかは、意思決定の前の検討作業か、決定後の設立事務かで考え方が分かれます。請求すると決めたなら、日数と単価の根拠を残し、立替金の一覧に同じ形式で載せておくと精算の場面で説明しやすくなります。
06子会社からの配当金の会計処理:受け取る時期と税務の入口
設立した子会社が利益を出せば、いずれ配当の話が出ます。関連する質問にも「子会社からの配当金の会計処理は?」が見られます。親会社の側では受取配当金として収益に計上し、市場価格のない株式なら、移管指針第9号94項のとおり配当決議の効力が発生した日の属する事業年度に計上するのが原則です。
税務では、法人税法23条が受取配当等の益金不算入を定めています。配当等の額の計算期間を通じて完全支配関係がある子会社の株式等(完全子法人株式等)からの配当は、全額が益金の額に算入されません。一部出資の子会社では区分が変わり、益金不算入の額も変わります。
100%子会社からの配当
- 完全子法人株式等に当たりうる
- 益金不算入は全額
- 源泉徴収の対象外(所得税法177条)
一部出資の子会社からの配当
- 保有割合で区分を判定する
- 関連法人株式等なら負債利子相当額を控除
- 区分ごとに明細書の添付が要る
この見出しを詳しく:子会社 配当金 会計処理子会社からの配当金の受取側の会計処理と、受取配当等の益金不算入の入口
子会社側の準備金の積立てや、親会社の計上時期の選び方は、子会社の配当金の会計処理で順に追っています。
子会社の側では、配当の決議と同時に繰越利益剰余金を減らし、支払うまでの間は未払配当金として負債に置くのが通例です。会社法445条4項は、剰余金の配当をする場合に、減少する剰余金の額の十分の一を準備金として計上するよう求めています。親会社が受け取る金額と、子会社が積み立てる準備金は、同じ配当の決議から別々に生まれる数字です。
07設立後に続く仕訳:子会社が株式を取得したとき・合併したとき
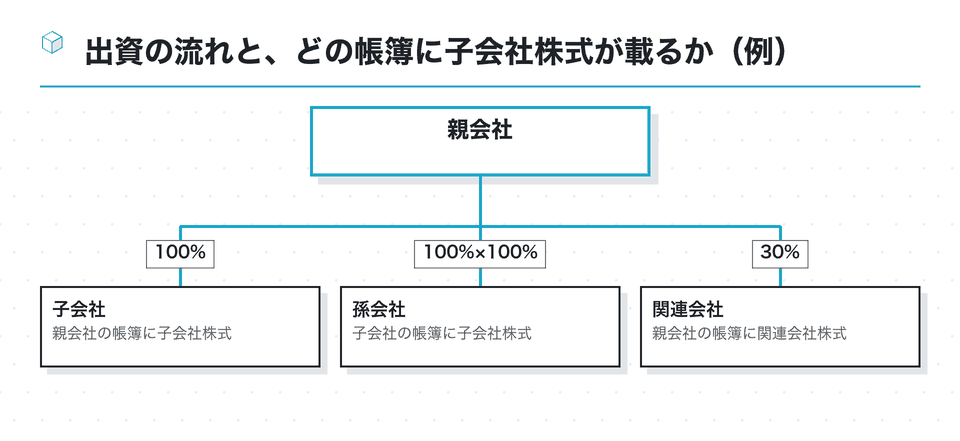
検索の質問には「子会社が株式を取得した場合の仕訳は?」「子会社を合併した場合の仕訳は?」も並びます。前者は、子会社が自分の帳簿で取得した株式を記録する話で、取得した会社が子会社の子会社(孫会社)になれば、子会社の帳簿に子会社株式が載ります。考え方は親会社の場合と同じで、帳簿の持ち主が一段下がるだけです。
合併は組織再編の会計と税務の領域で、設立とは別の基準が使われます。共通支配下の取引として扱われるかどうか、適格合併に当たるかどうかで仕訳が大きく変わるため、この棚では扱いません。検討が始まった段階で、監査法人と税理士に相談してください。
連結決算を組む親会社では、企業会計基準第22号23項が、親会社の子会社に対する投資とこれに対応する子会社の資本を相殺消去すると定めています。個別の帳簿で丁寧に起こした子会社株式と資本金は、連結では打ち消し合って表に出てきません。
連結の範囲に含めるかどうかや、持分法を使うかどうかは、企業会計基準第22号・第16号と適用指針で判定します。判定の結果は監査法人と共有しておきます(確認日:2026年10月18日)。
非上場で連結決算を組まない親会社でも、金融機関に提出する資料や事業承継の検討の場面で、グループ全体の数字を求められることがあります。そのときに親子間の残高がずれていると、説明に時間がかかります。立替金と未払金、受取配当金と支払配当金のように、対になる科目の残高を期末ごとに突き合わせる習慣を設立の年からつけておくと、後の作業が軽くなります。
08まとめ:子会社設立の仕訳は、科目表と精算表を先につくってから
子会社設立の仕訳は、親会社の帳簿では投資の取得、子会社の帳簿では出資の受入れとして、同じお金を別々に記録する作業です。出資先が株式会社なら子会社株式、合同会社なら関係会社出資金というように、親会社の科目は出資先の形で変わります。
取得価額に入れる費用と、子会社自身の創立費になる費用は、どちらの会社の負担に帰すべきかで先に分けます。立て替えた設立費用は精算まで一続きで記録し、配当を受け取るときは計上の時期と法人税法23条の区分を確かめます。
- 出資先の形(株式会社か合同会社か)から親会社の科目を決める
- 資本金と資本準備金の配分を子会社と決める
- 設立費用の立替え一覧をつくり、精算の期限を書く
- 期末に親会社の残高と子会社の残高を突き合わせる
- 配当の前に、完全子法人株式等に当たるかを確かめる
どの場面も、最後は顧問税理士や監査法人の確認を経てから帳簿に確定させてください。設立費用を親会社がどこまで負担するかという前の段階の判断は「子会社設立 費用」の棚、資本金の額の決め方は「子会社設立 資本金」の棚が受け持っています。
子会社設立の仕訳を一覧にした社内資料には、仕訳ごとに根拠の条文や基準の項番号を書き添えておくことをお勧めします。担当者が替わったときや、監査で質問を受けたときに、なぜその科目を選んだのかを説明する材料になるからです。条文や基準は改正されることがあるので、確認日も一緒に記録してください。
手元の勘定科目表に「子会社株式(関係会社株式)」「関係会社出資金」「立替金」の三つがあるかをまず確かめてみてください。新会社の側の科目表は設立前に親会社の経理がたたき台をつくり、科目の選び方は顧問税理士に、連結の扱いは監査法人に確認しておくと、最初の決算で慌てずに済みます。
この資料は役に立ちましたか
79人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 仕訳」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
在外子会社を連結する第一歩として、支配獲得時に行う資本連結の仕訳を公認会計士が講義形式で説明している
- 株式移転で親会社・子会社・株主それぞれが行う仕訳と会計処理を、クラウド会計会社が説明している
- biz.moneyforward.com
連結修正仕訳とは?連結会計の流れと種類別の仕訳例、効率化するポイント|グループ経営 |OBC360° |SaaS型クラウドERP・グループ企業の統合管理奉行クラウドのOBC
連結修正仕訳の種類と流れ、仕訳例を示し、親会社と子会社を含むグループ会計の進め方を説明している
obc.co.jp子会社の財務改善や資産状態の悪化 −DESと株式評価損−(東京税理士界)
債権を現物出資するDESで取得した子会社持分の評価損が認められるかを、裁決をもとに紹介している
tokyozeirishikai.or.jp を開く株式交換での仕訳と税務上の区分を、完全親会社・完全子会社・株主の立場ごとに説明している
| わかりやすい解説シリーズ「企業結合」(平成25年改正会計基準) 第1回:共通支配下の取引等の会計処理(吸収合併) | EY Japan |
|---|
| 共通支配下の取引等の会計処理を、親会社が子会社を吸収合併する設例を使って監査法人が説明している |
globalization-partners.com
参考
税理士ドットコム - [会社設立]法人設立期間の「1ヶ月」どこまでシビアに見られる? - > その際に、当初の想定で予定していた2022年4月か...
- 親会社とは?他社を子会社化するメリット・デメリット(BATONZ)
- 親会社の定義と、他社を子会社にするときの利点・注意点をM&Aの観点で整理している
- batonz.jp
日本経済団体連合会 意見書(親子会社法制)
子会社の決議事項に親会社の株主総会決議を求める案に反対する経団連の意見
- MORESCO:中国子会社設立に関するお知らせ(2022年) — 資本金が親会社の資本金の10%以上で特定子会社に当たる旨も記した海外子会社設立の開示例。
- 「親子上場」は何が問題視されているのか(MONEY PLUS) — 親会社と子会社がともに上場する形の問題点と、近年の解消の動きを説明している
- 事業承継対策における15の株価評価引き下げ方法(みどり合同税理士法人グループ) — 事業承継に備えて株価の評価額を下げる15の方法を、税理士法人グループが紹介している
- 会社設立時に必要な印鑑証明書の発行方法とは?登記申請に必要な枚数も解説 | 経営者から担当者にまで役立つバックオフィス基礎知識 | クラウド会計ソフト freee — 設立登記に必要な印鑑証明書の取り方と、必要になる枚数を解説
- 創立総会の決議・報告を省略する場合(リードブレーン) — 募集設立の創立総会で、決議や報告を書面の同意で省略するときの要件を説明している
- TOMA:法人・子会社の設立 — 設立の目的に合わせて親会社との人員・資金・管理関係を整理する案内。
- 子会社化のメリット・デメリットを徹底解説!【経営戦略・M&A担当者向け】(ジョブカン) — 経営戦略やM&Aの担当者に向けて、子会社化の利点と欠点を税務・法務・人事の論点から説明している
- 会社設立に必要な書類10種について詳しく解説! — 会社設立で作成・取得する主な書類10種類と、それぞれの用途を紹介