総論の棚|メリット ・ 約10分
子会社設立のメリットとデメリット:親会社の担当者が比べる九つの論点
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を中心に、上場会社は第8章で分ける |
|---|---|
| 出資 | 100%子会社と一部出資の両方(違いは章ごとに注記) |
| つくる先 | 国内 |
この記事が役に立つ人
経営会議で「新規事業は別会社で」という案が出て、子会社設立のメリットとデメリットを一枚にまとめるよう頼まれた経営企画・経理の担当者に向けたページです。すでに事業を営む親会社の立場から、良い面と重い面を論点ごとに並べ、詳しい検討は各論の記事へつなぎます。
子会社設立のメリットを親会社の側から六つに分ける
子会社をつくる利点は、どれも「法人格がもう一つ増える」という一点から生まれます。新しい会社は契約の名義人になり、自分の機関で物事を決め、自分の決算を締めます。親会社はその会社の株主という立場に下がり、会社法104条のとおり、株主としての責任は引き受けた株式の価額までに限られます。
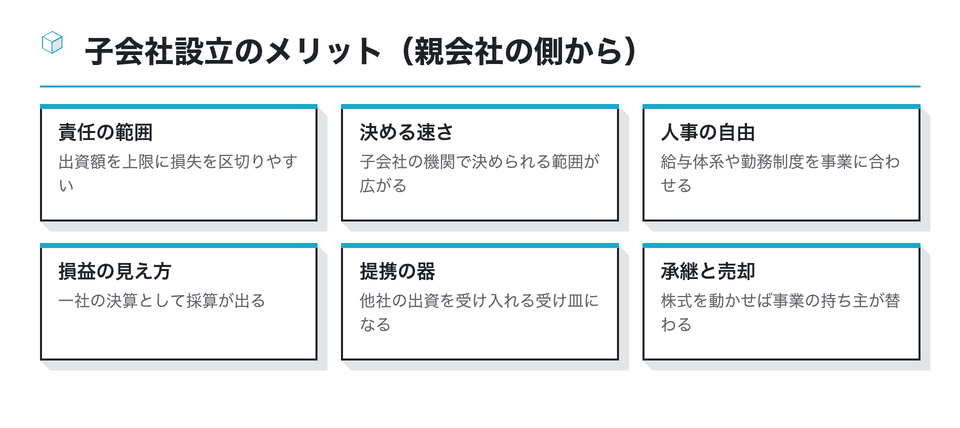
ただし、有限責任はあくまで出発点です。金融機関が子会社へ融資するとき親会社の保証を求めれば、その保証の範囲で親会社も債務を負います。取引先が親会社の名前を信用して契約しているなら、子会社の失敗は評判として跳ね返ります。利点を書き出すときは、それぞれの横に「この利点が崩れる条件」を一行添えておくと、経営会議での議論が具体的になります。
六つのうち、どれが自社にとって本命かは、設立の目的しだいです。目的の整理そのものは「子会社設立の目的」の棚で扱っています。このページでは、利点と負担を同じ物差しで比べることに絞ります。
二つ目の「決める速さ」も、社内規程の書き方で簡単に失われます。子会社の重要事項をすべて親会社の稟議に回す規程にすると、決裁の段がかえって一つ増えます。子会社に任せる金額の上限と、親会社の承認が要る事項を、設立の前に一覧で決めておくことが、この利点を生かす条件です。
子会社を作るデメリット:二つ目の会社を回す負担
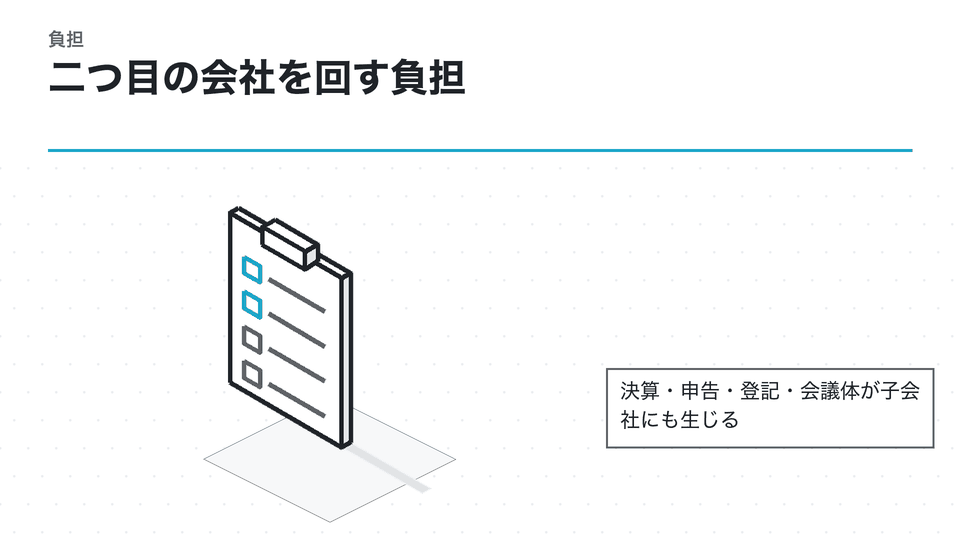
検索でも「子会社 設立 メリット デメリット」と対で調べられることが多いように、利点の裏側には必ず負担があります。いちばん大きいのは、親会社と同じ事務がもう一社分くり返されることです。決算と法人税・消費税の申告、役員の任期ごとの変更登記、株主総会の運営、社会保険の手続き、銀行口座の管理が、子会社の名前で毎年回ってきます。
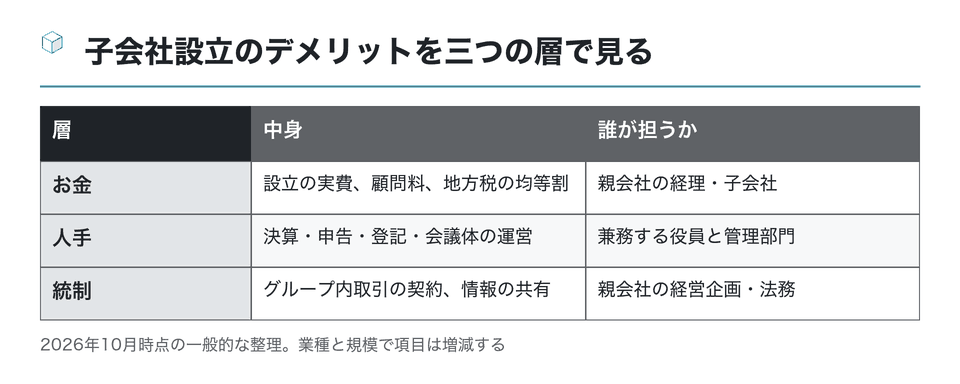
見落とされやすいのは三つ目の統制の層です。親会社と子会社の間で業務を委託したり、設備や人を貸し借りしたりすると、その条件を契約に落とし、対価を決めなければなりません。条件があいまいなままだと、後の章で触れる寄附金の問題にもつながります。
負担の見積もりは、設立の年だけでなく三年分を並べると実態に近づきます。初年度は設立の実費が目立ちますが、二年目以降は顧問料や兼務者の時間といった、毎年くり返す費用のほうが重くなるからです。外部に任せる部分は見積もりを取り、社内で担う部分は担当者の名前と時間で書き出してください。
この見出しを詳しく:子会社設立 デメリット子会社設立のデメリットと、設立しない判断も含めた四段の手順
どんな場面ならデメリットが勝つのか、設立を見送る結論をどう記録するかは、子会社設立のデメリットを確かめる手順で詳しく扱っています。
100%子会社のメリット:株主が親会社だけという強み
同じ子会社でも、親会社が全株を持つかどうかで手に入るものが変わります。株主が一人なら、子会社の株主総会は全員の同意を得るのが簡単で、書面による決議で済ませる運用も組みやすくなります。ほかの株主との株主間契約も要りません。
税制の面でも、完全支配関係があることを前提にした仕組みがあります。国税庁 No.5900 によると、グループ通算制度の適用対象は「親法人およびその親法人との間にその親法人による完全支配関係がある子法人に限られます」。一部出資の子会社では、この制度を選ぶ余地がそもそもありません。
決議の面では、会社法319条が、議決権を行使できる株主の全員が書面または電磁的記録で同意したときに株主総会の決議があったものとみなす仕組みを置いています。株主が親会社だけなら、この同意を集める手間はほとんどかかりません。ただし同意書は本店に10年間備え置く必要があります。
100%子会社で得やすいもの
- 株主総会の運営が軽い
- 株主間の利害調整が要らない
- 完全支配関係を前提にした税制を選べる
一部出資で得やすいもの
- 相手先の資金とノウハウ
- 初期の出資額の抑制
- 合弁としての対外的な信用
この見出しを詳しく:100%子会社 メリット100%子会社のメリットと、全株を持つからこそ受ける制約
反対に、全株を持つからこそ受ける制約もあります。大きな親会社の100%子会社は、資本金を小さくしても中小企業向けの税制が使えない場合があるなどです。詳しくは100%子会社のメリットと制約で、条文と国税庁の説明を並べて確かめています。
子会社が赤字のときにメリットはあるのか
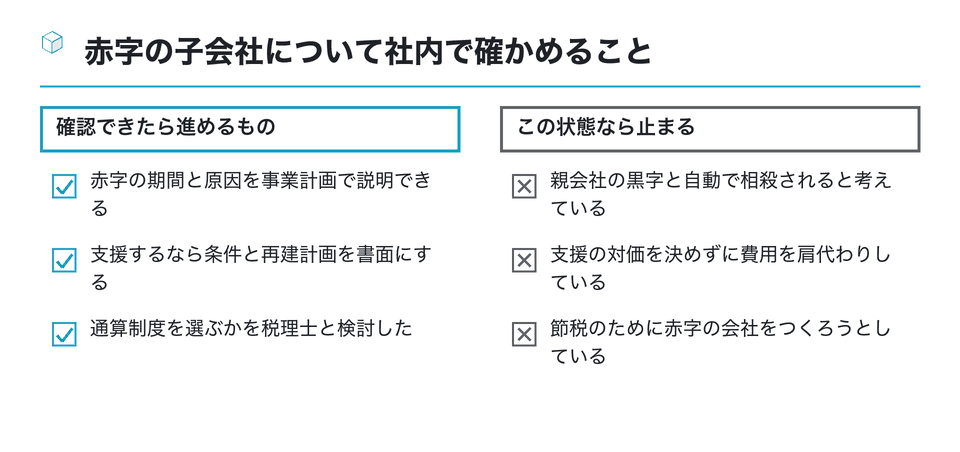
関連する検索語に「子会社 赤字 メリット」があります。親会社の黒字と子会社の赤字を打ち消し合えるのではないか、という期待から調べられる語です。ところが法人税の申告は会社ごとが原則で、子会社に生じた欠損金は、まず子会社自身の将来の所得と相殺するために繰り越されます。
国税庁 No.5762 によると、青色申告書を提出した事業年度の欠損金額は、各事業年度開始の日前10年以内に開始した事業年度のものが繰越控除の対象です。親会社の所得と通算したいなら、前章で触れたグループ通算制度を選ぶ必要があり、その制度にも承認の手続きや時価評価などの論点があります。
この見出しを詳しく:子会社 赤字 メリット子会社が赤字のときの親会社側の見方(税務・会計・出口)
赤字の子会社を支援するときの寄附金の扱いや、清算したときの欠損金の引継ぎは、子会社の赤字とメリットの考え方にまとめています。
大企業が子会社を作る理由と、規模の小さな親会社の違い
関連する検索語では「大企業が子会社を作る理由」もよく並びます。大きなグループでは、事業ごとに子会社を置いて経営責任をはっきりさせたり、地域や機能ごとに会社を分けて意思決定を現場に近づけたりする使い方が一般的です。
これに対して、従業員数十人から数百人規模の親会社が子会社を設立する場面では、目的がもっと絞られていることが多いはずです。許認可を別法人で取る必要がある、他社との共同出資の器が要る、ある分野だけ給与体系を変えたい、といった具体的な理由です。同じメリットの一覧を見ていても、効く項目は規模によって違います。
規模の小さな親会社ほど、子会社の役員を親会社の役員が兼ねる形になりがちです。兼務そのものは珍しくありませんが、二つの会社の取締役として、それぞれの会社の利益のために判断する立場に立つことになります。グループ内の取引条件を決める場面では、この二重の立場を意識した手続きが欠かせません。
| 親会社の規模 | 子会社が担いやすい役割 | 負担の感じ方 |
|---|---|---|
| 大企業 | 事業部門・地域・機能の受け皿 | 管理部門が厚く吸収しやすい |
| 中堅企業 | 特定分野の切り出しと提携 | 兼務の人手が足りなくなりやすい |
| オーナー企業 | 後継者の経験の場、承継の準備 | 親会社と同じ人が両方を見る |
一般的な傾向の整理であり、個別の会社にそのまま当てはまるものではない
大企業の理由の詳しい分類は、目的の棚の大企業が子会社を作る理由で扱っています。
子会社設立で税金対策になるか:消費税の思い込みから外す
「子会社を設立すると税金対策になりますか」という問いは、この分野で最もよく見かける質問の一つです。答えは「目的が税金なら、期待どおりにならないことが多い」です。理由の一つ目が消費税です。
国税庁 No.6503 は、設立1期目と2期目は基準期間がないため原則として納税義務が免除されるとしつつ、新設法人や特定新規設立法人に当たれば免除されないと説明しています。特定新規設立法人は、資本金1,000万円未満で設立しても、親会社のような他の者に株式の50%超を持たれ、その判定対象者の基準期間相当期間の課税売上高が5億円を超えるといった要件に当たる会社です。令和6年10月1日以後に開始する課税期間からは、収益の額の合計額が50億円を超える場合も加わりました。
理由の二つ目は法人税の寄附金です。本来は子会社が負担すべき費用を親会社が無償で引き受けると、経済的な利益の無償の供与として寄附金と扱われるおそれがあり、完全支配関係がある内国法人への寄附金は全額が損金の額に算入されません(国税庁 No.5281)。節税を目的にした子会社設立は勧めませんし、取引の実態がなければ否認されるリスクも伴います。
消費税の判定は、親会社側の売上・収益の数字と期間をそろえて行う必要があります。判定は税理士に依頼し、確認日を社内資料に残してください(このページの確認日:2026年10月18日)。
親会社が潰れたら子会社はどうなるか
関連する質問には「親会社が潰れたら子会社はどうなる?」もあります。子会社は親会社とは別の法人なので、親会社が破産しても、子会社が当然に消えたり、親会社の借金を肩代わりしたりするわけではありません。
一方で、親会社が持つ子会社の株式は親会社の財産です。破産法34条1項は「破産者が破産手続開始の時において有する一切の財産(日本国内にあるかどうかを問わない。)は、破産財団とする。」と定めています。子会社の株式も換価の対象となりうるため、株主が入れ替わり、経営の方針が変わる可能性があります。
実際の影響は、親会社と子会社がどれだけ結びついているかで大きく変わります。売上の大半が親会社向け、資金を親会社からの貸付けに頼っている、親会社が子会社の借入を保証している、といった関係が強いほど、親会社の倒産は子会社の資金繰りに直結します。メリットとして挙げた「責任の切り分け」は、逆向きにも働くとは限らないのです。
子会社の側から見れば、親会社の信用に頼って得ていた取引条件が、親会社の倒産で一度に見直される可能性もあります。設立の段階で、子会社の主要な取引先や借入先が親会社の存在をどこまで前提にしているかを把握しておくと、万一のときの影響を見積もりやすくなります。
- 問い:子会社を設立するときに、この点で何を決めておけばよいですか
- グループ内の取引条件と資金のやりとりを契約で明確にし、子会社が単独で資金繰りを回せる期間を事業計画で示しておくことです。倒産時の具体的な扱いは手続きの種類で変わるため、個別の判断は弁護士に確認してください。
上場会社なら、メリットの比較に開示の基準を重ねる
親会社が上場している場合、子会社設立の検討資料には、東京証券取引所の会社情報適時開示ガイドブック(2026年7月版)の基準を当てはめた結果を添えます。子会社の設立は「子会社等の異動を伴う事項」として扱われ、業務執行を決定する機関が決定した時点で開示の要否を判断します。
設立の場合の基準は、新しい子会社の見込みの数字で判断する点が特徴です。たとえば総資産は、設立予定日から3年以内に開始するいずれかの事業年度の末日の見込額が、上場会社の直前連結会計年度末の連結純資産の30%以上か、売上高の見込額が連結売上高の10%以上か、資本金の額が上場会社の資本金の10%以上か、といった項目を確かめます(確認日:2026年10月18日)。
非上場の親会社の比較表
- 利点と負担の一覧
- 年間の運営コストの見積もり
- 税務の確認結果
上場会社で加える欄
- 開示基準への当てはめ
- 決定日と開示日の段取り
- 情報を知る人の範囲
基準の読み方と軽微基準の考え方は「子会社設立 適時開示」の棚で、原文の文言とあわせて整理しています。
検討の途中でも、上場会社の子会社設立は投資判断に影響しうる情報です。検討に加わる人を絞り、社内規程に沿って情報を管理してください。インサイダー取引規制の重要事実に当たりうるかは、社内の担当部署と弁護士に確かめます。
まとめ:メリットは目的と負担を同じ表で比べてから数える
子会社設立のメリットは、責任の範囲、決める速さ、人事の自由、損益の見え方、提携の器、承継と売却の六つに整理できます。ただし、どれも「法人がもう一つ増える」ことの裏返しで、二つ目の会社を回すお金・人手・統制の負担と一緒にしか手に入りません。
100%子会社なら決議の手続きや税制の選択肢が変わり、一部出資なら相手先の力を借りられます。子会社が赤字でも、親会社の所得と自動で相殺されるわけではありません。税金対策を目的にした設立は、消費税の特例や寄附金の扱いで期待が外れやすく、否認のリスクも伴います。
- 設立の目的を一文で書く
- 六つの利点のうち効くものに印を付け、崩れる条件を添える
- お金・人手・統制の負担を年額で見積もる
- 100%か一部出資かを目的から決める
- 上場会社なら開示基準への当てはめを加える
比べた結果、設立に進むなら日程は「子会社設立 流れ」の棚へ、部署ごとの作業は「子会社設立 やること」の棚へ、設立費用を親会社がどこまで負担するかは「子会社設立 費用」の棚へ進んでください。
手元の検討資料に、六つの利点と三つの負担を同じ表で書き込み、利点ごとに「崩れる条件」を一行ずつ足してみてください。消費税の判定や支援の方法は税理士に、子会社の判定や倒産時の扱いは弁護士に、決議の前に確かめておくと議論が戻りにくくなります。
この資料は役に立ちましたか
112人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 メリット」「子会社設立 メリット」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
持株会社を設立する利点と「ホールディングス」の意味を経理の視点から説明している
- 子会社の定義と、子会社をつくる・取得する方法ごとの利点と注意点をまとめている
- batonz.jp
子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
all-senmonka.jpハンガリーにおける支店・子会社の設立(Damalion)
海外で支店と子会社のどちらを設けるか、法人格と責任の範囲の違いを説明している
damalion.com を開く子会社の定義、関連会社・関係会社との違い、設立のメリットとデメリットを整理した解説
| 子会社を設立するメリットは?手続き方法や注意点(freee) |
|---|
| 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している |
globalization-partners.com
参考
M&Aで子会社化するとどうなるか(M&A総合研究所)
- 海外進出で子会社と支店を比較する(Deel)
- 海外進出時の子会社と支店の違いを、法人格・税務・法務・コストの観点から比べ、選び方を説明している
- deel.com
連結子会社とは?意味や定義(M&Aキャピタルパートナーズ)
連結子会社の定義と、管理体制のコストやリスク情報の共有など親会社側の課題を説明している
- 分社化とは?子会社化との違い、メリット・デメリット(日本M&Aセンター) — 社内再編としての分社化と社外拡張としての子会社化の違い、向いている場面と検討の要点を整理している
- 子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人) — 子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- 持株会社(ホールディングス)の設立|あなたのまちの司法書士 — 株式移転・株式交換・会社分割など持株会社を設立する手続きの種類を司法書士事務所が紹介
- 分社化するメリット5つとデメリット4つ〜会社の複数経営は節税になる?|税理士ドットコム — 分社化による節税の仕組みと、維持コストや手間が増えるといったデメリットを並べて説明した記事
- 子会社に就職するメリットは?(ハタラクティブ) — 子会社と親会社の関係、子会社で働く側から見た利点と注意点をまとめている
- 今さら聞けない「子会社」の意味!(Oggi.jp) — 子会社の意味としくみ、親会社との関係やメリットを基礎から説明している
- 自社の事業を子会社化するメリット・デメリットとは?(Indeed) — 自社事業の全部または一部を別会社へ移す子会社化の方法と、人事・経営面の利点と欠点をまとめている
- 子会社上場とは?審査基準・メリット・デメリット(SOICO) — 子会社を上場させる場合の審査基準と、親会社・子会社それぞれの利点と欠点を解説している