決議の棚|合同会社 ・ 約10分
子会社設立を合同会社で考えるとき:親会社の担当者が先に開く八つの論点
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を中心に、上場会社は開示の段落で分ける |
|---|---|
| 出資 | 100%出資を基本に、共同出資は注記 |
| つくる先 | 国内(親会社・子会社とも日本の会社) |
合同会社は子会社になれるか:会社法の定義から確かめる
関連する質問に「合同会社は子会社になれる?」があります。答えは、なれます。会社法2条1号は、会社を「株式会社、合名会社、合資会社又は合同会社をいう」と定めています。そのうえで3号は、子会社を「会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるもの」としています。
前半の「議決権の過半数を有する株式会社」だけを読むと、子会社は株式会社に限られるように見えます。しかし後半の「その他の…法人として法務省令で定めるもの」を受けた会社法施行規則は、支配の対象を「会社等」と書いており、合同会社もそこに入ります。合同会社を新たに設け、親会社がその経営を支配すれば、会社法のうえでも子会社として扱われます。
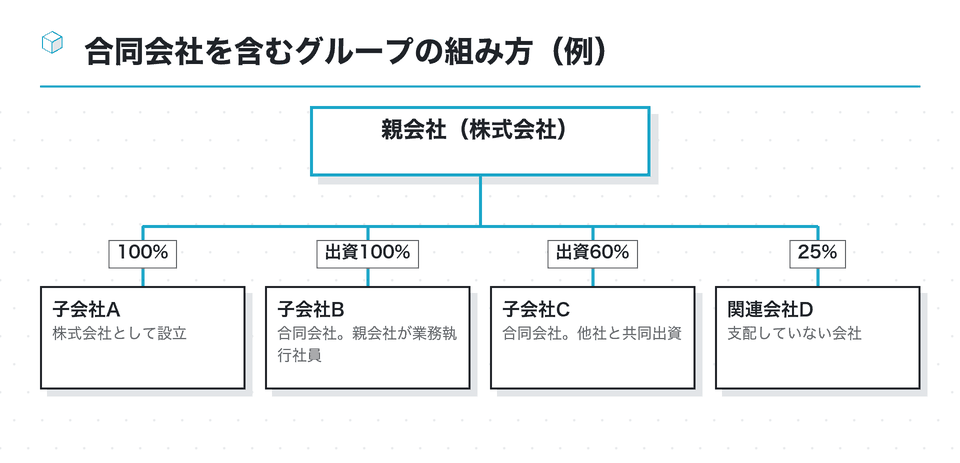
ただし、株式会社と合同会社では「支配している」の確かめ方が違います。合同会社には株式も株主総会もなく、社員が出資し、業務の決め方は定款で組み立てるからです。出資の割合だけで子会社と言い切れない場面があることは、後の判定の章で扱います。
このページでいう親会社は、すでに事業を営む株式会社または合同会社です。個人が一人で合同会社を立ち上げる話や、資本金をいくらにすれば個人の起業に向くかといった話題は、合同会社の設立を専門に扱う別のサイトの担当なので、ここでは扱いません。
合同会社を子会社にする:親会社が社員になる組み方
株式会社の子会社では、親会社は株主になり、子会社の取締役には親会社の役員や従業員を個人として就かせます。会社法331条1項1号により、法人は取締役になれないからです。合同会社を子会社にする場合は、ここが大きく変わります。親会社という法人そのものが社員となり、業務を執行する社員や代表社員の地位に就くことができます。
法人が業務を執行する社員になるとき、会社法598条1項は、その法人が「当該業務を執行する社員の職務を行うべき者を選任し、その者の氏名及び住所を他の社員に通知しなければならない」と定めています。この「職務を行うべき者」が、実務でいう職務執行者です。親会社の取締役や部長を職務執行者に充て、日々の業務はその人が担います。
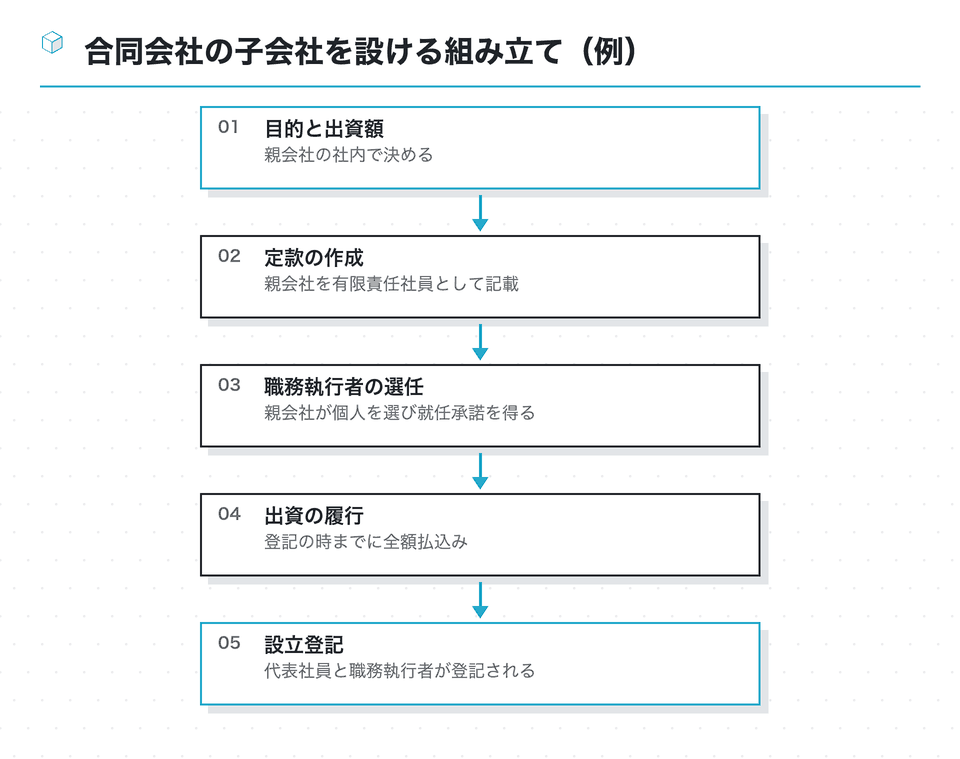
子会社の社員としての責任は、株式会社の株主と同じく有限です。会社法576条4項は、合同会社の定款に社員の全部を有限責任社員とする旨を記載するよう求めており、親会社が負うのは出資の価額までが原則です。ただし、子会社の借入を親会社が保証すれば、その保証の範囲では責任を負います。
この見出しを詳しく:合同会社 子会社にする親会社が業務執行社員となり職務執行者を選ぶ設立の手順と、株式会社との比べ方
職務執行者の選び方、親会社の社内で何を決めておくか、株式会社の子会社と比べて運営のどこが軽くなるかは、合同会社を子会社にするときの設立実務で順を追って確かめています。
合同会社の子会社:合同会社が親会社の側に立つ場合
反対向きの検索語が「合同会社の子会社」です。外資系企業の日本法人や、グループの事業会社の一部は合同会社の形をとっています。こうした合同会社が出資者となって、新たに株式会社や合同会社をつくる場面も珍しくありません。
このとき、子会社の設立を誰が決めるのかが最初の論点です。株式会社の親会社なら取締役会や取締役の決定ですが、合同会社には取締役会がありません。会社法590条2項は、社員が二人以上いる場合、定款に別段の定めがなければ業務は社員の過半数で決めるとし、業務を執行する社員を定款で定めたときは、591条1項によりその社員の過半数が原則になります。
親会社が株式会社の場合
- 取締役会規程の付議基準を見る
- 決議の記録は取締役会議事録
- 子会社の役員は個人を派遣
親会社が合同会社の場合
- 定款の業務決定の定めを見る
- 社員の決定を書面に残す
- 子会社が合同会社なら親会社が社員になる
この見出しを詳しく:合同会社の子会社合同会社が親会社となって株式会社・合同会社の子会社をつくるときの決め方と注意点
子会社を株式会社にするか合同会社にするか、親会社の業務執行社員が子会社の取締役を兼ねるときの承認、親会社側の帳簿の付け方は、合同会社の子会社を設立するときの記事にまとめました。
合同会社の親会社は、取締役会規程のような付議基準を持たないことも多く、何をもって「会社として決めた」とするかが曖昧になりがちです。子会社の設立は出資と人の手配を伴う決定なので、社員の決定を書面にし、日付と賛成した社員を残しておくと、登記や銀行の手続き、後日の説明で困りません。
合同会社 子会社 判定:会社法と会計で物差しが違う
出資の比率が100%なら迷うことは少ないのですが、他社と共同で合同会社を設ける場合は、どちらの会社の子会社なのかを判定する必要が出てきます。合同会社には議決権の数を数える株式がないため、株式会社と同じ物差しをそのまま当てられないのが悩ましいところです。
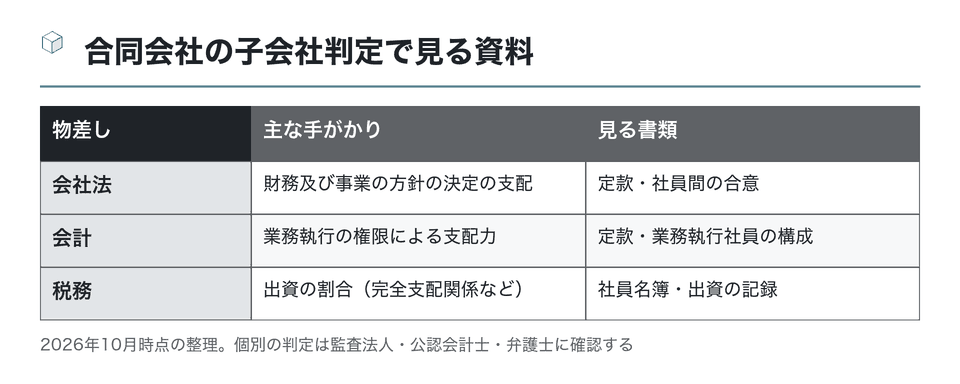
会計の側では、企業会計基準委員会の実務対応報告第21号が手がかりになります。同報告のQ4は、合同会社について「基本的には業務執行の権限を用いることによって、当該合同会社に対する支配力又は影響力を判断することが適当である」としています。出資の過半を持っていても、業務執行の権限を持たない社員なら、子会社と判定されない可能性があるということです。
この見出しを詳しく:合同会社 子会社 判定会社法施行規則3条と実務対応報告第21号で合同会社の子会社判定を確かめる手順
条文の読み方、出資比率と業務執行権がずれる典型例、税務や開示で別の物差しが働く点は、合同会社の子会社判定の記事で原文を引きながら整理しています。
上場会社が親会社なら、判定の結果は連結の範囲だけでなく適時開示の要否にも響きます。東京証券取引所の基準は「株式又は持分」の取得や「資本金又は出資の額」という書き方で合同会社も対象に含めているため、合同会社だから開示の検討が要らない、とはなりません。
株式会社と比べた設立手続きの違い
子会社を設立する手続きそのものも、合同会社のほうが軽くなる部分があります。法務省の「合同会社の設立手続について」は、「合同会社の定款については、公証人の認証を受ける必要はありません」と明記しています。株式会社なら、発起人の作成した定款は公証人の認証を受ける必要があり、ここで日程と費用の差が生まれます。
| 項目 | 株式会社の子会社 | 合同会社の子会社 |
|---|---|---|
| 定款 | 公証人の認証が要る | 認証は不要 |
| 登録免許税 | 資本金×7/1000、最低15万円 | 資本金×7/1000、最低6万円 |
| 親会社の立場 | 発起人・株主 | 社員(業務執行社員・代表社員) |
| 役員の登記 | 取締役等(個人) | 代表社員が法人なら職務執行者も |
登録免許税は法務省の各設立手続のページの記載による(2026年10月18日確認)
親会社が代表社員になる場合、法務省のページは添付書面として、代表社員である法人の登記事項証明書(同じ登記所の管轄内に本店があるときを除く)、職務執行者の選任に関する書面、職務執行者が就任を承諾したことを証する書面を挙げています。印鑑の届出も、職務執行者が行うこととされています。
どちらの形でも、登記の申請書を親会社の担当者が代わりに作るか、司法書士に依頼するかは社内で決めておく事柄です。申請書の書き方そのものは、登記と定款を扱う別のサイトの担当なので、このページでは立ち入りません。
子会社設立のやることを部署別に洗い出す段階では、合同会社だからといって省ける作業ばかりではない点にも気をつけます。税務署への届出、社会保険の手続き、銀行口座の開設、親会社との契約書の整備は、株式会社と同じように並びます。
日程の面では、定款認証の予約と公証役場での手続きがない分、合同会社の子会社は登記の申請までを短く組めます。ただし、親会社の社内決裁や職務執行者の就任承諾、親会社の登記事項証明書の取り寄せは前もって段取りが要るため、全体の期間は社内の手続きの速さで決まると考えておくのが実際的です。
子会社の設立費用を親会社が負担するときと、消費税の判定
関連する検索語には「子会社 設立費用 親会社 負担」が並びます。合同会社の子会社でも論点は株式会社と同じで、子会社の名前で行う設立の費用を親会社が払う場合、誰の費用として処理するかを先に決めておく必要があります。本来は子会社が負担すべき費用を親会社が無償で引き受けると、寄附金と扱われるおそれがあるからです。国税庁 No.5281 は、完全支配関係(法人による完全支配関係に限る)がある他の内国法人に対して支出した寄附金の額は、一定のものについて「その全額が損金の額に算入されません」と説明しています。
消費税では、資本金の代わりに出資の金額が判定に使われます。国税庁 No.6503 は、設立1期目または2期目の期首における「資本金の額または出資の金額が1,000万円以上である法人」を新設法人とし、その課税期間の納税義務は免除されないとしています。1,000万円未満であっても、親会社などの判定対象者の基準期間相当期間の課税売上高が5億円を超えるといった要件に当たれば、特定新規設立法人として免除されません。
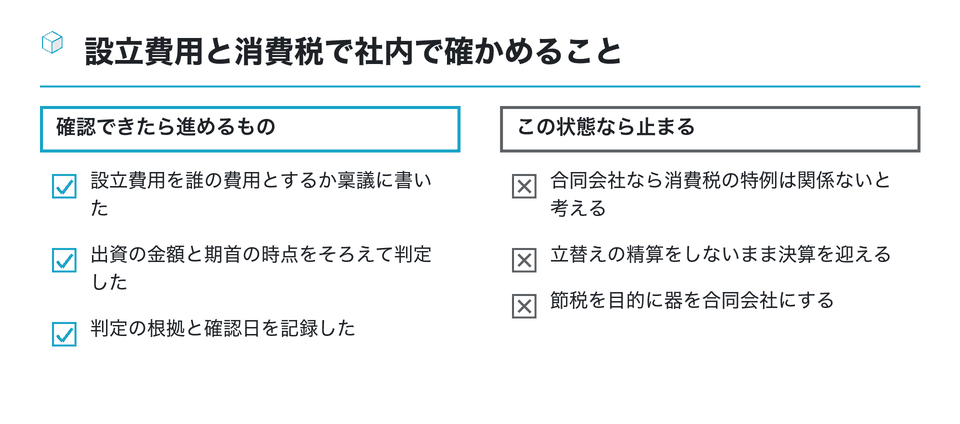
合同会社を選べば税金が軽くなる、という理解は正確ではありません。法人税の計算は株式会社と同じ仕組みで行われます。節税を目的に子会社を設立することは勧めませんし、取引の実態がなければ否認されるリスクもあります。判定と処理は税理士に確認してください(確認日:2026年10月18日)。
合同会社がダメな理由と言われる点を、親会社の目線で点検する
関連する質問には「合同会社がダメな理由は何ですか?」もあります。個人の起業で語られる弱点と、親会社が子会社として使うときに効いてくる弱点は同じではありません。法人の担当者の目で、一つずつ確かめておきます。
- 持分の譲渡
- 会社法585条1項により、社員は他の社員の全員の承諾がなければ持分を譲渡できない(定款で別段の定めは可)。将来子会社を売却する計画があるなら、手続きを確認しておく
- 上場
- 合同会社は株式を発行しないため、株式市場での上場を考えるなら株式会社への組織変更(会社法743条)が前提になる
- 決算公告
- 会社法440条の貸借対照表の公告は株式会社についての定め。合同会社では同じ公告は求められていない
- 対外的な見え方
- 取引先や採用で「合同会社」の名前に馴染みがないと受け取られる場面がある
100%子会社として使い、外部に持分を売る予定がないなら、持分譲渡の制限はむしろ統制の道具として働きます。グループの外へ持分が流れにくいからです。一方で、将来の株式上場や外部からの出資を考えている事業なら、最初から株式会社で設立するほうが手戻りは少なくなります。
決算公告がないことは、運営の手間を減らす利点になる半面、取引先から財務内容を問われたときに示す資料を別に用意しておく必要がある、ということでもあります。親会社の信用で取引を始める場合は、取引先への説明の仕方を営業部門と相談しておきます。
なお、大企業が子会社を作る理由として挙げられる「事業ごとの責任の明確化」や「意思決定の速さ」は、合同会社でも得られます。器を選ぶ判断は、どの利点が要るかを先に書き出してから行うと、議論が「合同会社は格が低い」といった印象論に流れにくくなります。
まとめ:器を選ぶ前に、決め方と出口を一枚にする
子会社設立で合同会社を選ぶと、親会社は株主ではなく社員になり、取締役の代わりに職務執行者という個人を立てて業務を担わせます。定款の認証が要らず、登録免許税の下限も低いため、設立の段階は株式会社より軽く進みます。
設立後の運営でも、株主総会の招集や議事録の作成がない分、日常の負担は小さくなります。その代わり、業務執行社員の決定や職務執行者の交代を親会社の側で記録し、子会社の書類と結びつけて保管する仕組みを自分たちで用意しなければなりません。
その一方で、業務の決め方は定款しだいで大きく変わり、子会社の判定も出資の割合だけでは決まりません。持分の譲渡や上場の道筋も株式会社とは違います。設立を急ぐ前に、次の順で一枚の資料にまとめておくと、経営会議での説明がしやすくなります。
- 子会社に担わせる事業と、外部の出資を受ける予定の有無を書く
- 親会社が業務執行社員・代表社員になるか、誰を職務執行者にするかを決める
- 定款で業務の決め方と持分譲渡の扱いを定める
- 会社法・会計・税務の物差しで子会社に当たるかを確かめる
- 設立費用の負担と消費税の判定を税理士と詰める
各論は、親会社が合同会社の子会社をつくる場合、合同会社が親会社になる場合、判定の手順の三本に分けています。日程全体の組み方は「子会社設立 流れ」、部署ごとの作業は「子会社設立 やること」、費用の扱いは「子会社設立 費用」の棚もあわせて開いてください。
親会社の担当者の方へ
社内で検討している子会社の案について、親会社が株主になる形と社員になる形の両方を同じ表に書き出し、業務の決め方・職務執行者の候補・持分を手放すときの手順を一行ずつ埋めてみてください。登記は司法書士に、税務の判定は税理士に、子会社判定や定款の設計は弁護士・公認会計士に、設立の決定より前に確かめておくと手戻りが減ります。
この資料は役に立ちましたか
36人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 合同会社」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している
- 子会社設立の費用の内訳と、親会社が負担してよいかという疑問への考え方を税理士法人が説明している
- superavit.tax
子会社を設立するメリット・デメリットは?設立手続きや注意点(マネーフォワード)
子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
biz.moneyforward.com合同会社の職務執行者を変更するときの手続き(代表社員が外国法人) | RSM汐留パートナーズ司法書士法人
合同会社の代表社員が外国法人のとき、職務執行者を変更する登記手続きの進め方を司法書士法人が説明している
shiodome.co.jp を開く法務省が、合同会社の設立手続の流れと必要な書類を公式に案内しているページ
| 別会社・子会社の設立によるメリット・デメリット、その設立手順解説(合同会社.JP) |
|---|
| 別会社や子会社をつくる利点・欠点と設立の手順を、合同会社の設立情報サイトが説明している |
vs-group.jp
参考
会社法上の親子会社の定義 Q&A(大和総研 制度調査部情報)
- 子会社の設立費用は?株式会社と合同会社の違い・会計処理まで解説(会社設立の基礎知識)
- 子会社の設立費用の目安を株式会社と合同会社で比べ、会計処理まで説明している
- koyano-cpa.gr.jp
グループ会社の設立とは(経営サポートプラスアルファ)
グループ会社と子会社・関連会社・持株会社の違いと、設立の方法や税務の注意点を説明している
- 子会社を設立するメリット・デメリットは?手続き手順やバーチャルオフィスの活用方法もご紹介 — 子会社設立の手順と本店所在地の確保方法を紹介するコラム
- 国税庁|新規設立と消費税 — 新規設立法人や新設分割子法人の消費税の判定を確認できます。
- 子会社|M&A用語集(日本M&Aセンター) — 子会社と親会社の意味を英語表記(subsidiary / parent company)とともに説明した用語集
- 関連会社とは?関係会社・子会社との違いと判定基準(INVOY) — 関連会社・関係会社・子会社の違いと、議決権比率などによる判定基準を整理している
- 税理士に依頼すべき?会社設立の手続きの流れや費用を徹底解説! - 起業ログ — 会社設立の手続きの流れと費用の内訳を、税理士に頼むかどうかの判断とあわせて起業ログが説明している
- 法人(子会社)設立に関する届出書について(税理士ドットコム) — 子会社を設立したときの届出書の記載について、税理士に寄せられた相談のページ
- 「企業グループ算定特例」(関係子会社特例)の概要(厚生労働省 PDF) — 特例子会社がなくても企業グループ全体で実雇用率を通算できる特例の要件を示す資料
- 株式交換による株価への影響は?株価変動の理由や事例・株式移転との違い(相続大辞典) — 株式交換で株価が動く理由と事例、株式移転との違いを相続税の観点から説明している