開示の棚|後発事象 ・ 約10分
子会社設立と後発事象:決算日後に設立を決めたときの注記の要否と書く場所
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社を中心に、非上場(会社法の計算書類だけを作る会社)は第7章で分ける |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内・海外の両方 |
この記事を読んでほしい担当者
期末の決算作業が進んでいる最中に、取締役会で子会社の設立が決まった親会社の経理・決算担当者に向けたページです。決算書を修正するのか、注記で足りるのか、どの書類のどこに何を書くのかを、監査人と話す前に頭の中で整理できるようにしています。
後発事象とは:「修正するもの」と「注記するもの」に分かれる
後発事象とは、決算日のあとに起きた出来事のうち、会社の財政状態や経営成績に影響するものをいいます。2026年1月に企業会計基準委員会が公表した企業会計基準第41号「後発事象に関する会計基準」は、これを「決算日後に発生した企業の財政状態、経営成績及びキャッシュ・フローの状況に影響を及ぼす事象のうち、評価期間の末日までに発生した事象」と定義しています。
後発事象には二つの種類があります。一つは修正後発事象で、決算日の時点ですでに原因があり、決算日の見積りや判断を見直す材料になる事象です。もう一つが開示後発事象で、決算日後に起きて当期の決算書には影響しないものの、翌期以降の決算書に影響する事象です。
修正後発事象
- 原因が決算日時点ですでに存在する
- 重要なものは決算書の数字を修正する
- 例:決算日前からの取引先の経営悪化が判明
開示後発事象
- 原因が決算日後に生じる
- 当期の数字は直さず、注記で知らせる
- 例:決算日後に重要な子会社の設立を決議
子会社の設立は、決算日後に親会社が新しく意思決定した結果なので、典型的には開示後発事象の側に入ります。決算日の数字そのものを書き換える話ではなく、「翌期にこういう変化がある」と読み手に知らせる注記の問題だ、と最初に押さえておくと、作業の見通しが立てやすくなります。
反対に、決算日前から準備していた子会社の設立に関連して、決算日時点の資産の評価などを見直す必要が出てきた場合は、修正後発事象の検討が必要になるかもしれません。どちらに当たるか迷う場面は監査人と個別に話してください。
後発事象の具体例:子会社の設立は開示後発事象の例示に入っている
企業会計基準第41号と同じ日に、企業会計基準委員会は補足文書「開示後発事象の例示及び開示内容の例示について」を公表しました。これまで日本公認会計士協会の実務指針(監基報560実務指針第1号)に載っていた例示を引き継いだもので、実務の手がかりとして使えます。
補足文書の例示の中で、子会社の設立に関係する項目は二か所あります。一つは「子会社等に関する事象」の中の「重要な子会社等の設立」、もう一つは「会社が営む事業に関する事象」の中の「新規事業に係る重要な事象(出資、会社設立、部門設置等)」です。新しい事業を子会社で始める案件なら、両方の項目を見比べておくとよいでしょう。
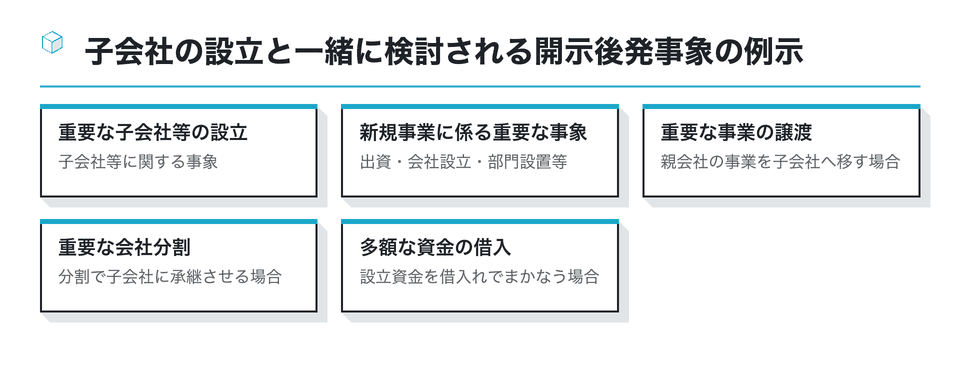
例示の多くには「重要な」という言葉が付いています。子会社をつくれば何でも注記するわけではなく、親会社の翌期以降の財政状態や経営成績に重要な影響があるものが対象です。小さな子会社の設立まで並べると、かえって読み手にとって大事な情報が埋もれます。
子会社の設立と同時に、親会社の事業を子会社へ譲渡したり、会社分割で移したりする設計なら、それぞれが別の開示後発事象の例示にも当たりえます。設立の注記と事業の移し方の注記を一つの段落にまとめるか分けるかは、内容の重さで決めてください。
この見出しを詳しく:子会社設立 後発事象 例子会社設立まわりの後発事象の例:開示に回る例、修正に回りうる例、後発事象に入らない例
設立の決議が決算日の前か後か、新設した子会社への支援や解散が絡むとどう変わるか、連結の範囲の変更として扱う例などは、子会社設立の後発事象の例を日付の並びで分けた記事で、事例ごとに判定の筋道を示しています。
いつまでの出来事を書くか:評価期間の末日
後発事象として扱うのは、決算日の翌日から「評価期間の末日」までに起きた出来事です。企業会計基準第41号は、この末日を原則として財務諸表の公表の承認日としました。国際的な会計基準と同じ考え方です。
会社法の会計監査人設置会社が作る計算書類と連結計算書類については、同時に公表された適用指針第35号で、評価期間の末日を「確認日」(会社が計算書類を作成する監査契約上の責任を果たしたことを確認した日)とし、通常は経営者確認書の日付と同じになると説明されています。
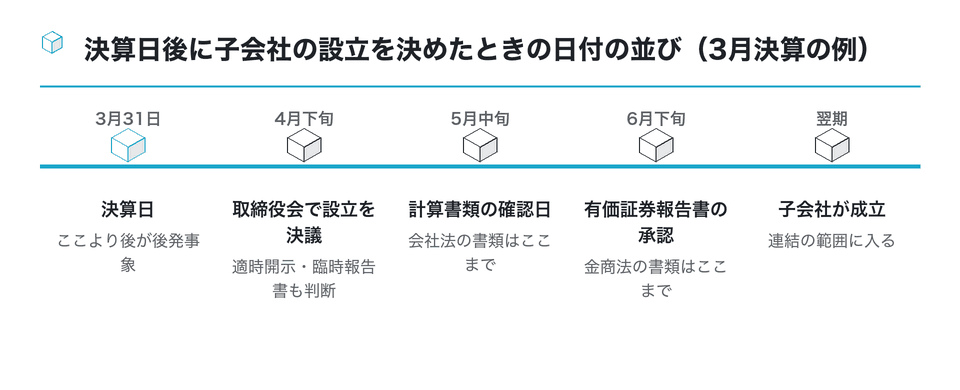
企業会計基準第41号は2027年4月1日以後開始する連結会計年度と事業年度の期首から適用され、早期適用の定めはありません。3月決算の会社なら2028年3月期からです。それより前の決算では、従来の実務(財務諸表等規則8条の4などの注記規定と、監査の実務指針で示されていた考え方)に沿うことになるため、どの扱いで注記するかは監査人と確認してください。
日付は一例です。決算日・取締役会・監査報告書の日程は会社ごとに異なります。子会社の設立の決議が評価期間の末日より後なら、当期の決算書の後発事象には入らず、翌期の書類で扱います。
後発事象の基準:「重要」かどうかは数字より開示の目的で見る
後発事象の注記には、適時開示や臨時報告書のような「資本金の10%」といった数字の基準は置かれていません。企業会計基準第41号は、重要な開示後発事象の注記の開示目的を、その事象が将来の企業の財政状態、経営成績及びキャッシュ・フローの状況に及ぼす影響を財務諸表利用者が理解できるようにする十分な情報を開示すること、と書いています。重要かどうかは、この目的に照らして判断します。
判断の材料として使いやすいのは、同じ子会社の設立について、すでに行った他の開示の判定です。東証の適時開示が必要と判断した、あるいは臨時報告書を出したという事実は、投資家にとって重要な情報だと会社自身が判断した証拠になります。その場合に後発事象の注記を省く理由は説明しにくいでしょう。
| 他の開示の判定 | 後発事象の注記の考え方(目安) |
|---|---|
| 適時開示・臨時報告書とも必要 | 重要な開示後発事象として注記する方向で検討 |
| どちらか一方が必要 | 影響の大きさを個別に見て、監査人と協議 |
| どちらも不要(軽微) | 注記しないことが多いが、事業上の意味が大きければ検討 |
当サイトの整理による目安。会計基準に数字の基準はなく、最終判断は会社と監査人が行う
非上場の親会社では適時開示がないため、判断材料は出資額や事業計画の規模、親会社の事業に占める割合が中心になります。出資額が親会社の純資産に比べて大きい、親会社の主力事業を子会社に移す、といった案件は、重要と判断される可能性が高い類型です。
- 問い:決算日前に設立の検討を始め、決算日後に取締役会で決議しました。後発事象になりますか
- 子会社の設立を正式に決めたのが決算日後であれば、検討の開始が決算日前でも、開示後発事象として検討するのが一般的な整理です。補足文書も、重要な子会社等の設立の事象発生の時期を「取締役会等の決議があったとき」としています。ただし、決算日前にすでに実質的に決定していたと見られる事情がある場合は扱いが変わりうるので、議事録や稟議の日付をそろえて監査人に説明してください。
注記に書く項目:補足文書の「開示する事項」を下敷きにする
書く項目は、補足文書の「重要な子会社等の設立」の欄が下敷きになります。事象発生の時期は「取締役会等の決議があったとき」とされ、開示する事項として次の5つが例示されています。
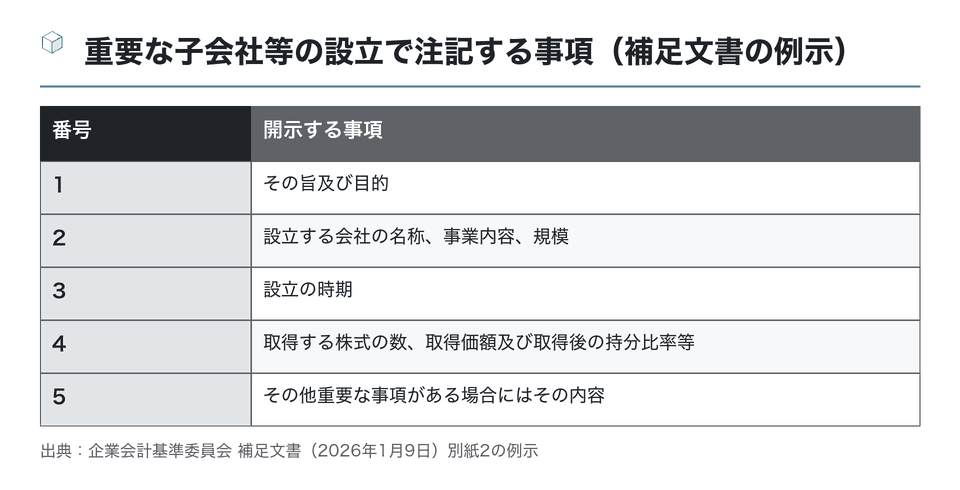
「規模」は資本金の額や予定している従業員数、「取得価額」は親会社が払い込む出資額と読むのが素直です。100%子会社なら持分比率は100%、共同出資なら相手先との比率と、子会社に当たる理由もあわせて書いておくと読み手に親切です。
書き出しは「当社は、20XX年X月X日開催の取締役会において、子会社を設立することを決議いたしました」のような一文から始め、続けて目的、子会社の概要、設立の時期、出資の内容を箇条書きで並べる形が使いやすいでしょう。適時開示のお知らせや臨時報告書を出していれば、数字はそこから転記して表記をそろえます。
企業会計基準第41号は、重要な開示後発事象の内容及び影響額等を注記し、影響額が見積もれない場合はその旨と理由を書く、としています。子会社の設立では、出資額は分かっても翌期の損益への影響は見積もりにくいことが多いので、何が書けて何が書けないかを分けて記載します。
- 目的
- 新規事業を親会社から切り分け、意思決定を速めるため など
- 子会社の概要
- 商号・本店所在地・代表者・事業内容・資本金
- 設立の時期
- 20XX年X月(予定)
- 出資の内容
- 出資額・取得する株式の数・持分比率100%
- 影響
- 翌期の連結業績への影響は現在精査中である旨 など
有価証券報告書の連結と個別、計算書類で置き場所が違う
上場している親会社では、同じ子会社の設立を、いくつもの書類で注記することになります。根拠になる規則がそれぞれ違うので、どこに書くかを一覧にしておきます。
| 書類 | 根拠 | 注記の対象の書き方 |
|---|---|---|
| 連結財務諸表(有報) | 連結財務諸表規則14条の9 | 連結決算日後、連結会社などの翌連結会計年度以降に重要な影響を及ぼす事象 |
| 個別財務諸表(有報) | 財務諸表等規則8条の4 | 貸借対照表日後、翌事業年度以降に重要な影響を及ぼす事象 |
| 連結注記表・個別注記表 | 会社計算規則114条 | 事業年度の末日後、翌事業年度以降の財産又は損益に重要な影響を及ぼす事象 |
2026年10月時点の各規則の文言の要旨。原文で確かめる
連結財務諸表を作っている会社で、連結の注記と個別の注記がまったく同じ内容になる場合、企業会計基準第41号の適用後は、個別財務諸表ではその旨の記載で代えることができるとされています。子会社の設立は連結にも個別にも同じ影響を与えることが多いので、この規定が使える場面は多いはずです。
会社法の計算書類は株主総会の招集通知とともに株主へ届き、有価証券報告書はその後に提出されることが多いため、二つの書類の間に日付の差があります。計算書類の確認日の後で子会社の設立を決めた場合は、計算書類には載らず有価証券報告書にだけ載る、ということも起こりえます。書類ごとに評価期間の末日を確かめてください。
連結子会社の決算日が親会社と違う場合は、連結子会社側の決算日後の事象として扱う読み替えもあります。海外の子会社が孫会社を設立する場面などでは、どの決算日を基準にするかを経理部門で整理しておくと迷いません。
海外に子会社を設立する場合も、注記の考え方は国内と同じです。出資額を外貨で決めているなら、注記では円換算した概算額と外貨建ての額を並べるか、外貨建ての額だけを書いてその旨を示すかを決めておきます。換算に使う為替相場の日付は、適時開示や臨時報告書で使った数字とそろえておくと、書類の間で数字が食い違って見える事態を避けられます。
非上場の親会社は、会計監査人と公開会社かで注記の要否が変わる
有価証券報告書を出していない非上場の親会社でも、会社法の計算書類を作る以上、個別注記表の「重要な後発事象に関する注記」は検討の対象です。ただし、会社計算規則98条2項によって、会社の機関設計によっては注記を省略できます。
98条2項1号は、会計監査人設置会社以外の株式会社で公開会社でないものについて、重要な後発事象に関する注記(98条1項17号)を含む項目を表示しなくてよいとしています。オーナー企業で株式の譲渡制限があり、会計監査人を置いていない親会社なら、子会社の設立を後発事象として注記する義務はない、という整理になります。
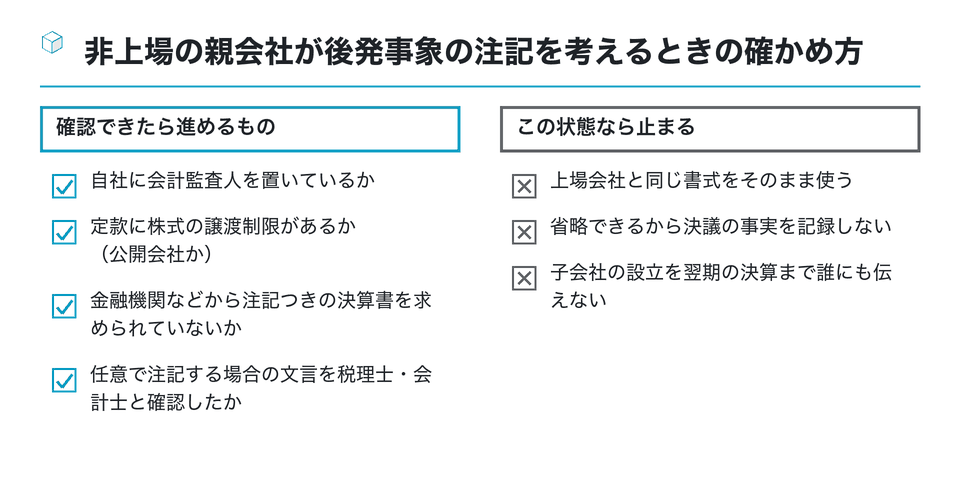
一方、会計監査人を置いている会社や公開会社に当たる会社は、この注記の省略の対象から外れます。会社法上の大会社には会計監査人の設置が求められるため、規模の大きい非上場の親会社では、上場会社と同じように注記を検討することになります。
注記の義務がない会社でも、金融機関への決算説明や、子会社への出資資金を借入れでまかなう場合の説明資料では、決算日後に子会社の設立を決めたことを伝えておくのが親切です。決算書の外で伝えるか、任意で注記するかは、顧問の税理士や会計士と相談して決めてください。
まとめ:決算日後の子会社設立は、開示の判定と注記を一緒に進める
決算日の後で子会社の設立を決めた場合、当期の決算書の数字は原則として直さず、重要なものを開示後発事象として注記します。子会社の設立は、企業会計基準委員会の補足文書の例示にも「重要な子会社等の設立」として載っています。
- 後発事象は修正と開示の二種類。子会社の設立は通常は開示後発事象
- 評価期間の末日は書類ごとに違う(公表の承認日、計算書類なら確認日)
- 重要性に数字の基準はない。適時開示・臨時報告書の判定を材料にする
- 書く項目は、その旨と目的、名称・事業内容・規模、時期、取得株式と持分比率
- 非上場で会計監査人のない非公開会社は、計算書類の注記を省略できる
上場している親会社では、取締役会で設立を決めた日に、東京証券取引所の適時開示(会社情報適時開示ガイドブック)と臨時報告書の要否を判断します。その判定メモと開示した数字が、そのまま後発事象の注記の下書きになります。決算期の終わりに子会社の設立を予定している会社は、決算スケジュールの表に取締役会の日を書き込み、評価期間の内か外かを先に見ておくと安心です。
注記の要否や文言は会社の判断と監査人の意見で決まるものです。当サイトの整理はあくまで考え方の目安なので、最終的な判断は監査法人や顧問の公認会計士と確かめてください。
次の一歩
期末前後に子会社の設立を議題にする予定があるなら、決算スケジュール表に「取締役会の日」「計算書類の確認日」「有価証券報告書の承認日」の三つを並べて書いてみてください。設立の決議がどの書類の評価期間に入るかが一目で分かり、監査人との打ち合わせで話す順番も決まります。
この資料は役に立ちましたか
76人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 後発事象」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
修正後発事象と開示後発事象の区分や評価期間など、後発事象の会計上の基本を整理した監査法人の解説
- 決算日後に起きた後発事象の種類と、決算での対応方法を会計システム会社が説明している
- grandit.jp
後発事象の実務(武村純也)
後発事象について、実務の観点から解説している
junyatakemura.com後発事象とは(修正と開示の違い)|会計監査用語も解説(PDCA Accounting)
後発事象の2つの意味、つまり修正と開示の違いを、会計監査の用語とあわせて説明している
pdca-accounting.com を開く決算日の翌日以降の出来事である後発事象の監査上の扱いと、開示・修正の考え方を説明している
| 注目のキーワード『後発事象』|第一ライフ資産運用経済研究所 |
|---|
| 後発事象の意味と新しい会計基準の公表経緯、評価期間の変更点を一般向けに説明したレポート |
yasuda-cpa-office.com
参考
後発事象とは|例示から開示まで解説(半株半X)
- 重要な後発事象の注記の記載例と開示事例(IPO METHOD)
- 重要な後発事象の注記に書く内容を財務諸表等規則8条の4に沿って整理し、記載例を示している
- ipo-method.com
「連結納税制度」とは?グループ企業の赤字と黒字を相殺できた法人税制の仕組み(ゴールドオンライン)
旧連結納税制度で子会社の赤字と親会社の黒字を相殺できた仕組みと、グループ通算制度への移行を説明している
- 取締役の他社役員兼務(弁護士法人クラフトマン) — 取締役が他社の役員を兼ねられるかの原則と、親子会社の場合に注意すべき点を解説している
- 連結決算とは?作成義務のある会社、連結範囲、流れ|OBC — 連結決算の対象となる会社と連結範囲の決め方、決算作業の流れを上場準備企業向けに解説
- 米国子会社設立に関するお知らせ(株式会社PR TIMES、2022年10月) — 海外子会社設立を決議した上場会社の開示例で、設立の目的、子会社の概要、日程、業績への影響を示している
- 株式会社設立時の「発起人」とは?意味や役割(freee) — 発起人が担う定款作成や資本金の出資、設立時取締役の選任などの役割と責任、選ぶ際の注意点を扱う
- 子会社とは?グループ会社との違いやメリット・デメリットを紹介 — 税理士法人が子会社とグループ会社の違いや設立の得失を解説
- 株式会社の機関設計(ひとでき) — 株式会社で選べる機関の組み合わせと、それぞれの特徴を説明している
- 親会社・子会社・孫会社などの違い(社会人の教科書) — 親会社・子会社・孫会社・関連会社・完全子会社・特定子会社など似た用語の違いを並べて説明している
- 会社の組織 子会社の範囲(企業法務リーガルメディア) — 議決権の割合と取締役の派遣状況から子会社に当たるかを判断した相談事例と回答を載せている