後発事象 ・ 約10分
子会社設立の後発事象の例:開示に回る例・修正に回りうる例・後発事象に入らない例
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社(有価証券報告書と会社法の計算書類の両方を作る親会社)を中心に、非上場は注記の要否から確かめる |
|---|---|
| 出資 | 100%子会社を中心に、共同出資は持分比率の書き方を注記 |
| つくる先 | 国内・海外の両方 |
この記事が役に立つ人
期末の締めと子会社の新設準備を同時に抱えている、親会社の経理部門・連結決算チームの方を読み手に想定しています。「この件は後発事象になるのか」「なるとしたら修正か開示か」を、手元の事例を当てはめながら確かめられるよう、子会社設立に関係する例を一つずつ並べています。
例を読む前に:修正後発事象と開示後発事象の線引き
具体例に入る前に、二つの言葉の定義を原文で確かめておきます。2026年1月に公表された後発事象会計基準(企業会計基準第41号)の第5項は、修正後発事象を「決算日後に発生した事象ではあるが、その実質的な原因が決算日現在において既に存在しており、決算日現在の状況に関連する会計上の判断又は見積りをする上で、追加的又はより客観的な証拠を提供するものとして考慮しなければならない事象」と定めています(第5項)。
これに対して開示後発事象は、「決算日後において発生し、当期の財務諸表には影響を及ぼさないが、翌期以降の財務諸表に影響を及ぼす事象」です(第6項)。重要な修正後発事象は財務諸表を修正し(第8項)、重要な開示後発事象は内容と影響額等を注記します(第11項)。
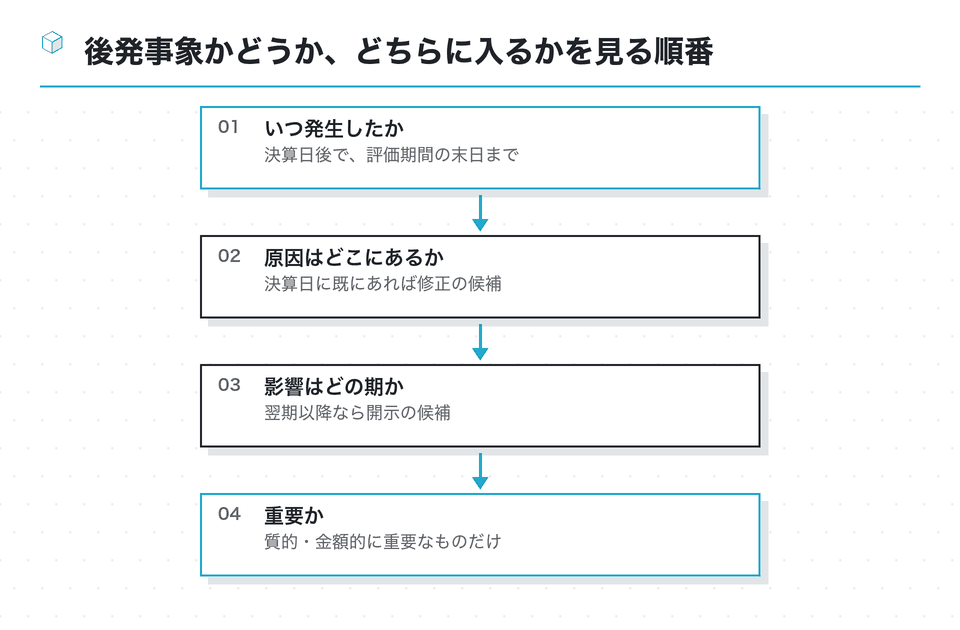
同基準の結論の背景(BC26項)は、重要な後発事象の開示を判断するときの要素として、翌期以降の財政状態等に影響を及ぼす事象であること、重要な影響を及ぼす事象であること、決算日後に発生した事象であること、の三つを挙げています。以下の例は、この三つの要素と、原因が決算日にあったかどうかの一点で振り分けていきます。
例1:決算日後の取締役会で子会社の設立を決議した
3月決算の親会社が、4月の取締役会で新しい子会社の設立を決議した。これが子会社設立の後発事象として最も典型的な例です。決議は決算日後の新しい意思決定で、原因が決算日に存在していたわけではないため、修正後発事象ではなく開示後発事象の候補になります。
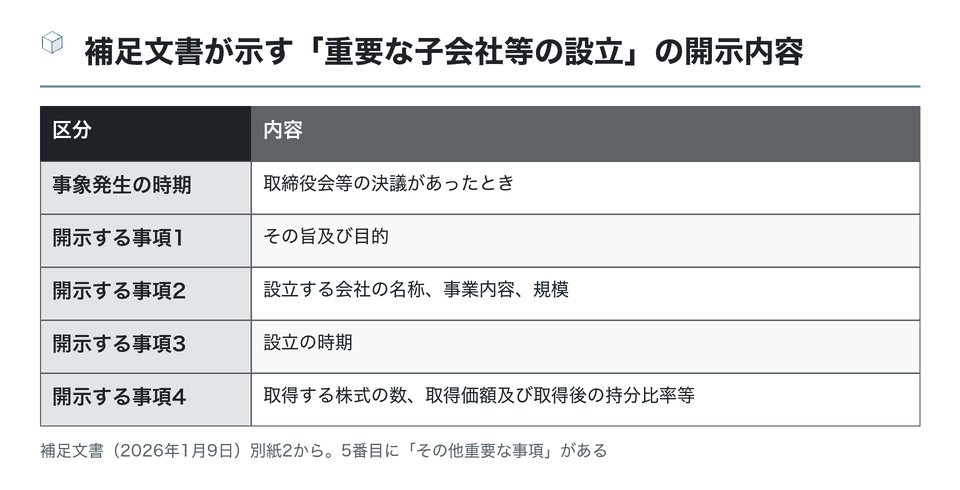
いつ「発生」したと見るかについて、第41号のBC29項は、新株の発行のように企業の意思決定で進められる事象は「当該意思決定があったとき」としています。例示を集めた補足文書の表でも、子会社等の設立の行は、発生の時点を取締役会などで決議した時に置いています。登記の完了は起点になりません。
- 問い:海外に子会社を設立する決議でも、同じ例として扱いますか
- 扱いは同じです。決算日後の取締役会で海外子会社の設立を決めたなら、開示後発事象の候補になります。ただ海外では現地の認可や登記の日程が読みにくく、設立の時期を「予定」として幅で書くことが多くなります。外貨建ての出資なら、注記で使う円換算の基準日を、先に公表したお知らせや法定開示と同じ日にしておくのが無難です。
ただし、例示に載っているのは「重要な」子会社等の設立です。資本金が小さく、翌期以降の親会社の財政状態や経営成績への影響も軽い子会社なら、注記しない判断もありえます。どこからを重要と見るかは会計基準に数字がないので、同じ件で行った適時開示や臨時報告書の判定も材料にしながら、監査人と協議します。
例2:新規事業を子会社で始める、事業を子会社へ切り出す
新しい事業を始めるために子会社を設立する場合は、補足文書の別紙1にある「新規事業に係る重要な事象(出資、会社設立、部門設置等)」も当てはまる例です。発生の時期は同じく取締役会等の決議があったときで、開示する事項は、その旨、新規事業の内容、新規事業開始の時期、当該新規事業が営業活動に及ぼす重要な影響、などとされています。
設立の注記が子会社の概要と出資の中身を伝えるのに対し、新規事業の注記は事業そのものが親会社の営業にどう効くかを伝えます。同じ子会社の設立でも、目的が新しい事業の立ち上げなら、事業の中身と開始時期を厚めに書くと読み手に伝わりやすくなります。
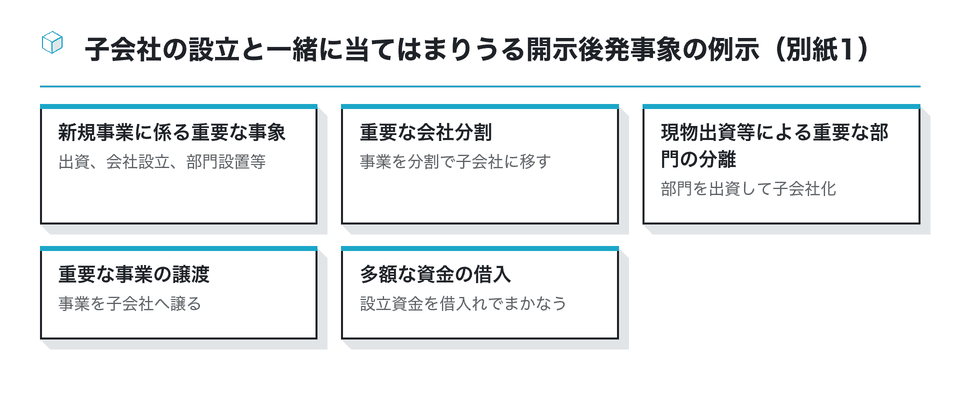
親会社の既存事業を子会社に移す、いわゆる分社の形なら、設立とあわせて会社分割、現物出資等による部門の分離、事業の譲渡の例示も見ます。別紙1では、事業の譲渡や部門の分離に「*」の印が付いており、印の付いた項目で損失が発生するときは修正後発事象となることも多い、と注意書きがあります。移す事業の資産に評価の問題がないかも、あわせて確かめてください。
こうした例示は昔からあるもので、2014年のEYの解説は、開示後発事象の例示の参照先として「監査・保証実務委員会報告76号『後発事象に関する監査上の取扱い』」を挙げていました。補足文書は、2026年1月9日に廃止された日本公認会計士協会の監基報560実務指針第1号に示されていた例示を、そのまま別紙に載せたものだと説明しています。
例3:連結財務諸表に固有の例(連結範囲の変更・セグメント)
連結財務諸表を作る親会社では、設立した子会社が翌期から連結の範囲に入ること自体も、後発事象の例になりえます。補足文書の別紙1は、連結財務諸表固有の後発事象として「重要な連結範囲の変更」「セグメント情報に関する重要な変更」「重要な未実現損益の実現」を挙げています。
重要な連結範囲の変更の事象発生の時期は「連結範囲の変更に係る意思決定を行ったとき」、開示する事項はその旨と変更による影響などです。子会社の設立による連結範囲の変更は、設立の注記と内容が重なることが多いため、一つの注記の中で「設立により翌連結会計年度から連結の範囲に含める予定」と書き添える形も考えられます。
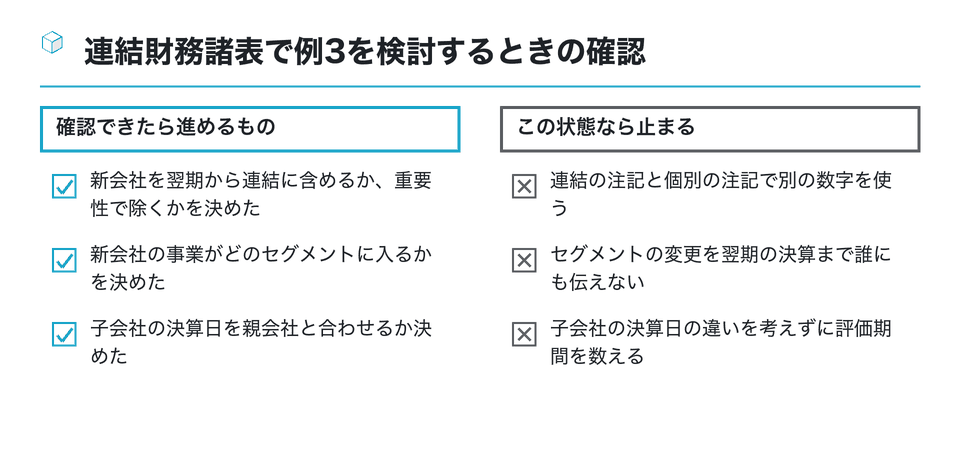
有価証券報告書には連結と個別の財務諸表が並ぶため、一件の子会社新設について注記が二か所に必要になりがちです。第41号12項によれば、二つの注記の中身が同じなら、個別の側は「連結の注記と同じ」と示すだけで済ませられます。新しい子会社の説明は連結と個別でほぼ変わらないので、新基準の適用後はこの省略が使いやすい場面です。
新しい事業を担う子会社なら、報告セグメントの区分が変わることもあります。その場合はセグメント情報に関する重要な変更の例示も見て、変更の意思決定を行った時点を確かめます。
決算日の違う子会社がある場合は、連結財務諸表規則14条の9のただし書が効いてきます。連結決算日ではなく、その子会社や関連会社の貸借対照表日の後に起きた事象を拾う、という読み替えです。12月決算の海外子会社が孫会社を設立するような場面では、どの決算日を起点に数えるかを先に決めておきます。
修正後発事象に回りうる例:新設子会社への支援と解散
子会社の設立そのものは開示後発事象の側に入るのが普通ですが、子会社まわりの出来事には修正後発事象に回りうるものもあります。補足文書の別紙1で「*」が付いている子会社関係の項目は、「子会社等の援助のための多額な負担の発生」「重要な子会社等の株式の売却」「重要な子会社等の解散・倒産」です。
たとえば、前の期に設立した子会社の業績が振るわず、決算日後の取締役会で債権放棄や増資の払込みによる支援を決めた例を考えます。補足文書では、援助の内容として「債権放棄、金利たな上げ、増資払込み、債務肩代り等」が挙げられ、開示する事項はその旨及び理由、相手会社の名称、援助の内容・金額・実施時期などです。ただ、支援が必要になった原因が決算日時点の子会社の財政状態にあるなら、親会社が持つ子会社株式や貸付金の評価を決算日で見直す必要がないか、修正後発事象の検討が先に来ます。
開示後発事象として注記する例
- 決算日後に新しく子会社の設立を決議
- 決算日後に新規事業のための出資を決議
- 決算日後に連結範囲の変更を意思決定
修正後発事象を検討する例
- 決算日前から悪化していた子会社への多額の支援
- 決算日前の状況が原因の子会社の解散・倒産
- 決算日後の取引先の倒産で債権の損失が裏付けられた
親会社の側で見落としやすいのは、子会社への支援の決議と、親会社が持つ子会社株式の評価が別々の部署で進むことです。支援を決めた経営企画と、決算で株式の評価を担当する経理が同じ情報を持っていないと、修正後発事象の検討そのものが抜け落ちます。親会社の決算期間中に子会社関係の議案が出たら、経理へ写しを回す決まりにしておくと安心です。
第41号のBC19項は、修正後発事象の例として、決算日後の訴訟の解決で決算日時点に既に負債があったと明確になった場合と、決算日後の販売先の倒産で決算日時点の債権の損失が裏付けられた場合を挙げています。子会社の解散や支援も、この二つと同じく「原因が決算日にあったか」で見分けます。判断の分かれ目は事実関係によるため、監査人と早めに話してください。
日付で分ける例:決算日前の決議、評価期間の内と外、確認日の後
同じ子会社の設立でも、決議の日がどこにあるかで扱いが変わります。第41号7項は、後発事象として拾う期間の終わり(評価期間の末日)を、原則として財務諸表の公表を承認した日に置いています。そのうえで、会計監査人のいる会社の計算書類等と連結計算書類について、適用指針第35号4項はその末日を「確認日」とし、会社が書類を作る監査契約上の責任を果たしたと確かめた日、と定義しています。
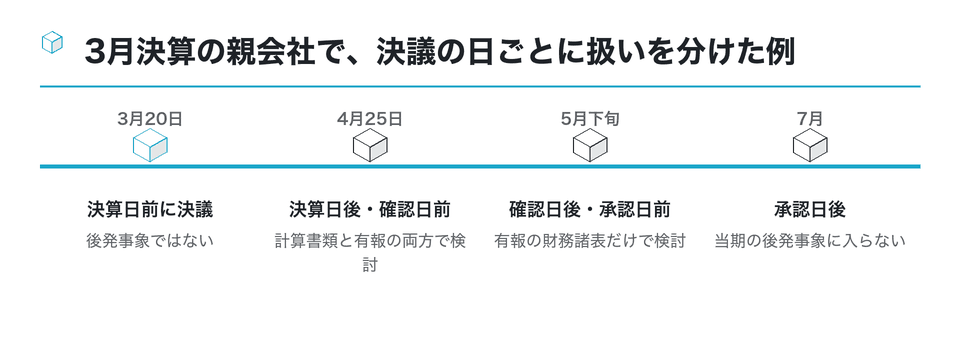
決算日前に設立を決議し、決算日後に登記された例は、事象の発生が決算日前なので後発事象には当たりません。この場合に当期の書類でどう触れるかは、後発事象とは別の論点として監査人と相談します。反対に、確認日を過ぎてから有報の承認日より前に決議した例は、株主総会向けの計算書類には間に合わず、金商法の財務諸表の側だけで注記を考える形になります。
同じ適用指針の5項は、確認日より後に起きた修正後発事象の候補について、会計監査人設置会社では数字を直さず、開示後発事象と同じように注記で扱うと定めています。計算書類と有価証券報告書の数字を食い違わせないための手当てで、新設子会社の支援のような修正後発事象の候補が確認日後に出てきたときに関係します。
新しい基準と適用指針が強制されるのは、2027年4月1日以後に始まる年度の期首からです。3月決算の会社が最初に使うのは2028年3月期で、それまでの決算の扱いは監査人と確かめてください。
臨時報告書とつながる例:特定子会社の異動と、開示府令19条2項12号
有価証券報告書を出す親会社では、決算日後の子会社の設立が、臨時報告書と後発事象の注記の両方に出てくる例がよくあります。設立する子会社が開示府令19条10項の特定子会社に当たれば、決議の時点で19条2項3号の臨時報告書を出し、その同じ決議が有価証券報告書の財務諸表で重要な開示後発事象として注記される、という流れです。
後発事象と臨時報告書を直接結びつけている号もあります。19条2項12号は、提出会社の財政状態、経営成績及びキャッシュ・フローの状況に著しい影響を与える事象を、「財務諸表等規則第八条の四に規定する重要な後発事象に相当する事象」で、損益に与える影響額が最近事業年度末の純資産額の100分の3以上かつ最近5事業年度の当期純利益の平均額の100分の20以上になるもの、と定めています。連結では19号が同じ形で連結の数字を使います。
| 例 | 臨時報告書 | 後発事象の注記 |
|---|---|---|
| 特定子会社に当たる子会社を決算日後に設立決議 | 19条2項3号で提出 | 重要なら開示後発事象 |
| 特定子会社に当たらない小さな子会社を設立決議 | 提出なし | 重要性で判断 |
| 新設子会社の支援で大きな損失が見込まれる | 12号・19号の数値基準を確認 | 修正か開示かを検討 |
当サイトの整理による例。数値基準は開示府令19条2項12号・19号の原文で確かめる
子会社の設立そのものは損益への影響額が小さいことが多く、12号の数値基準に当たる場面は限られます。むしろ、設立した子会社への支援や撤退で大きな損失が見込まれる場面で、この号が関係してきます。判定の詳細は子会社設立と臨時報告書の棚で扱っています。
まとめ:子会社設立の後発事象の例を、原因と日付で振り分ける
子会社の設立に関係する後発事象の例は、原因が決算日にあったかどうかと、決議の日が評価期間のどこにあるかの二つで、ほとんど振り分けられます。
- 決算日後に設立を決議した例は、開示後発事象の典型(子会社等の設立の例示)
- 新規事業の立ち上げや分社を伴う例は、新規事業・会社分割・部門の分離の例示も見る
- 連結財務諸表では、連結範囲やセグメントの変更も例になりうる
- 新設子会社への多額の支援や解散は、原因次第で修正後発事象を検討する
- 決算日前の決議は後発事象ではなく、確認日後の決議は有報だけに載ることがある
例に当てはめて開示後発事象と判断したら、注記の文案は補足文書の開示する事項を下敷きにします。ただし補足文書自身が、例示がチェックリストのように使われると開示目的を定める方式と合わないと述べている点には注意が要ります。項目を埋めるだけでなく、翌期以降の財政状態や経営成績への影響が読み手に伝わるかを見直してください。全体の考え方は子会社設立と後発事象の棚にまとめています。
どの例に当たるか、重要かどうかの最終判断は、会社と監査人が行うものです。迷う例は、議事録や稟議書の日付をそろえたうえで、監査法人や顧問の公認会計士に早めに相談してください。
決算スケジュール表に、決算日・確認日・有価証券報告書の承認日の三つの日付を書き、その横に、この時期に予定している子会社関係の決議(設立、出資、支援、解散)を並べてみてください。決議ごとに当てはまる例と、間に合う書類が見えてくるので、会計士との協議で何から話すかが決まります。
この資料は役に立ちましたか
125人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 後発事象 例」「子会社設立 後発事象」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
後発事象にあたる例と、開示までの扱いを会計事務所が説明している
- 後発事象の概要と、修正後発事象・開示後発事象の区別を監査法人が説明している
- ey.com
【2026年3月期】関税・中東情勢で注意したい海外子会社の後発事象(安田公認会計士事務所)
2026年3月期の有価証券報告書で、海外子会社の後発事象を連結に取り込むかどうかの考え方を説明している
yasuda-cpa-office.com後発事象の取扱い|決算日後の重要事象への対応(Wheat)
修正後発事象と開示後発事象の違いと、2026年公表の会計基準のポイントを説明している
wheat-biz.com を開く決算日後に起きた後発事象の種類と、決算での対応方法を会計システム会社が説明している
| 後発事象とは(修正と開示の違い)|会計監査用語も解説(PDCA Accounting) |
|---|
| 後発事象の2つの意味、つまり修正と開示の違いを、会計監査の用語とあわせて説明している |
参考
重要な後発事象の注記の記載例と開示事例(IPO METHOD)
- 日本経済団体連合会 意見書(親子会社法制)
- 子会社の決議事項に親会社の株主総会決議を求める案に反対する経団連の意見
- keidanren.or.jp
株式会社の意思決定プロセス(取締役会決議・取締役の過半数の同意)(みずほ中央法律事務所)
取締役会の法定決議事項と一般的な検討事項、過半数出席・過半数賛成の決議要件を条文に沿って説明している
- 弁護士ドットコム「株主総会 書面決議」の法律相談一覧 — 株主総会の書面決議(決議の省略)の進め方についての相談と回答の一覧
- 株主総会の書面決議・書面報告(中堅~大手会社のための会社法) — 株主全員の同意による招集省略、書面決議・書面報告の要件と効力発生時点を説明している
- 京都大学法科大学院:入試 出題趣旨・採点基準(商法) — 取締役会設置会社での取締役会決議を欠く株主総会招集や、子会社株式の譲渡に株主総会決議を要する場合の効力を問う問題の出題趣旨。
- 桶谷法律事務所:子会社方針と親会社の決議 — 子会社への関与と親会社の付議事項を検討するための法律事務所の解説。
- 全株式移転により完全子会社となる場合の臨時株主総会議事録(bizocean) — 株式移転で完全子会社となる会社の臨時株主総会議事録のテンプレートを掲載している
- AZX:取締役会議事録の雛型 — 取締役会・監査役を置く会社の議事録書式。前提に合う項目を確認する。
- 創業手帳「株主総会は書面決議でもできる?」 — 株主全員の同意で株主総会を開かずに決議する方法と、株主総会の簡略化の手順を解説
- 株主総会の招集通知は省略できる?(BUSINESS LAWYERS) — 株主全員の同意による招集手続の省略と、書面による決議・報告の省略を弁護士が解説している
同じ棚の資料
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
子会社を設立しても、東京証券取引所の軽微基準に当たれば適時開示の義務はかかりません。ただし軽微と言えるのは、総資産・売上高・利益・取引・資本…
10分
 非上場中心/100%/国内
子会社設立の出資金の仕訳:株式会社と合同会社で変わる親会社の科目と子会社の資本
特定子会社とは:子会社を設立する親会社が開示府令19条10項の3基準で確かめること
- この記事の前提
- 有報提出会社/100%・一部出資/国内・海外
- 読む時間
- 約10分