開示の棚|インサイダー ・ 約10分
子会社設立とインサイダー取引規制:上場親会社が決定前から管理する範囲
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社(非上場の親会社は第6章で注記) |
|---|---|
| 出資 | 100%子会社を中心に、合弁の新会社も注記 |
| つくる先 | 国内(海外子会社でも上場親会社側の規制は同じ考え方) |
SECTION 01子会社設立がインサイダー取引規制とつながる理由
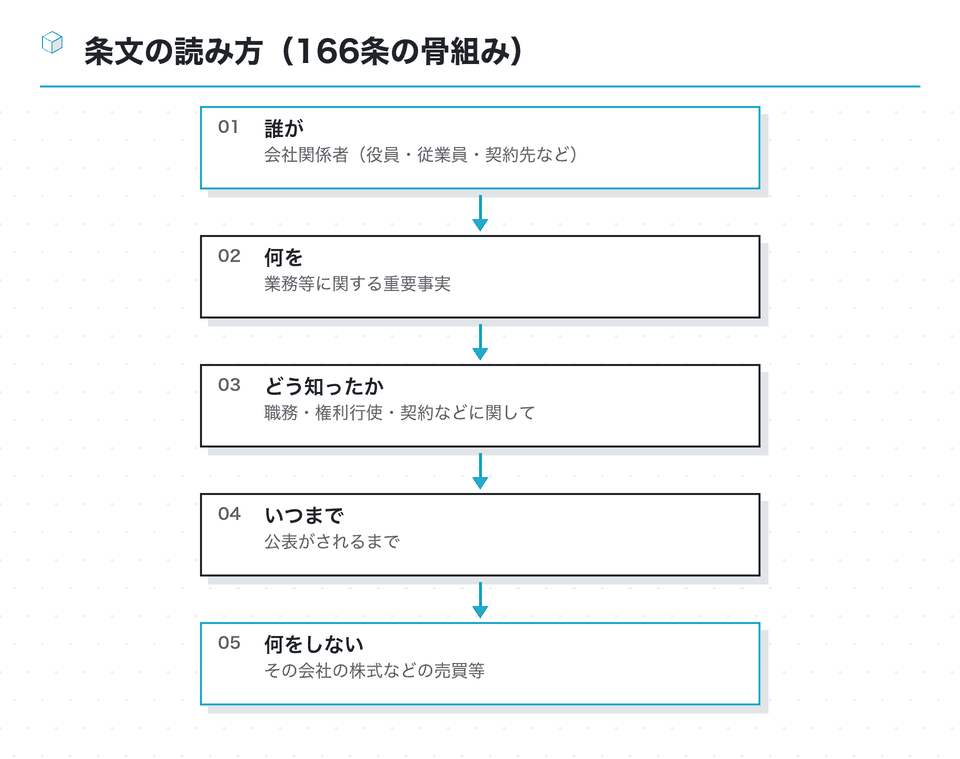
インサイダー取引規制の中心は金融商品取引法166条です。条文は、会社関係者が上場会社等の「業務等に関する重要事実」を職務などに関して知ったときは、その公表がされた後でなければ、その上場会社等の株式などの売買等をしてはならない、という形で組み立てられています。
子会社の設立は、この「重要事実」の候補に入る出来事です。新しい会社をつくるという決定は、上場親会社の事業の広がりや資金の使い道を変えるため、投資者が知れば売買の判断を変えるかもしれない情報だからです。設立が公表されるまでのあいだ、計画を知る役職員は自社株の売買に注意を払う必要があります。
見落としやすいのは、条文の主語が上場会社「等」で、括弧書きで親会社と子会社の役員等も含めている点です。上場会社の子会社を設立すれば、その子会社の役職員も、やがて上場親会社にとっての会社関係者の側に入ります。
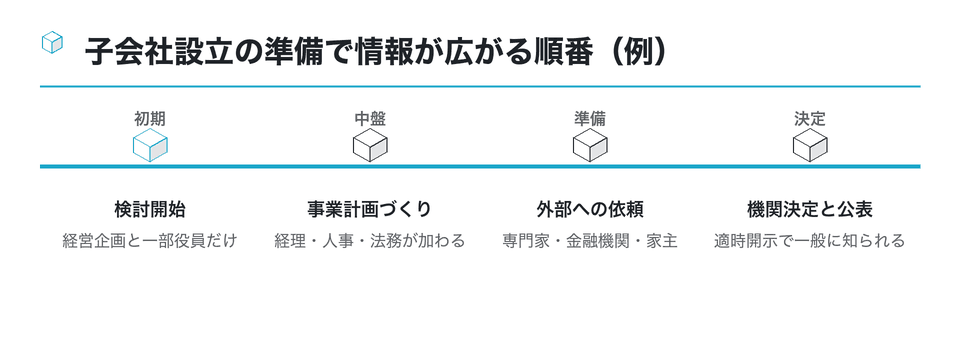
設立の準備は、多くの会社で数か月にわたります。その間に人事異動で検討チームの顔ぶれが替わったり、出向予定者に内示が出たりと、計画を知る人は少しずつ増えていきます。規制の骨組みを最初に共有しておくと、後から加わった人にも同じ注意を伝えやすくなります。
一方、親会社が非上場であれば、規制の対象となる上場株式そのものがないため、この規制は原則として問題になりません。ただし共同出資の相手先が上場会社である場合などは別の考え方が要るので、第6章で分けて扱います。
条文の言葉は硬いので、社内研修では「知った人」「知った情報」「知った経緯」「公表の有無」の四つに置き換えて説明すると伝わりやすくなります。上場親会社の研修資料に、子会社設立の場面を例題として一つ加えておくのも一案です。
SECTION 02子会社の設立は重要事実に当たりうる:施行令28条の位置づけ
166条2項1号は、上場会社等の業務執行を決定する機関が一定の事項を行うことを決定した事実を、重要事実として並べています。その最後に置かれたタは「業務上の提携その他の…政令で定める事項」で、これを受けた金融商品取引法施行令28条が具体的な項目を挙げています。
施行令28条2号は「子会社…の異動を伴う株式又は持分の譲渡又は取得」です。子会社を新しく設立して株式を引き受けることは、この項目に当てはめて考えるのが一般的な整理で、JPXの重要事実一覧表も「子会社(連動子会社を除く)の設立の場合」の軽微基準をこの項目の中に置いています。
| 根拠 | 子会社設立との関係 | 確かめる資料 |
|---|---|---|
| 施行令28条2号 | 子会社の異動を伴う株式の取得 | 重要事実一覧表の17 |
| 施行令28条9号 | 新たな事業の開始 | 事業計画と売上の見込み |
| 166条2項4号 | いわゆるバスケット条項 | 上の基準で拾えない影響 |
2026年10月18日に金融商品取引法施行令28条の原文で確認
設立する子会社で新しい事業を始めるなら、同じ条の9号「新たな事業の開始」にも当たりうるかを並べて見ておきます。一つの設立計画が、複数の項目に同時に関わることは珍しくありません。どの項目にも当たらない場合でも、投資判断に著しい影響を及ぼす事実は166条2項4号で拾われうるため、「項目にないから安全」とは言い切れない点に注意してください。
ここで決まるのは、あくまで「当たりうるか」の入口です。自社の設立計画が実際に重要事実になるかは、次の章の軽微基準を当てはめ、社内の担当部署と弁護士の確認を経て判断します。
決定の主体にも目を向けてください。条文は「業務執行を決定する機関」の決定としており、取締役会の決議に限られません。社内の稟議や経営会議で実質的に方向が定まれば、その時点を基準に見られる可能性があります。設立の議案をどの会議体で扱うかは、親会社の取締役会規程と付議基準で確かめておきます。
SECTION 03軽微基準:新しい子会社の3事業年度の見込みで判断する
設立するからといって、すべてが重要事実になるわけではありません。有価証券の取引等の規制に関する内閣府令49条1項11号ロは、投資判断への影響が軽微なものとして、新たに設立する子会社について次の条件を定めています。
取引規制府令49条1項11号ロの要旨
設立の予定日から3年以内に開始する子会社の各事業年度の末日における総資産の帳簿価額が、いずれも会社の最近事業年度の末日における純資産額の100分の30に相当する額未満であると見込まれ、かつ、各事業年度の売上高がいずれも会社の最近事業年度の売上高の100分の10に相当する額未満であると見込まれること。
判断の材料は、設立前に作る子会社の事業計画です。3事業年度ぶんの総資産と売上高の見込みを、親会社の最近事業年度の純資産額・売上高と比べます。条文には、特定上場会社等である場合には「会社の属する企業集団」の数値による旨の括弧書きがあり、単体か連結かの読み分けが必要です。
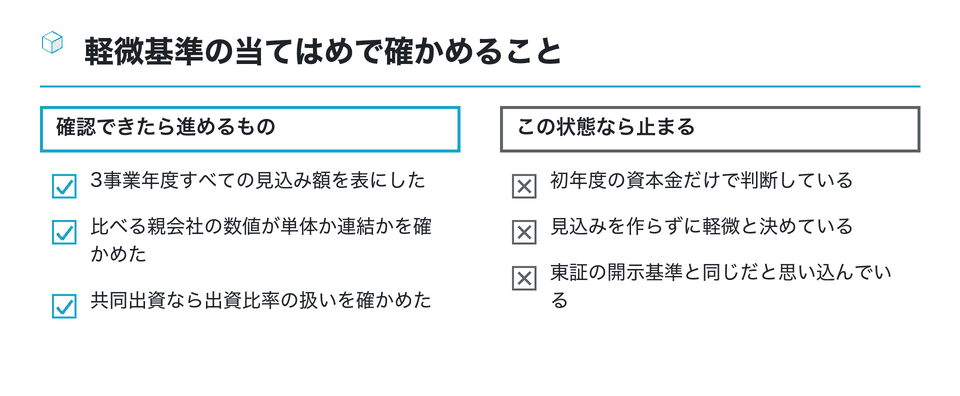
東京証券取引所の適時開示の基準にも似た数字が出てきますが、開示の要否と重要事実の該当性は別の物差しです。適時開示の側の基準は子会社設立と適時開示の棚で扱っています。
見込みの数字は、設立後に事業が伸びて基準を超えることもありえます。当てはめに使った事業計画の版と作成日を記録に残し、計画を大きく直したときにはもう一度当てはめ直す運用にしておくと、後から判断の経緯を説明しやすくなります。
SECTION 04子会社のインサイダー登録:関わる人を名簿で押さえる
検索でよく並ぶ「子会社 インサイダー 登録」は、実務では二つのものを指して使われています。一つは、上場会社が役員の情報を登録するJ-IRISSのような仕組み、もう一つは、未公表の計画に関わる人を会社が把握するための社内の名簿です。
証券取引等監視委員会は、上場会社の取組みの例として「自社株取引の管理体制の整備、J-IRISSへの役員情報の登録」を挙げています。同じページは、重要事実は「正式な機関決定よりも相当早い時期に実質的な決定がなされたと認定されるのが通常」であることを前提に、社内体制を整えるよう求めています。
この見出しを詳しく:子会社 インサイダー 登録子会社のインサイダー登録:J-IRISSと社内名簿、子会社役職員の扱い
子会社の役員がJ-IRISSの登録の対象になるか、売買報告の義務は誰にかかるか、社内名簿をいつ作りはじめるかは、子会社のインサイダー登録の考え方で詳しく扱っています。
SECTION 05インサイダー取引はどこまで及ぶか:子会社の役職員と情報の範囲
「インサイダー取引 どこまで 子会社」という問いには、人の範囲、情報の範囲、取引の範囲、期間の四つの軸で答えるのが整理しやすい方法です。日本取引所自主規制法人のFAQは、上場会社の子会社の役職員も会社関係者に当たり、子会社に関する一定の事項も上場会社の重要事実に当たると説明しています。
同じFAQでは、会社関係者でなくなった後1年以内の者も規制の対象になること、社内での立ち聞きや飲み会の席で聞いた話でも規制の対象となりうること、売買の動機は成否に関係しないことが示されています。子会社をつくる計画に一度でも触れた人は、異動や退職のあとも当面は注意が続くと考えておくと安全です。
子会社の会社関係者が気をつける情報
- 子会社自身の業務等に関する重要事実のうち、166条2項5号から8号のもの
上場親会社の会社関係者が気をつける情報
- 親会社の重要事実の全体(子会社に関する事実を含む)
とくに注意したいのは、親会社から出向して新会社の役員になる人です。出向元の上場親会社の役職員としての立場と、新会社の役員としての立場を同時に持つため、どちらの立場で何を知ったかを本人が区別しにくくなります。兼務者には、親会社の規程がそのまま及ぶことを書面で伝えておくと誤解が減ります。
この見出しを詳しく:インサイダー取引 どこまで 子会社インサイダー取引はどこまで子会社に及ぶか:人・情報・取引・公表の一般論
新しい会社の役職員がどの重要事実まで知れば規制の対象になるのか、公表とは何をもって言うのかは、インサイダー取引がどこまで子会社に及ぶかで条文に沿って整理しています。
SECTION 06親会社が非上場の場合と、出資の相手先が上場会社の場合
親会社が非上場のオーナー企業なら、自社株は規制の対象外です。JPXのFAQも、規制の対象は上場会社等が発行する有価証券に限られ、未上場会社の株式は原則として対象ではないと説明しています。この場合、子会社の設立を知った役員が自社株をやりとりしても、インサイダー取引規制の問題にはなりません。
ただし、合弁会社として子会社を設立し、出資の相手先が上場会社であるときは事情が変わります。166条1項4号は、上場会社等と契約を締結している者又は締結の交渉をしている者(法人ならその役員等)が、契約の締結や交渉、履行に関して重要事実を知った場合を会社関係者に含めています。
つまり、非上場の親会社の担当者でも、上場している出資先との交渉で相手方の未公表の計画を知れば、その相手方の株式の売買には注意が要ります。合弁の交渉では秘密保持契約を結ぶのが通常ですが、契約に加えて、交渉に加わる社員に相手方の株式を売買しないよう社内で伝えておくと安全です。
Q. 非上場の親会社でも、社内規程は必要ですか
A. 自社株について規程を置く必要は通常ありません。ただし取引先や出資先に上場会社がある場合は、相手方の情報を扱う部署向けに、売買を控える範囲と相談先を決めておくと実務が回りやすくなります。具体的な線引きは弁護士に確認してください。
海外に子会社を設立する場合も、上場親会社の株式についての規制の考え方は同じです。現地の合弁相手や専門家は日本の規制に詳しくないことが多いため、秘密保持の条項に加えて、公表までの段取りを事前に共有しておくと行き違いを防げます。
将来の上場を目指して子会社を設立する場合も、上場の準備が進んだ段階で社内規程を整える必要が出てきます。いまは対象外でも、規程のひな形だけは早めに用意しておくと、後の負担が軽くなります。
SECTION 07設立の計画を外へ漏らさない:情報伝達と取引推奨の禁止
売買をしなければ足りる、というわけではありません。金融商品取引法167条の2は、重要事実を知った会社関係者が、他人に公表前に売買をさせて利益を得させる目的などで、その重要事実を伝達し、又は売買をすることを勧めてはならないと定めています。
新会社の設立準備では、銀行への口座開設の相談、司法書士への登記の依頼、オフィスの賃貸借の交渉など、社外の人と話す場面が次々に出てきます。相手に必要な範囲だけを伝え、設立の目的や規模、公表の予定日まで話す必要があるかを一度立ち止まって考える習慣が、伝達の禁止に触れないための現実的な備えです。
家族や友人との会話も油断できません。167条の2が問題にするのは利益を得させる目的などを伴う伝達や推奨ですが、何気なく話した内容がきっかけで相手が売買をすれば、その相手が情報受領者として規制の対象になるおそれがあります。公表までは社外で計画の話をしない、と検討チームの全員で申し合わせておくのが確実です。
どの段階で何が重要事実になるかは、計画の中身で変わります。社内のインサイダー取引防止規程に定めた手続きに沿い、判断に迷う場合は弁護士に相談してください(このページの確認日:2026年10月18日)。
SECTION 08まとめ:子会社設立のインサイダー対策は「決定前」から始める
上場会社が子会社を設立する計画は、施行令28条の「子会社の異動を伴う株式の取得」などに当てはまり、重要事実に当たりうる情報です。取引規制府令の軽微基準に当たるかどうかは、新しい子会社の3事業年度の見込みを、親会社の純資産額と売上高に照らして判断します。
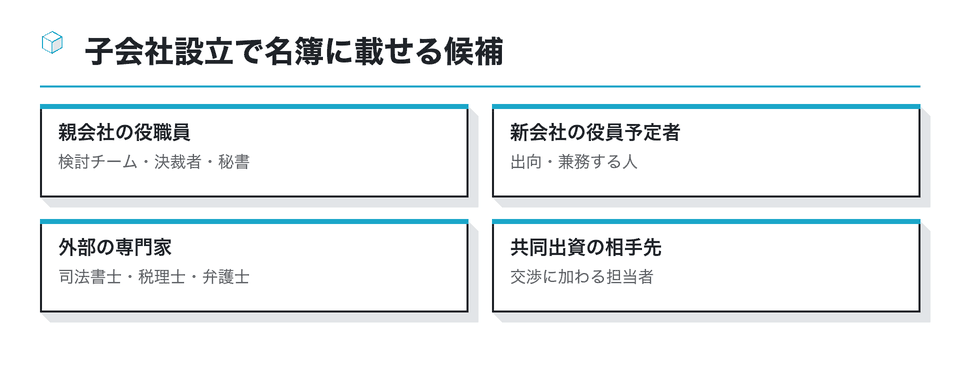
規制は正式な取締役会の決議の日から始まるとは限りません。実質的な決定が早い時期に認定されうることを前提に、検討の初期から関わる人を名簿で把握し、子会社の役員予定者や外部の専門家も含めて管理することが要になります。証券取引等監視委員会の課徴金事例集には、実際に勧告された事例の概要が載っているので、社内研修の題材にも使えます。
- 設立計画の検討チームを決めた日に、関与者の名簿を作る
- 子会社の3事業年度の見込みで軽微基準を当てはめる
- 共同出資の相手先が上場会社かを確かめる
- 社外へ伝える内容と範囲を決めておく
- 公表の方法と日程を開示担当と決める
規程を整えても、運用が伴わなければ効果は限られます。検討チームを解散するときに名簿を閉じる日を記録する、公表後に売買制限を解く連絡を誰が出すかを決める、といった細かな段取りまで決めておくと、担当者が替わっても同じ水準で回せます。
関与者の名簿づくりは子会社のインサイダー登録、規制がどこまで及ぶかはインサイダー取引の範囲と子会社、開示の手順は「子会社設立 適時開示」の棚で続けて確かめてください。
親会社の担当者の方へ
社内のインサイダー取引防止規程を開き、子会社の役職員と、子会社設立の検討に加わる社外の人がどう扱われているかを確かめてみてください。軽微基準の当てはめや、実質的な決定の時期の判断に迷うときは、開示担当の部署と弁護士に、事業計画の数字を添えて相談しておくと安心です。
この資料は役に立ちましたか
95人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 インサイダー」「子会社設立 インサイダー」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
会社法の施行に伴う改正を踏まえ、証券取引法166条のインサイダー取引規制の概要を示している
- 会社関係者等によるインサイダー取引の要件を整理し、制度の問題点を弁護士が指摘している
- www8.cao.go.jp
現在の勤め先は非上場会社です。親会社(HD等)が上場している場合、「ご職業について」の職業は...(MUFG証券)
勤め先が非上場でも親会社が上場している場合に、口座開設時の職業と内部者の申告をどうするか案内している
faq.sc.mufg.jpインサイダー取引規制(日本取引所グループ)
日本取引所グループが、インサイダー取引規制の概要と、会社に求められる取組みを案内している
jpx.co.jp を開くインサイダー取引規制の軽微基準が見直された経緯と内容を、実務誌の記事として紹介している
| インサイダー取引規制の概要(金融庁総務企画局市場課・2011年7月8日) |
|---|
| 規制の趣旨と、規制の対象になる者・情報の概要を金融庁の審議会資料で説明している |
blog.igi.jp
参考
インサイダーについて教えてください 子会社に勤務している者が...(Yahoo!ファイナンス)
- インサイダー取引とは?対象となる行為や罰則、防止策などをわかりやすく解説(マネーフォワード クラウドContract)
- インサイダー取引の対象行為と罰則、防止策を契約管理サービスの運営会社が説明している
- biz.moneyforward.com
【インサイダー取引規制】上場株式を売買する場合のほか、上場企業から受注する場合にも要注意(あなたのまちの司法書士事務所グループ)
インサイダー取引規制は売買する人だけでなく、上場企業から受注する立場にも及ぶことを説明している
- 規制の事前評価書:インサイダー取引規制上の親会社の範囲の見直し(金融庁) — 金融商品取引法施行令の改正で、インサイダー取引規制の親会社の範囲を広げる規制の事前評価を示している
- 立花証券e支店 インサイダー取引規制の案内 — ネット証券が、インサイダー取引規制と取引時の注意を利用者に案内している
- Microsoft:子会社とは — 国際的な企業経営の文脈で子会社の役割を説明する。日本の制度要件は公的資料で別途確認する。
- 【5社を比較検証】会社設立を司法書士に依頼した場合の費用相場 — 司法書士に設立を依頼した場合の費用相場を複数事例で比較
- 株式移転に伴い設立完全親会社から新株予約権が交付される場合の税務上の取扱いについて(国税庁) — 株式移転で設立された完全親会社から新株予約権が交付されるときの税務上の取扱いを国税庁が示している
- 繰越欠損金とは?要件や期限、控除限度額(Square) — 繰越欠損金の要件・期限・控除限度額を図解している
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ — グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- 特例子会社(とくれいこがいしゃ)とは? 意味や使い方 - コトバンク — 特例子会社を「障害者の雇用の促進と安定のため、企業が特別の配慮をする子会社」と定義する用語解説