決議の棚|会社法 ・ 約10分
子会社設立と会社法:定義・設立の方法・決議・機関設計・役員の兼任を条文で確かめる
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示はカテゴリー「適時開示」で扱う) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資の分かれ目も注記 |
| つくる先 | 国内の株式会社(海外子会社は定義の範囲だけ触れる) |
想定している読み手
子会社の設立を任され、「会社法のどこを読めばよいのか」から整理したい親会社の法務・総務・経営企画の方に向けたページです。個人が会社をつくるときの一般的な手順ではなく、親会社として判断する場面に絞って、条文の場所と考え方の順番を並べています。
SECTION 01子会社設立で会社法を開く場面は六つある
子会社の設立は、会社法から見ると「親会社が発起人として新しい株式会社をつくる」手続と、「親会社の中でその判断をする」手続の二つが重なったものです。前者は会社法第2編第1章の設立の規定、後者は取締役会や株主総会の規定が受け持ちます。そこに、子会社という言葉の定義と、設立後にグループとして守るルールが加わります。
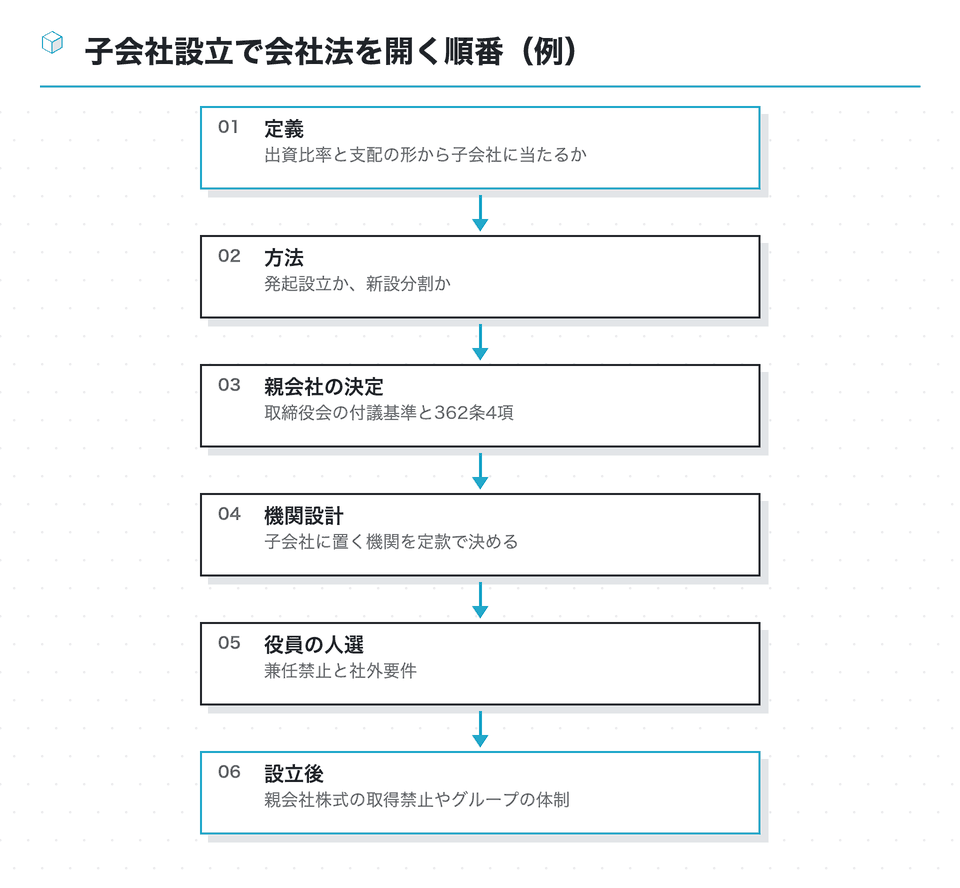
この順番には理由があります。子会社に当たるかどうかで、その後に当てはまる条文が変わるからです。また、どの方法で新会社をつくるかによって、親会社で必要な決議の種類が変わります。機関設計が決まらないと役員の人数が決まらず、役員の人数が決まらないと兼任の検討に入れません。
会社法の原文は、e-Gov法令検索で条ごとに確認できます。このページでは条文の番号と判断の入口までを示し、細かな当てはめは各見出しから案内する記事に譲ります。上場会社の適時開示や、会計・税務の論点は会社法とは別の物差しなので、それぞれのカテゴリーで扱います。
このページの条文は2026年10月18日に e-Gov法令検索で確認しました。法改正で条番号や文言が変わることがあるため、決裁資料に引用する前に最新の条文を開いてください。
SECTION 02会社法の子会社の定義:何パーセントで子会社になるか
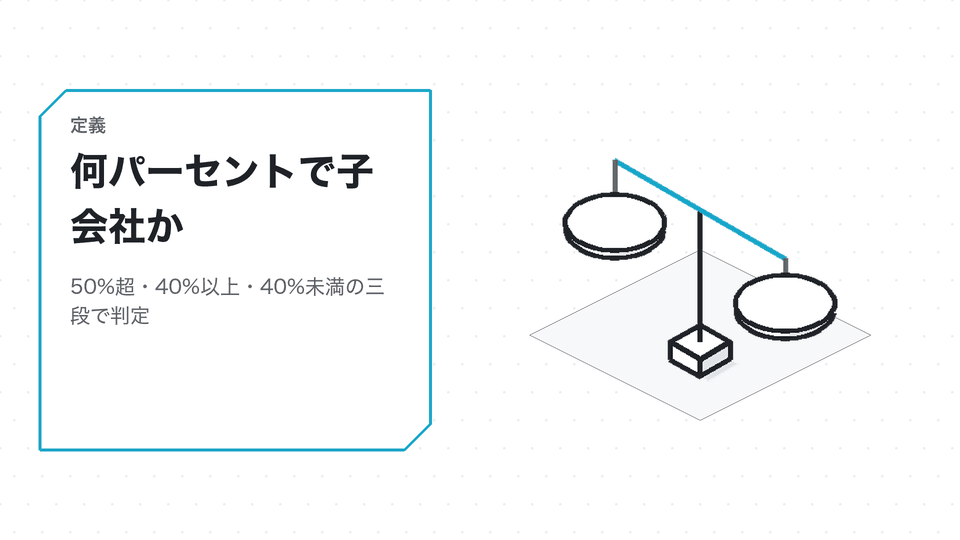
「子会社になる条件は?」という問いには、会社法2条3号と会社法施行規則3条で答えます。議決権の過半数を持てば子会社、というのが入口ですが、それだけでは終わりません。施行規則3条3項は、財務及び事業の方針の決定を支配している場合として、議決権の50%超、40%以上50%以下で一定の要件を満たす場合、緊密な者などの議決権を合わせて50%超になり一定の要件を満たす場合を挙げています。
| 議決権(グループ合計) | 子会社に当たるか | 追加で見る事実 |
|---|---|---|
| 100% | 当たる | なし(完全子会社) |
| 50%超 | 原則として当たる | 支配していないことが明らかな事情 |
| 40%以上50%以下 | 要件次第 | 役員の過半数・契約・融資の過半など |
| 40%未満 | 要件次第 | 緊密者・同意者と合わせて50%超か |
会社法施行規則3条3項の構造を要約。比率は自社の子会社が持つ分も含めて数える
共同出資で設立する新会社では、出資比率の交渉と並行してこの判定をしておくと安心です。とくに、自社から取締役を多く送り込む計画や、運転資金を自社の貸付で賄う計画は、議決権が半分に届かなくても子会社の要件を満たすことがあります。
この見出しを詳しく:会社法 子会社 定義会社法の子会社の定義を、2条3号と施行規則3条の原文で段ごとに読む
条文の各号の読み方、会社等の範囲(合同会社や外国会社も含まれること)、関連会社の20%との違いは、会社法の子会社の定義と議決権50%・40%の判定で原文とあわせて確かめられます。
持株会社の下に孫会社を設立する場合、最上位の親会社から見ても子会社になるのか
施行規則3条3項1号は、議決権を数えるときの「自己」に、その子会社や子法人等を含めています。最上位の会社が直接は株式を持っていなくても、子会社を通じて過半数の議決権を持っていれば、新しくつくる孫会社も最上位の会社の子会社として扱うことになります。グループの規程で「子会社」と書いたときに孫会社が入るのかも、この定義に合わせて確かめます。
SECTION 03会社法で子会社を設立する方法:発起設立と新設分割
「子会社を設立するにはどうすればいいか」を会社法の言葉で言い直すと、どの設立の方法を使うかという問いになります。会社法25条1項は、発起人が設立時発行株式の全部を引き受ける方法(発起設立)と、発起人のほかに引き受ける者を募集する方法(募集設立)を定めています。親会社が全額を出資する100%子会社なら、発起設立が自然な選択です。
既にある事業部門を切り出して新会社にするなら、会社分割の一つである新設分割も候補になります。会社法762条1項は、一又は二以上の株式会社又は合同会社は新設分割をすることができ、その場合は新設分割計画を作成しなければならないとしています。金銭を出資してゼロから始めるのか、事業の権利義務ごと移すのかで、親会社で必要な手続が大きく変わります。
発起設立(金銭出資)
- 親会社が発起人として定款を作り、出資して設立
- 親会社では取締役会などの業務執行の決定で進めることが多い
- 事業や契約は設立後に個別に移す
新設分割
- 新設分割計画を作り、事業の権利義務を新会社へ承継
- 親会社は原則として株主総会の承認が必要(804条1項)
- 承継資産が総資産の5分の1以下なら承認不要(805条)
新設分割では、分割会社の債権者の異議の手続(810条)や、労働契約の承継の手続も関わってきます。どちらの方法が向くかは、移したい資産・契約・従業員の範囲で決まるため、方法の比較はカテゴリー「子会社設立 方法」に任せ、ここでは会社法の入口の違いだけを押さえておきます。
どちらの方法でも、新しく生まれる会社が親会社の子会社になる点は同じです。ただ、発起設立なら親会社は「発起人」として設立の責任を負い、新設分割なら「新設分割会社」として分割計画に責任を持つ、というように、親会社の会社法上の立場の名前が変わります。発起人としての親会社の立場は、カテゴリー「子会社設立 発起人」で整理しています。
SECTION 04親会社の側の決議:会社法362条4項と取締役会の付議基準
子会社の設立を親会社のどの機関で決めるかは、会社法だけでは決まりません。取締役会設置会社の場合、会社法362条4項は、重要な財産の処分及び譲受け、多額の借財、重要な組織の設置などの「重要な業務執行の決定」を取締役に委任することができないとしています。子会社への出資がこれに当たるかは、出資額の大きさや会社の規模によって評価が分かれます。
そのため実務では、条文に加えて、親会社の定款、取締役会規程、職務権限規程(付議基準)を並べて判断します。付議基準に「子会社の設立」や「一定額以上の出資」が取締役会決議事項として書かれていれば、それに従います。基準が置かれていない、または金額の線が曖昧なときは、362条4項の趣旨に照らして取締役会に付議するかを検討し、迷う場合は顧問弁護士に確かめます。
- 取締役会設置会社
- 重要な業務執行の決定は取締役会(362条4項)。付議基準で具体化
- 取締役会を置かない会社
- 取締役が2人以上なら原則として取締役の過半数で決定(348条2項)
- 株主総会が必要になる例
- 新設分割の承認(804条1項)、定款の目的の変更が要る場合など
上場会社では、取締役会で決めた時点が適時開示の「決定」の時期にも関わります。開示の判断は東京証券取引所の基準を原文で確かめる必要があり、カテゴリー「子会社設立 適時開示」で扱っています。取締役会の議事録の書き方は、カテゴリー「子会社設立 取締役会」が受け持ちます。
見落としやすいのが、親会社自身の定款の目的です。親会社が発起人として新会社をつくるとき、日本公証人連合会は、新会社の発起人となることが発起人となる会社の目的の範囲内でなければならない、と案内しています。新しい子会社に親会社の目的にない事業をさせる計画なら、親会社の目的の変更(株主総会の特別決議)が必要になるかを、設立の決議より前に確かめておきます。
SECTION 05会社法で決める子会社の機関設計
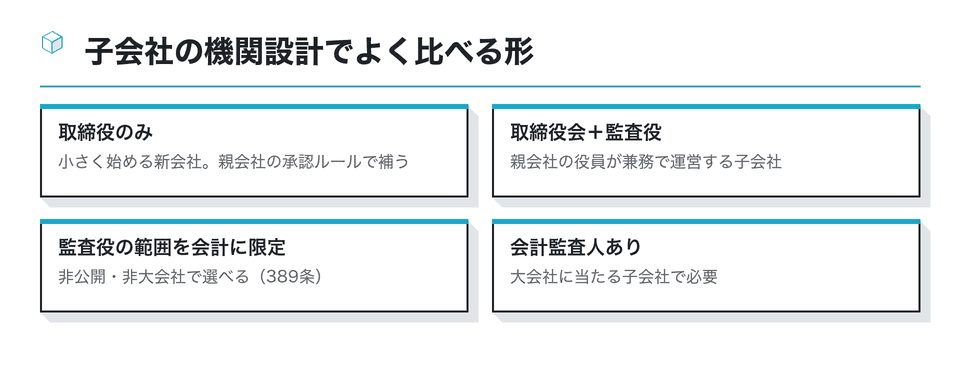
新しい子会社にどの機関を置くかは、発起人である親会社が定款で決めます。会社法326条1項は株式会社には一人又は二人以上の取締役を置かなければならないとし、同条2項で取締役会・会計参与・監査役・監査役会・会計監査人・監査等委員会・指名委員会等を定款の定めによって置けるとしています。
選択の幅を左右するのは、子会社の株式に譲渡制限を付けるかどうかと、子会社の規模です。譲渡制限のない株式を発行する公開会社にすると取締役会が必須になり(327条1項)、資本金5億円以上または負債200億円以上の大会社に当たると会計監査人が必要になります(328条)。100%子会社では譲渡制限を付けて非公開会社にする設計が一般的です。
この見出しを詳しく:子会社設立 会社法 機関設計置かなければならない機関と選べる機関を、条文と親会社の管理方針から比べる
機関の組み合わせと役員の任期、親会社の子会社管理規程との合わせ方は、子会社設立の機関設計で一つずつ比べています。
一点だけ先に触れておくと、親会社という法人そのものは子会社の取締役になれません。会社法331条1項1号が、法人は取締役となることができないと定めているからです。親会社は株主として子会社を支配し、取締役には親会社の役員や社員が個人として就く、という形になります。役員の頭数を数えるときは、親会社から誰を何人出せるかで考えます。
SECTION 06親会社の取締役は子会社の監査役になれるか
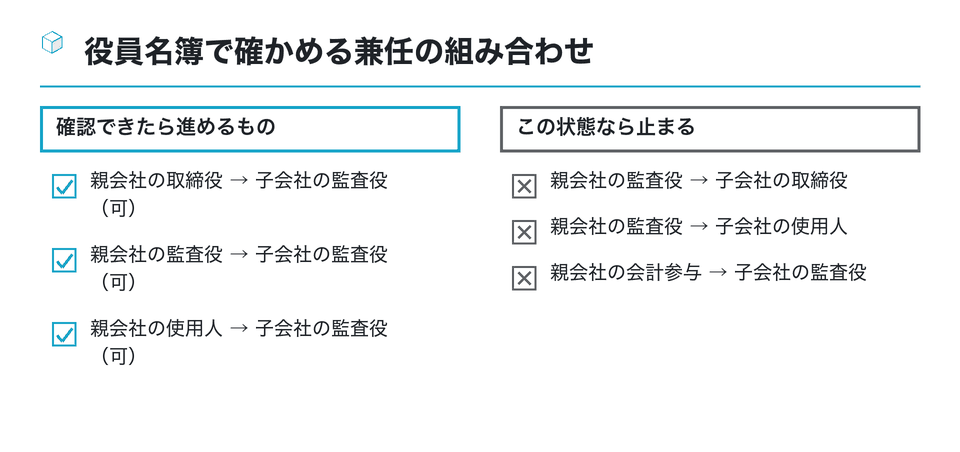
子会社の役員を親会社から出すとき、必ず出てくるのが監査役の兼任の問題です。会社法335条2項は、監査役が「株式会社若しくはその子会社の取締役若しくは支配人その他の使用人」などを兼ねることを禁じています。子会社の監査役から見て、親会社の役職はこの列挙に入っていないため、親会社の取締役が子会社の監査役になること自体は禁止されていません。
反対に、親会社の監査役から見ると、子会社の取締役や使用人は「その子会社の取締役・使用人」に当たります。親会社の監査役を子会社の取締役にする人選はできません。同じ条文を、どちらの会社の監査役を主語にして読むかで結論が逆になる点が、人事の現場で取り違えやすいところです。
この見出しを詳しく:親会社 取締役 子会社 監査役335条2項の兼任禁止の範囲、社外監査役の要件、委員会型の場合を原文で整理
兼任できる場合でも、親会社の取締役は社外監査役には数えられません(2条16号ハ)。社外要件や、兼任の監査が形だけにならないための工夫は、親会社の取締役と子会社の監査役の兼任で詳しく扱っています。
SECTION 07子会社設立の後に会社法で親会社に生じる論点
子会社が成立すると、親会社と子会社の関係を前提にした条文が働き始めます。代表的なものを三つ挙げます。一つ目は会社法135条1項で、子会社は親会社である株式会社の株式を取得してはならないとされています。設立した子会社に親会社の株式を移す計画があるなら、例外(同条2項)に当たるかを含めて見直します。
二つ目は監査の範囲です。会社法381条3項により、親会社の監査役は職務のため必要があるとき、子会社に事業の報告を求め、業務及び財産の状況を調査できます。三つ目は企業集団の体制で、362条4項6号は、当該株式会社及びその子会社から成る企業集団の業務の適正を確保するための体制の整備を、取締役会が取締役に委任できない事項に挙げ、大会社である取締役会設置会社では決定を義務づけています(同条5項)。
| 条文 | 設立後に親会社が確かめること |
|---|---|
| 135条 | 子会社に親会社株式を持たせる計画の有無と、例外への該当 |
| 381条3項 | 親会社監査役の子会社調査に、子会社が協力する取り決め |
| 362条4項6号・5項 | 新しい子会社を企業集団の内部統制の体制に組み込む |
取締役会を置かない親会社では348条3項4号・4項が対応する規定
これらは設立の登記が終わってから考えるのでは遅く、子会社管理規程の改定や、子会社の取締役会規程の作成と同じ時期に決めておくのが効率的です。グループの規程に新会社を加える作業は、カテゴリー「子会社設立 やること」の一覧にも組み込んでいます。
一部出資の子会社では、ほかの株主との関係も会社法の上に乗ってきます。少数株主がいる子会社と親会社が取引をするとき、取引条件が親会社に有利に偏ると、子会社の取締役の義務の問題になりえます。100%子会社として設立するか、共同出資で設立するかで、設立後の取引の決め方まで変わると考えておくと、出資比率の議論に厚みが出ます。
SECTION 08まとめ:会社法は「定義→方法→決議→機関→人選」の順に開く
子会社設立で会社法を読むときは、まず新会社が子会社に当たるかを定義で確かめ、次に設立の方法を選び、親会社のどの機関で決めるかを付議基準と362条4項で確かめます。そのうえで子会社の機関設計を定款で決め、役員の人選で兼任禁止と社外要件を当てはめます。
- 定義:2条3号と施行規則3条。議決権はグループ合計で数える
- 方法:金銭出資なら25条の発起設立、事業を移すなら762条の新設分割
- 決議:362条4項と親会社の付議基準。断定せず規程と並べて判断
- 機関:326条・327条・328条。100%子会社は譲渡制限付きが一般的
- 人選:335条2項は向きに注意。親会社の監査役は子会社の取締役になれない
設立の手続そのものの流れは、法務省の「株式会社の設立手続(発起設立)について」が条文つきで説明しています。登記の申請は司法書士、条文の当てはめは弁護士の業務なので、当サイトの整理は社内の検討の土台として使い、判断が分かれる箇所は専門家に確かめてください。
子会社設立の社内検討を始めるときは、このページの六つの場面を見出しにした検討メモを一枚つくり、それぞれに当てはめた条文と、親会社の規程の該当箇所を書き込んでみてください。空欄が残った場面が、顧問弁護士や司法書士に先に相談すべき論点です。
この資料は役に立ちましたか
123人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 会社法」「子会社設立 会社法」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
- グループ会社・子会社・連結子会社の違いを、議決権の比率と支配の考え方から整理している
- sogyotecho.jp
BUSINESS LAWYERS:親会社・子会社とは?会社法上の定義
議決権の過半数だけでなく、その他の事由も含めて子会社かどうかを判定する会社法上の定義を弁護士が解説。
businesslawyers.jp取締役会非設置親会社が子会社を設立するとき(増田司法書士事務所)
取締役会のない親会社が子会社を設立するとき、どの機関で決めるかと登記実務での扱いを司法書士が説明している
masuda-legal.com を開く会社法成立直後に、親会社・子会社の定義が旧商法からどう変わるかをQ&A形式で整理した2005年のレポート
| 子会社の設立登記について~株式会社が発起人となる場合に注意すべきこと~(名古屋会社設立起業サポート) |
|---|
| 株式会社が発起人になって子会社を設立する際の登記上の注意点を、士業の共同事務所が説明している |
lawcenter.ls.kagoshima-u.ac.jp
参考
MONEYIZM:子会社の作り方はどうすればよい?
- 子会社設立のメリット・デメリットと事前に検討すべき事項|ハートワン税理士法人
- 子会社設立の利点と税負担が増えるリスクなど、事前に確認しておきたい事項を税理士法人がまとめた記事
- ht-tax.or.jp
会社法上の子会社・親会社について教えてください(J-Net21)
中小企業基盤整備機構のQ&Aで、会社法上の子会社・親会社の定義と施行規則3条の支配の基準を説明している
- 子会社を設立するメリット・デメリット(社団法人.jp) — 子会社とは何かと、法人が子会社をつくる利点と注意点を行政書士法人が整理している
- 子会社設立費用はどこまで親会社の負担?ケース別に解説 — 子会社の設立費用を親会社がどこまで負担できるか、ケース別に解説
- 桶谷法律事務所:子会社方針と親会社の決議 — 子会社への関与と親会社の付議事項を検討するための法律事務所の解説。
- 複数子会社設立における階層制限(VJM Global) — インドの会社法での子会社の階層の制限を日本語で紹介している(海外子会社の現地法の例)
- 子会社を設立するメリット・デメリットは?設立手続きや注意点(マネーフォワード) — 子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
- ロジット パートナーズ|事業会社における子会社設立の際の留意点 — 事業会社が新規事業のために子会社をつくるときの留意点をまとめた記事。
- 取締役会議事録の書き方 100%子会社の設立(michibiku) — 100%子会社の設立を親会社の取締役会で決議する場合の議事録の記載例とポイントを示している
- 子会社を設立するメリットは?手続き方法や注意点(freee) — 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している