税務の棚|税務 ・ 約10分
子会社設立の税務:親会社側と子会社側に分けて確かめる八つの論点
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(税務の扱いは原則として同じ) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は章ごとに注記 |
| つくる先 | 国内を中心に、海外子会社は第7章で入口だけ |
この記事が役に立つ人
子会社の設立が社内で決まり、税務の論点を一覧にして顧問税理士との打合せに臨みたい親会社の経理・財務の担当者に向けた棚の入口です。節税の話を勧めるページではなく、親会社と新会社のそれぞれで何を確かめればよいかを、論点ごとに詳しい記事へつなぎます。
子会社設立の税務は、親会社側と子会社側に分けて考える
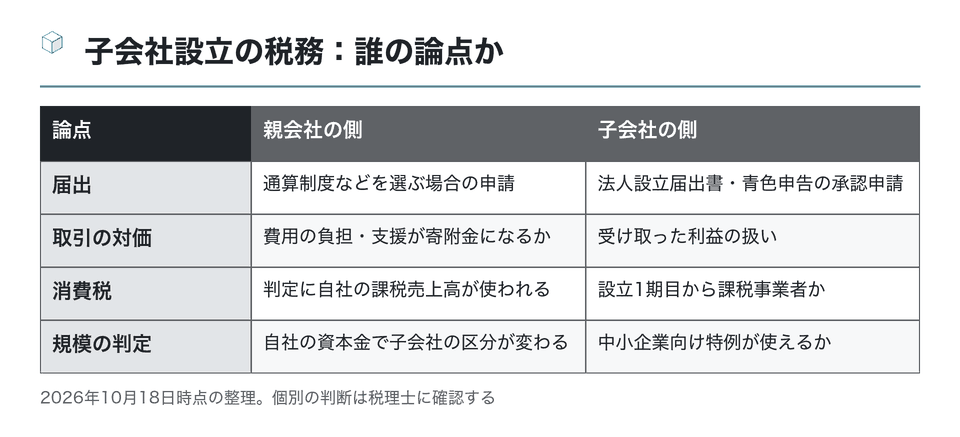
子会社設立の税務と聞くと、税金が減るかどうかの話を思い浮かべる人が多いかもしれません。実務で先に来るのは、新しくできる会社の届出と、親会社と子会社の間の取引をどう扱うかという、地味な論点です。親会社の側と子会社の側で、申告する人も届出を出す人も違うため、まず二つに分けて一覧にします。
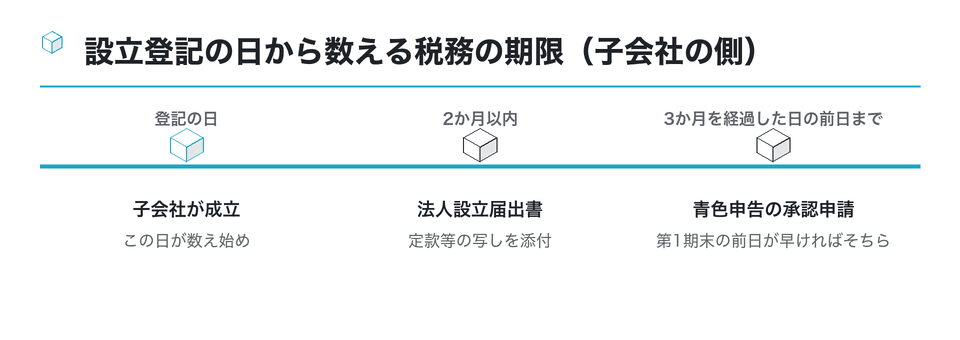
新会社の名前で最初に締切を迎えるのは税務署あての書類です。手続きの案内(C1-4)を読むと、法人設立届出書は登記した日から数えて2月以内に、定款の写しなどを付けて出します。青色申告で第1期から申告したいなら、承認申請書も必要です。No.5100 の説明では、その期限は「設立から3か月を経た日」と「第1期の末日」のうち早いほうの前日です。
これらの届出は子会社の名前で出すものですが、実際には親会社の経理が書類を整えることが多いはずです。新会社の立ち上げ表に、登記日を起点にした締切の列を一本足しておけば、親会社の決算期と重なる月でも抜け落ちません。届出の全体は、個人の起業向けの手続き一覧とは前提が違うため、親会社の判定が関わる消費税の届出とあわせて確認してください。
子会社を設立すると税金対策になるのか
関連する質問で最も多いのが「子会社を設立すると税金対策になりますか?」です。所得を二つの会社に分ければ、それぞれが中小企業向けの軽い税率や特例を使えるのではないか、という期待から生まれる問いです。
国税庁 No.5800 は、資本金1億円以下の法人であっても、資本金5億円以上の法人などの大法人による完全支配関係がある普通法人については、中小企業向け特例措置が適用されないとしています。対象には、年800万円以下の所得に対する法人税率の特例、欠損金の繰越控除の上限、交際費等の定額控除限度額、欠損金の繰戻しによる還付などが含まれます。大きな親会社の100%子会社を小さな資本金で設立しても、こうした特例は使えないということです。
この見出しを詳しく:子会社設立 税金対策子会社設立で税金対策になるかを、特例の不適用と否認規定から確かめる
親会社の資本金が5億円未満の場合や、一部出資の場合にどう考えるか、なぜ否認のリスクを避けて通れないのかは、子会社設立は税金対策になるかで詳しく扱っています。このサイトは、節税を目的にした子会社設立を勧めません。
税金対策という言葉が社内で出たときは、何の税を、どの仕組みで減らそうとしているのかを一文で書いてもらうと、検討が具体的になります。答えが書けない案は、多くの場合、事業上の目的がはっきりしていない案でもあります。
上場会社でも非上場会社でも、この問いへの答え方は基本的に同じです。違いが出るのは、上場会社では子会社設立の目的を開示資料で説明する場面があり、税金対策を理由として書くことはまずないという点です。社外に説明できる目的があるかどうかは、税務の観点からも良い試金石になります。
子会社に赤字や費用を押し付ける取引の税務
関連する検索語に「子会社 赤字 押し付け」があります。親会社の費用や損失を子会社に負担させる、逆に子会社の損失を親会社が肩代わりする、といった取引は、グループ内で起こりやすいものです。税務では、対価のない経済的利益の移転は寄附金の論点になります。
例外として、法人税基本通達9-4-1は、子会社等の解散や経営権の譲渡等に伴う損失負担等が、しなければ今後より大きな損失を蒙ることが社会通念上明らかであるためやむを得ず行う等、相当な理由があると認められるときは寄附金の額に該当しないとしています。9-4-2は、業績不振の子会社等の倒産を防止するためにやむを得ず行われ、合理的な再建計画に基づく無利息貸付け等について同じ扱いを定めています。
この見出しを詳しく:子会社 赤字 押し付け子会社に赤字や費用を押し付ける取引の税務と、会社法上の問題の入口
押し付けの方向によって何が問題になるのか、子会社の取締役の責任や少数株主の利益という会社法の論点がどう重なるのかは、子会社への赤字の押し付けを確かめるで整理しています。
税務の論点は、取引の名目ではなく実態で判断されます。契約書の名前を「業務委託料」にしても、業務の提供がなければ説明はつきません。グループ内の取引を始める前に、提供する中身と対価の算定方法を書面にすることが、どの論点に対しても最初の備えになります。
押し付けの方向が親会社から子会社へでも、子会社から親会社へでも、税務で問われるのは同じく「対価のない利益の移転があったか」です。100%子会社との間で寄附金とされれば、支払った側では全額が損金不算入になり、受け取った側の受贈益の扱いも関わってきます。
一部出資の子会社では、少数株主の利益という会社法の問題も重なります。親会社の都合で子会社に不利な条件を押し付ければ、税務の論点とは別に、子会社の取締役の責任が問われるおそれがあります。
設立費用を親会社が負担したときの税務
子会社の設立費用を親会社が払う場面は珍しくありません。法人税基本通達8-1-1は、法人が設立のために通常必要と認められる費用は、定款等に定めがなくても、その法人の負担に帰すべき創立費に当たるとしています。つまり設立費用は、原則として新しくできた子会社の費用です。
本来は子会社が負担すべき費用を親会社が無償で負担すると、国税庁 No.5281 のいう経済的利益の無償の供与として寄附金と扱われるおそれがあり、完全支配関係がある内国法人への寄附金は全額が損金の額に算入されません。立替えとして精算するのか、出資額に含めるのか、を設立前に決めておくことが大切です。
親会社が子会社の設立費用を肩代わりした場面そのものを取り上げた質疑応答事例は、2026年10月18日に国税庁の一覧を当たった限りでは見つかっていません。断定はできないため、扱いは通達と寄附金の考え方の組み合わせで判断し、税理士に確かめてください。詳しくは費用の棚の子会社設立の費用と税務で扱っています。
設立費用の精算は、金額が小さいからと後回しにされがちです。しかし、子会社の創立費として計上するか、親会社の費用として処理するかで、両社の申告書の数字が変わります。精算の方法を決めた記録を、設立の決裁書に添付しておくと安心です。
なお、設立前に親会社が払った費用を子会社へ請求する場合、請求書の宛先は成立後の子会社になります。登記の前は子会社が存在しないため、発起人である親会社が立て替えた事実と金額を、領収書の写しとあわせて整理しておくことが、精算の前提です。
消費税:設立1期目から課税事業者になる子会社がある
消費税は、売上の規模を測る「基準期間」がない最初の二期は免除されるのが原則です。ただし国税庁 No.6503 は、例外の二つ、つまり新設法人と特定新規設立法人には、この免除が及ばないと説明しています。前者は、事業年度の初日に資本金が1,000万円に達している会社のことです。
グループ会社の新設で問題になりやすいのは後者です。資本金を1,000万円より小さくしても、親会社などが株式の過半を持ち、その親会社などの売上(基準期間に当たる期間の課税売上高)が5億円を上回れば、子会社は1期目から課税事業者です。2024年(令和6年)10月以降に始まる課税期間については、収益の合計が50億円を上回るケースも対象に加えられました。
免除されないことがある子会社
- 期首の資本金が1,000万円以上
- 親会社が過半を持ち、売上が5億円を上回る
- 適格請求書発行事業者の登録あり
先に確かめること
- 設立時の資本金の額
- 親会社の基準期間相当期間の数字
- 届出書の提出の要否
判定の手順と届出書は、子会社設立の消費税の棚で詳しく扱っています。親会社と子会社の間の取引の消費税についてもそちらで確かめられます。
消費税の判定で使う親会社の数字は、法人税の決算書の売上高とは範囲が違う場合があります。課税売上高や収益の額の合計額をどの期間で、どの範囲で集計するかは、判定の手順に沿って税理士に確認してもらうのが確実です。判定の結果と根拠の数字は、設立の決裁書類と一緒に保存しておきます。
グループ通算制度を選ぶかどうか
100%子会社を設立するなら、グループ通算制度を選ぶかどうかも論点になります。国税庁 No.5900 によると、適用対象は親法人と、その親法人による完全支配関係がある子法人に限られ、通算グループ内では欠損法人の欠損金額を所得法人に配分して損金に算入する損益通算などの調整が行われます。
制度を選ぶには、原則として最初の事業年度開始の日の3月前の日までに、親法人と子法人のすべての連名で承認申請書を提出する必要があります。すでに通算制度を選んでいるグループが新しく子会社を設立した場合は、その子会社が加入する扱いになります。国税庁のグループ通算制度に関するQ&A(問39)は、通算法人がその通算親法人による完全支配関係がある法人を設立した場合のその法人を、加入に伴う時価評価を要しない法人の例に挙げています。既存の会社を買って加入させる場合とは扱いが違う点を押さえておきます。
通算制度を選んでいないグループでは、この論点は生じません。新会社の設立を機に通算制度の採用を検討する場合は、設立の日、最初の事業年度、申請期限の三つを一つの表に並べ、どの事業年度から適用になるのかを税理士と確かめてから日程を固めてください。
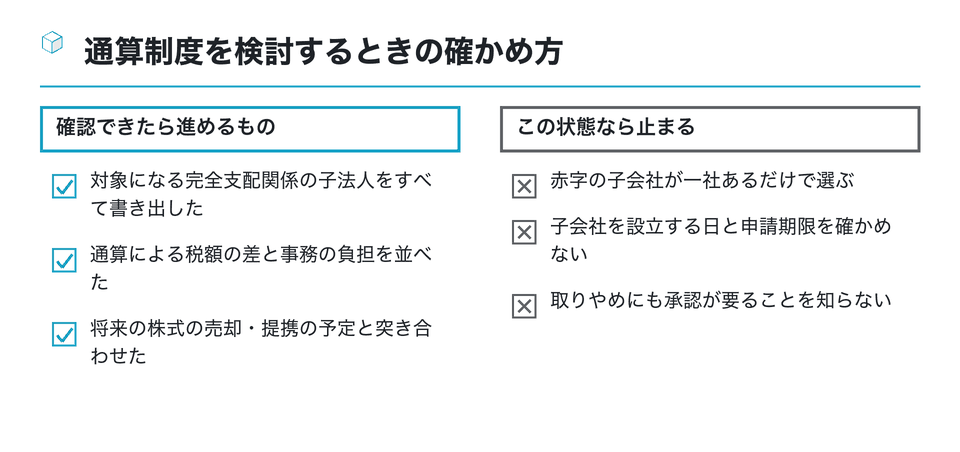
対象・任意性・加入時の時価評価・申請先は、子会社設立のグループ通算の棚で一つずつ確かめています。親会社が赤字で子会社が黒字のときに通算を選ぶ場合と選ばない場合の違いは、親会社 赤字・子会社 黒字の整理で扱っています。
海外子会社を設立するなら、移転価格と合算税制の入口を押さえる
海外に子会社を設立する場合は、日本の親会社の側で、国内の子会社にはない税制が関わります。租税特別措置法66条の4第1項は、法人が国外関連者(株式等の50%以上を直接または間接に保有する関係などのある外国法人)と取引をした場合に、その対価が独立企業間価格に満たないとき、または超えるときは、独立企業間価格で行われたものとみなすとしています。
同法66条の6は、外国関係会社に係る一定の割合が10%以上である内国法人などについて、外国子会社合算税制の対象となりうることを定めています。海外子会社の所得の一部が、条件によって日本の親会社の所得に合算される仕組みです。
国ごとの会社法や現地の税制は、このサイトでは深く扱いません。日本の親会社の側でやること(外為法の報告、出張費の負担、移転価格の文書化の要否)は「海外子会社 設立」の棚で、一次情報の案内とあわせて確かめてください。移転価格の判断は、国際税務を扱う税理士の領分です。
海外子会社の設立では、日本の親会社の社員が現地の立ち上げを手伝うことがよくあります。その人件費や旅費を親会社が負担したまま対価を受け取らないと、国外関連者への寄附金の論点につながるおそれがあります。設立前の支援の範囲と精算の方法を、取締役会の資料の段階で決めておいてください。
まとめ:子会社設立の税務は「否認されない説明」から逆算する
子会社設立の税務は、親会社の側と子会社の側に分けると見通しがよくなります。新会社の側で先に締切が来るのは、税務署への二つの書類と、消費税の課税・免税の見極めです。親会社の側では、設立費用の負担や支援が寄附金にならないか、通算制度を選ぶか、海外なら移転価格と合算税制が論点になります。
税金対策を目的にした設立は、大法人の100%子会社では中小企業向け特例が使えないなど、期待どおりにならないことが多くあります。さらに法人税法には、同族会社等の行為または計算の否認(132条)、組織再編成に係る否認(132条の2)、通算法人に係る否認(132条の3)の規定があり、法人税の負担を不当に減少させる結果となると認められる行為や計算は、税務署長の認めるところにより計算し直されることがあります。
- 親会社側と子会社側の論点を一覧にする
- 届出の期限を設立の日程表に書き込む
- グループ内の取引は中身と対価を書面にする
- 消費税と通算制度の判定を税理士に依頼する
- 税金対策の案は、目的と仕組みを一文で書いて検討する
設立そのものの利点と負担を比べ直す場合は「子会社設立 メリット」の棚へ、費用の負担の考え方は「子会社設立 費用」の棚へ進んでください。
税制は毎年の改正で変わります。このページの数字と期限は2026年10月18日に国税庁のページと条文で確かめたものです。グループ会社の新設が近づいたら、引用元をもう一度開き、改正の有無と施行日を見直してから社内資料に転記してください。
顧問税理士との打合せの前に、この棚の八つの論点を親会社側と子会社側に振り分け、それぞれ「確かめた」「未確認」の印を付けてみてください。消費税の判定や通算制度の選択は数字が要るため、親会社の直近の課税売上高と、子会社の資本金・出資比率の案を手元にそろえてから相談すると話が早く進みます。
この資料は役に立ちましたか
33人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 税務」「子会社設立 税務」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社同士が株式を持ち合っていても、完全支配関係が認められるかを図で示している
- 海外子会社との取引で税務調査のときに問題になりやすい点を、税理士が体験談として書いている
- article.ejinzai.jp
中小企業特例の不適用ルール|大法人100%子会社等の制限(鮎澤パートナーズ)
資本金1億円以下でも大法人の100%子会社などは軽減税率等の特例が使えない判定方法を税理士が整理している
ayusawa-partners.jp[法人税]海外親会社の税務 - 税理士に無料相談ができるみんなの税務相談 - 税理士ドットコム
海外親会社が日本に100%子会社を設立したときの法人税の取り扱いについて、税理士に寄せられた相談を載せている
zeiri4.com を開く子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
| グループ法人税制(インベストコンシェルジュ) |
|---|
| 100%グループ内の法人間取引に適用される課税上の取扱いを用語として説明している |
deel.com
参考
株式会社の定款変更が必要なケースは?手続き方法・費用・自分でできるかについて解説
- サニックス:子会社の設立及び吸収分割による事業承継のお知らせ(福証・2023年)
- 100%子会社を設立し吸収分割で事業を承継させる開示例。
- fse.or.jp
シンガポールに子会社を設立する(G-P)
シンガポールでの子会社設立の登録手続きや法令遵守事項を説明しており、海外子会社の流れの参考になる
- 子会社、親会社、関連会社などの法令の定義(株式総務) — 会社法と金融商品取引法で子会社・親会社・関係会社がどう定義されているかを条文に沿って整理している
- インサイダー取引とは?規制対象・罰則・防止策(M&Aキャピタルパートナーズ) — 規制の対象者と罰則、社内での防止策をまとめた記事
- インサイダー取引と「軽微基準」の見直し(2008年10月20日号・№279) | 週刊T&A master記事データベース | 新日本法規WEBサイト — インサイダー取引規制の軽微基準が見直された経緯と内容を、実務誌の記事として紹介している
- カツの会社事務入門:子会社管理規程の例 — 親会社への報告・承認事項を考えるための規程サンプル。法定手続は原文と別途照合する。
- JBイレブン:子会社設立に関するお知らせ(名証・2022年) — 臨時取締役会での子会社設立と代表者の内定を開示した例。目的欄でグループの方針を説明。
- ふたば総合事務所 — 法人発起人の場合の証明書を含む会社設立業務の案内。
- 書面決議の活用 機関決定の運用ツールとして(PLUS Report) — 100%子会社などで株主総会や取締役会の決議を書面で行う方法を、司法書士がレポートで紹介している
- 100%子会社の株主総会と書面決議の意味(野澤吉太郎法律事務所) — 株主が親会社1社だけの100%子会社で、株主総会を書面決議で済ませる意味と効果を弁護士が説明している