税務 ・ 約10分
子会社設立は税金対策になるか:中小企業向け特例の不適用と否認規定から確かめる
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(税制の扱いは同じ。上場は開示の説明に注意) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は第3章で注記 |
| つくる先 | 国内(親会社・子会社とも内国法人) |
想定している読み手
役員会や取引先から「事業を分けて子会社を設立すれば税金が安くなる」と聞き、本当にそうなのかを確かめるよう指示された親会社の経理・経営企画の担当者向けです。節税の方法を教えるページではありません。期待が外れる理由と、外れた場合に負うリスクを、原文で確かめた範囲で並べます。
先に答え:子会社設立は税金対策の手段になりにくい
子会社設立で税金対策ができるという話の多くは、所得を二つの会社に分ければ、それぞれの会社で低い税率の部分を使える、という発想から出ています。国税庁 No.5759 の税率表では、資本金1億円以下の法人などの普通法人について、所得のうち年800万円以下の部分に軽い税率が設けられ、800万円を超える部分には23.2%(平成30年4月1日以後に開始する事業年度)が適用されます。
ところが同じページの注記は、軽い税率の対象となる資本金1億円以下の法人から、資本金5億円以上の法人などの大法人による完全支配関係がある普通法人を除いています。大きな親会社が100%子会社を小さな資本金で設立しても、軽い税率の部分は使えないということです。
一方で、軽い税率の部分は年800万円という上限つきの枠です。仮に使えたとしても、所得のうち800万円までの部分の税率差にとどまり、子会社を一社運営するための費用と比べると、差額は思ったほど大きくならないことが多いはずです。試算をするときは、税率の差に800万円を掛けた上限の額を先に出しておくと、議論の規模感がそろいます。
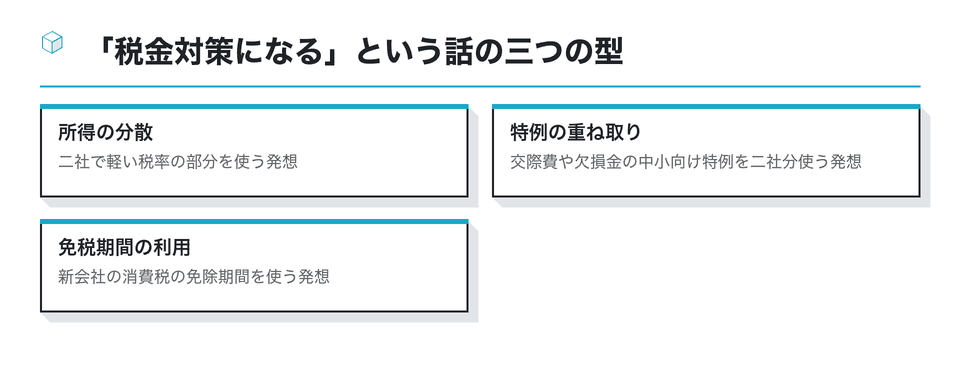
この三つの型は、どれも制度の側で手当てがされています。以下では、型ごとにどこで期待が外れるのかを確かめ、最後に否認の規定を並べます。結論として、このサイトは節税を目的にした子会社設立を勧めません。事業上の目的があって子会社をつくる場合に、税務で思わぬ負担を負わないための確認として読んでください。
前提として、ここで扱うのは法人税と消費税の範囲です。オーナー個人の所得税や相続税の話は、個人の節税として別の担当(会社員の節税・副業を扱う姉妹サイトのテーマ)に属するため、このページでは触れません。
大法人の100%子会社には中小企業向け特例が適用されない
国税庁 No.5800 は、資本金の額が1億円以下の法人であっても、資本金5億円以上の法人などの大法人の100パーセント子法人等については、いわゆる中小企業向け特例措置が適用されないと説明しています。100パーセント子法人等には、大法人の直接の100%子会社だけでなく、大法人による完全支配関係がある普通法人のすべてが含まれます。
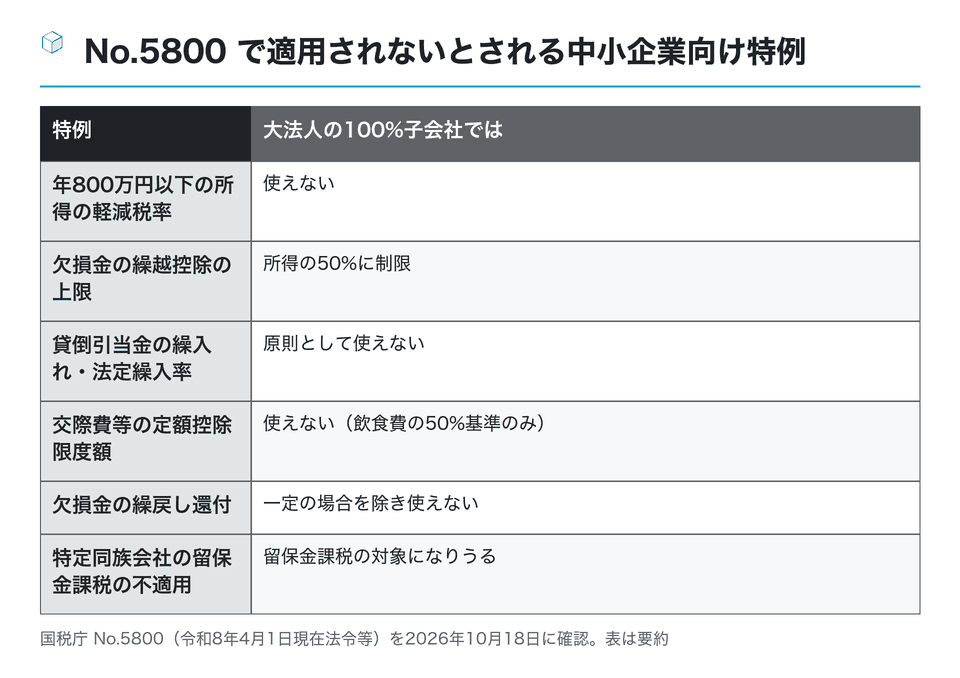
交際費等については、定額控除限度額による計算が認められず、飲食その他これに類する行為のための費用の50パーセントを超える部分が損金不算入となる、と同じページが説明しています。子会社をつくれば交際費の枠が増える、という期待もここで外れます。
見落としやすいのは留保金課税です。No.5800 は、特定同族会社の特別税率(留保金課税)について、特定同族会社に該当する可能性が生じ、留保金額が留保控除額を超える場合には適用されることになるとしています。利益をため込む子会社をつくる発想は、この規定に当たる可能性があります。
判定は事業年度終了の時の状態で行われるのが基本なので、設立した時点では親会社の資本金が5億円未満でも、親会社が増資すれば翌期から子会社の扱いが変わることがあります。親会社の資本政策と子会社の税務は、別々の部署で決めずに、同じ表で管理してください。
上場会社の100%子会社は、親会社の資本金がたいてい5億円を超えるため、ほぼこの不適用の側に入ります。非上場のオーナー企業でも、親会社の資本金が5億円以上なら同じです。子会社の資本金を1億円以下に抑える設計は、ほかの理由(地方税の区分や手続きの負担など)で選ぶことはあっても、法人税の中小企業向け特例を目当てにする意味は薄いと考えてください。
親会社が大法人でない場合と、通算制度を選んだ場合
親会社の資本金が5億円未満なら、No.5800 の不適用には当たらず、子会社が資本金1億円以下であれば中小企業向けの特例を使える余地があります。しかし、それは子会社が法人として独立した事業を営み、その所得が本当にその会社のものである場合の話です。親会社の売上の一部を名目だけ子会社に移しても、所得の帰属は取引の実態で判断されます。
グループ通算制度を選ぶと、別の物差しが加わります。国税庁 No.5900 は、通算法人のうち、いずれかの法人が資本金1億円を超える法人などに当たる場合、その普通法人は大通算法人となり、中小通算法人から外れると説明しています。中小通算法人の軽減対象所得金額は、年800万円を通算グループ内の法人の所得の金額の比で配分した金額とされており、会社の数だけ800万円の枠が増えるわけではありません。
通算制度を選ばない場合
- 各社が単独で特例の判定をする
- 大法人の100%子会社は特例の対象外
- 所得の帰属は実態で判断される
通算制度を選ぶ場合
- グループに資本金1億円超が一社でもあれば大通算法人
- 800万円の枠はグループで配分
- 通算法人の行為・計算の否認規定がある
一部出資の子会社は完全支配関係がないため、No.5800 の不適用の対象にはなりません。ただし、出資比率を100%からわずかに下げて特例を使おうとする組み立ては、事業上の理由が説明できなければ、後で述べる否認規定の検討対象になりうると考えておくべきです。
相手先と共同で出資する合弁は、出資比率が事業の実態から決まるのが普通です。税の判定を変えるためだけに名目上の少数株主を入れる設計は、会社法の手続きや株主管理の負担も増やすうえ、税務の説明もつきにくくなります。
通算制度の対象や選択の手順は、子会社設立のグループ通算の棚で詳しく扱っています。
消費税の免税期間を当てにした設立は外れやすい
新しく設立した法人は設立1期目・2期目の消費税が原則として免除される、という知識から、事業の一部を新会社に移して免税期間を使おうとする発想があります。これに対応するのが特定新規設立法人の制度です。
国税庁の質疑応答事例「特定新規設立法人の納税義務免除の特例(特定要件の判定)」では、資本金350万円で設立した法人に、甲が150万円、甲が100%出資するA社が50万円、B社が150万円を出資した例で、甲と甲が完全支配するA社により出資総額の50%超を保有されているため、特定要件に該当すると回答しています。判定は、基準期間がない事業年度開始の日の現況によるとされています。
特定要件に当たり、判定の基礎となった親会社などの基準期間相当期間の課税売上高が5億円を超えると、資本金1,000万円未満でも納税義務は免除されません(国税庁 No.6503)。令和6年10月1日以後に開始する課税期間からは、収益の額の合計額が50億円を超える場合も加わっています。
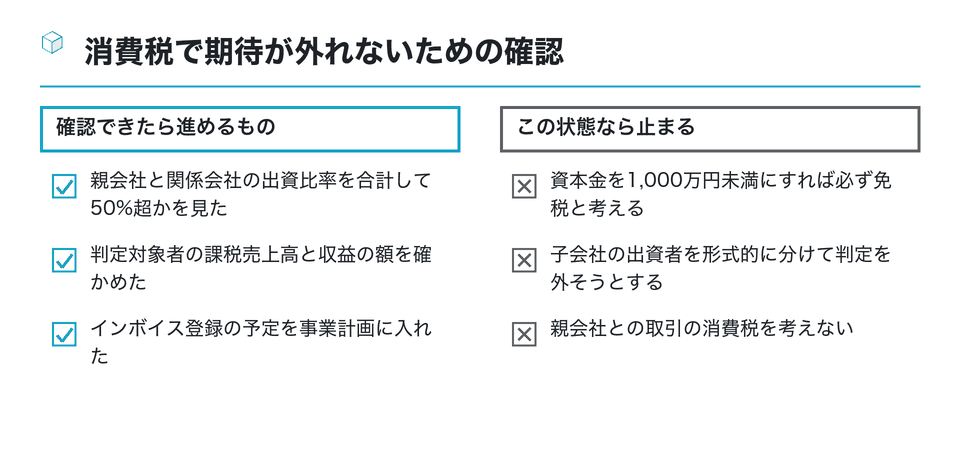
判定の手順と届出は子会社設立の消費税の棚で確かめてください。
利益を子会社へ移す取引は寄附金として扱われうる
子会社を設立したあとに、親会社の利益を子会社へ移す手段として、取引の価格を調整する方法が語られることがあります。親会社が子会社から割高に仕入れる、子会社に割安で業務を任せる、といった形です。
法人税法37条7項は、寄附金の額を、寄附金、拠出金、見舞金その他いずれの名義をもってするかを問わず、内国法人が金銭その他の資産または経済的な利益の贈与または無償の供与をした場合の価額としています。時価と離れた価格で取引すれば、その差額が経済的な利益の供与として寄附金にあたるかどうかが問われます。
完全支配関係がある内国法人への寄附金は、その全額が損金の額に算入されません(国税庁 No.5281)。親会社が子会社へ利益を移したつもりでも、親会社では損金にならず、グループ全体の税額は下がらない、という結果になりえます。費用や損失の付け替えが絡む場合の扱いは、子会社への赤字の押し付けの税務で詳しく扱っています。
反対に、取引の条件が市場の水準に沿っていれば、グループ内の取引そのものが問題になるわけではありません。価格を決めた根拠(他社の見積もり、原価に上乗せした率など)を、契約ごとに残しておくことが、事業として子会社を運営していることの証明になります。
海外に子会社を設立した場合は、国外関連者との取引の価格が独立企業間価格と離れていると、租税特別措置法66条の4により独立企業間価格で行われたものとみなされます。国内と海外で根拠となる規定は違いますが、グループ内の価格を税の都合で動かせない点は共通です。
否認の規定:132条・132条の2・132条の3
税金対策を目的にした子会社設立で最も重いリスクは、行為や計算そのものが否認されることです。法人税法には、性格の違う三つの否認規定があります。どれも、法人税の負担を不当に減少させる結果となると認められるものがあるとき、その行為または計算にかかわらず、税務署長の認めるところにより計算できる、という構造です。
| 条文 | 対象 | 子会社設立との関係 |
|---|---|---|
| 132条 | 同族会社等の行為又は計算 | 株主が少数の親会社・子会社は同族会社に当たりやすい |
| 132条の2 | 合併・分割・現物出資等に係る行為又は計算 | 分割や現物出資で子会社をつくる場合 |
| 132条の3 | 通算法人に係る行為又は計算 | 通算制度を選んだグループ |
e-Gov法令検索の法人税法の原文で2026年10月18日に確認。表は対象の要約
132条の2は、合併、分割、現物出資、株式交換等などの合併等に係る行為または計算で、資産の譲渡利益の減少、法人税の額から控除する金額の増加、株式の譲渡利益の減少、みなし配当の減少などにより法人税の負担を不当に減少させる結果となると認められるものを対象にしています。事業を分割して子会社をつくる方法を選ぶなら、この規定が関わる場面があることを知っておく必要があります。
どの規定も、適用されるかどうかは個別の事実によって判断され、このページで当てはまるかどうかを言うことはできません。言えるのは、税負担を減らすことが主な目的で、事業上の理由が乏しい組み立てほど、これらの規定の検討対象になりやすいということです。
子会社を設立する前の稟議書や取締役会の資料は、後から目的を説明するときの大事な記録になります。資料の中に税の軽減だけが目的として書かれ、事業の計画が空白なら、その記録自体が不利な材料になりかねません。設立の目的、事業計画、取引の条件をそろえて残しておくことが、どの否認規定に対しても基本の備えです。
税以外に増えるもの:均等割と二社分の事務
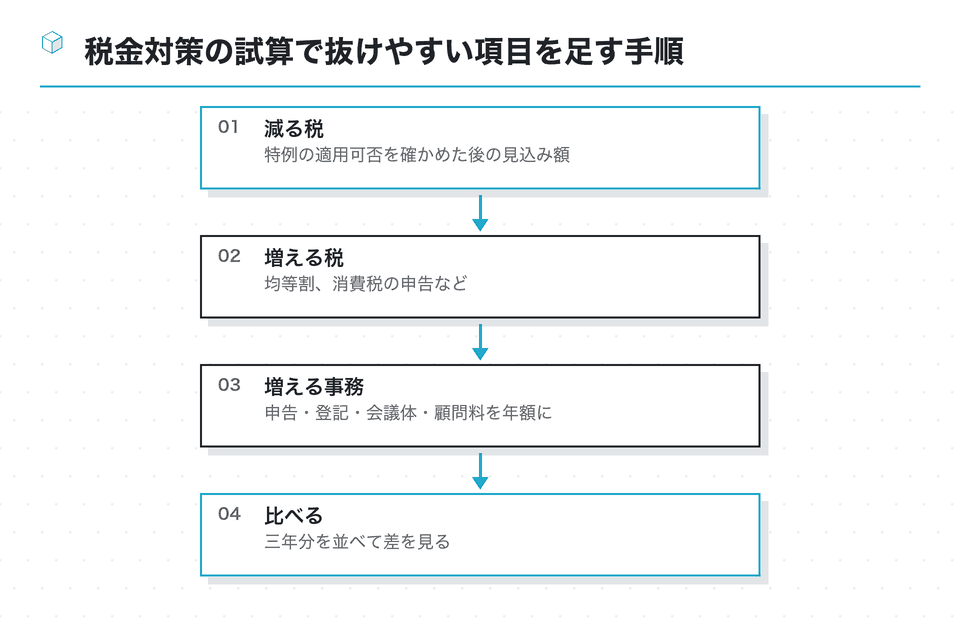
税金対策の試算では、減る税だけが計算され、増える負担が抜け落ちがちです。総務省の説明では、法人住民税には資本金等の額と従業者数に応じて定額で課される均等割があります。子会社が一社増えれば、所得がなくても均等割の負担が毎年加わります。
事務の負担も二社分になります。決算と法人税・消費税・地方税の申告、役員の任期ごとの変更登記、株主総会の運営、銀行口座と社会保険の管理が子会社の名前で毎年回ってきます。顧問料や兼務する人の時間を年額に直すと、税の軽減の見込み額を上回ることも珍しくありません。
子会社設立の利点と負担を全体で比べる方法は、「子会社設立 メリット」の棚で扱っています。税だけを見て判断せず、事業の目的と運営の負担を同じ表に並べてください。
設立にかかる初期の費用も忘れずに足します。登録免許税や定款の認証の手数料、司法書士への報酬など、新会社の設立そのものに出ていくお金は、税の軽減が始まる前に確実に発生します。三年分の比較表の一年目には、これらを必ず入れておいてください。
まとめ:税金対策を目的に子会社を設立しない
子会社設立が税金対策になるかという問いには、「目的が税金なら、期待どおりにならないことが多い」と答えるのが誠実です。大法人の100%子会社には中小企業向け特例が適用されず、通算制度を選べば軽減税率の枠はグループで配分されます。消費税の免税期間は、親会社が50%超を持つ子会社では特定新規設立法人の判定で外れやすく、利益を移す取引は寄附金の論点になります。
そのうえで、法人税法132条は同族会社等の行為または計算で法人税の負担を不当に減少させる結果となると認められるものを、税務署長がその行為または計算にかかわらず計算し直せるとしています。132条の2・132条の3と合わせ、税負担の軽減を主な目的にした組み立ては否認のリスクと隣り合わせです。
税務調査で否認されれば、本来の税額との差に加えて、過少申告加算税や延滞税といった負担が生じうることも、経営会議の資料に書き添えておくべき事項です。
- 子会社設立の目的を事業の言葉で一文にする
- 親会社の資本金と出資比率から特例の適用可否を確かめる
- 消費税の判定を設立前に済ませる
- グループ内取引の価格の根拠を残す
- 税の見込みは税理士の試算を受けてから資料に載せる
子会社設立の税務の全体像は子会社設立の税務の棚で、論点ごとに確かめられます。
社内で出ている「税金対策としての子会社設立」の案があれば、何の税を、どの制度で、いくら減らす想定なのかを書き出し、このページの特例の不適用と否認規定の表に照らしてみてください。試算と判断は必ず税理士に依頼し、事業上の目的が説明できない案は、設立の議題に上げる前に見直すことをおすすめします。
この資料は役に立ちましたか
113人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 税金対策」「子会社設立 税務」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
100%グループ内の法人間取引に適用される課税上の取扱いを用語として説明している
- 子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
- biz.moneyforward.com
子会社設立のメリットはどこにある?デメリットと設立の流れ(M&A総合研究所)
事業や部署を独立させる子会社設立の効果と欠点、会社に与える影響、設立までの手順を順に解説している
masouken.com「株式交換」のメリットとデメリット(@DIME)
株式交換で完全子会社にする仕組みと、株式移転との違い・利点と注意点を説明している
dime.jp を開く連結子会社の定義と、管理体制のコストやリスク情報の共有など親会社側の課題を説明している
| 創業手帳「株主総会は書面決議でもできる?」 |
|---|
| 株主全員の同意で株主総会を開かずに決議する方法と、株主総会の簡略化の手順を解説 |
oggi.jp
参考
完全子会社とは?(M&Aロイヤルアドバイザリー)
- 子会社とは?設立するメリット・デメリットや関連会社との違い|MASTORY
- 子会社の定義、関連会社・関係会社との違い、設立のメリットとデメリットを整理した解説
- mastory.jp
子会社化とは?分社化との違いやメリット・デメリット(バイトル 採用お役立ち)
子会社化と分社化の違い、完全子会社にする場合を含む利点・欠点と流れを解説している
- 問4 資本関係がグループ内で完結している場合の完全支配関係(国税庁・グループ法人税制の質疑応答事例) — 子会社同士が株式を持ち合っていても、完全支配関係が認められるかを図で示している
- 自社の事業を子会社化するメリット・デメリットとは?(Indeed) — 自社事業の全部または一部を別会社へ移す子会社化の方法と、人事・経営面の利点と欠点をまとめている
- 【子会社特集】親会社との比較、メリット(ワンキャリア) — 会社法上の子会社の定義を引きながら、親会社と子会社の関係と特徴を比べている
- 連結納税(J-Net21 中小企業ビジネス支援サイト) — 中小機構による、親子会社の損益を通算する制度の概要と、適用時の注意点の解説
- RSM汐留パートナーズ司法書士法人:100%子会社・孫会社の組み替え — 完全親会社・完全子会社の定義と、100%孫会社を子会社にする方法を司法書士が解説。
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ — グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- 株主総会決議を省略する場合の議事録の記載例・注意点(BUSINESS LAWYERS) — 100%子会社で株主全員の同意により株主総会決議を省略する場合の議事録の記載例と注意点を示している
- 子会社を設立するメリットは?手続き方法や注意点(freee) — 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
同じ棚の資料
グループ通算制度の対象になる子会社・ならない子会社:設立前に出資の形で確かめること
グループ通算制度の対象は、親法人と、その親法人が全株を持つ国内の子法人に限られます。新しく設立する子会社が対象に入るかを、親法人の条件、完全…
10分
 上場・非上場/100%中心/国内