税務の棚|消費税 ・ 約10分
子会社設立と消費税:設立1期目の納税義務と親子間取引を親会社の数字から読む
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(消費税の判定は上場の有無で変わらない) |
|---|---|
| 出資 | 100%子会社と一部出資の両方(50%超かどうかで分かれる) |
| つくる先 | 国内(海外子会社は対象外) |
この記事を読んでほしい担当者
子会社を設立する計画が固まりかけ、経理部長から「消費税は最初の2年は払わなくていいのか、資本金はいくらにするのか」と確認を頼まれた親会社の経理・税務担当者に向けた棚の入口です。設立直後の納税義務と、親会社との取引で生じる消費税の扱いを、判定に使う数字の順に並べました。
子会社設立で消費税を確かめる場面は三つある
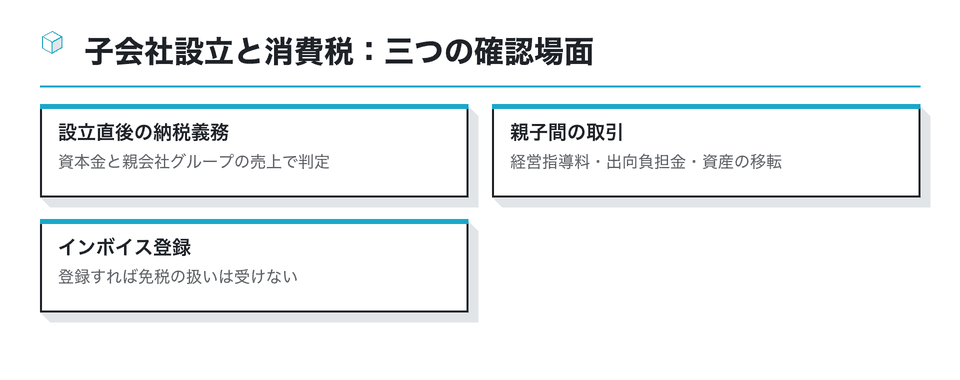
法人税は所得に、消費税は取引にかかります。この当たり前の違いを、子会社の設立計画に当てはめると、確かめる場面が三つに分かれます。一つ目は、設立したばかりの子会社が消費税の納税義務を負うかどうか。二つ目は、親会社と子会社の間で動くお金に消費税がかかるかどうか。三つ目は、子会社がインボイス(適格請求書)を発行できる事業者として登録するかどうかです。
経理部長から質問を受けた担当者が最初に用意したいのは、結論ではなく「誰の、どの数字が要るか」の一覧です。資本金の案は経営企画、出資比率は法務、親会社と兄弟会社の売上・収益は各社の経理、親子間の契約の素案は事業部門が持っています。持ち主の違う数字を一枚に集めるところから、子会社の消費税の検討は始まります。
国税庁 No.6531 は、新たに設立された法人のように基準期間がないときは、原則として納税義務が免除されると説明しつつ、免除されない場合があると注意を促しています。親会社の担当者がつまずきやすいのは、この「原則」の部分だけが社内で独り歩きすることです。「設立後2年間は消費税を払わなくてよい」という言い方は、個人が独立して会社をつくる場面の話としてよく語られますが、すでに事業を営む親会社が出資する子会社には、例外のほうが当てはまることも珍しくありません。
三つの場面は、それぞれ判定に使う資料が違います。一つ目は子会社の資本金と、親会社や兄弟会社の売上・収益の数字。二つ目は親子間の契約書と、お金の性質を示す計算根拠。三つ目は子会社の取引先が課税事業者かどうかの見込みです。この棚では、三つを設立の順番に沿って確かめ、詳しい論点はそれぞれの子記事へ送ります。
会社を設立するとき消費税は免除されるか:子会社に当てはめる
先に答えを書くと、子会社をつくったからといって消費税が自動的にゼロになるわけではありません。免税の仕組みは、2期前の事業年度の国内売上(課税売上高)が1000万円以下の事業者には申告を求めない、というものです。設立した子会社の最初の二つの事業年度には比べるべき過去の決算がないので、スタート時点では免税として扱われます。
国税庁 No.6503 は、この出発点に二つの例外をはめています。一つは最初から資本金を1000万円以上積んだ会社(新設法人)、もう一つは資本金が小さくても親会社などに過半数を握られ、握っている側の売上規模が大きい会社(特定新規設立法人)です。どちらかに入れば、1期目から消費税を申告する側に回ります。
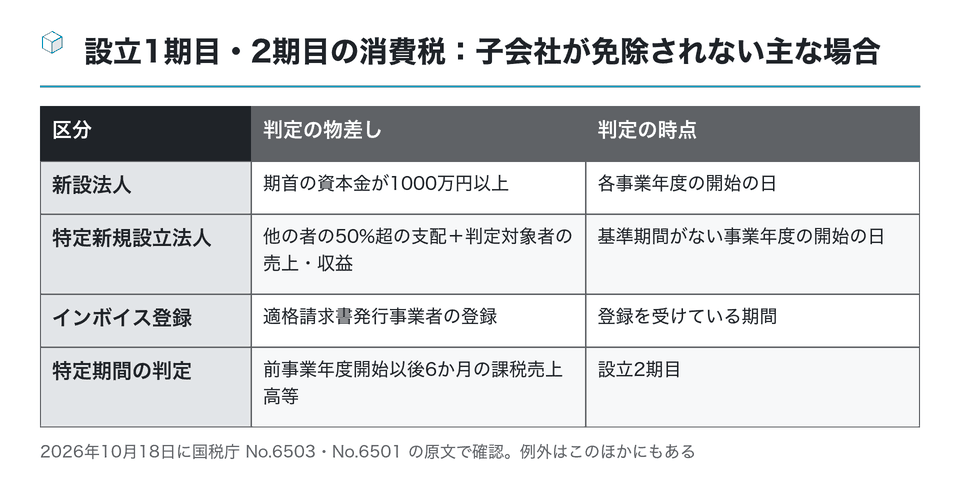
表の上の二つは、親会社の意思決定で結果がほぼ決まる項目です。資本金の額は設立の決議で決め、出資比率も親会社が決めます。言い換えると、子会社の消費税の扱いは、設立の決議を出す前の段階で見通しを立てられるということです。
この見出しを詳しく:子会社設立 消費税 免除子会社設立で消費税の免除を受けられるかを、新設法人・特定新規設立法人・インボイスの順に判定する
判定の細かい手順、兄弟会社の売上まで数える理由、免除を受けられる場合でもインボイス登録で課税事業者になる流れは、子会社設立で消費税の免除を受けられるかの判定で順に確かめています。
子会社の資本金を1000万円にするかで変わること
「子会社 設立 資本金」という検索語が並ぶとおり、資本金はかなり早い打ち合わせで話題にのぼります。消費税法12条の2は、基準期間を持たない事業年度の期首に資本金が1000万円を下回っていない法人を新設法人とし、免税の規定を当てはめないことにしています。
気をつけたいのは、物差しを当てるのが会社をつくった日ではなく、各期の初日だという点です。No.6503 には、小さな資本金で始めた会社が1期目の途中で増資して1000万円の線を越えると、2期目から申告が必要になるという例が載っています。親会社が立ち上げ後の追加出資を考えているなら、その時期しだいで2期目の扱いが変わります。
資本金1000万円以上で設立する場合
- 設立1期目から課税事業者(新設法人)
- 対外的な信用や許認可の要件を満たしやすい
- 増資の時期を気にせずに済む
資本金1000万円未満で設立する場合
- 親会社グループの売上しだいで免除の可能性が残る
- 期中の増資で翌期の扱いが変わる
- 特定新規設立法人の判定は別に必要
資本金は、消費税だけで決めるものではありません。許認可の財産要件、取引先からの与信、法人住民税の均等割の区分、設立の登録免許税など、ほかの物差しも同時に動きます。消費税の欄は比較表の一行として扱い、資本金の決め方そのものは「子会社設立 資本金」の棚で確かめてください。
資本金1000万円未満でも、親会社などによる支配と売上の条件で免除されない場合があります。次の章の判定とあわせて読んでください。
上場会社の子会社では、資本金の額がそのまま開示資料に載ることも意識しておきます。子会社の異動の開示が必要かどうかは別の基準で判定しますが、資本金の数字を後から変えると、開示した内容との整合を取り直す手間が生じます。消費税の判定結果は、資本金を決める社内資料の脚注に、確認日と一緒に残しておくと後で説明しやすくなります。
親会社グループの売上が大きいと、資本金が小さくても免除されない
資本金を1000万円より少なくした子会社に関わってくるのが、特定新規設立法人の規定です。条件は二段構えで、まず新会社がだれかの支配下にあるか(特定要件。株式の半数超を自分で、あるいは間に会社を挟んで持たれている状態が典型)、次にその支配している者や、その者と特別な関係にある法人のどれかの売上が、新会社の基準期間に見合う期間で5億円を上回るか、を見ます。
物差しは売上だけではありません。No.6503 によれば、令和6年(2024年)10月以降に始まる課税期間では、収益の合計が50億円を超える場合も対象になり、国外での取引の対価も合計に入ります。海外売上の割合が大きい親会社ほど、国内の売上だけで判断を終えないよう注意してください。
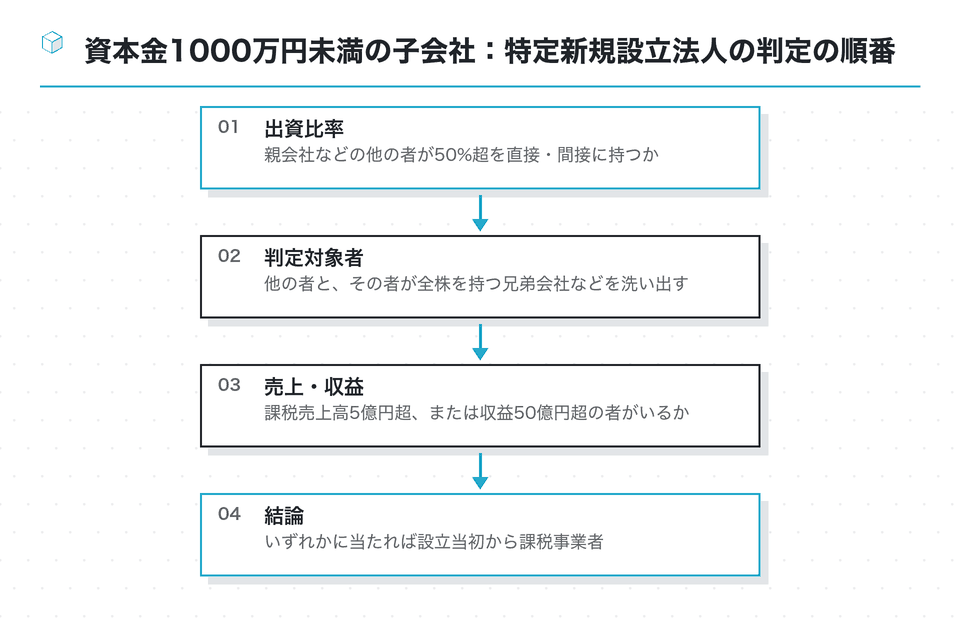
国税庁の質疑応答事例(特定新規設立法人の納税義務免除の特例)には、3社が出資した新会社について、半数超を出した会社自身は売上5億円以下でも、その会社が丸ごと持つ子会社が5億円を上回っていたため、新会社は免税にならなかったという例があります。親会社単体の数字で安心せず、親会社が全株を持つ他の子会社の決算書まで目を通す必要があります。
数字を集める作業は、親会社の経理だけでは完結しないことがあります。兄弟会社の決算期が親会社と違えば、基準期間に相当する期間の取り方も会社ごとに確かめる必要があり、グループ各社の経理担当に依頼する段取りが要ります。依頼文には、どの期間の、どの数字(課税売上高か、収益の合計額か)が必要かを書き添えてください。
一部出資の子会社で、親会社の持分が50%以下なら、一段目の特定要件の判定から始めることになります。合弁の相手先と合わせて過半数になる場合や、間接保有がある場合の数え方は、質疑応答事例の条件と自社の出資関係を照らし合わせ、税理士に確認してください。
親会社と子会社の消費税:グループ内の取引は課税されるのか
関連する検索語として「親会社 子会社 消費税」も多く調べられています。消費税の課税対象は、国内において事業者が事業として対価を得て行う資産の譲渡等です。国税庁 No.6105 は、法人は事業を行う目的で設立されたものなので、その活動はすべて事業として行う取引になると説明しています。親会社と子会社が同じグループに属していても、別の法人どうしで対価を受け渡せば、原則として消費税の判定の対象になります。
| グループ内で動くお金 | 消費税の判定の入口 |
|---|---|
| 経営指導料・業務委託料 | 役務の提供の対価かどうか |
| 出向者の給与負担金 | 給与として扱われるかどうか |
| 設備・在庫の移転 | 資産の譲渡か、現物出資か |
| 資本金の払込み | 出資であり、取引の対価とは性質が違う |
入口の整理。個別の結論は契約の中身と計算根拠で変わる
判定を左右するのは名目ではなく中身です。たとえば消費税法基本通達5-5-10は、出向先が出向元に支払う給与負担金を、出向者に対する給与として取り扱うとしたうえで、実質が給与負担金であれば経営指導料等の名義で払っても同じだと注記しています。契約書の名前を整えるより、何の対価なのかを計算根拠で示すことが先になります。
この見出しを詳しく:親会社 子会社 消費税親会社と子会社の間の経営指導料・出向負担金・資産の譲渡と消費税の入口
取引の種類ごとの考え方と、子会社が免税事業者のときに親会社の仕入税額控除がどうなるかは、親会社と子会社の取引にかかる消費税で扱っています。
設立の流れとスケジュールのどこで消費税を判定するか
「子会社 設立 流れ」「子会社 設立 スケジュール」と一緒に消費税が調べられるのは、どの時点で何を決めればよいのかが分かりにくいからでしょう。消費税の判定材料は、設立の手続きが進むにつれて固まっていきます。逆算すると、設立の決議より前に判定の見通しを立てておくのが、手戻りの少ない順番です。
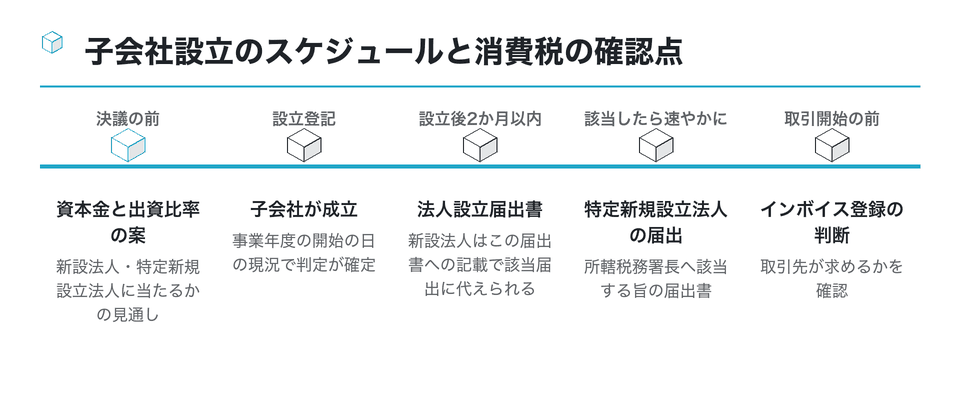
届出の窓口はどちらも子会社の所轄税務署です。手続案内(D1-11)によれば、特定新規設立法人に当たる会社は、その旨の届出書を事由が生じたあと遅れずに提出します。新設法人については、法人設立届出書(設立後に税務署へ出すもの)で該当を申し出れば、別紙の届出書は要らないと No.6503 は説明しています。
設備投資の予定も、この段階で税理士に伝えておく項目です。設立して間もない子会社が、建物附属設備や機械のような高額の固定資産(調整対象固定資産)を取得すると、その後の数年間の申告方法に制約が生じる場合があると No.6503 は注意しています。工場や店舗の立ち上げを伴う子会社なら、設備の納品時期を決める会議に経理も同席してもらうのが安全です。
子会社をつくれば税金対策になるか:消費税から見た答え
「子会社を設立するときの税金対策は?」という質問も、このテーマでよく見かけます。消費税に限って言えば、事業を新しい会社に移せば2年間は免除される、という発想は、親会社のように規模のある会社では成り立ちにくいことが、ここまでの判定で分かります。資本金を小さくしても、親会社グループの売上・収益の条件に当たれば免除されません。
免税の扱いになっても、別の入口から申告する側に回ることがあります。No.6501 は、2期前の売上が小さくても免税にならない場面として、インボイスの登録、前期の最初の半年(特定期間)の売上が1000万円を上回ったとき、自ら課税を選んだときなどを挙げています。半年の判定は、売上の代わりに同じ期間の給与などの支払総額を使ってもかまいません。
親会社が赤字で子会社が黒字なら、消費税はどうなりますか
消費税の納税義務は、各社の課税売上高や資本金などで会社ごとに判定し、法人税の所得の黒字・赤字とは連動しません。親会社が赤字でも、課税事業者であれば消費税の申告は必要です。法人税で損益を合算する仕組みは、別の制度(グループ通算制度)の問題です。
免税の判定とは別に、営業の側から見た事情もあります。子会社の売り先が企業中心か消費者中心か、親会社向けの売上がどれだけあるかで、インボイスを発行できる状態にしておく必要性は大きく違います。この比べ方は子記事で扱っているので、ここでは「免税で得をするか」だけで決めない、という点を押さえておいてください。
節税を目的とした子会社の設立は勧めません。取引の実態がないまま事業を分けたり、対価のない資金の付け替えをしたりすると、法人税の寄附金や行為計算の否認の問題を招くおそれがあります。消費税の扱いは「設立の目的に付いてくる結果」として確認し、目的そのものにしないことが、親会社の担当者として守りたい線です。
まとめ:子会社設立の消費税は、資本金と親会社グループの数字で先に見通す
子会社をつくっても、消費税が2年間かからないとは言い切れません。設立時の資本金が1000万円以上なら最初の期から申告が必要です。資本金を抑えても、出資の過半を親会社グループが占め、グループ内に売上5億円超(または収益50億円超)の会社があれば、免税の扱いは受けられません。
親会社と子会社の取引は、同じグループ内でも別法人どうしの取引です。経営指導料、出向者の給与負担金、資産の移転は、名目ではなく中身で消費税の扱いが分かれます。
- 資本金の案と、期中の増資予定を書き出す
- 親会社の出資比率と間接保有を確かめる
- 親会社と、親会社が全株を持つ会社の課税売上高・収益の数字を集める
- 届出(法人設立届出書・特定新規設立法人の届出書)の期限を日程表に入れる
- インボイス登録の要否を取引先の見込みから決める
- 親子間の契約を、何の対価かが分かる形にする
判定と申告の判断は税理士の業務です。当サイトは個別の判定を代わりに行いません。国税庁の原文で入口を確かめたうえで、親会社の数字をそろえて相談してください(確認日:2026年10月18日)。
次の一歩
手元の設立計画書に、資本金の案・出資比率・親会社グループの課税売上高と収益の三つを書き込み、新設法人と特定新規設立法人のどちらに当たりそうかを一行で記してみてください。その一行と親子間の取引の一覧を持って顧問の税理士に相談すれば、設立の決議の前に消費税の扱いを固められます。
この資料は役に立ちましたか
88人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 消費税」「子会社設立 消費税」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
完全子会社の消費税の納税義務を判定するときの考え方を、税理士向けの事例データベースで扱っている
- 資本金1,000万円基準や特定新規設立法人の判定、収益50億円基準の改正点を整理した解説
- yasuda-cpa-office.com
第13回 消費税にもグループ概念導入!? 新設法人の免税点制度の改正 | TKC WEBコラム | 上場企業の皆様へ | TKCグループ
課税売上高5億円超の事業者が50%超を出資して設立した法人に免税点制度が及ばなくなる改正を説明している
tkc.jp特定新規設立法人の判定は意外と簡単です(税理士.ch)
子会社や孫会社を設立するときの特定新規設立法人の判定を、事業承継の連載の一回として順に説明している
article.ejinzai.jp を開く売上5億円超の会社が既存の会社を買収した場合、特定新規設立法人の特例が及ぶかを税理士が回答している
| 新設法人とは?消費税の納税義務の有無と免除|freee |
|---|
| 資本金1,000万円基準と特定新規設立法人の要件など、新設法人の消費税の判定方法をまとめた記事 |
all-senmonka.jp
参考
会社設立手続きの強い味方!司法書士に依頼するメリデメ|起業応援ナビ
- 株式移転(マネクリ 金融用語集)
- 株式移転の意味を用語集として短く説明している
- media.monex.co.jp
株式交換における完全子会社の株主の議決権 - BUSINESS LAWYERS
株式交換で完全子会社となる会社の株主の議決権の扱いを弁護士が解説
- TDNetの開示体系を理解する(EDINET DB) — 決算短信・適時開示などTDnetに載る開示の種類の違いを整理した記事
- 子会社つくろう(かわはら行政書士事務所) — 長崎の行政書士事務所が、子会社を設立する場合の進め方を案内している
- 子会社(こがいしゃ)|TKG Japanese-English Learner's Dictionary — 子会社の英訳subsidiaryと、設立する・完全子会社などの英語の言い回しを載せた辞書
- 日本取引所グループ 適時開示|パピレス 子会社の設立完了に関するお知らせ — 上場会社が子会社の設立完了を開示した文書で、設立した子会社の概要と日程が記載されている
- 会社法第2条(Wikibooks) — 会社法2条の定義規定(子会社・親会社・公開会社など)の条文と解説・関連条文をまとめたページ
- インサイダー取引|現物取引(SBIネオトレード証券) — 証券会社がインサイダー取引に対する方針と、利用者の注意点を案内している
- 会社設立時の「資本金払込」の方法と注意点(起業ログ) — 発起人名義の口座への払込手順、ネット銀行利用時の注意、代表取締役口座を使う際の委任状などを説明している
- Sakura Consulting Group:支店と子会社 — 日本での外国企業の支店と日本法人について、責任や組織の違いを比較する。