会計の棚|資本金 ・ 約10分
子会社設立の資本金:親会社の出資額・払込み・仕訳・税の区分を一冊で
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を中心に、上場会社は開示の基準を第6章で注記 |
|---|---|
| 出資 | 100%子会社を基本に、一部出資は章ごとに注記 |
| つくる先 | 国内(親会社・子会社とも内国法人) |
想定している読み手
子会社の設立が社内で決まり、資本金をいくらにするか、どう払い込むか、帳簿にどう載せるかを取りまとめる立場になった財務・経理・経営企画の担当者に向けた棚の入口です。個人の起業の資本金ではなく、親会社が出資者になる場合に特有の点だけを集めています。
子会社設立の資本金は、親会社の出資から決まる
子会社の資本金は、親会社が発起人として払い込んだお金の額から出発します。会社法445条1項は、株式会社の資本金の額を「設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額」と定めています。100%子会社なら、株主となる者は親会社だけですから、親会社の出資額がそのまま資本金の上限になります。
ただし、出資額の全部を資本金にしなければならないわけではありません。同条2項により、払込額の2分の1を超えない額は資本金に計上しないことができ、3項により、計上しなかった額は資本準備金になります。たとえば親会社が2,000万円を出資する場合、資本金2,000万円とする形も、資本金1,000万円・資本準備金1,000万円とする形も、条文の上では選べます。
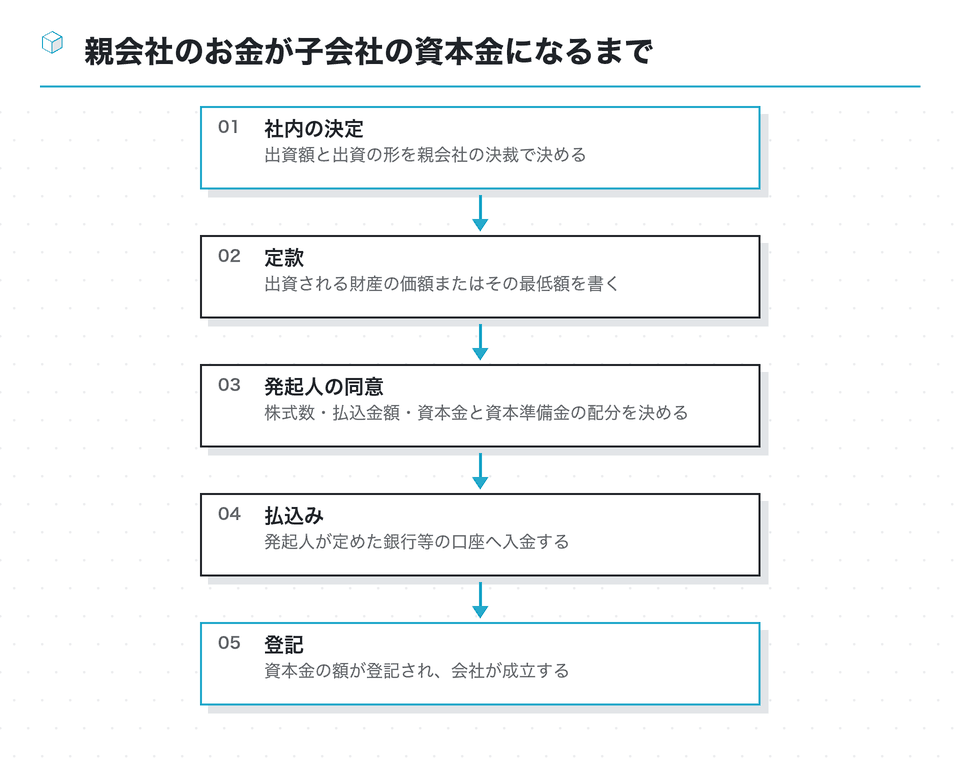
この配分を決めるのは発起人です。会社法32条1項3号は、成立後の株式会社の資本金及び資本準備金の額に関する事項を定款で定めていないときは、発起人全員の同意で定めるとしています。親会社1社が発起人なら、その同意は親会社の内部の決裁を経た発起人決定書という形で残すのが一般的です。
資本金は登記事項で、取引先や金融機関が子会社を見るときの最初の数字にもなります。一方で、親会社から見れば、子会社に入れたお金のうち資本金に回す部分と準備金に回す部分を分ける判断は、税の区分や登録免許税の計算にもつながります。この棚では、その判断を一つずつ分けて扱います。
子会社設立の資本金払込み:親会社が発起人として入金する
払込みは、親会社のお金が子会社の財産に変わる境目です。法務省の発起設立の案内は、発起人が設立時発行株式の引受け後遅滞なく出資に係る金銭の全額を払い込み、その払込みは発起人が定めた銀行等の払込みの取扱いの場所でしなければならない、という会社法34条の内容を示しています。
親会社の担当者が先に決めておきたいのは三つです。どの口座に入れるか、いつ入れるか、そして登記で使う払込みの証明をだれが作るかです。口座の名義人として認められる者は、法務省の案内では発起人と設立時取締役とされており、親会社名義の口座か、子会社の役員になる人の口座かを選ぶことになります。
- 口座
- 発起人である親会社名義、または設立時取締役名義(委任状が要る)
- 時期
- 株式の引受け後、遅滞なく全額を払い込む
- 証明
- 設立時代表取締役の証明書に、通帳の写しや取引明細を合わせる
この見出しを詳しく:子会社設立 資本金 払込親会社が払い込むときの口座・時期・払込みの証明を、法務局の原文で確かめる
法人口座で通帳がない場合の明細の扱い、外国銀行の日本国内支店を使えるか、払い込んだ直後に資金を動かしてよいかといった論点は、子会社設立の資本金払込みの記事で、法務局と法務省の案内の文言を引きながら確かめています。
資本金払込みの仕訳:親会社と子会社で科目が違う
関連する検索語には「子会社 設立 資本金 払込 仕訳」が並びます。同じ2,000万円の動きでも、親会社の帳簿では投資の取得、子会社の帳簿では純資産の受入れとして記録され、科目がまったく違います。以下は仕訳の一例で、科目名は各社の会計方針で変わります。
| 親会社の帳簿(一例) | 借方 | 貸方 |
|---|---|---|
| 子会社の成立時に出資を計上 | 子会社株式 20,000,000 | 普通預金 20,000,000 |
親会社の仕訳の一例。払込みから成立までの間の科目は会社の方針で決める
| 子会社の帳簿(一例) | 借方 | 貸方 |
|---|---|---|
| 成立時に払込みを受け入れる | 普通預金 20,000,000 | 資本金 10,000,000/資本準備金 10,000,000 |
子会社の仕訳の一例。資本金と準備金の配分は発起人の決定に従う
親会社が持つ子会社株式は、企業会計基準第10号の17項で「取得原価をもって貸借対照表価額とする」とされています。時価で毎期評価し直すものではありませんが、同21項のとおり、市場価格のない株式について発行会社の財政状態の悪化で実質価額が著しく低下したときは、相当の減額が求められます。
この見出しを詳しく:子会社設立 資本金 払込 仕訳払込みから成立までの期間の処理、付随費用、連結での相殺消去まで、親子の仕訳の一例を並べる
払込みから登記までのあいだを親会社がどの科目で持つか、取得のための費用を株式の取得価額に含めるかといった細部は、資本金払込みの仕訳の記事で、親会社の表と子会社の表を分けて扱っています。
子会社の資本金はいくらにするか:決める軸は四つ
「子会社の資本金はいくらですか」という質問には、一つの正解がありません。親会社の担当者が検討資料に並べる軸は、運転資金、取引先や金融機関の見方、税の区分、設立の実費の四つにまとめられます。
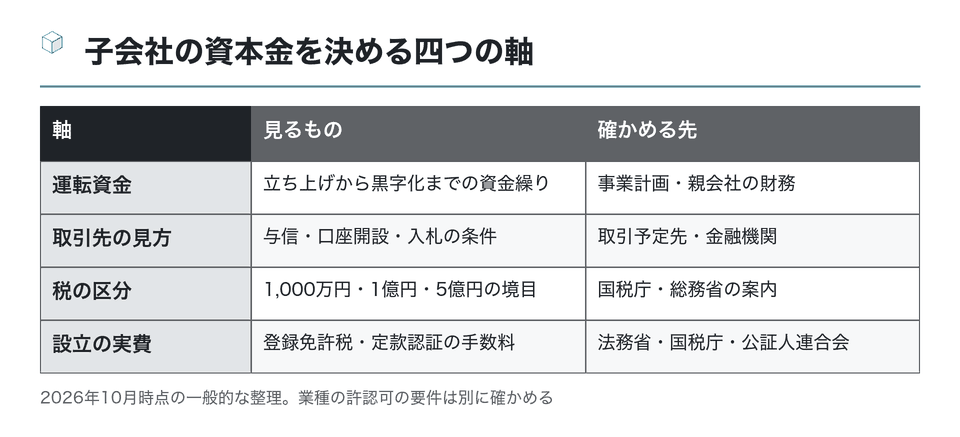
親会社の子会社ならではの論点が、税の区分です。国税庁 No.5800 の説明によれば、親会社が資本金5億円以上の大法人などで、その親会社に全株を握られている子会社は、自らの資本金が1億円以下でも、所得の低い部分の税率の特例を含む七つの中小企業向けの措置から外れます。親会社が大きい100%子会社では、資本金を小さくしても中小法人の扱いにならない場合があるということです。
この見出しを詳しく:子会社 資本金 いくら運転資金・与信・税の区分(1,000万円・1億円・5億円)から金額の幅を絞る手順
四つの軸から金額の幅を絞る順番や、資本金と資本準備金の配分の考え方は、子会社の資本金はいくらにするかの記事で、国税庁と総務省の原文を確かめながら整理しています。
資本金300万円・1万円で子会社を設立してよいか
関連する質問には「会社の資本金300万は妥当ですか」「資本金1万円で会社を設立できますか」も出てきます。いずれも個人の起業でよく出る問いですが、親会社がつくる子会社の場合は、見るべき点が少し変わります。
一つ目は、設立の実費が資本金の額で段階的に変わる点です。日本公証人連合会の案内では、定款認証の手数料は資本金の額等が100万円未満なら3万円、100万円以上300万円未満なら4万円、それ以外なら5万円です。設立登記の登録免許税は、国税庁 No.7191 の税額表で資本金の額に1,000分の7を掛けた額とされ、その額が15万円を下回れば一律15万円です。計算すると、資本金がおよそ2,142万円までは登録免許税が15万円で変わりません。
資本金を小さくする場合
- 設立時の手元資金が少なく済む
- 後から増資するたびに登記が要る
- 取引先の審査で説明を求められやすい
資本金を厚めにする場合
- 立ち上げの赤字に耐える期間が延びる
- 1,000万円以上は設立1期目から消費税の課税事業者
- 資本金の額で税の区分が変わる
二つ目は、子会社の資本金の小ささを親会社の信用で補う形になりやすい点です。取引先から親会社の保証を求められれば、子会社という別の器に分けたはずの危険を、結局は親会社が引き受けることになります。資本金の下限を探すより、立ち上げの期間を子会社単独で回せるかを先に確かめるほうが、親会社にとっては実際的です。
増資の登記にも登録免許税がかかり、増やした資本金の額に1,000分の7を掛け、下限は3万円です(国税庁 No.7191、確認日:2026年10月18日)。設立時は小さく、後で積み増す計画なら、この費用と手続きの回数も比べてください。
子会社の方が資本金が多い:親会社より大きくてもよいか
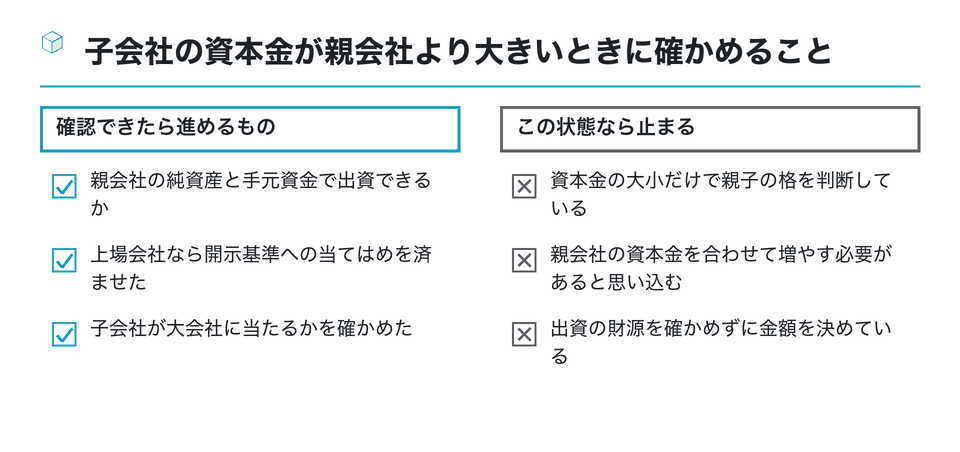
関連する検索語に「子会社の方が資本金が多い」があります。創業以来の資本金が1,000万円のまま、利益の積み上げで純資産が大きくなった親会社が、5,000万円の子会社を設立する、といった場面は珍しくありません。このサイトで確かめた範囲の会社法の条文には、子会社の資本金を親会社の資本金以下にするよう求める定めは見当たりませんでした。業種ごとの法令は別に確かめてください。
それでも、確かめておくべき点はあります。親会社が上場している場合、東京証券取引所の会社情報適時開示ガイドブックでは、新たに子会社等となる会社の資本金の額が上場会社の資本金の10%に相当する額以上かどうかが、子会社等の異動の開示基準の一つです。子会社の資本金が親会社を上回れば、この項目は当然に満たします(確認日:2026年10月18日)。
この見出しを詳しく:子会社 資本金 親会社より多い子会社の資本金が親会社より多い場合の法令・財務・税務・開示の見方
子会社の資本金が5億円以上になって大会社に当たる場合の機関設計、親会社の総資産に占める子会社株式の割合、税の区分の逆転といった論点は、子会社の資本金が親会社より多い場合の記事で、断定を避けつつ判断の材料を並べています。
お金以外で出資する:親会社の資産を子会社に移す現物出資
親会社が持つ設備や知的財産、取引先の債権などを、そのまま子会社の資本に入れたいという相談もあります。お金以外の財産を出資する現物出資は、会社法28条1号の変態設立事項で、出資する者の名称、財産とその価額、割り当てる株式の数を定款に書かなければ効力を生じません。
定款に現物出資を書いた場合、発起人は公証人の認証の後遅滞なく、裁判所に検査役の選任を申し立てるのが原則です(会社法33条1項)。同条10項は例外を置いており、定款に書いた現物出資財産等の価額の総額が500万円を超えない場合、市場価格のある有価証券で市場価格を超えない場合、価額が相当であることについて弁護士・公認会計士・税理士などの証明を受けた場合(不動産は不動産鑑定士の鑑定評価も)には、検査役の調査が要りません。
| 出資の形 | 親会社側で増える作業 | 子会社側の資本金の計算 |
|---|---|---|
| 金銭 | 口座への払込みと証明 | 払い込まれた金額から |
| 現物出資 | 価額の評価、定款への記載、検査役か証明 | 共通支配下なら親会社の帳簿価額が基準になる |
会社法28条・33条、会社計算規則43条による整理。個別の判断は専門家に確かめる
子会社の資本金の計算も変わります。会社計算規則43条1項2号イは、設立する会社と現物出資をした者が共通支配下関係となる場合(時価を付すべき場合を除く)、給付をした者における給付の直前の帳簿価額を用いるとしています。親会社が全株を持つ子会社への現物出資では、この規定が関わることが多いはずです。税務の扱いとあわせ、公認会計士と税理士に事前に確かめてください。
子会社設立で税金対策になるか:資本金の額と消費税
資本金の棚でも「子会社を設立すると税金対策になりますか」という質問が出てきます。資本金の額との関係でまず確かめたいのは消費税です。国税庁 No.6503 の説明では、設立したばかりで基準期間のない会社でも、期首の資本金が1,000万円以上なら「新設法人」として消費税の免除を受けられません。
1,000万円未満にすれば安心かというと、親会社がいる子会社ではそうとは限りません。同じページは、資本金1,000万円未満の新規設立法人でも、他の者に株式の50%超を持たれるといった特定要件に当たり、判定の対象となる親会社などの売上が、決められた期間で5億円を超えるといった場合は、特定新規設立法人として免除されないと説明しています。親会社の売上の規模が、子会社の消費税の扱いを左右するということです。
また、資本金1,000万円未満で設立しても、1期目の途中の増資で1,000万円以上になれば、2期目は課税事業者になるという例も同じページに示されています。資本金を小さくする理由が税だけなら、事業の資金繰りと引き換えにしていないかを見直してください。節税を目的にした子会社設立は勧めませんし、取引の実態が伴わなければ否認されるリスクもあります。
判定は親会社側の売上・収益の数字と期間をそろえて行う必要があります。税理士に確かめ、判定の資料と確認日を社内に残してください(このページの確認日:2026年10月18日)。
まとめ:子会社設立の資本金は、出資・払込み・帳簿・税を順に決める
子会社設立の資本金は、親会社がいくら出資するかを決めたところから始まり、資本金と資本準備金の配分、払込みの口座と時期、親子それぞれの仕訳、税の区分の確認へと進みます。どこか一つだけを先に決めると、あとで手戻りが出やすい分野です。
- 事業計画から、子会社単独で回せる期間の運転資金を見積もる
- 1,000万円・1億円・5億円の境目と親会社の規模を照らし合わせる
- 準備金に回す額を発起人の決定書に書き込む
- 払込みの口座・時期・証明書類の作成者を決める
- 親会社と子会社の仕訳の一例を経理部門どうしで突き合わせる
設立後に増資や減資を検討することもありますが、増資には登記の費用がかかり、減資には債権者保護の手続きが伴います。最初の金額は、三年程度の事業計画と一緒に決めておくと、見直しの根拠を説明しやすくなります。
設立にかかる費用を親会社がどこまで負担するかは「子会社設立 費用」の棚、出資以外の仕訳は「子会社設立 仕訳」の棚、発起人としての親会社の書類は「子会社設立 発起人」の棚で扱っています。
手元の検討資料に、出資額・資本金と資本準備金の配分・払込みの口座と日付・親子の仕訳の担当者を一行ずつ書き込んでみてください。税の区分の判定は税理士に、登記の書類は司法書士に、資本金の額が開示の基準に当たるかは社内の開示担当と東京証券取引所の原文で、決裁の前に確かめておくと安心です。
この資料は役に立ちましたか
117人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 資本金」「子会社設立 資本金」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社の設立について、先に開示した事項の経過を追って伝えた上場会社の開示資料
- 発起設立に関する相談と弁護士の回答の一覧。
- bengo4.com
外形標準課税対象法人の見直し(100%子法人等への対応)(東京都主税局)
払込資本が50億円を超える法人の100%子法人等が、外形標準課税の対象になる可能性を案内している
tax.metro.tokyo.lg.jpソマール:子会社設立に関するお知らせ(2008年)
取締役会で先に設立を決議し、概要が固まった段階で目的や概要を公表した上場会社の開示例。
somar.co.jp を開く取締役会で子会社の設立を決議し、特定子会社になる見込みとして提出された臨時報告書の実例
| 100%出資子会社の納税義務の判定 | 税理士懇話会 事例データベース |
|---|
| 完全子会社の消費税の納税義務を判定するときの考え方を、税理士向けの事例データベースで扱っている |
moj.go.jp
参考
「株式交換」のメリットとデメリット(@DIME)
- 連結納税制度の廃止とグループ通算制度への移行(MONEYIZM)
- 連結納税制度からグループ通算制度への移行の経緯と、制度の骨組みを紹介している
- all-senmonka.jp
法人設立前費用の会計及び税務処理|ベンチャースクエア
親会社が設立登記前に負担した費用を子会社の損金とするための条件を、韓国の税務解釈をもとに説明
- 後発事象とは(修正と開示の違い)|会計監査用語も解説(PDCA Accounting) — 後発事象の2つの意味、つまり修正と開示の違いを、会計監査の用語とあわせて説明している
- 日本取引所グループ|親子会社法制に関する検討課題 — 親会社監査役の子会社調査権など、会社法の親子会社規定の変遷をたどる研究会資料(PDF)。
- 中小企業の海外子会社経営 ~経営現地化の課題と対応~(大阪産業経済リサーチセンター) — 中小企業が海外子会社を経営するときの経営現地化の課題と対応を、調査をもとに考察している
- 海外に会社を最短・最安で設立する方法|Digima〜出島〜 — 海外法人設立にかかるコスト・期間・手続きを国別に比較し、進め方をまとめた海外進出の解説
- 子会社化とは?分社化との違いやメリット・デメリット、一連の流れ(バイトル) — 子会社化の基本と分社化との違い、利点と欠点、子会社化を進める一連の流れを順に説明している
- 定款認証の必要書類は?電子定款の場合や公証役場の手続きについて解説 — 定款認証で用意する書類と手続きの流れをまとめたガイド
- 会社設立を司法書士に依頼するべき人とは?税理士・自分で進める場合との違いを解説 — 司法書士への依頼が向くケースと費用相場、税理士との違いを整理
- 100%子会社の株主総会と書面決議の意味(野澤吉太郎法律事務所) — 株主が親会社1社だけの100%子会社で、株主総会を書面決議で済ませる意味と効果を弁護士が説明している