会計の棚|費用 ・ 約10分
子会社設立の費用は誰が持ち、どう記録するか:親会社負担・国税庁・税務・勘定科目の入口
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(連結と開示は上場会社の段落で分ける) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は章ごとに注記 |
| つくる先 | 国内(海外子会社の費用は海外の棚へ) |
子会社設立の費用は三つの問いに分けると迷わない
子会社設立の費用というと、登録免許税や定款の認証手数料の金額表を思い浮かべるかもしれません。ただ、すでに事業を営む親会社が子会社をつくる場面で本当に手間がかかるのは、金額そのものより、そのお金が二つの会社のどちらに属するかの整理です。設立前の子会社には口座がなく、支払はほぼ親会社が行うからです。
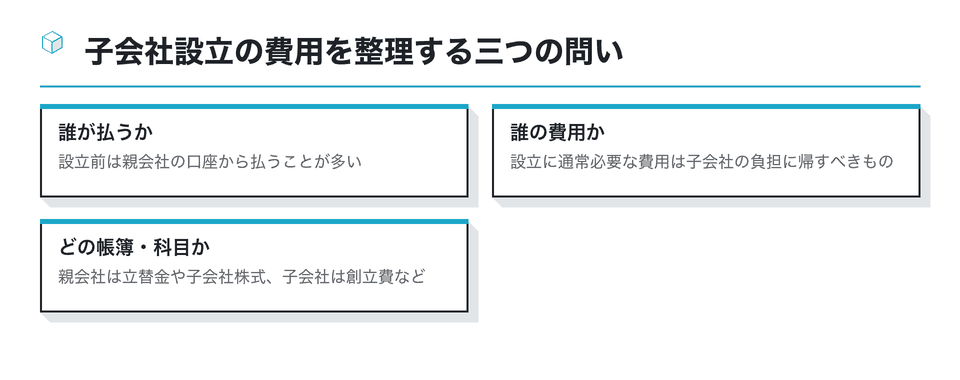
一つ目と二つ目の問いは、答えが食い違ってかまいません。国税庁の法人税基本通達8-1-1は、設立のために通常必要と認められる費用は、定款等に法人の負担とする定めがなくても創立費に当たるとしています。払ったのが親会社でも、費用としては子会社のもの、という整理が成り立つわけです。三つ目の問いは、この二つの答えが出てから決まります。
このページでは、検索でよく一緒に調べられる語の順に、親会社の負担、国税庁、税務、費用負担と利益供与、勘定科目、仕訳と会計処理、合同会社の場合を並べています。個人が自分の会社をつくるときの費用の内訳は、姉妹サイトの「会社設立 費用」の担当なので、ここでは深入りしません。
上場会社か非上場かで変わるのは、主に連結と開示の段落です。100%子会社か一部出資かで変わるのは、寄附金の扱いと、費用を分け合う相手がいるかどうかです。章ごとに、前提が変わると答えが変わる箇所を書き分けています。
子会社設立の費用は親会社が負担するのか
「子会社設立にかかる費用は親会社が負担するのですか」という問いには、二段で答えるのが正確です。支払の段階では親会社が払うことが多い。けれども費用の帰属としては、設立に通常必要なものは子会社の負担に帰すべきもので、親会社は立て替えた立場にとどまる、というのが出発点です。
設立前の支出を子会社の最初の事業年度に取り込めるかについては、法人税基本通達2-6-2が、設立期間中に設立中の法人について生じた損益を、設立後最初の事業年度の所得の計算に含めて申告できるとしています。ただし設立期間が通常要する期間を超えて長期にわたる場合などは除かれます。準備が長引いている案件では、この点を税理士と確かめておきます。
関連する質問には「親会社と子会社の経費負担は?」もあります。設立の費用とは別に、設立後も続く共通の費用、たとえば親会社の管理部門が子会社の給与計算を引き受ける、同じ事務所を分け合う、といった場面です。こうした費用は一度きりの精算ではなく、按分の方法と請求の周期を決めた契約で回すのが一般的です。設立の準備と同じ時期に、業務委託や賃貸借の契約の案もつくっておくと、子会社が動き出した月から迷わずに済みます。
| 支出の性格 | 負担の目安 | 親会社の記録 |
|---|---|---|
| 子会社をつくるかを決めるための検討 | 親会社 | 親会社の費用 |
| 設立手続きに通常必要なもの | 子会社(創立費) | 立替金として子会社へ請求 |
| 成立後・開業前の準備 | 子会社(開業費) | 原則は子会社が直接払う |
一般的な考え方の目安。線引きは事実関係で変わるため、迷う支出は一覧にして税理士に確認する
この見出しを詳しく:子会社設立 費用 親会社 負担設立費用を親会社が負担・立替えしたときの帰属、精算、定款への記載
立替えの精算書の作り方、定款に書く設立費用と書かなくてよい費用、海外子会社の出張費まで含めた詳しい扱いは、子会社の設立費用を親会社が負担・立替えしたときの記事にまとめています。
国税庁の資料は、場面ごとに開く番号を決めておく
子会社設立の費用を調べると、国税庁のサイトの中で何度も行き来することになります。創立費の範囲は法人税基本通達の第8章、親会社が子会社のために損失を負担する場面は第9章第4節、寄附金の全体像はタックスアンサーのNo.5281、と開く場所が分かれているからです。
迷わないこつは、社内の検討表に「場面」「開いた資料の番号」「資料の基準日」「自分が開いた日」の四つを並べておくことです。タックスアンサーには「令和8年4月1日現在法令等」のような基準日の表示があり、税制改正のたびに中身が変わります。半年前に誰かが調べたメモをそのまま使わず、提出や決裁の直前に開き直す習慣をつけてください。
この見出しを詳しく:子会社設立 費用 国税庁子会社設立の費用と税務で、国税庁のどの資料をどの場面で読むか
国税庁の質疑応答事例には、子会社の設立費用を親会社が負担した場面そのものを扱った事例は見当たりません(2026年10月18日時点、このサイトの調べ)。社内では、照会したい論点を一行ずつ書き出し、関係しそうな資料の番号を添えてから税理士に相談すると、回答が早く具体的になります。複数の通達とタックスアンサーを組み合わせて読む必要があり、その読み方は国税庁で何を読むかの記事で場面ごとに整理しています。
子会社設立の費用と税務:創立費・開業費・子会社株式
税務の目で見ると、子会社の設立で動くお金は三つの行き先に分かれます。子会社の創立費と開業費、そして親会社が持つ子会社株式です。創立費と開業費の範囲は法人税法施行令14条1項、子会社株式の取得価額は同119条1項2号に定めがあります。
創立費と開業費は税務上の繰延資産で、子会社がいつ償却するかを選べる仕組みになっています。設立直後の赤字の年に償却するか、利益が出始めた年に寄せるかは、子会社の事業計画と欠損金の使い方を並べて考えることになります。親会社の側では、払い込んだ資本金は費用ではなく資産として残ります。
子会社側の税務で確かめること
- 創立費・開業費の範囲
- 繰延資産の償却の時期
- 設立1期目の消費税の納税義務
親会社側の税務で確かめること
- 子会社株式の取得価額の内訳
- 肩代わりが寄附金とされないか
- 親会社の資本金による子会社の特例の制限
この見出しを詳しく:子会社設立 費用 税務創立費・開業費・子会社株式・登録免許税を国税庁とe-Govの原文で確かめる
支出ごとの仕分けの表と、登録免許税の計算の一例は子会社設立の費用と税務の記事にあります。消費税の判定は「消費税」の棚で扱っています。
子会社の費用負担と利益供与:肩代わりの前に三つの物差し
設立後もしばらく、親会社が子会社の家賃や人件費を持つ案はよく出ます。このとき社内で「利益供与にならないか」と指摘されることがありますが、その言葉が指すものは一つではありません。税務の寄附金、会社法120条の利益の供与、会計の関連当事者取引、という三つの物差しを分けて考えます。
税務では、親会社が子会社に経済的な利益を無償で、あるいは時価より低い対価で与えれば、寄附金とされるおそれがあります。会社法120条は株主の権利の行使に関する利益の供与を禁じる規定で、2項は株式会社が特定の株主に無償で財産上の利益を供与したときに、権利の行使に関して供与したものと推定するとしています。子会社が親会社の費用を持つ逆向きの場面で、とくに意識したい条文です。
この見出しを詳しく:子会社 費用負担 利益供与子会社の費用負担が寄附金や利益供与とされうる場面と、確かめる順番
出資の形で寄附金の扱いがどう分かれるか、兼務の取締役が関わる取引の承認、上場会社の関連当事者取引の開示までは、子会社の費用負担と利益供与の記事で原文の文言とともに並べています。判断は事実関係しだいなので、税理士と弁護士に確かめてください。
子会社設立の費用の勘定科目は、親子で別の科目表に
「会社設立費用の勘定科目は?」という問いも、子会社の場合は答えが二つになります。同じ登録免許税でも、親会社の帳簿では立替金、子会社の帳簿では創立費、と別の科目に入るからです。親会社が払い込んだ資本金は、上場会社の財務諸表の表示では関係会社株式(合同会社なら関係会社出資金)です。
子会社の側では、財務諸表等規則36条が創立費と開業費を繰延資産としており、37条でそれぞれ別の名称の科目で掲記するとしています。支出時の費用にするか繰延資産にするかは会計方針で選び、繰延資産にするなら償却の起点が創立費は成立のとき、開業費は開業のときと異なります。
科目表は、子会社の会計システムを選ぶ前に決めておくと手戻りが減ります。親会社と同じシステムを使うなら、科目の体系をそろえることで、連結の作業や親子間の残高の確認が楽になります。別のシステムを使う場合でも、親会社の科目との対応表を一枚用意しておくと、月次の報告の集計で迷いません。
この見出しを詳しく:子会社設立 費用 勘定科目親会社の立替金・関係会社株式と、子会社の創立費・開業費の科目表
親会社用と子会社用の二枚の科目表の例、迷いやすい人件費・備品・敷金の扱いは、子会社設立の費用の勘定科目の記事で扱っています。
仕訳と会計処理:連結では親子間の残高が消える
子会社設立の費用の仕訳は、親会社と子会社で別々に起こします。親会社に立替金が立てば、子会社には同じ額の未払金が立ち、精算で両方が消える、という対の関係です。期末までに精算が終わらないときは、両社の残高が一致しているかを突き合わせる作業が決算に加わります。
連結財務諸表を作る親会社では、企業会計基準第22号に沿って、連結会社相互間の債権と債務、取引を相殺消去します。立替金と未払金は連結では消えますが、個別の決算と税務申告ではそれぞれの会社に残ります。連結で消えるから個別の記録は大まかでよい、ということにはなりません。
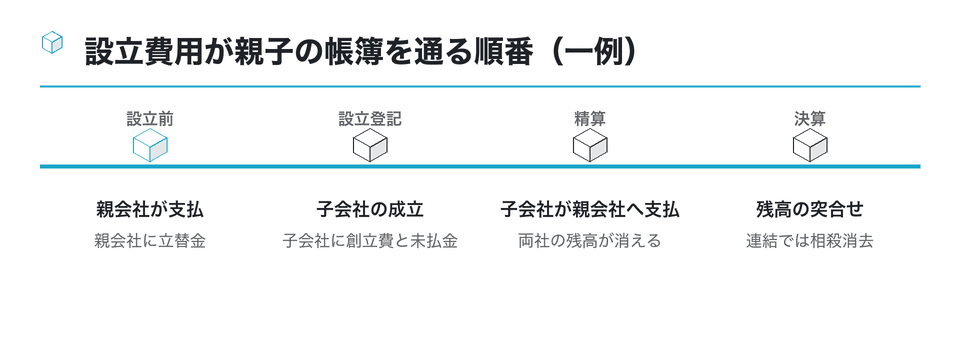
出資金の払込みの仕訳、子会社株式の取得、設立費用の仕訳、子会社からの配当金の会計処理は、子会社設立 仕訳の棚で一件ずつ扱っています。金額を入れた仕訳の例はそちらを開いてください。
「会社設立にかかった費用は経費になる?」という質問への子会社側の答えも、会計処理の選び方に関わります。創立費と開業費は、企業会計基準委員会の実務対応報告第19号で、原則として支出した時の費用とされ、繰延資産に計上して5年以内に償却する方法も選べます。どちらを採るかは子会社の会計方針として決め、親会社の連結の方針とそろえておくと、連結の段階での組替えが要らなくなります。
合同会社を子会社にするときに費用で変わるところ
関連する検索語には「合同会社を子会社にする」も並びます。親会社が出資して合同会社を設立する場合、費用の面ではいくつかの点が株式会社と変わります。国税庁のNo.7191(令和8年4月1日現在法令等)では、設立の登記の登録免許税は株式会社・合同会社とも資本金の額の1,000分の7ですが、計算額が下限に満たないときの額が、株式会社は15万円、合同会社は6万円とされています。たとえば資本金500万円なら1,000分の7で3万5千円となり、下限が適用されて株式会社は15万円、合同会社は6万円です。小さな資本金で子会社をつくる計画なら、この差は見積もりに表れます。
定款の認証の手数料も違いが出るところです。会社法30条1項が公証人の認証を求めているのは、株式会社の定款(26条1項)についてです。親会社の帳簿では、合同会社への出資は株式ではなく持分なので、表示の科目は関係会社出資金になります。
一方で、費用の帰属や寄附金の考え方は、会社の種類で大きく変わるものではありません。合同会社という器を選ぶかどうかは、費用の差だけでなく、業務執行の仕組みや将来の出資の受け入れ方まで含めて決めることになり、その比較は「合同会社」の棚で扱っています。
まとめ:設立費用の一覧に「負担する会社」と「科目」を書く
子会社設立の費用は、誰が払うか、誰の費用か、どの帳簿のどの科目か、という三つの問いに分けると整理がつきます。設立前は親会社が払うことが多くても、設立に通常必要な費用は子会社の負担に帰すべきもので、親会社は立替えの立場です。精算しないまま肩代わりを続けると、寄附金とされるおそれがあります。
- 支出ごとに、検討の費用か、設立の費用か、開業準備かを分ける
- 負担する会社を決め、親会社の払った分は精算の予定を書く
- 国税庁の資料は番号と基準日、確認した日を記録する
- 親会社と子会社で別の科目表をつくる
- 連結の親会社は、個別の残高を突き合わせてから相殺する
子会社の側の創立費・開業費は、施行令64条により税務上の償却の時期を選べるため、事業計画とあわせて決めます。設立費用の一覧表に「負担する会社」「科目」「根拠」「精算日」の四列を足しておけば、子会社の最初の決算と親会社の税務の説明の両方に使えます。
子会社をつくるかどうかの比較は「子会社設立 メリット」の棚、日程は「子会社設立 流れ」の棚、部署ごとの作業は「子会社設立 やること」の棚にまとめています。
親会社の担当者の方へ
社内にある設立費用の見積もりやメモを一枚の表に集め、行ごとに「負担する会社」と「科目」の欄を埋めてみてください。埋まらない行が、税理士や公認会計士に聞くべき質問のリストになります。上場会社なら、連結の担当者にも同じ表を共有しておくと、決算の突合せが楽になります。
この資料は役に立ちましたか
117人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 費用」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
会社設立の手続きの流れと費用の内訳を、税理士に頼むかどうかの判断とあわせて起業ログが説明している
- 会社設立にかかる費用のうち経費にできるものと、計上するときの会計処理を創業支援メディアが説明している
- sogyotecho.jp
海外子会社立上時の費用は、どこまでが親会社の費用として認められるか|税研 企業懇話会
子会社設立の意思決定前後で親会社と子会社の費用負担をどう分けるか、税務上の考え方を示した質疑応答
zeiken.co.jp子会社設立費用はどこまで親会社の負担?ケース別に解説|VSG
調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理
vs-group.jp を開く設立時の費用を経費にする場合の勘定科目と仕訳、節税につながる点をクラウド会計会社が説明している
| ビジネス・ブレークスルー:簡易新設分割による子会社設立のお知らせ(2019年) |
|---|
| 簡易新設分割で完全子会社を設立した開示例。分割による子会社設立の手続きが読める。 |
freee.co.jp
参考
定款変更の手続き?自分でできる?基礎知識と押さえたいポイント
- 会社設立後にやることは?必要な手続きと提出書類一覧(弥生)
- 法人登記後に必要となる税務・社会保険などの手続きと提出書類、提出期限を一覧形式で解説している
- yayoi-kk.co.jp
株式移転に伴い設立完全親会社から新株予約権が交付される場合の税務上の取扱いについて(国税庁)
株式移転で設立された完全親会社から新株予約権が交付されるときの税務上の取扱いを国税庁が示している
- 辻・本郷会社設立センター:実印未登録で定款認証を受けられなかった例 — 印鑑の準備不足で定款認証が進まなかった失敗例から、設立が遅れる要因を示す
- 役員によるインサイダー取引の実態(BUSINESS LAWYERS) — 役員が情報伝達者として関与した事例の割合などを紹介する記事
- 第13回 消費税にもグループ概念導入!? 新設法人の免税点制度の改正 | TKC WEBコラム | 上場企業の皆様へ | TKCグループ — 課税売上高5億円超の事業者が50%超を出資して設立した法人に免税点制度が及ばなくなる改正を説明している
- 子会社とグループ会社の違い(経営承継支援) — 子会社・関連会社・関係会社・グループ会社の定義の違いを、株式保有割合を軸に説明している
- 連結修正仕訳とは?連結会計の流れと種類別の仕訳例、効率化するポイント|グループ経営 |OBC360° |SaaS型クラウドERP・グループ企業の統合管理奉行クラウドのOBC — 連結修正仕訳の種類と流れ、仕訳例を示し、親会社と子会社を含むグループ会計の進め方を説明している
- 海外赴任の際や事業を始める時に、税金で困らないための基礎知識(MONEYIZM) — 海外赴任者の税金や海外で事業を始める際の課税関係、タックスヘイブン対策税制を解説
- 持株会社が保有する子会社株式の評価について(税務相互相談会) — 持株会社が持つ子会社株式を相続税などでどう評価するかという質問と回答を載せている
- 公認会計士試験 平成30年第I回短答式 財務会計論 問題20|Wikibooks — 子会社株式の取得などが連結キャッシュ・フロー計算書のどの区分に入るかを問う試験問題と解説