費用 ・ 約10分
子会社の設立費用を親会社が負担・立替えしたら:誰の費用か・精算・寄附金のおそれ
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(連結の手当ては最後に分ける) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内(海外子会社は第7章で分ける) |
この記事を読んでほしい担当者
子会社の設立に向けて、親会社の口座から登録免許税や司法書士への報酬を払うことになった経理担当者、または「設立費用はどちらの会社で持つのか」を社内で決める立場の方に向けた記事です。費用の帰属、精算、税務上の注意、会計処理を順に並べ、科目の選び方と税務の細部は同じ棚の別の記事へ案内します。
出発点:設立のための費用は、原則として子会社のもの
子会社を設立するとき、登録免許税・定款の認証手数料・司法書士への報酬などを親会社がいったん払うのは珍しくありません。子会社はまだ成立しておらず、口座もないからです。ただ、払ったのが親会社だからといって、その費用が親会社のものになるわけではありません。
法人税法施行令14条1項1号は、創立費を「発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」と定めています。そして法人税基本通達8-1-1は、法人が設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすることが定款等で定められていなくても、この「当該法人の負担に帰すべきもの」に当たる、としています。
つまり税務の考え方では、子会社の設立のために通常必要な費用は、定款に書いていなくても子会社の創立費になります。親会社が払ったとしても、それは子会社の費用を立て替えた、と見るのが出発点です。
子会社の費用(創立費など)になりやすいもの
- 設立登記の登録免許税
- 定款の認証手数料・印紙税
- 設立登記を依頼した司法書士の報酬
- 設立事務のための費用
親会社の費用として検討するもの
- 子会社をつくるかどうかを決めるための調査費
- 親会社の取締役会の運営費
- 親会社自身の開示書類の作成費
この出発点をずらしたまま処理すると、親会社で費用に計上した金額が税務調査で否認されたり、子会社の決算に載るはずの創立費が抜けたりします。設立の準備を始めた段階で、費用ごとに「どちらの会社のものか」の目印を付けておくのが、後の精算と決算を楽にするこつです。
「意思決定の前」と「後」で線を引く考え方
どこまでを親会社の費用とするかについて、税理士法人などの解説でよく示されるのが、時点で線を引く考え方です。子会社を設立するかどうかを決めるまでの費用は親会社が負担し、設立を決めた後の設立手続きや、設立から事業開始までの費用は子会社が負担する、という整理です。
理由は単純で、設立するかどうかを判断するための調査は、親会社の経営判断のための支出だからです。市場調査、事業計画の策定を外部に頼んだ費用、ほかの形(事業部や支店)と比べるための検討費用は、子会社が存在しなくても親会社に必要だった支出と見ることができます。
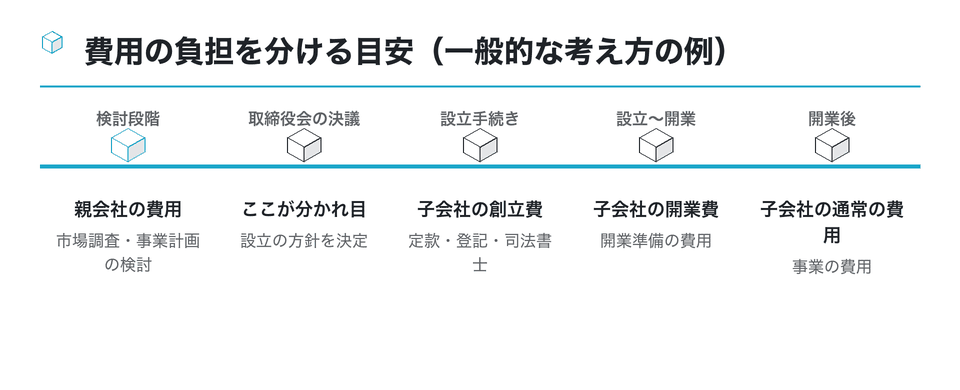
ただし、これは時点だけで機械的に決まるルールではありません。設立を決めた後の支出でも、その目的が親会社自身の事業のためであれば、親会社が負担する合理的な理由があると説明できる場合があります。反対に、決議前の支出でも、実質的には子会社の設立手続きそのものであれば、子会社の費用と見るのが自然です。
社内で迷いが出やすいのは、親会社の社員が子会社の設立準備に時間を使う場合です。その人件費をどちらが持つかは、出向・兼務の契約や、業務委託の取り決めと一緒に考える必要があります。詳しい扱いは、この棚の立替えと精算の記事で扱います。
親会社が払ったら「立替え」として、設立後に精算する
子会社の費用を親会社が払った場合の基本の流れは、親会社では立替金として資産に計上し、子会社が成立して口座ができた後で、子会社から親会社へ支払ってもらう(精算する)ことです。子会社では、その金額を創立費などとして計上し、親会社への未払金を経由して支払います。
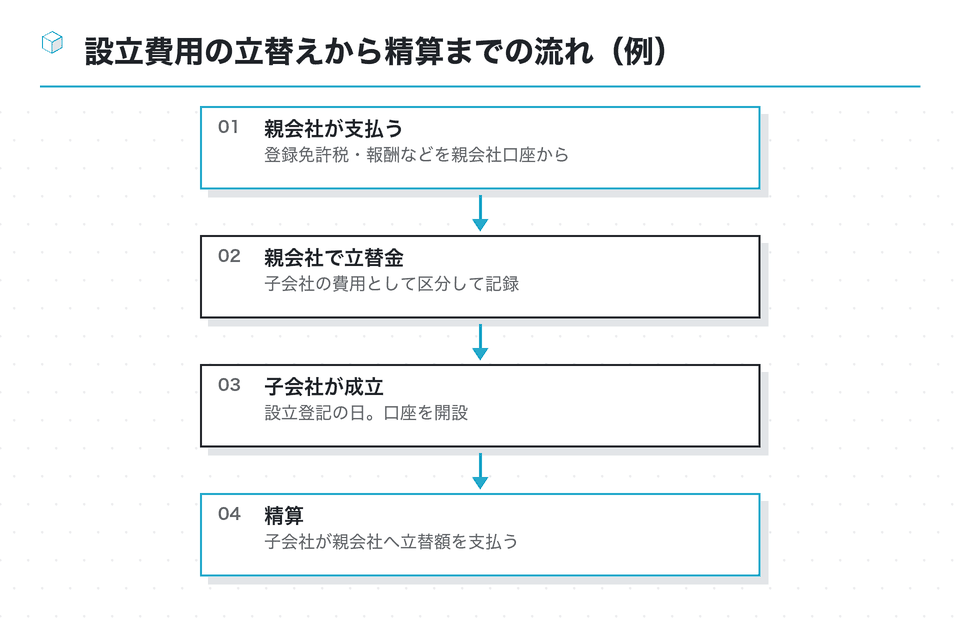
子会社がまだ成立していない期間の支出を、成立後の子会社の決算に載せてよいのか、という疑問もよく出ます。法人税基本通達2-6-2は、法人の設立期間中に設立中の法人について生じた損益は、設立後最初の事業年度の所得の金額の計算に含めて申告することができる、としています。設立期間がその設立に通常要する期間を超えて長期にわたる場合などは除かれる点にも注意してください。
精算の根拠を残すために、親会社と子会社の間で立替えの明細(日付・支払先・金額・費目)を付けた精算書を作り、領収書の写しを添えておくと、両社の決算と税務調査のどちらにも説明がつきます。子会社の側では、宛名が親会社になっている領収書をどう保存するかも、税理士と確認しておきましょう。
精算の時期は、子会社の資金繰りに合わせて決めることになります。設立直後の子会社は資本金しか手元資金がないことが多く、立替額をすぐに払うと運転資金が細ります。精算を少し先に延ばす場合は、いつまでに払うかを書面で取り決め、未払いのまま放置しないようにします。
精算しないままだと、寄附金と扱われるおそれがある
立替えたまま回収しない、あるいは最初から親会社の費用として処理してしまうと、税務上の問題が生じえます。国税庁のNo.5281は、寄附金を「寄附金、拠出金、見舞金その他いずれの名義をもってするかを問わず、法人が行った金銭その他の資産または経済的利益の贈与または無償の供与」と説明しています。本来は子会社が負担すべき設立費用を親会社が肩代わりすれば、子会社への経済的利益の無償の供与として、寄附金と扱われるおそれがあります。
さらにNo.5281は、完全支配関係(法人による完全支配関係に限る)がある他の内国法人に支出した寄附金の額(受贈益に対応するもの)は、その全額が損金の額に算入されないとしています。100%子会社に対する寄附金と判断されれば、親会社の損金にはならない、ということです。
受け取った子会社の側については、法人税法25条の2が、完全支配関係(法人による完全支配関係に限る)がある他の内国法人から受けた受贈益の額のうち、寄附金に対応するものは益金の額に算入しない、と定めています。親会社では損金にならず、子会社では益金にならない、という対の扱いです。
国税庁の質疑応答事例に「子会社の設立費用を親会社が負担した場合」そのものを扱った事例は見当たりませんでした(2026年10月11日確認)。ここで書いたのは、基本通達8-1-1・施行令14条とNo.5281を組み合わせて言える範囲です。支出の時点で子会社が成立しているか、完全支配関係があるかなどで当てはまる規定が変わりうるため、個別の判断は税理士に確認してください。
「設立費用を親会社で落とせば、親会社の利益が減って節税になる」という考え方は、こうした寄附金のリスクを伴います。費用を付け替えて税負担を下げる目的での子会社設立は勧められません。節税の誤解については「節税の誤解」の棚で、国税庁の情報をもとに整理しています。
会社法の側:定款に書く設立費用と、書かなくてよい費用
税務とは別に、会社法にも設立費用の定めがあります。会社法28条は、株式会社を設立する場合に、次の事項は定款に記載または記録しなければ効力を生じない、とし、その4号に「株式会社の負担する設立に関する費用(定款の認証の手数料その他株式会社に損害を与えるおそれがないものとして法務省令で定めるものを除く。)」を挙げています。
除かれる費用は会社法施行規則5条に並んでいます。定款に係る印紙税、払込みの取扱いをした銀行等に支払う手数料及び報酬、検査役の報酬、設立の登記の登録免許税です。これらと定款の認証の手数料は、定款に書かなくても、成立後の会社が負担することに問題はありません。
| 区分 | 主な費用 | 会社法上の扱い |
|---|---|---|
| 定款への記載がいらない | 定款の認証手数料、印紙税、払込取扱銀行の手数料、検査役の報酬、登録免許税 | 会社法28条4号かっこ書き・施行規則5条 |
| 定款への記載が要る | 上記以外で、成立後の会社に負担させる設立に関する費用(例:司法書士報酬など) | 会社法28条4号 |
2026年10月時点の条文による整理。具体的な費用がどちらに当たるかは司法書士・弁護士に確認する
定款に28条各号の事項を書くと、会社法33条1項により、発起人は公証人の認証の後、遅滞なく裁判所に検査役の選任を申し立てる必要があります。同条10項の例外は主に現物出資財産などに関するものです。このため、設立に関する費用を定款にどこまで書くかは、検査役の手続きとの関係も含めて、登記を依頼する司法書士と相談して決めることになります。
会社法の扱いと税務の扱いは、一致していない点に注意が必要です。基本通達8-1-1は「定款等で定められていないときであっても」子会社の創立費に当たるとしているので、定款に書かなかった費用を税務上どう扱うかと、会社法上の効力をどう考えるかは、別々に確かめてください。
会計処理の一例:親会社と子会社で別々に記録する
立替えと精算を帳簿に落とすと、親会社と子会社でまったく違う仕訳になります。以下はあくまで仕訳の一例で、勘定科目の名前や消費税の区分は会社の会計方針と税理士の判断で変わります。設立費用として合計30万円(登録免許税15万円、司法書士報酬など15万円)を親会社が立て替えた場面を想定します。
| 場面(親会社の帳簿) | 借方 | 貸方 |
|---|---|---|
| 設立費用を立て替えて払った | 立替金 300,000 | 普通預金 300,000 |
| 子会社から精算を受けた | 普通預金 300,000 | 立替金 300,000 |
親会社の仕訳の一例。親会社の損益には影響させない
| 場面(子会社の帳簿) | 借方 | 貸方 |
|---|---|---|
| 成立後、立替えを受けた費用を計上 | 創立費 300,000 | 未払金(親会社) 300,000 |
| 親会社へ精算した | 未払金(親会社) 300,000 | 普通預金 300,000 |
子会社の仕訳の一例。消費税の区分は費目ごとに確かめる
子会社の創立費は、企業会計基準委員会の実務対応報告第19号で、原則として支出時に費用(営業外費用)として処理し、繰延資産に計上する場合は会社の成立のときから5年以内のその効果の及ぶ期間にわたって定額法で償却する、とされています。費目ごとの勘定科目の選び方は設立費用の勘定科目を親子で分ける記事で、表示区分まで含めて並べています。
親会社の側で注意したいのは、立替金を費用に振り替えないことです。精算前の決算期末をまたぐ場合も、立替金として残し、子会社の側には同じ金額の未払金が残っている状態にしておくと、両社の残高を突き合わせやすくなります。
海外子会社・出張費・人件費は「回収するか」で考える
海外に子会社を設立する場合も、出発点は同じで、設立のための費用は原則として子会社の負担です。悩みやすいのは、親会社の社員が現地へ出張して設立準備をする費用や、その期間の人件費です。税務の専門誌の質疑応答では、海外子会社の立上げのための出張費について、設立される子会社から回収する必要があるという考え方が示されています。
海外の子会社との取引では、日本の法人税の寄附金の問題に加えて、移転価格税制(国外関連者との取引を独立企業間価格で行ったものとみなす制度)も視野に入ります。親会社が現地子会社の費用を負担し続けると、国外関連者への利益の移転と見られるおそれがあるため、どの費用を誰が持つかを契約や覚書で決めておきます。
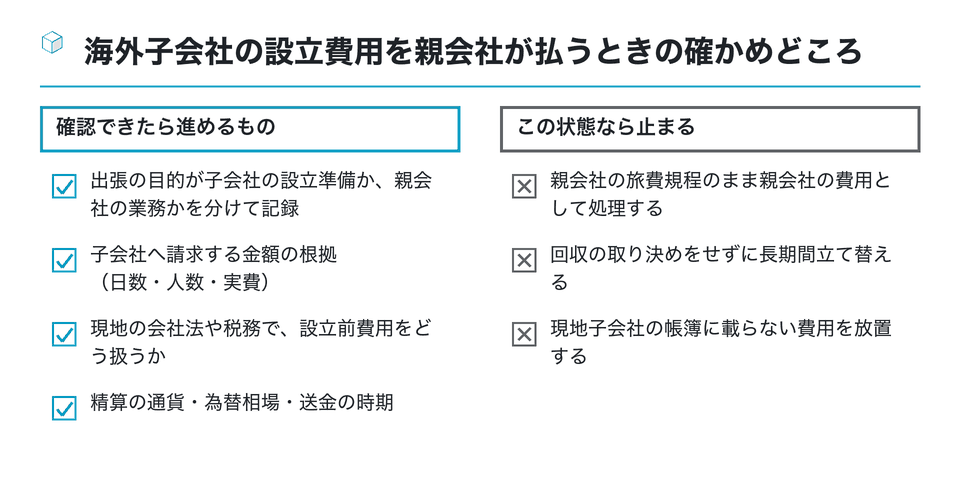
消費税の扱いも国内と違います。国税庁のNo.6459は、国内の出張旅費のうち通常必要と認められる部分は課税仕入れになる一方、海外への出張のために支給した出張旅費・宿泊費・日当等は原則として課税仕入れにならない、としています。海外子会社の設立準備で親会社の社員が出張する場合、この点も経理処理に反映させます。国ごとの手続きは「海外子会社の税務と出張費」の棚を参照してください。
まとめ:設立費用は「子会社の費用を立て替えた」と考えて精算する
子会社の設立費用を親会社が払う場面では、「親会社が負担する」のではなく「子会社の費用を親会社が立て替える」と考えるのが基本です。基本通達8-1-1により、設立のために通常必要な費用は定款に定めがなくても子会社の創立費に当たるからです。
- 費用ごとに、設立を決める前の検討費か、設立のための費用かを分ける
- 設立のための費用は親会社で立替金とし、子会社の成立後に精算する
- 精算しないと、子会社への寄附金と扱われるおそれがある(No.5281)
- 定款に書く設立費用は会社法28条4号・施行規則5条で確かめる
- 海外子会社や出張費は回収の取り決めと消費税の区分も確かめる
連結財務諸表を作る上場会社などでは、親会社の立替金と子会社の未払金は、連結の段階で親子間の債権債務として相殺されます。企業会計基準第22号は、連結会社相互間の取引に係る項目は相殺消去するとしています。連結上は消える残高でも、個別の決算と税務ではそれぞれの会社で正しく記録しておく必要があります。
費用の論点全体の地図は「子会社設立 費用」の棚の入口にまとめています。税務の論点は設立費用の税務の記事、無償の肩代わりが利益の供与と見られる場面は費用負担と利益供与の記事とあわせて読むと、親会社と子会社の両方の帳簿がそろいます。
次の一歩
設立の準備が始まったら、親会社の経理で「子会社設立用」の立替金の補助科目をつくり、支払のたびに費目と支払先を書き込んでいってください。その一覧が、子会社の成立後の精算書と創立費の明細の元になります。寄附金の扱いや消費税の区分で迷ったら、精算の前に顧問の税理士に一覧ごと見てもらうのが確実です。
この資料は役に立ちましたか
25人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 費用 親会社 負担」「子会社設立 費用」「親会社 負担」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
設立時の費用を経費にする場合の勘定科目と仕訳、節税につながる点をクラウド会計会社が説明している
- 調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理
- vs-group.jp
海外に3年以内に子会社設立予定です|税理士ドットコム
親会社が支出する子会社設立費用の扱いについて、創立費として処理する考え方を税理士が回答した相談事例
zeiri4.com会社設立の経費はどれが認められる?必要な会計処理まとめ - 創業手帳【公式】
会社設立にかかる費用のうち経費にできるものと、計上するときの会計処理を創業支援メディアが説明している
sogyotecho.jp を開く会社設立の手続きの流れと費用の内訳を、税理士に頼むかどうかの判断とあわせて起業ログが説明している
| 新日本法規:税務からみた会社議事録作成のポイントと文例 |
|---|
| 税務の観点から議事録の作成ポイントと文例をまとめた書籍の紹介ページ。100%子会社設立時の費用負担の項目がある。 |
zeiken.co.jp
参考
日本取引所グループ|株式移転
- グループ会社とは?親会社・子会社・関連会社との違いとメリット・注意点を解説(V-Spirits)
- グループ会社の意味と、親会社・子会社・関連会社との違い、グループ化の利点を中小企業向けに説明している
- v-spirits.com
弁護士ドットコム:「子会社 管理」の法律相談
子会社の管理に関する相談の一覧。重要事項を親会社の決議事項とする管理規程の運用などが話題になっている。
- 取締役会議事録の書き方 100%子会社の設立(michibiku) — 100%子会社の設立を親会社の取締役会で決議する場合の議事録の記載例とポイントを示している
- 現地法人・支店・駐在員事務所|海外進出形態はどれを選ぶべきか - RSM汐留パートナーズ — 海外進出で現地法人(子会社)・支店・駐在員事務所のどれを選ぶべきかを、比較の観点とともに説明している
- 「特例子会社」とはどのような制度なのか【後編】設立までの流れと要件|HRプロ — 特例子会社の設立プラン作成から認定申請までの流れと、必要な要件を順に説明した記事
- 障害者雇用率制度における雇用率算定特例(愛知労働局 PDF) — 特例子会社などの雇用率算定特例の仕組みと要件を説明している労働局の資料
- 「組織再編」で自社株移転コストを抑える…会社法を活用した事業承継術【税理士が解説】 | ゴールドオンライン — 組織再編が株価に与える影響を使い、自社株の移転コストを抑える事業承継の方法を税理士が解説している
- 消費税の免除と資本金の関係を徹底解説(MONEYIZM) — 設立時の資本金を1,000万円未満にした場合の消費税の免税の仕組みと、判定時点や注意点を説明している
- インサイダー取引規制について|楽天証券 — 子会社の決定事実を含む重要事実の類型と、軽微基準による除外を顧客向けに整理した注意喚起ページ
- フォーサイト総合法律事務所 — 子会社の定款認証に関わる実質的支配者の解説。
同じ棚の資料
子会社株式の取得による支出とは:連結CFの表示と、子会社を設立した場合の違い
連結キャッシュ・フロー計算書の「連結の範囲の変更を伴う子会社株式の取得による支出」は何を表し、子会社を新しく設立した場合はどう扱われるのか。…
10分
 非上場中心/100%/国内