メリット ・ 約10分
100%子会社のメリット:親会社が全株を持って設立すると変わる決議・税務・会計
文:『子会社設立の実務ノート』編集部 / 掲載 / 更新 2026年10月23日
| 親会社 | 非上場を中心に、上場会社は第8章で注記 |
|---|---|
| 出資 | 100%子会社(一部出資との違いを各章で対比) |
| つくる先 | 国内(親会社・子会社とも内国法人) |
100%子会社(完全子会社)とは:言葉の範囲をそろえる
会社法2条3号は、子会社を「会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるもの」と定めています。100%子会社は、この子会社のうち、親会社が発行済株式のすべてを持つものを指す呼び方で、このサイトでは完全子会社と同じ意味で使います。
税法では「完全支配関係」という言葉が出てきます。国税庁 No.5800 の説明では、一の者が法人の発行済株式等の全部を直接または間接に保有する関係などを指し、孫会社のように間に別の会社を挟んで全株を持つ形も含まれます。会社法の言い方と税法の言い方で範囲が少しずつ違うため、社内資料ではどちらの意味かを書き添えておくと混乱しません。
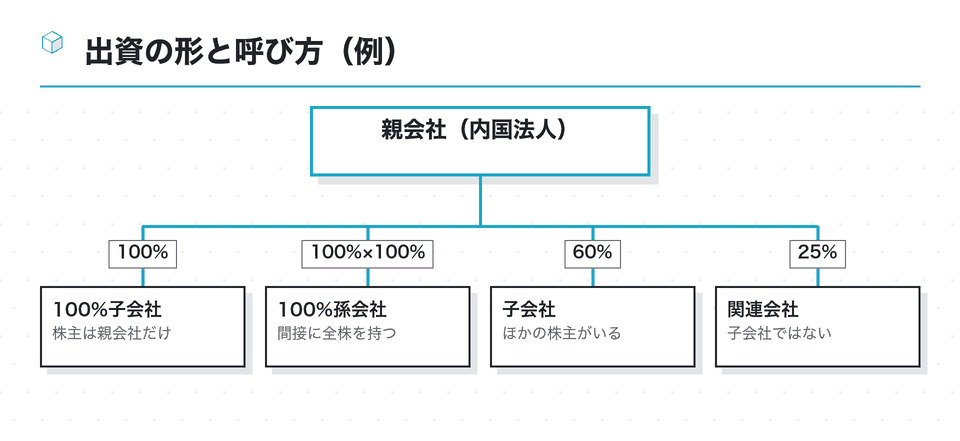
子会社を新しく設立する場面では、親会社が単独の発起人として全株を引き受ければ、その時点から100%子会社として始まります。後から一部の株式を他社へ譲ると、この記事で扱う利点の多くが失われる点も、最初に押さえておきたいところです。
出資の比率は、設立の時点の判断がその後の数年間を縛ります。いったん外部の株主を迎えると、全株を買い戻すには相手の同意と対価が要るからです。設立の検討資料には、なぜ100%にするのか、将来ほかの株主を迎える可能性はあるのかを一行ずつ書いておくと、後から方針を見直すときの手がかりになります。
メリット①:株主総会を書面で済ませやすい
100%子会社の株主は親会社だけです。そのため、会社法が「株主の全員」の同意を条件にしている手続きを、そのまま使いやすくなります。代表的なのが株主総会の招集の省略(300条)と決議の省略(319条)です。
| 条文 | 要件 | 100%子会社での運び方 |
|---|---|---|
| 会社法300条 | 株主の全員の同意 | 招集通知を出さずに開催できる |
| 会社法319条 | 議決権を持つ株主の全員が書面等で同意 | 提案への同意書で決議があったものとみなす |
| 同319条2項 | 同意書等を10年間本店に備え置く | 子会社の書類として保管する |
300条ただし書:書面・電磁的方法による議決権行使を定めた場合は招集を省略できない(法令APIで2026年10月18日確認)
親会社の側では、子会社の株主として誰が同意書に記名するのか、親会社の社内でどの決裁を経てから同意するのかを決めておく必要があります。子会社の役員選任や定款変更のたびに、親会社の担当部署が同意書を作り、決裁を回し、写しを保管する、という流れを社内規程に書いておくと運用が安定します。
一部出資の子会社では、同じことをするにはほかの株主全員の同意を取り付けなければなりません。株主が二社、三社と増えるほど、総会を実際に開いて決議する形に戻りやすくなります。
取締役会を置くかどうかも、100%子会社では親会社の管理の都合で決めやすくなります。子会社の規模が小さいうちは取締役会を置かず、重要事項は株主である親会社の同意で決める設計も取れます。どの機関に何を決めさせるかは、親会社の取締役会規程や関係会社管理規程と突き合わせて決めてください。
メリット②:少数株主との利害調整が要らない
会社法309条2項は、定款変更などの重要な事項について、出席した株主の議決権の3分の2以上の賛成を求めています。100%子会社なら親会社の判断だけでこの要件を満たせますが、一部出資では相手の議決権が3分の1を超えた時点で、重要事項に拒否権を持たれることになります。
100%子会社で要らなくなるもの
- 株主間契約の交渉
- 配当方針の調整
- 少数株主への説明と利益相反の配慮
一部出資で必要になるもの
- 取締役の指名権の割り振り
- 株式の譲渡制限と買取りの条件
- 撤退時の持分の扱い
グループ内で取引をするときも違いが出ます。少数株主がいる子会社では、親会社に有利な条件で取引すれば少数株主の利益を損なうと指摘されかねません。100%子会社ならこの利益相反の問題は生じにくく、グループ全体の都合で取引条件を組み立てやすくなります。ただし、後で見る税務の物差しは別に働きます。
反対に、外部の資金や知見を取り込むことが設立の目的なら、100%にこだわる理由は薄れます。相手先と組む前提の事業なら、一部出資の負担を受け入れたうえで株主間契約を丁寧に作るほうが筋がよい場面もあります。
なお、100%子会社であっても、子会社の取締役は子会社に対して善管注意義務を負います。親会社の指示だからといって、子会社に明らかに不利な取引を引き受けさせてよいわけではありません。親会社の担当者が子会社の役員を兼ねる場合は、とくにこの点を意識して記録を残してください。
メリット③:子会社からの配当は全額が益金不算入
子会社が利益を出し、親会社に配当すると、親会社の法人税の計算で受取配当等の益金不算入の制度が働きます。法人税法23条1項は、株式の区分ごとに益金不算入となる額を定めています。
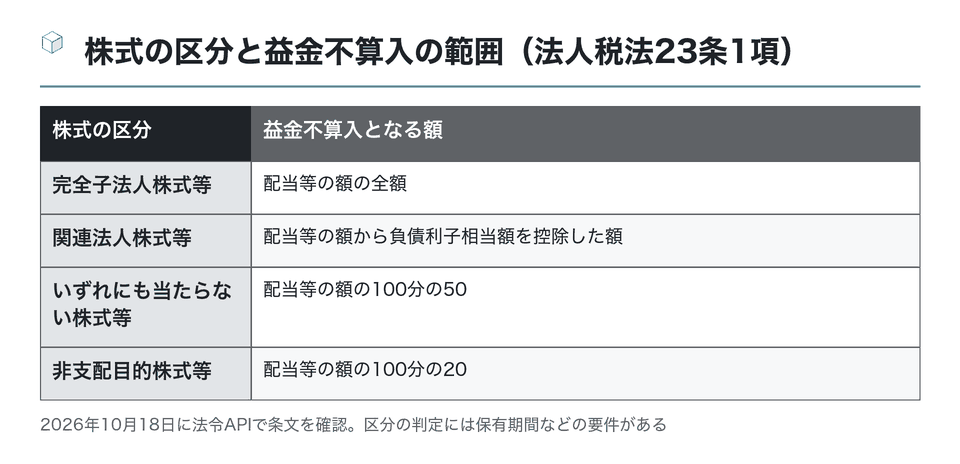
完全子法人株式等は、配当の計算期間を通じて完全支配関係がある法人の株式などを指します。100%子会社からの配当なら、親会社の側で配当に法人税がかかり直すことは基本的にありません。資金を子会社に置いたままにするか、配当で親会社に戻すかを、税負担を気にせずに決めやすい点は、全株を持つ親会社の実務上の利点です。
ただし、区分の判定には保有の期間などの要件があり、外国子会社からの配当は別の制度で扱われます。配当の方針を決める前に、税理士に区分の判定を確かめてください。
設立直後の子会社はしばらく配当の余力がないことが多いため、この利点が効いてくるのは事業が軌道に乗ってからです。子会社の設立計画に、何期目から配当で資金を戻すかの目安を書いておくと、親会社の資金計画と子会社の投資計画を一つの表で調整しやすくなります。
メリット④:グループ通算制度を選ぶ道が開ける
子会社の欠損と親会社の所得を通算したい場合の制度がグループ通算制度です。対象は親法人と、その親法人による完全支配関係がある子法人に限られるため、100%子会社であることが入口の条件になります。
ただし、選べることと選ぶべきことは別です。国税庁 No.5900 によると、通算制度を始めるには、原則として最初の事業年度開始の日の3月前の日までに、親法人と子法人のすべての連名で承認申請書を国税庁長官に出す必要があります。開始や加入、離脱の際の時価評価課税や欠損金の切捨てといった論点もあります。
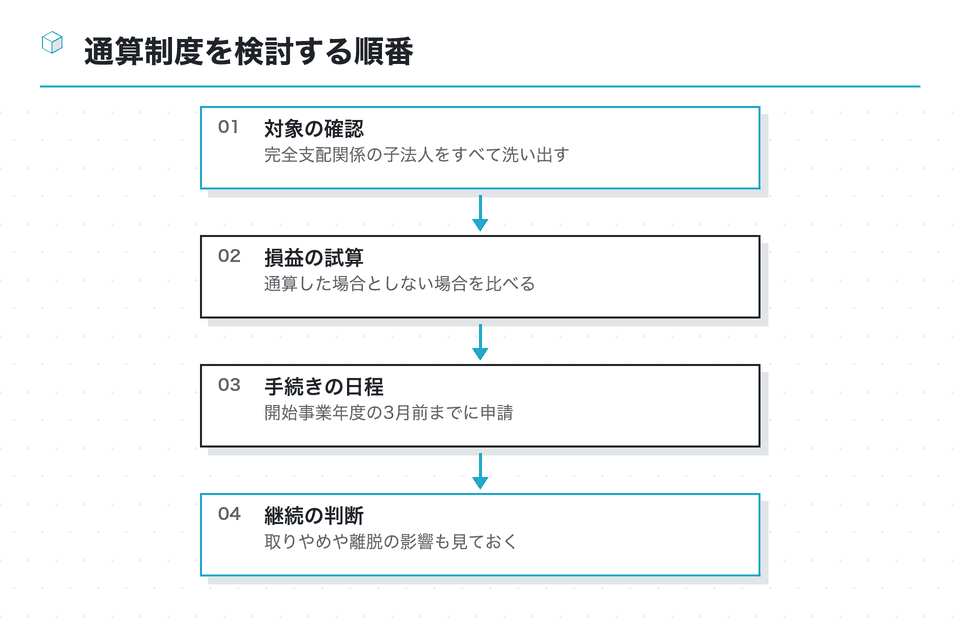
新しく設立した100%子会社は、親会社がすでに通算制度を使っていれば、原則として完全支配関係を有することとなった日に通算承認があったものとみなされます(法人税法64条の9第11項)。その場合、子会社の決算期や申告の事務も通算グループの日程に合わせる必要があります。
通算制度の詳しい要件、任意に選べるか、加入時の時価評価の考え方は「子会社設立 グループ通算」の棚で扱っています。ここでは、100%子会社として設立することがこの制度の前提条件になる、という点だけ押さえておけば十分です。
全株を持つからこそ受ける制約:中小特例と寄附金
100%子会社のメリットを並べるときは、同じ完全支配関係が引き起こす制約も同じ表に入れておきます。一つ目は中小企業向けの特例です。国税庁 No.5800 によると、資本金1億円以下の法人でも、資本金5億円以上の法人などによる完全支配関係がある普通法人には、中小企業向けの特例措置が適用されません。
- 繰越欠損金の損金算入(中小法人等の扱い)
- 中小企業者等の法人税率の特例
- 定額控除限度額による交際費等の損金不算入額の計算
- 欠損金の繰戻しによる還付制度 など(No.5800 の(1)〜(7))
つまり、資本金5億円以上の親会社が全株を持つ子会社は、資本金をいくら小さくしても、税制上は中小法人として扱われない場面が多いということです。「小さな子会社をつくれば交際費の枠が増える」といった説明は、この条件では当てはまりません。
二つ目は寄附金です。完全支配関係がある内国法人への寄附金は、その全額が損金の額に算入されません(国税庁 No.5281)。親会社が子会社の費用を肩代わりしたり、相場より有利な条件で取引したりすると、その差額が寄附金と扱われるおそれがあります。全株を持っていても、取引の条件は第三者と同じ物差しで決めておくのが安全です。
制約の有無は親会社の資本金で決まるため、同じ100%子会社でも、資本金5億円未満の親会社の子会社と、5億円以上の親会社の子会社とでは結論が変わります。グループの中に複数の親会社候補がある場合は、どの会社が出資者になるかで税制の適用が変わる点にも注意が必要です。
消費税:100%子会社は特定要件に当たる
設立したばかりの会社は消費税の納税義務が免除される、という原則を前提に事業計画を作ると、100%子会社では外れることがあります。国税庁の質疑応答事例は、他の者が新規設立法人の発行済株式等の50%を超える株式を持つ場合を特定要件の一つとし、その判定は基準期間がない事業年度の開始の日の現況によるとしています。
親会社が全株を持てば、この特定要件には必ず当てはまります。そのうえで、親会社などの判定対象者の基準期間相当期間の課税売上高が5億円を超えるといった条件に当たれば、資本金1,000万円未満でも設立1期目から課税事業者になります(特定新規設立法人)。
100%子会社の消費税で確かめる三点
①資本金を1,000万円以上にするか(新設法人の判定)、②親会社側の売上・収益の数字と期間(特定新規設立法人の判定)、③インボイスの登録をするか。いずれも親会社の数字が絡むため、親会社と子会社の経理が一緒に確認し、判定の結果と確認日を記録してください。
一部出資であっても、親会社の持株が50%を超えれば同じ特定要件に当たります。100%か否かより、「過半を持つかどうか」が消費税の分かれ目だと覚えておくと整理しやすくなります。
会計:非支配株主持分が生じず、連結の作業が単純になる
連結財務諸表を作る親会社では、企業会計基準第22号が、親会社は原則としてすべての子会社を連結の範囲に含めるとしています。子会社の資本のうち親会社に帰属しない部分は非支配株主持分とされ(同基準26項)、子会社の損益も非支配株主の取り分を分けて計算します。
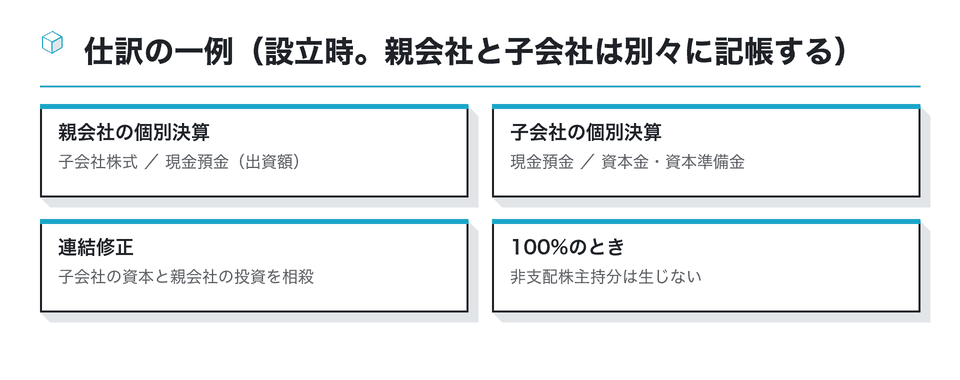
100%子会社なら、親会社に帰属しない部分がありません。子会社の資本は親会社の投資と全額で相殺され、非支配株主持分の計算や表示が要らなくなります。連結の作業が一部出資の子会社より単純になる点は、経理部門にとって目立たないものの確かな利点です。
上場会社では、子会社の設立が適時開示の基準に当たるかの判断も必要です。基準は出資比率ではなく子会社の資産・売上などの見込みで判断するため、100%であることだけで開示が不要になるわけではありません。
非上場で連結財務諸表を作っていない親会社では、この利点はあまり意味を持ちません。その場合でも、親会社の個別決算に計上する子会社株式の金額と、子会社の資本金・資本準備金の額が一致しているかを、設立の直後に経理どうしで照らし合わせておくと、後の決算で迷わずに済みます。
まとめ:100%子会社のメリットは「全株」と「完全支配関係」の両面で数える
100%子会社として設立すると、株主が親会社だけになることで、株主総会の招集や決議を書面で済ませやすくなり、少数株主との利害調整も要らなくなります。税務では、子会社からの配当が全額益金不算入となり、グループ通算制度を選ぶ道も開けます。連結では非支配株主持分が生じません。
その一方で、完全支配関係があることで、大きな親会社の子会社は中小企業向けの特例が使えず、グループ内の寄附金は全額が損金不算入になります。消費税では、親会社が過半を持つ時点で特定要件に当たります。メリットだけを数えるのではなく、制約も同じ表に置いてから、全株を持つか一部出資にするかを決めてください。
- 設立の目的に外部の出資が要るかを確かめる
- 100%で軽くなる手続きを社内規程に落とす
- 親会社の資本金と完全支配関係から使えない特例を洗い出す
- 配当と通算制度の方針を税理士と決める
- 消費税の判定結果と確認日を記録する
子会社設立のメリットとデメリットを全体で見比べたい場合は子会社設立のメリットのカテゴリーへ、負担の側を詳しく確かめたい場合は子会社設立のデメリットへ進んでください。
親会社の担当者の方へ
検討中の子会社について、「100%で得るもの」と「100%だから失うもの」を二列の表にし、親会社の資本金と売上の数字を書き込んでみてください。配当・通算制度・消費税の判定は税理士に、株主総会の運び方や株主間契約は顧問弁護士に、設立の決議の前に確かめておくと安心です。
この資料は役に立ちましたか
76人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「100%子会社 メリット」「子会社設立 メリット」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
M&Aで子会社になった場合の経営・従業員・株式への影響を整理している
- 連結の範囲から外れる子会社の定義と、設ける利点・注意点を説明している
- ma-cp.com
子会社と孫会社の違いとは?(マネーフォワード クラウド)
子会社と孫会社の違い、設けるときの利点と注意点、設立時のポイントを説明している
biz.moneyforward.com今さら聞けない「子会社」の意味!(Oggi.jp)
子会社の意味としくみ、親会社との関係やメリットを基礎から説明している
oggi.jp を開く社内再編としての分社化と社外拡張としての子会社化の違い、向いている場面と検討の要点を整理している
| 企業が分社化するメリットとは?(創業手帳) |
|---|
| 分社化で子会社をつくる利点と、恩恵を受けやすい企業の特徴を説明している |
hataractive.jp
参考
自社の事業を子会社化するメリット・デメリットとは?(Indeed)
- 子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人)
- 子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- ht-tax.or.jp
子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- 見直しが進む親子上場(大和総研 コンサルティングレポート) — 親子上場の利点の縮小と、100%子会社化などで解消が進む流れを分析している
- 連結納税 グループ通算制度移行直前での導入リスク?(税務研究会) — 連結納税からグループ通算制度へ移る時期の導入判断と欠損金の扱いの論点を報じている
- 子会社化とは?分社化との違いやメリット・デメリット(バイトル 採用お役立ち) — 子会社化と分社化の違い、完全子会社にする場合を含む利点・欠点と流れを解説している
- 「株式交換」のメリットとデメリット(@DIME) — 株式交換で完全子会社にする仕組みと、株式移転との違い・利点と注意点を説明している
- グループ法人税制(インベストコンシェルジュ) — 100%グループ内の法人間取引に適用される課税上の取扱いを用語として説明している
- 株式交換とは?基本の仕組みとメリット・デメリット(auカブコム証券) — 株式交換の基本の仕組みと、利点・欠点を証券会社の投資情報で説明している
- 【子会社特集】親会社との比較、メリット(ワンキャリア) — 会社法上の子会社の定義を引きながら、親会社と子会社の関係と特徴を比べている
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(国税庁) — 完全支配関係の判定や、100%グループ内の取引の課税上の取扱いを問答形式で示した国税庁の資料
同じ棚の資料
グループ通算制度の対象になる子会社・ならない子会社:設立前に出資の形で確かめること
グループ通算制度の対象は、親法人と、その親法人が全株を持つ国内の子法人に限られます。新しく設立する子会社が対象に入るかを、親法人の条件、完全…
10分
 上場・非上場/100%中心/国内・海外
大企業が子会社を作る理由:親会社でよく見る七つの型と、型ごとに確かめること
子会社の設立期間が延びる理由:株主総会・開示・会社分割で増える日数
- この記事の前提
- 上場・非上場/100%中心/国内
- 読む時間
- 約11分
子会社設立は税金対策になるか:中小企業向け特例の不適用と否認規定から確かめる
「子会社を設立すると税金対策になりますか」という問いに、親会社の担当者の立場から冷静に答えます。所得の分散と軽減税率、大法人の100%子会社…