海外子会社 ・ 約10分
海外子会社の設立方法:進出形態の選び方と、日本の親会社がする決議・外為法の報告
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は第7章で上場会社だけ分ける) |
|---|---|
| 出資 | 100%子会社を中心に、合弁は注記 |
| つくる先 | 海外(国別の手続きは概要と一次情報の案内まで) |
この記事を読んでほしい担当者
海外での事業展開が決まり、現地にどんな形で拠点を置くかを社内でまとめる立場になった、親会社の経営企画・法務・経理の担当者に向けた整理です。現地の会社法の細部ではなく、日本の親会社の机の上で決めること・出す書類を中心に並べます。
SECTION 01海外拠点の3つの形:駐在員事務所・支店・現地法人
海外に拠点を置く方法は、大きく分けて三つあります。市場調査や連絡を担う駐在員事務所、本社の一部として営業する支店、現地の法律で別の法人として設立する現地法人です。このうち現地法人が、日本の親会社から見た海外の子会社に当たります。
三つの違いは「その拠点で売上を立ててよいか」と「拠点の責任を誰が負うか」に集約できます。駐在員事務所は営業活動ができないとする国が多く、支店は営業できても法人格は本社と一体です。現地法人は独立した法人なので、契約や訴訟の当事者になるのは原則としてその子会社です。
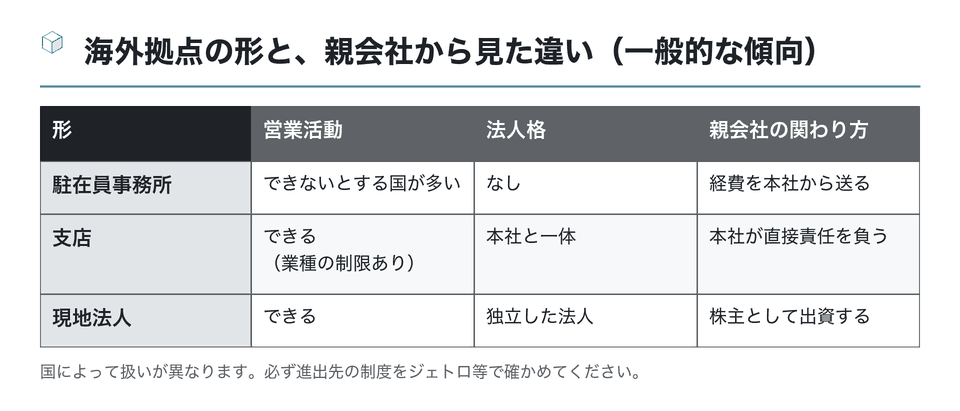
どの形を選べるかは、進出先の国の法律が先に決めている場合があります。たとえばジェトロの貿易・投資相談Q&Aは、中国では外国企業が国内に支店を設立することは銀行・保険・海運など特定業種を除き認められておらず、それ以外の事業では子会社か駐在員事務所を選ぶことになる、と説明しています。
つまり「支店で始めて、軌道に乗ったら子会社に」という順番がそもそも取れない国もあります。社内の検討資料では、事業計画より前に、進出先で選べる形の一覧をつくっておくと議論が空回りしません。
駐在員事務所から始める場合でも、いずれ現地法人へ切り替えるなら、そのときに改めて親会社で決議し、送金と報告の手続きを踏むことになります。最初の段階で「何を条件に子会社の設立へ進むか」(売上の見込み、現地の取引先の数、駐在員の人数など)を決めておくと、切り替えの判断が担当者の感覚に頼らずに済みます。
SECTION 02現地法人として子会社をつくる理由:責任と税務の切り分け
現地法人を設立する一番の理由は、事業上のトラブルを日本の親会社から切り離せることです。ジェトロの米国向けQ&Aは、支店は法人格を持たないため日本法人が直接原告または被告になる一方、現地法人なら訴訟や税務の問題を日本本社と分離でき、現地法人は有限責任になる、と整理しています。
販売網をつくる、工場を建てる、特許やブランドを現地で使わせる、といった事業ではリスクの種類が増えます。損害賠償の請求が日本の本社に直接向かう形を避けたいなら、子会社として設立する意味は大きくなります。
支店で始める場合に向く事情
- 当面は試験的な販売にとどめる
- 現地で生じた損失を本社の利益と合わせて考えたい
- 進出先で支店の設置が認められている
現地法人(子会社)を選ぶ事情
- 現地の取引先と長期の契約を結ぶ
- 製造・販売で賠償責任のリスクが大きい
- 現地の出資者と合弁を組む予定がある
税務の面でも、支店と現地法人では、日本と現地のどちらでどのように課税されるかの組み立てが変わります。ジェトロの米国向けQ&Aも、進出形態ごとに税制の違いを並べています。どちらが有利かは進出先の税率や当初の損益の見込みで変わるため、ここで結論を急がず、日本と現地の税理士に試算を頼むのが安全です。海外子会社に固有の日本側の税務は、海外子会社の税務の記事で扱います。
合弁で現地法人を設立する場合は、出資比率だけでなく、取締役の指名権、重要事項の拒否権、撤退時の株式の買取り条件を株主間契約で決めることになります。100%子会社に比べて親会社が単独で決められる範囲が狭くなる点を、議案の段階で役員に示しておきます。
SECTION 03日本の親会社で決めること:議案の骨子と決議の場
海外子会社の設立は、日本の親会社にとっても業務執行の決定です。取締役会を置く親会社なら、会社法362条4項の「重要な財産の処分」や「その他の重要な業務執行」に当たるかを、取締役会規程の付議基準に照らして判断します。条文に「海外子会社の設立」という語はないため、出資額と事業への影響の大きさで当てはめることになります。
国内の子会社と違うのは、決める項目が多いことです。現地の会社の種類、資本金と送金の時期、現地の取締役(駐在員か現地採用か)、現地で依頼する専門家、撤退の基準まで、一度に議案に載せておくと、後で現地の手続きが進むたびに決議を取り直さずに済みます。
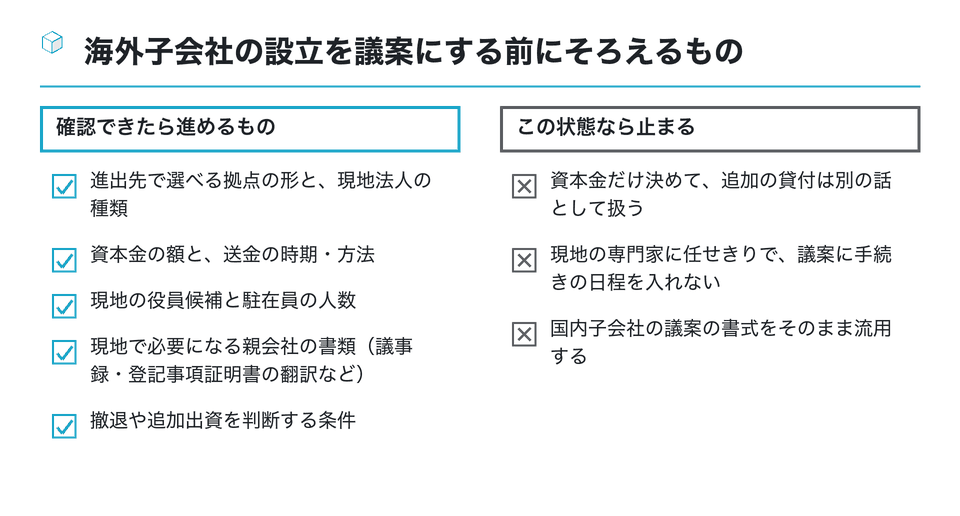
取締役会のない親会社なら取締役の過半数で、合同会社が親会社なら社員の過半数などで決めるのが原則です。どの形でも、決めた内容と日付が分かる書面を残しておきます。進出先によっては、出資する親会社の取締役会議事録や代表者の権限を示す書類を、翻訳や認証つきで求められることがあるからです。
議案に費用の見積もりを添える場合の項目立ては、海外子会社の設立費用の記事で詳しく分けています。ここでは、決議の対象が「現地法人を設立すること」だけでなく「そのための送金と役員の派遣」まで含むことを押さえておけば十分です。
SECTION 04外為法の対外直接投資:事前届出が要る業種を先に確かめる
日本の親会社が海外の現地法人に出資すると、外国為替及び外国貿易法(外為法)の対外直接投資に当たる場合があります。外為法23条2項は対外直接投資を、居住者による外国法令にもとづいて設立された法人の証券の取得や、その法人への金銭の貸付けで「永続的な経済関係を樹立するために行われるもの」として政令で定めるもの、また外国の支店・工場などの設置や拡張に係る資金の支払い、と定義しています。
最初に確かめるのは業種です。ジェトロのQ&Aによれば、ほとんどの業種は事後報告で対外投資ができますが、漁業(水産動植物の採捕の事業)、皮革または皮革製品の製造業、武器の製造業、武器製造関連設備の製造業、麻薬等の製造業は事前届出が必要です。
事前届出に当たる場合、外為法23条3項により、届出が受理された日から起算して20日を経過する日までは、その対外直接投資を行えません(財務大臣が短縮できる旨の定めもあります)。資本金の送金日から逆算して社内日程を組んでいると、この期間が抜け落ちやすいので注意します。
- 対外直接投資
- 外国法人の証券の取得・永続的な関係のための貸付け、海外の支店等の設置資金の支払い(外為法23条2項)
- 事前届出
- 一部の業種が対象。受理から20日を経過するまで実行できない(同条3項)
- 事後報告
- 上記以外の多くの業種。取引のあとで日本銀行経由で財務大臣へ
支店の設置に係る資金の支払いも定義に入っている点は見落とされがちです。現地法人ではなく支店で始める場合も、外為法の手続きが要らないとは限りません。どの取引区分に当たるかは、次の章の日本銀行の資料で確かめます。
SECTION 05事後報告の期限と様式:20日以内、10億円相当額の線
事後報告の期限は、日本銀行の「外為法Q&A(資本取引編)」に書かれています。対外直接投資に関する取引を行った日または支払等をした日の「いずれか遅い日から20日以内」に、取引区分に応じた報告書1通を日本銀行経由で財務大臣に提出します(外為法55条の3第1項、報告省令)。
新しく設立する現地法人の株式を親会社が取得する場合、一般に使うのは「対外直接投資に係る証券の取得に関する報告書(報告省令別紙様式第16)」です。同じQ&Aは、この様式で報告するものは10億円相当額未満なら報告不要と明記しています。また「20日以内」は、取引を行った日の翌日から起算して数える扱いです。
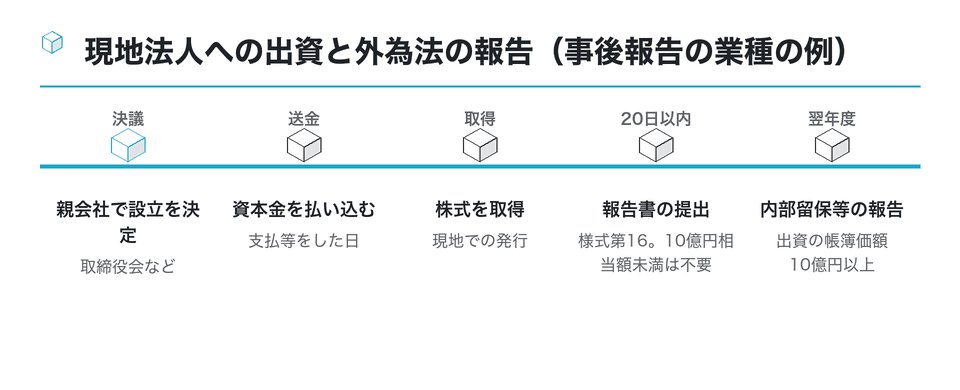
期限と金額は2026年10月時点の日本銀行・ジェトロの資料にもとづきます。為替の換算や取引区分の判断に迷う場合は、日本銀行国際局の外為法手続の窓口に照会してください。
設立後も報告は続くことがあります。ジェトロのQ&Aは、出資の帳簿価額が10億円以上の場合、外国法人の事業年度の終了後一定期間内に「対外直接投資に係る外国法人の内部留保等に関する報告書(様式51)」を提出すると説明しています。あわせて、外為法55条にもとづく支払等の報告が別に必要になる場合がある点にも触れています。
小規模な海外子会社の設立なら、報告書そのものが不要という結論になることも多いはずです。それでも「不要と判断した根拠」を、送金額と換算レートを添えて社内の記録に残しておくと、後で増資をして合計額が変わったときに判断をやり直しやすくなります。
SECTION 06現地の手続きは国ごとに違う:一次情報の探し方
現地法人の設立手続そのものは、進出先の会社法と外資規制に従います。会社の種類、最低限の役員の人数や居住要件、資本金の払込みの方法、登記にかかる日数は国ごとに異なり、同じ国でも業種によって許認可が加わります。この記事では国ごとの手順を書かず、確かめ方だけを示します。
- ジェトロの「国・地域別に見る」で進出先を開き、「外資に関する規制」「外国企業の会社設立手続き」の項目を読む
- 同じページの貿易・投資相談Q&Aで、支店・駐在員事務所との比較や最近の改正を確かめる
- 現地政府の会社登記機関・投資促進機関の公式サイトで、最新の様式と手数料を確かめる
- 確認した日付を社内資料に書き、送金の直前にもう一度見直す
ジェトロの資料には作成時点が明記されています。制度は改正されるため、資料の日付が古い場合は現地政府のページと突き合わせます。現地の弁護士や会計事務所に設立を依頼するときも、日本の担当者が一次情報の目次を持っていると、見積もりの妥当性を判断しやすくなります。
現地の専門家とのやり取りでは、日本の親会社側でしか用意できない書類が必ず出てきます。親会社の登記事項証明書、定款、出資を決めた議事録、代表者の署名の証明などです。どの書類を、どの言語で、どんな認証を付けて出すかは国ごとに違うため、依頼の最初に一覧でもらい、日本の法務局や公証役場で取り寄せる日数を日程表に入れておきます。
社内資料に残しておく三つの記録
どの一次情報を、いつ確かめたか(URLと確認日)。現地の専門家に何を依頼し、何を親会社で用意するか。親会社の書類に翻訳・認証が要るか。この三つが残っていれば、担当者が替わっても手続きを引き継げます。
外国人の個人が日本で会社をつくる手続きは、このサイトでは扱いません(別の姉妹サイトのテーマです)。この記事は日本の親会社が海外に子会社を設立する向きの話で、海外の親会社が日本に子会社をつくる逆向きの場面は海外の親会社が日本に子会社を設立する場合で扱います。
SECTION 07上場会社は決定した日に開示の要否も判断する
上場している親会社では、海外子会社の設立も東京証券取引所の適時開示の判断対象になります。会社情報適時開示ガイドブック(2026年7月版)は、子会社等の異動を伴う事項について、効力発生日ではなく決定した時点で開示することを求めています。取締役会で設立を決めた日が起点です。
開示が必要かは、新しい子会社の総資産・売上高の見込みや、資本金または出資の額が上場会社の資本金の10%に相当する額以上か、といった基準で判断します。海外子会社の場合、資本金を現地通貨で決めるため、決議日のレートで円に換算して基準に当てはめることになります。換算の方法は社内で決めて記録しておきます。
プライム市場の上場会社では、適時開示情報の英文開示も必要になります。英文の「お知らせ」の組み立て方は、子会社設立 英語の棚で扱っています。
非上場の親会社には取引所の開示はありませんが、取引先・金融機関・社内への説明の日をそろえる意味で、決議日を基準にした連絡の順番を決めておくと混乱が減ります。現地での登記が終わる前に現地の取引先へ情報が出てしまうと、交渉の条件に響くこともあります。
上場会社では、設立の計画が投資判断に影響する重要事実に当たりうる点にも気を配ります。海外の候補地の視察や現地の専門家との打合せには多くの人が関わるため、社内規程に沿って情報の管理者を決め、資料の配布先を絞っておきます。どこからが重要事実に当たるかの判断は、社内の担当部署と弁護士に確認してください。
SECTION 08まとめ:形を決めてから、決議・送金・報告の順に並べる
海外子会社の設立方法は、最初に「進出先でどの拠点の形が選べるか」を確かめるところから始まります。現地法人を選ぶ理由は、責任と税務を日本の本社から切り分けられることにあります。そのうえで、日本の親会社で決めること・出す書類を時系列に並べます。
- 拠点の形(駐在員事務所・支店・現地法人)を、進出先の規制で選べる範囲から選ぶ
- 親会社の取締役会規程の付議基準で、決議の場を確かめる(断定せず規程で判断)
- 外為法:事前届出の業種でないかを確かめ、事後報告は20日以内。様式第16は10億円相当額未満なら不要
- 現地の手続きはジェトロの国・地域別ページと現地政府の一次情報で、確認日を残す
- 上場会社は決定した日に開示の要否を判断する
外為法の手続きは、送金の担当(経理)と設立の担当(経営企画)の間で抜け落ちやすい部分です。誰が報告の要否を判断し、誰が記録を保管するかを、議案と同じ紙に書いておくと確実です。判断に迷う取引は、日本銀行の窓口や外為法に詳しい弁護士に確かめてください。費用・税務・出張費まで含めた日本側の全体像は、海外子会社 設立のカテゴリーのトップに一枚でまとめています。
次の一歩
海外子会社の設立を任されたら、まず進出先のジェトロのページを開いて選べる拠点の形を書き出し、次に自社の取締役会規程の別表と、送金額に対応する外為法の様式を並べてみてください。現地の手続きの細部は現地の専門家に、日本側の税務は税理士に、早い段階で相談先を決めておくと日程が崩れにくくなります。
この資料は役に立ちましたか
112人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「海外子会社 設立 方法」「海外子会社 設立」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
海外子会社の管理規程や議事録など、設立後の管理事項を概観する。
- 海外子会社と海外支店で税金のかかり方がどう変わるかを、海外進出を考える企業向けに比べている
- nihon-ma.co.jp
海外進出で子会社と支店を比較する(Deel)
海外進出時の子会社と支店の違いを、法人格・税務・法務・コストの観点から比べ、選び方を説明している
deel.com海外進出・事業展開支援 - Forvis Mazars
海外子会社の設立から運営、再編・清算までを東京のチームが支援するという、会計事務所のサービス紹介ページ
forvismazars.com を開く子会社設立の意思決定前後で親会社と子会社の費用負担をどう分けるか、税務上の考え方を示した質疑応答
| 子会社設立費用はどこまで親会社の負担?ケース別に解説|VSG |
|---|
| 調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理 |
mc-law.jp
参考
取締役会の決議事項とは?報告事項との違い・一覧(契約ウォッチ)
- 株主総会決議を省略する場合の議事録の記載例・注意点(BUSINESS LAWYERS)
- 100%子会社で株主全員の同意により株主総会決議を省略する場合の議事録の記載例と注意点を示している
- businesslawyers.jp
書面決議とは?株主総会・取締役会における要件や実施手順(Legal AI Insight)
会議を開かずに決議する書面決議の要件と手順を株主総会・取締役会別に説明し、議事録の作成・保管にも触れる
- 弁護士ドットコム「株主総会 書面決議」の法律相談一覧 — 株主総会の書面決議(決議の省略)の進め方についての相談と回答の一覧
- 金融庁(旧大蔵省企業会計審議会):子会社及び関連会社の範囲の見直しに係る具体的な基準(案) — 連結財務諸表で子会社・関連会社を判定する支配力基準・影響力基準の具体的な内容を示した1998年の公表資料。
- 完全子会社とは?(M&Aロイヤルアドバイザリー) — 完全子会社の定義や連結子会社との違い、完全子会社化の方法と利点・注意点をまとめている
- みなし株主総会(書面決議・みなし決議)(RSM汐留パートナーズ司法書士法人) — 会社法319条1項により株主全員の同意で株主総会決議があったとみなす仕組みを説明している
- 小谷野税理士法人:子会社設立の手続き — 親会社側での基本事項の決定から設立手続へ進む流れを扱う。
- 日本取引所グループ:子会社等の開示に関するFAQ — 親会社と上場子会社それぞれの適時開示判断に関する案内。
- パピレス:子会社設立に関するお知らせ(2018年) — 目的欄を「中国で電子書籍事業を行うことを目的として香港に子会社を設立」と一文で示した開示例。
- 東京地方裁判所:議事録閲覧の申立て — 取締役会議事録の閲覧等を求める場合の手続資料。
同じ棚の資料
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
子会社を設立しても、東京証券取引所の軽微基準に当たれば適時開示の義務はかかりません。ただし軽微と言えるのは、総資産・売上高・利益・取引・資本…
10分
 非上場中心/100%/国内