方法 ・ 約11分
100%子会社の設立方法:親会社1社が発起人になる発起設立の進め方
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は上場会社の段落で注記) |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人) |
| つくる先 | 国内 |
想定している読み手
親会社が全額を出資して完全子会社をつくることが決まり、発起人の側で実際に手を動かす法務・総務の担当者に向けた記事です。株式会社として国内に設立し、発起人は親会社1社だけという形を前提にしています。子会社は全株式と議決権を親会社が持ち、種類株式・単元株式を使わず、監査等委員会・指名委員会等を置かない会社を想定します。合弁や会社分割による設立は設立方法の比較で比べています。
100%子会社の基本形は、親会社1社による発起設立
株式会社の設立方法は、会社法25条1項に二つ挙げられています。発起人が設立時発行株式の全部を引き受ける方法(発起設立)と、発起人が引き受けるほか、引き受ける者を募集する方法(募集設立)です。100%子会社をつくる場合、株式を引き受けるのは親会社だけなので、親会社1社が発起人になる発起設立を選ぶのが自然な形です。
発起人は個人に限られません。法務省の「株式会社の設立手続(発起設立)について」も、発起人を設立時発行株式の引受人であるとともに設立に関する事務を行う者と説明しており、会社が発起人になることを前提にした書類の案内は日本公証人連合会の定款認証の説明にも出てきます。同条2項により、各発起人は設立時発行株式を1株以上引き受けなければなりませんが、発起人が1社なら、その1社がすべてを引き受けることになります。
発起設立の流れは、定款の作成、公証人の認証、出資の履行、設立時役員の選任、設立時取締役による調査、登記の申請と進みます。個人がはじめて会社をつくる場合と順番は同じですが、発起人が法人であるために、親会社の中での意思決定、親会社名義の書類、親会社の目的との関係という三つの点で、確かめることが増えます。
100%子会社を株式会社ではなく合同会社でつくる選択肢もあります。その場合は定款の認証が不要になるなど手続きが変わるため、比べ方は合同会社の棚にまとめています。この記事では株式会社を前提に話を進めます。新設分割や株式の取得を含めた方法全体の入口は子会社設立の方法の棚に置いています。
発起人として動く前に、親会社の中で決めておくこと
親会社が発起人として定款に記名押印する前に、子会社をつくること自体を親会社の中で決めておく必要があります。通常の取締役会設置会社なら、会社法362条4項の重要な業務執行に該当するかを、案件の規模・性質と社内の付議基準の両方で判断します。監査等委員会設置会社や指名委員会等設置会社の親会社では、別の権限・委任規定も確認します。出資額が大きい、新しい事業の柱になる、といった事情があれば、取締役会の決議事項になりえます。
決議や決裁で決めておきたいのは、子会社の商号、本店、事業目的、資本金の額、発行する株式の数、役員の候補、設立予定日です。決議書には、承認する内容と、その後に調整してよい範囲を分けて記録します。362条4項の対象となる重要な決定まで、代表取締役への一任で済ませることはできません。出資額や事業方針の変更は再度の付議対象とし、表記の補正などを担当者に任せる、といった境界を法務と決めておきます。
| 親会社で決める事項 | 発起設立のどこで使うか |
|---|---|
| 商号・本店・事業目的 | 定款の絶対的記載事項(会社法27条) |
| 資本金と株式の数 | 定款、発起人の同意書、払込み |
| 役員の候補 | 定款への記載、または設立時取締役の選任 |
| 機関設計 | 取締役会・監査役を置くかの定款の定め |
| 担当者と委任の範囲 | 定款作成代理人、公証役場とのやり取り |
決議の形式は親会社の機関設計と規程によります。親会社が取締役会のない株式会社で取締役が複数いる場合は、定款に別段の定めがなければ取締役の過半数で決めます(会社法348条2項)。
上場している親会社では、実質的に設立を決定する時点までに東京証券取引所の適時開示の要否も判断します。正式な取締役会や登記の日を待てるとは限りません。新しい子会社の資本金が親会社の資本金の10%に相当する額以上になる、といった基準に当たれば開示が必要です。資本金の比率だけで対象外とは判断せず、東証ガイドブック2026年7月版の子会社等の異動の各基準と注記を照合します(2026年10月12日確認)。
社内で決めた内容は、後の工程で何度も参照します。決議の議事録や決裁書の写しを、子会社設立の作業用フォルダの先頭に置いておくと、定款の案と食い違いがないかをいつでも照合できます。
定款をつくる:発起人欄には親会社の名称と本店を書く
会社法26条1項により、株式会社を設立するには発起人が定款を作成し、その全員が署名または記名押印します。発起人が親会社1社なら、親会社が定款を作成し、親会社として記名押印する形です。電子定款なら、PDFの定款に電子署名を付けます。
定款の法定記載事項は会社法27条で確認します。法人である発起人を表示する欄では、親会社の正式な名称と所在地を基礎資料に合わせることがポイントです。事業部が使う略称やブランド名を、会社としての名称と混同しないでください。商号や目的、本店、出資に関する記載も、承認された設立事項と対応させて照合します。一人が文章を読み通すだけでなく、各項目の決定部署へ戻して確認すると誤記を拾いやすくなります。
個人が発起人の定款
- 発起人の氏名と住所を書く
- 個人の実印で押印する
- 個人の印鑑登録証明書で照合する
親会社が発起人の定款
- 親会社の名称(商号)と本店を書く
- 親会社の代表者が記名押印する
- 親会社の登記事項証明書と代表者の印鑑証明書で照合する
発起人欄の表記は、親会社の登記事項証明書と一字一句そろえます。株式会社の位置(前株か後株か)、本店の番地の書き方、代表者の肩書きなど、社内でふだん使っている表記と登記の表記がずれていることがあるためです。
定款には、絶対的記載事項のほかに、株式の譲渡制限、取締役会や監査役を置くかどうか、公告方法、事業年度などを書き込みます。100%子会社で株主が親会社1社なら、譲渡制限を付けて公開会社でない会社にするのが一般的です。定款の条項の決め方は子会社設立と定款の棚で詳しく扱っています。
公証人の認証で確かめられる、親会社の目的と書類
会社法30条1項により、定款は公証人の認証を受けなければ効力を生じません。認証は、本店の所在地を管轄する法務局に所属する公証人が行います。同条2項は、認証を受けた定款は会社の成立前には原則として変更できないとしているため、認証の前に内容を固め切っておくことが大切です。
公証役場への相談には、子会社の案だけでなく親会社の目的が分かる資料も持参します。法人が発起人となる際は、その行為が自社の目的の範囲に含まれるかを確認するためです。事業部から見ると同じ事業でも、登記された文言では対応が読めない場合があります。日本公証人連合会の説明を参照し、目的の照合で疑問が出たら、認証を予約する前に公証人へ具体的な資料を示して確かめておきます。
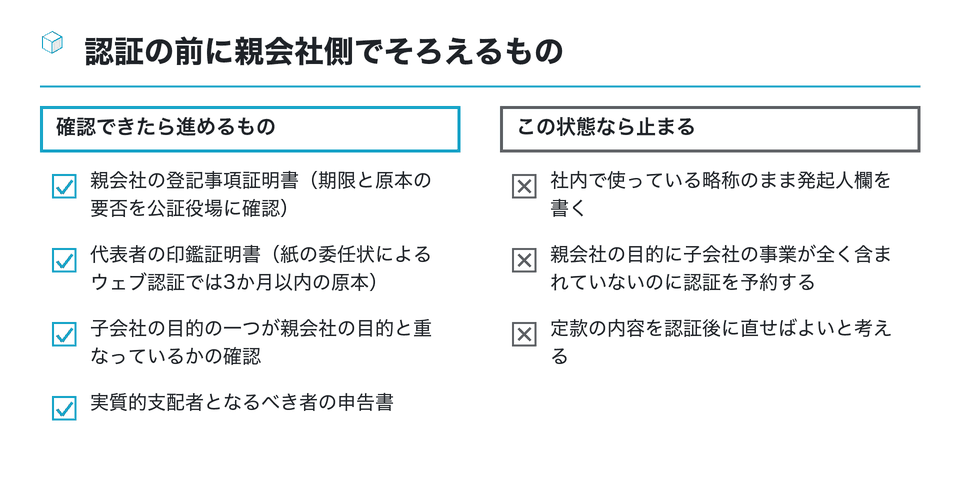
紙の委任状で法人から定款作成を委任し、ウェブ会議で認証する場合、日本公証人連合会は法人の登記事項証明書と代表者の印鑑証明書について発行後3か月以内の原本を求めています。提出方式ごとに必要書類を確認してください。目的の対応が不明なときは、公証人への照会を先に行い、親会社が株式会社で定款変更を要するなら株主総会の承認も日程に加えます。実態のない目的を加えて形式だけ合わせる進め方は避けます。
認証関係の実費は、法人が単独で発起人となることを公証役場へ伝えて確認します。書類の作成や代理を司法書士へ依頼する場合は、その報酬と実費を予算上も分けておきましょう。親会社が支払う予定でも、最終的な費用負担と会計処理は別の検討です。支払先、立替の有無、証憑の宛名を経理と事前に決めると、認証の当日になって社内の送金承認を待つ事態を避けられます。
発起人1社で決める事項:株式の割当てと資本金の額
発起人が割当てを受ける設立時発行株式の数、その株式と引換えに払い込む金銭の額、成立後の資本金と資本準備金の額は、定款に定めがなければ、会社法32条1項により発起人全員の同意で定めます。発起人が親会社1社なら、「全員の同意」は親会社1社の同意です。
法務局の案内では、こうした事項が定款に定められていない場合に「発起人の同意書」を登記の申請書に添付するとされています。100%子会社では、同意書の作成者も親会社1社なので、親会社の権限ある代表者による同意を文書に残します。必要事項が複数あるときの書面のまとめ方は、申請を担当する司法書士と確認してください。定款にこれらの事項を書き込んでおけば、同意書を作らずに済む場合もあります。
- 割当てを受ける株式の数
- 親会社がすべてを引き受ける。1株の払込金額との掛け算が出資の総額
- 払い込む金銭の額
- 出資の総額。定款の「設立に際して出資される財産の価額」と整合させる
- 資本金と資本準備金
- 払込額の2分の1を超えない額は資本準備金にできる(会社法445条)。資本金の額は登録免許税の計算にも関わる
資本金の額をいくらにするかは、運転資金の見込み、取引先の与信、適用される税務上の区分との関係で決める事柄で、資本金の棚で詳しく扱っています。ここでは、決めた額を定款と同意書と払込みの三か所でそろえることだけ押さえておきます。
資本金の候補は税務担当にも見せ、子会社に適用される消費税の取扱いを確認します。設立時の金額だけで課税の有無を決めることはできず、親会社との資本関係やグループ側の規模が判定に影響する場合があります。国税庁のNo.6503に示された新設法人・特定新規設立法人の扱いを入口に、税理士へ必要な情報を渡してください。税の見込みを出す前に出資額だけを確定させると、事業計画の手元資金に修正が生じかねません。
払込みの後に、発起人として設立時取締役を選ぶ
出資を実行するときは、会社法34条を根拠として、引受内容と実際の送金を照合します。親会社の経理には、送金先だけでなく、誰の出資として支払うのかを明示してください。金融機関の記録と申請に使う証明がつながるよう、司法書士と証憑の組み方を相談します。過去から口座に残っている資金があるという説明だけで手配を終えず、今回の設立について何を証明できるのかを確かめる場面です。
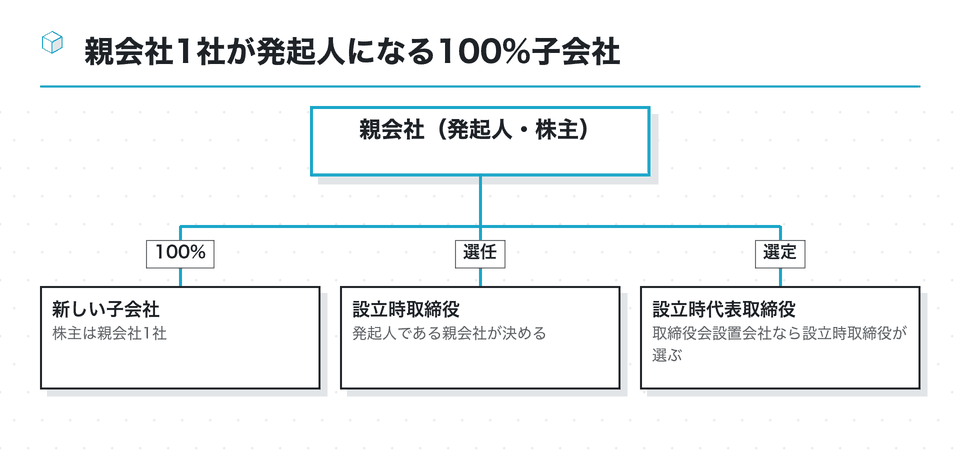
出資の履行が完了したら、会社法38条1項により、発起人は遅滞なく設立時取締役を選任します。選任の方法は、会社法40条1項により発起人の議決権の過半数で決定し、同条2項により発起人は出資の履行をした設立時発行株式1株につき1個の議決権を持ちます。発起人が親会社1社なら、親会社の決定がそのまま選任になります。
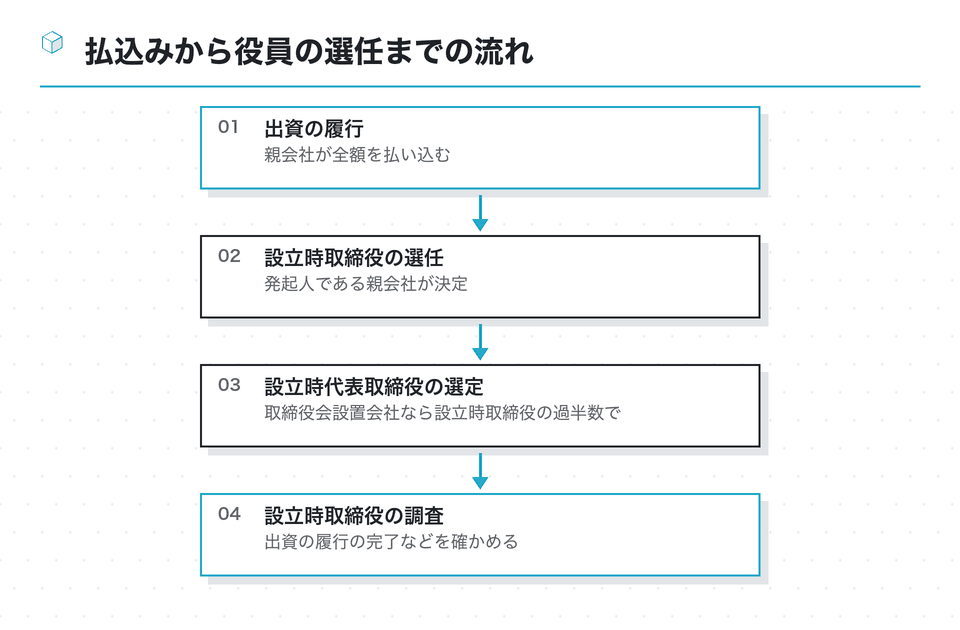
定款で設立時取締役を定めておけば、会社法38条4項により、出資の履行が完了した時に選任されたものとみなされます。100%子会社では、役員の候補が親会社の決議の段階で決まっていることが多いため、定款に書いておく方法をとると、選任の書面を別に作る手間が省けます。
取締役会を置く子会社なら、設立時取締役は3人以上必要で(会社法39条1項)、設立時代表取締役は設立時取締役の過半数で選定します(会社法47条1項・3項)。取締役会を置かない子会社なら取締役は1人でもよく、親会社から1人を派遣する小さな形にもできます。どちらにするかは、子会社の管理方針と合わせて決めます。
登記を申請するのは、親会社ではなく子会社の代表者
最後の工程が設立の登記です。商業登記法47条1項は、設立の登記は会社を代表すべき者の申請によってするとしています。つまり、申請人になるのは発起人である親会社ではなく、これから成立する子会社の設立時代表取締役です。親会社の代表者が子会社の代表取締役を兼ねる場合でも、申請書には子会社の代表者として名前が載ります。
登記の期限は、この記事の発起設立では、会社法911条1項により、同法46条1項の調査が終了した日と発起人が定めた日のいずれか遅い日から2週間以内です。指名委員会等設置会社を採る場合は、調査終了日ではなく設立時代表執行役が通知を受けた日を比較に使います。会社法49条により、子会社は本店の所在地で設立の登記をすることによって成立します。
| 役割 | 100%子会社の発起設立で担う人 |
|---|---|
| 定款の作成・記名押印 | 発起人である親会社(代表者) |
| 出資の履行 | 発起人である親会社 |
| 設立時取締役の選任 | 発起人である親会社 |
| 出資の履行などの調査 | 設立時取締役 |
| 登記の申請 | 設立時代表取締役(子会社を代表すべき者) |
申請の代理は司法書士の業務です。当サイトは申請の代理・代行を行いません。
申請書に添える書面は、商業登記法47条2項に並んでおり、定款、払込みがあったことを証する書面、設立時取締役などの就任を承諾したことを証する書面などです。発起人の同意を要する事項がある場合は、同条3項によりその同意を証する書面も添付します。申請書の書き方そのものは、登記の申請を扱う専門の解説で確かめてください。
書面申請に使う印鑑の届出も、子会社を代表すべき者の側で準備します。オンライン申請では印鑑提出を任意とする扱いがあるため、まず申請方式を決めます。法務局の案内では、代表者本人が書面で申請する場合や、代理人に書面の委任状で頼む場合には、それらの書面に登記所に提出した会社の印鑑を押すとされています。子会社の代表印は親会社の印とは別に用意するものなので、手配を忘れて申請日がずれないよう、定款の認証と同じころに発注しておきます。
まとめ:株主が親会社1社であることを前提に組み立てる
100%子会社を親会社1社の発起設立でつくると、発起人の同意も、設立時取締役の選任も、親会社1社の決定で完結します。そのぶん、親会社の中での決議、親会社名義の書類、親会社の目的との重なりという三点を、最初に確かめておくことが大切です。
- 親会社で子会社設立の概要と出資額を決め、担当者に委任の範囲を渡す
- 定款の発起人欄に親会社の名称と本店を、登記事項証明書どおりに書く
- 公証役場に定款の案を送り、親会社の目的との重なりと書類を確かめてもらう
- 親会社が全額を払い込み、発起人として設立時取締役を選任する
- 子会社の代表者側で起算日を確認し、そこから2週間以内に登記を申請する
設立した後も、株主は親会社1社です。会社法319条1項は、取締役または株主の提案に、その事項の議決権を行使できる株主全員が書面または電磁的記録で同意することを条件としています。この条件を満たせば株主総会の決議があったものとみなされるため、100%子会社では役員の選任や定款の変更を書面決議で進めることが多くなります。同条2項による同意の書面・電磁的記録の備置期間は、決議があったとみなされた日から10年間です。親会社の社内稟議だけで済ませず、子会社の提案・同意・議事録をそろえます。完全子会社の設立は、株主1社という形を最初から運営の前提に置いて組み立てると、設立後の手間も見通しやすくなります。
まずは親会社の登記事項証明書を一部取り、目的の欄に子会社の事業と同じ種類の事業があるかを確かめてみてください。事業の対応を確認したうえで、社内で承認された計画に沿って定款案を組み立てます。定款の内容は公証役場の事前確認で、登記の申請は司法書士に、資本金と消費税の関係は税理士に確かめておくと、発起設立の各段階で迷いが減ります。
この資料は役に立ちましたか
90人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「100%子会社 設立方法」「子会社設立 方法」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
事業や部署を独立させる子会社設立の効果と欠点、会社に与える影響、設立までの手順を順に解説している
- 子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- all-senmonka.jp
子会社を設立するメリットは?手続き方法や注意点(freee)
会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
freee.co.jpRSM汐留パートナーズ司法書士法人:100%子会社・孫会社の組み替え
完全親会社・完全子会社の定義と、100%孫会社を子会社にする方法を司法書士が解説。
shiodome.co.jp を開く法人が発起人になる場合の事業目的の類似性や、定款認証で求められる委任状・印鑑証明書などを説明している
| LEC東京リーガルマインド:完全子会社設立の決裁を判断する実務体験(司法書士) |
|---|
| 司法書士の実務体験イベントの案内。完全子会社設立の決裁を題材にした講座。 |
tanabeconsulting.co.jp
参考
弁護士ドットコム:「子会社 登記」の法律相談
- 【税理士が解説】子会社の設立手順とメリット・デメリットを詳しく解説
- 子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している
- kaisha-setsuritsu.co.jp
子会社を作るメリットと登記上の注意点とは(北陸会計)
子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
- 子会社設立の手続きの必要書類は?親会社側の準備も解説(GVA 法人登記) — 親会社の印鑑証明書や登記事項証明書、社内決議など、子会社設立で親会社側が用意する書類を整理している
- 資本連結入門 第2回:100%子会社の場合(経営財務) — 100%子会社を設立または取得した場合の連結決算での資本連結の処理を、数値例を使って説明している
- 100%子会社の機関設計(大和総研) — 親会社が子会社を新設する際に定款で定める機関の類型を比べ、100%子会社に合う機関設計を検討している
- 子会社の設立登記について~株式会社が発起人となる場合に注意すべきこと~(名古屋会社設立起業サポート) — 株式会社が発起人になって子会社を設立する際の登記上の注意点を、士業の共同事務所が説明している
- 株式交換・株式移転とは?完全親子会社を作る手続きの流れを解説(A&T司法書士事務所) — 完全親子会社をつくる手法である株式交換と株式移転の手続きの流れを司法書士事務所が説明している
- 子会社化のメリットとは?親会社目線の仕組みやデメリットを解説(会社設立の基礎知識) — 多角化を目指す親会社の側から見た、子会社化の利点とリスクを説明している
- 新規に法人を設立するのであれば100%子会社がおすすめ!(税理士shin-shinのブログ) — 新しく法人を設立するとき、100%子会社として設立する利点を税理士が説明している
- 別会社・子会社の設立によるメリット・デメリット、その設立手順解説(合同会社.JP) — 別会社や子会社をつくる利点・欠点と設立の手順を、合同会社の設立情報サイトが説明している
同じ棚の資料
子会社設立のスケジュール表の作り方:親会社の会議日と設立日から節目を置く
子会社設立のスケジュールは、日数を足し合わせるより、動かせない日を先に置いて組むほうが崩れにくくなります。設立日と事業年度、親会社の会議日、…
10分
 上場・非上場/100%中心/国内・海外
大企業が子会社を作る理由:親会社でよく見る七つの型と、型ごとに確かめること
子会社設立の資本金払込:発起人の親会社が決める口座・時期・払込みの証明
- この記事の前提
- 非上場中心/100%/国内
- 読む時間
- 約10分
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
子会社設立のデメリットが利点を上回るのはどんなときか。目的・代わりの手段・年間の負担・出口の四段で確かめる判断の手順を、出資比率による違い、…