キャッシュフロー ・ 約10分
子会社株式の取得による支出とは:連結CFの表示と、子会社を設立した場合の違い
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 連結財務諸表を作る親会社(主に上場会社)。非上場は第6章の個別の計算書を参照 |
|---|---|
| 出資 | 100%子会社の設立と、他社株式の取得(一部取得を含む)を比べる |
| つくる先 | 国内(在外子会社は換算差額の注記のみ) |
SECTION 01子会社株式の取得による支出は、連結のどこに書かれる科目か
連結キャッシュ・フロー計算書の投資活動の区分には、「連結の範囲の変更を伴う子会社株式の取得による支出」という行が置かれることがあります。根拠は連結財務諸表規則89条1項で、連結の範囲の変更を伴う子会社株式の取得または売却に係るキャッシュ・フローは、投資活動によるキャッシュ・フローの区分に、その内容を示す名称を付した科目をもって掲記しなければならないと定めています。
同条2項は、現金及び現金同等物を対価とする事業の譲受けや合併等に係るキャッシュ・フローにも、この規定を準用するとしています。つまりこの行は、グループの外にある会社や事業を、お金を払って新しく連結に取り込んだ結果を、ほかの投資と混ぜずに一目で分かるようにするためのものです。
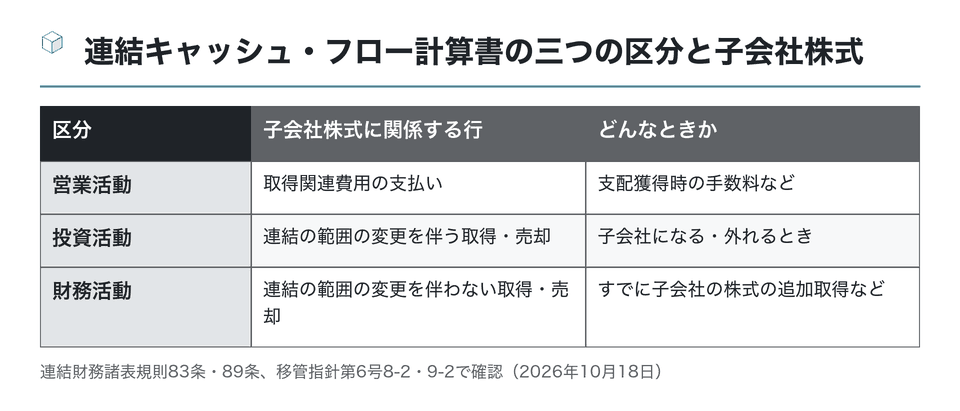
この表のとおり、同じ「子会社株式」でも、取得によって連結の範囲が変わるかどうかで、載る区分が投資活動と財務活動に分かれます。自社の取引がどちらに当たるかを先に判定することが、表示を考える出発点になります。
上場会社の担当者にとっては、この判定は開示の準備とも結びつきます。子会社の設立や取得は、東京証券取引所の適時開示や、金融商品取引法の臨時報告書の対象になるかを別に確かめる必要があり、キャッシュ・フロー計算書の表示とは別の物差しで判断されます。表示の整理と開示の要否の判断を同じ日に進めると、数字の説明がぶれにくくなります。
SECTION 02作成基準と移管指針第6号は何と言っているか
表示の考え方は、企業会計審議会の連結キャッシュ・フロー計算書等の作成基準と、それを受けた実務指針で示されています。実務指針は現在、企業会計基準委員会の移管指針第6号「連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針」(最終改正2026年7月7日)として公表されています。
移管指針第6号の8-2項は、作成基準では連結範囲の変動を伴う子会社株式の取得または売却に係るキャッシュ・フローは、投資活動によるキャッシュ・フローの区分に独立の項目として記載することとされている、と確認しています。あわせて、支配獲得時に生じた取得関連費用に係るキャッシュ・フローは、営業活動によるキャッシュ・フローの区分に記載するとしています。
取得関連費用を分ける理由
株式の対価と、仲介手数料や調査の費用とでは、連結上の扱いが違います。対価は投資活動の独立した行に、費用の支払いは営業活動に入るため、同じ買収でも二つの区分に分かれて表れます。買収の稟議書で支払いを一本にまとめていると、決算で分け直す手間が生じます。
子会社を新たに設立する計画のなかに、既存の会社の取得も組み込まれている場合(たとえば、設立した中間持株会社が他社を買う)、どの支払いがどの区分に入るかを、取引の段階ごとに整理しておくと決算の作業が軽くなります。
実務指針は改正されることがあり、移管指針第6号も2026年10月16日に改正が反映されています。社内のマニュアルに条項番号を書き写している場合は、決算のたびに企業会計基準委員会の一覧で最新版を確かめ、引用している項の番号と文言が変わっていないかを見直してください。
SECTION 03支出額は取得価額ではなく「純額」で表す
子会社株式の取得による支出の金額は、株式の取得価額そのままではありません。移管指針第6号の設例では、親会社が乙社株式の80%を590円で取得し、乙社が持っていた現金及び現金同等物が25円だったため、「差引:乙社取得のための支出」を565円とし、連結キャッシュ・フロー計算書の投資活動に「連結の範囲の変更を伴う子会社株式の取得による支出 −565」と表示しています。
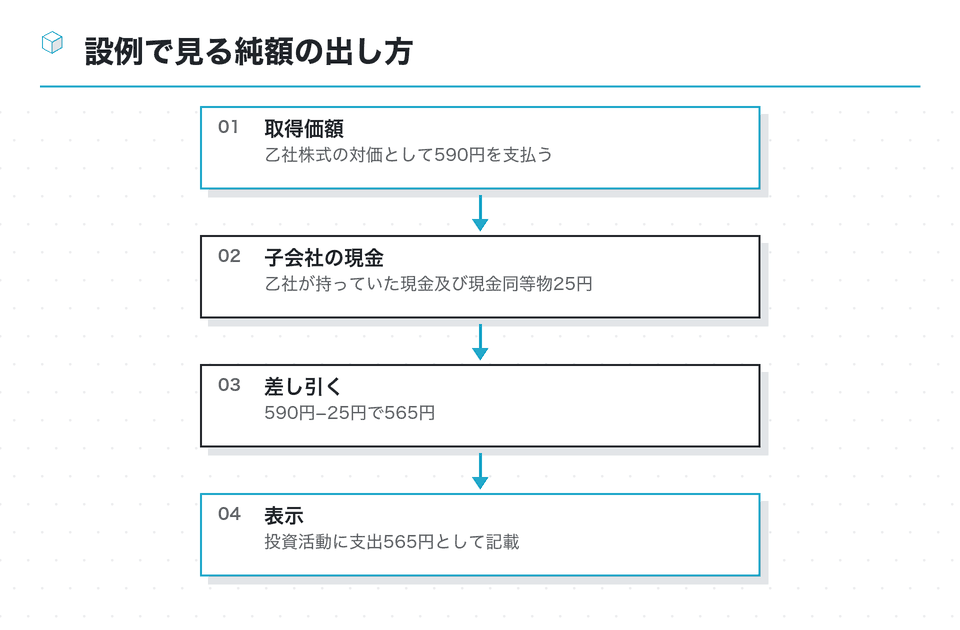
差し引く理由は、取得した子会社の現金が、取得の時点から連結グループの現金に加わるからです。グループ全体で見れば、外へ出たお金は対価から子会社の手元資金を引いた分だと考えます。
逆に、取得した会社の現金が対価より多ければ、差引きはグループの資金の増加になります。連結財務諸表規則89条は「その内容を示す名称を付した科目」で掲記するよう求めているので、行の名前も取引の中身に合わせて決めることになり、いつも「支出」と書かれるとは限りません。科目名は監査人と相談して決めてください。設例の数字をそのまま覚えるより、対価と子会社の現金の大小で向きが決まる、と理解しておくほうが応用が利きます。
連結財務諸表規則90条1項2号は、株式の取得により新たに連結子会社となった会社がある場合に、その会社の資産及び負債の主な内訳を注記するよう求めています。設例の注記では、流動資産、固定資産、のれん、流動負債、固定負債、非支配株主持分を並べ、株式の取得価額から取得のための支出(純額)までのつながりを示しています。ただし、資産及び負債の金額の重要性が乏しい場合は注記を省略できるとされています。
SECTION 04すでに子会社である会社の株式を買い増す場合
合弁で設立した子会社の株式を、あとから相手先から買い取って100%子会社にする、という流れはよくあります。このとき子会社はすでに連結の範囲に入っているので、取得しても連結の範囲は変わりません。
移管指針第6号9-2項は、親会社と子会社の支配関係が継続している場合の追加取得や一部売却による持分変動の差額は資本剰余金に計上されることから、連結範囲の変動を伴わない子会社株式の取得または売却に係るキャッシュ・フローを、非支配株主との取引として財務活動によるキャッシュ・フローの区分に記載するとしています。設例でも「連結の範囲の変更を伴わない子会社株式の取得による支出 −70」が財務活動に置かれています。
連結の範囲が変わる取得
- 他社を新たに子会社にする
- 投資活動に独立の行
- 取得した会社の現金を差し引いた純額
連結の範囲が変わらない取得
- 既存の子会社の株式を買い増す
- 財務活動に記載
- 非支配株主との取引として扱う
財務活動の区分に何を載せるかは連結財務諸表規則86条が定めており、借入れや株式の発行による収入と並んで、この買い増しの支出が入ります。合弁の子会社を設立する時点で将来の買い取りの条項を入れるなら、その支払いが財務活動に表れることも、資金計画に書き添えておきます。
買い取りの価格の決め方も、子会社設立の段階で議論しておく価値があります。相手先から株式を買い取る価格は、連結では資本剰余金に影響し、親会社の個別では子会社株式の帳簿価額を押し上げます。株主間契約に価格の算定方法を入れておくと、後の交渉と会計処理の両方が楽になります。
SECTION 05子会社を新しく設立した場合はどう表れるか
ここがこの記事の中心です。親会社が自分で子会社を設立し、その全株を引き受けて払い込む場合、お金は親会社の口座から新しい子会社の口座へ移るだけで、グループの外へは出ていきません。移管指針第6号19項は、連結会社相互間のキャッシュ・フローは連結キャッシュ・フロー計算書の作成にあたって相殺消去しなければならないとしています。
企業会計基準第22号13項のとおり、親会社は原則としてすべての子会社を連結の範囲に含めます。新しく設立した子会社も連結子会社になり、移管指針第6号21項により、連結の範囲に含めた時点以降のキャッシュ・フローが連結に加わります。親会社の払込みと子会社の受入れは、グループ内の取引として相殺消去の対象になると整理するのが自然です。
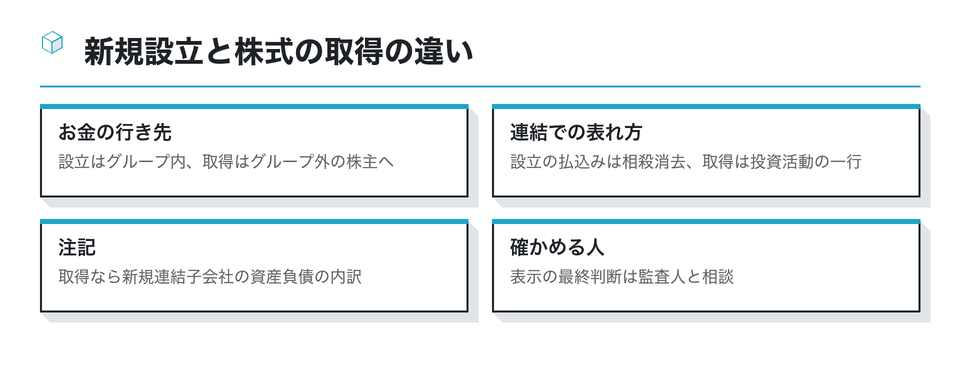
ただし、合弁で設立した場合には、相手先の払い込んだお金がグループの外から入ってきます。移管指針第6号22項は、非支配株主の増資引受による払込額を財務活動の区分に独立掲記するとしており、設例では「非支配株主からの払込みによる収入」という行が置かれています。設立の形が変われば表示も変わるため、この記事の整理は、親会社が全株を払い込む典型的な場面を前提にしています。
なお、設立した子会社が設立と同じ期に他社を買う場合は、その買収が連結の範囲の変更を伴う取得になり、投資活動の一行として表れます。設立と取得を一つの計画で進めるときは、どの支払いがグループ内で、どの支払いがグループ外へ出るのかを、取引ごとに色分けしておくと混乱しません。
SECTION 06親会社の個別のキャッシュ・フロー計算書ではどうか
連結では相殺消去される払込みも、親会社の個別のキャッシュ・フロー計算書では、自社の口座から出ていった支出です。財務諸表等規則114条は、投資活動の区分に、投資有価証券の取得による支出、貸付けによる支出などを、内容を示す名称を付した科目で記載するよう定めています。子会社への出資は、この区分に、子会社や関係会社の株式を取得した支出として表れるのが一般的です。
| 場面 | 親会社の個別 | 連結 |
|---|---|---|
| 子会社を新規に設立(全株払込み) | 投資活動の支出 | 相殺消去 |
| 他社を買って子会社にする | 投資活動の支出 | 投資活動(純額) |
| 既存子会社の株式を買い増す | 投資活動の支出 | 財務活動 |
一例。科目名と区分の最終判断は会計方針と監査人の意見による(2026年10月18日確認)
表のとおり、親会社の個別ではどの場面も投資活動の支出ですが、連結では三通りに分かれます。決算の説明資料で、個別と連結の数字が合わない理由を問われたときは、この表の二列目と三列目の差を示すと伝わりやすくなります。
子会社の側は、親会社から受け入れた払込みを財務活動の収入(株式の発行による収入)として表示するのが通常です。連結の段階で、親会社の投資活動の支出と子会社の財務活動の収入が消し合う、という関係になります。
非上場の親会社で連結財務諸表を作らない場合は、親会社の個別の計算書だけを見れば足ります。それでも、金融機関から連結ベースの資金繰りを求められることがあるため、子会社の資金の動きを合算した管理用の表を一枚用意しておくと、借入れの相談が進めやすくなります。
SECTION 07現物出資や株式交換で子会社をつくるとき
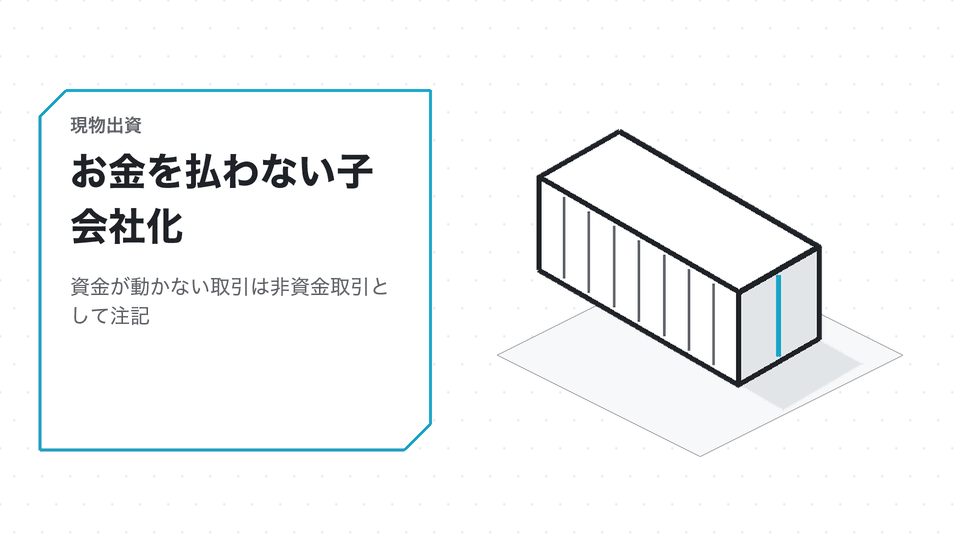
子会社の設立は金銭の払込みだけとは限りません。親会社が持つ不動産や事業用の資産を出資する現物出資による設立では、会社法28条により定款に出資する者の氏名、財産の内容と価額などを記載する必要があり、検査役の調査などの手続きも関わってきます。
キャッシュ・フロー計算書の面では、現物出資では資金が動きません。連結財務諸表規則90条2項は、注記すべき重要な非資金取引の例として、現物出資による株式の取得または資産の交換などを挙げ、翌連結会計年度以降のキャッシュ・フローに重要な影響を与えるものを注記の対象としています。
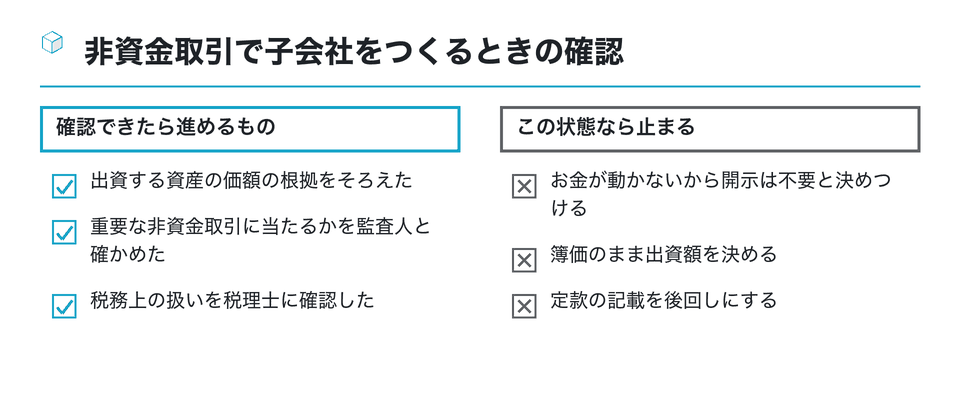
現物出資や会社分割で子会社をつくる場合は、法人税の組織再編税制の論点も重なります。設立の方法の比較は「子会社設立 方法」の棚で扱っています。
株式交換で既存の会社を完全子会社にする場合も、親会社が新株を交付するだけで現金を払わなければ、連結キャッシュ・フロー計算書には取得による支出の行は表れません。お金が動かない取引ほど、注記で何を説明するかを先に決めておく必要があります。
SECTION 08まとめ:子会社株式の取得による支出は、設立では通常出てこない
「連結の範囲の変更を伴う子会社株式の取得による支出」は、グループの外の株主から株式を買い、新たに子会社を連結に取り込んだときの支出を、取得した会社の現金を差し引いた純額で示す行です。すでに子会社である会社の買い増しは財務活動に、取得関連費用は営業活動に分かれます。
親会社が全株を払い込んで子会社を設立する場面では、お金はグループ内を移るだけなので、連結では相殺消去の対象になると整理できます。親会社の個別の計算書では投資活動の支出として表れるため、個別と連結の差を説明できるようにしておくことが大切です。
- 設立か取得か、連結の範囲が変わるかを判定する
- 取得なら子会社の現金を差し引いた純額を計算する
- 新規連結子会社の資産負債の内訳を注記の準備に回す
- 合弁や現物出資なら財務活動・非資金取引の注記を確かめる
他社の表示の実例は、金融庁のEDINETで有価証券報告書の連結キャッシュ・フロー計算書を開くと確かめられます。棚の全体像は子会社設立のキャッシュフローへ、親会社が赤字で子会社が黒字のときの資金と税の見方は親会社 赤字・子会社 黒字の整理へ進んでください。
親会社の担当者の方へ
自社の次の子会社設立または取得の計画を、設立か取得か、連結の範囲が変わるか、の二つの問いで分けてみてください。そのうえで、払込み・対価・取得関連費用がそれぞれどの区分に入るかを一枚にまとめ、決算の前に会計監査人や公認会計士と表示を確かめておくと安心です。
この資料は役に立ちましたか
22人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社株式の取得による支出」「子会社設立 キャッシュフロー」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
連結キャッシュ・フロー計算書の構成と作り方、読み解く際のポイントを解説している
- 子会社株式の売却で連結範囲から外れる場合の連結キャッシュ・フロー計算書の表示をQ&Aで説明
- ey.com
子会社化とは?完全子会社・連結子会社の違いとM&A手法を解説(TRANBI)
子会社化の意味と、完全子会社・連結子会社などの種類、子会社化に使うM&Aの手法を説明している
tranbi.com完全子会社とは?完全子会社化の方法とメリットやデメリット(M&Aキャピタルパートナーズ)
完全子会社の定義と、意思決定の速さなどの利点、運営コストや赤字補填のリスクを解説している
ma-cp.com を開く書面決議に必要な手続きを弁護士がQ&A形式で説明
| 創業手帳「株主総会は書面決議でもできる?」 |
|---|
| 株主全員の同意で株主総会を開かずに決議する方法と、株主総会の簡略化の手順を解説 |
ylo-corporatelaw.com
参考
「株式交換」のメリットとデメリット(@DIME)
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ
- グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- yamada-partners.jp
子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人)
子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- 100%子会社の株主総会と書面決議の意味(野澤吉太郎法律事務所) — 株主が親会社1社だけの100%子会社で、株主総会を書面決議で済ませる意味と効果を弁護士が説明している
- 書面決議の活用 機関決定の運用ツールとして(PLUS Report) — 100%子会社などで株主総会や取締役会の決議を書面で行う方法を、司法書士がレポートで紹介している
- 弁護士ドットコム「株主総会 取締役 決議」の法律相談一覧 — 完全子会社での招集手続の省略と書面決議の併用など、株主総会と取締役の決議に関する相談の一覧
- 分社化とは?子会社化との違い、メリット・デメリット(日本M&Aセンター) — 社内再編としての分社化と社外拡張としての子会社化の違い、向いている場面と検討の要点を整理している
- 子会社・関連会社設立~別会社設立のメリット(あなたのまちの司法書士事務所グループ) — 別会社をつくる利点と、子会社にするか社長個人の出資にするかの比べ方を説明している
- 株式交換とは?株式移転との違いやメリット・デメリット(税理士法人レガシィ) — 株式交換・株式移転で完全親子関係をつくる方法の違いと、税務を含む利点・注意点を税理士法人が解説している
- 平成25年改正企業結合会計基準等の解説(KPMG Insight Vol.3・有限責任 あずさ監査法人) — 少数株主持分が非支配株主持分に変わる点や、支配が続く子会社株式の追加取得・一部売却の処理を解説している
- 子会社を設立するメリットは?手続き方法や注意点(freee) — 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
同じ棚の資料
子会社の設立費用を親会社が負担・立替えしたら:誰の費用か・精算・寄附金のおそれ
子会社の設立費用を親会社が立て替えたとき、その費用は誰のものか。法人税基本通達8-1-1と国税庁No.5281の原文から、子会社の創立費にな…
10分
 非上場中心/100%/国内