インサイダー ・ 約10分
子会社のインサイダー登録:設立時に親会社が整えるJ-IRISSと関与者名簿
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場会社(非上場の親会社は対象外であることを冒頭で注記) |
|---|---|
| 出資 | 100%子会社を中心に、兼務役員のいる子会社 |
| つくる先 | 国内 |
この記事を読んでほしい担当者
上場会社の総務・法務・IRで、自社株売買の管理や内部者の名簿を預かっている担当者に向けた記事です。新しく子会社を設立するとき、その役員や従業員をどの名簿に載せ、どのルールを及ぼせばよいかを、登録の仕組みごとに分けて確かめます。
01「子会社 インサイダー 登録」が指す二つの登録
インサイダー登録という言葉は、法令に定義のある用語ではありません。実務で使われるときには、おおむね二つのものを指しています。一つは、上場会社が自社の役員の情報を外部の仕組みに登録しておき、証券会社の側で売買を確かめられるようにするもの。もう一つは、未公表の重要事実に触れる人を会社自身が把握するための社内の名簿です。
| 登録の種類 | 誰の情報か | 主な目的 |
|---|---|---|
| 外部の仕組み(J-IRISSなど) | 上場会社の役員 | 証券会社での売買の照合 |
| 社内の関与者名簿 | 計画に触れた役職員・外部者 | 情報が広がった範囲の把握 |
| 売買の事前届出 | 規程で定めた役職員 | 売買前の確認 |
2026年10月時点の一般的な整理。名称と運用は会社ごとに異なる
日本取引所自主規制法人は、インサイダー取引の未然防止には、適時適切な開示、適切な情報の管理、規制の正しい理解の三つを徹底することが重要だとしています。登録は、このうち情報の管理を支える道具の一つです。登録さえすれば安全というものではなく、ほかの二つと組み合わせて初めて働きます。
子会社を設立する場面では、この二つの登録の両方に手を入れることになります。新会社の役員が決まれば外部の仕組みに載せるかを検討し、設立の計画そのものに触れる人は社内名簿で押さえる、という分担です。以下の章では、それぞれの登録について親会社の担当者が決めることを順に見ていきます。
なお、親会社が上場していない場合、自社株について登録の仕組みを使う場面は通常ありません。この記事は、上場親会社とその新しい子会社を前提にしています。
設立を控えた時期にとくに気をつけたいのは、二つの登録の担当部署が分かれていることです。外部の登録は総務や株式事務、社内名簿は経営企画や法務が持っている会社が少なくありません。子会社設立のプロジェクトを始めるときに、両方の担当者を同じ打合せに呼び、誰がどの登録を見るかを確かめておくと抜けが減ります。
02J-IRISSへの役員情報の登録と、子会社役員の位置づけ
証券取引等監視委員会は「情報管理態勢について」のページで、上場会社の取組みの例として「自社株取引の管理体制の整備、J-IRISSへの役員情報の登録」を挙げ、詳細は日本証券業協会の案内へ誘導しています。J-IRISSは、上場会社が役員の情報を登録し、証券会社が顧客との照合に使えるようにする仕組みとして知られています。
子会社の役員を登録の対象に含めるかどうかは、制度の案内と自社の運用方針で確かめる必要があります。当サイトでは制度の運営元のページを原文で確かめられなかったため、登録の対象範囲や手続きの細部はここでは書きません。登録を担当する部署は、日本証券業協会の最新の案内を直接確認してください。
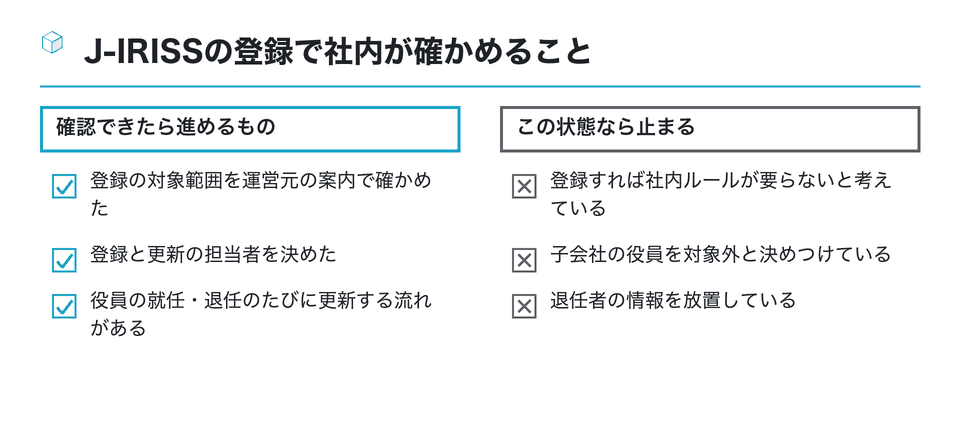
役員の就任と退任は、子会社を設立した直後に集中します。設立時取締役が就任し、親会社からの出向者が役員に加わり、数か月後に体制を見直すこともあります。登録の要否を判断したら、その記録を人事の異動情報とつなげておくと、更新の漏れを防げます。
同じページは、重要事実は正式な機関決定より相当早い時期に実質的な決定がなされたと認定されるのが通常だとして、それを前提にした社内体制を求めています。外部への登録だけでなく、計画の段階から人を把握することが欠かせない理由がここにあります。
設立の準備では、設立時取締役の候補者に就任の打診をする段階で、すでに計画の中身を伝えることになります。候補者が親会社の外の人であれば、打診の時点で社内名簿に載せ、守秘の約束も書面で取り付けておくのが安全です。
03子会社の役員等は会社関係者に含まれる:166条の括弧書き
名簿に誰を載せるかを考える出発点は、金融商品取引法166条1項1号です。会社関係者として、上場会社等の「役員…代理人、使用人その他の従業者」を挙げ、その上場会社等には「当該上場会社等の親会社及び子会社」を含むと括弧書きで定めています。
つまり、上場親会社が子会社を設立すれば、その子会社の取締役や従業員も、職務に関して上場親会社の重要事実を知れば規制の対象になります。ただし1項の本文には別の括弧書きがあり、子会社に係る会社関係者(上場会社に係る会社関係者に当たる者を除く)については、その子会社の業務等に関する重要事実のうち、2項5号から8号に定めるものに限るとしています。
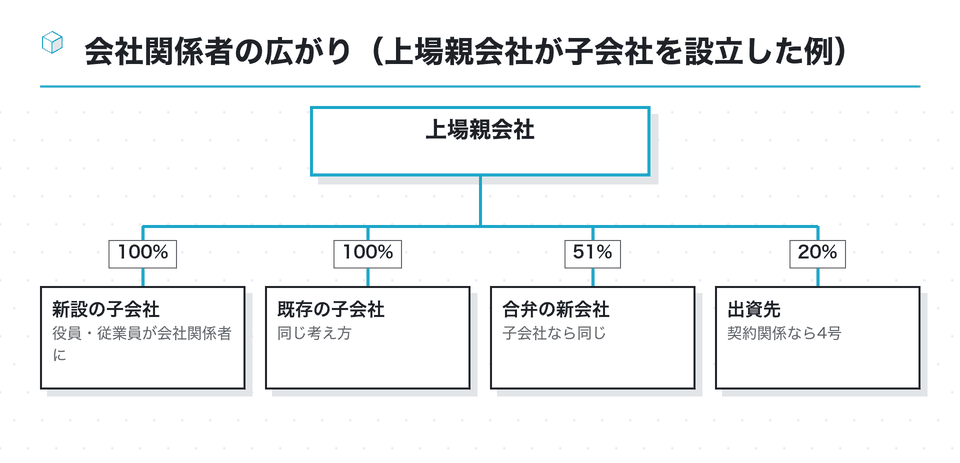
名簿の設計では、この二つの範囲を混ぜないことが大切です。親会社と子会社の両方の役職員を兼ねている人は、上場会社に係る会社関係者として広い範囲で注意が要ります。子会社だけに籍がある人は、子会社自身の重要事実のうち条文に定めたものが中心になります。どちらに当たるかを名簿の欄で分けておくと、研修の内容も変えやすくなります。
会社関係者でなくなった後1年以内の者も同様に扱うと、1項の後段が定めています。子会社から親会社へ戻った人、子会社を退職した人の名簿上の扱いは、この1年を目安に残しておくのが自然です。
04売買報告の対象は上場会社の役員:子会社だけの役員は対象外
金融商品取引法163条は、上場会社等の役員と主要株主に、自社の株式などを売買したときの報告書の提出を求めています。164条の短期売買利益の返還も、同じ人たちが対象です。子会社を設立すると、子会社の役員にもこの報告の義務がかかるのかという質問がよく出ます。
日本取引所自主規制法人のFAQは、売買報告書の提出義務を負い短期売買利益の返還請求の対象となるのは上場会社の役員と主要株主で、子会社の役員は対象ではないと答えています。ただし、上場会社の役員を兼務している人は、上場会社の役員として売買報告書の提出などが必要です。主要株主は、総株主等の議決権の10%以上を持つ株主を指します。
子会社だけの役員
- 163条の売買報告の対象ではない
- 166条の規制は及びうる
- 社内ルールで届出を求めることはできる
親会社の役員を兼ねる人
- 上場会社の役員として売買報告が必要
- 164条の短期売買利益の返還の対象
- 親会社の規程がそのまま及ぶ
売買報告の義務がないことと、インサイダー取引規制の対象外であることは別の話です。子会社の役員にも166条の規制は及びうるため、社内ルールで事前届出を求めるかどうかは、法令の義務とは切り離して決めます。
子会社の設立の際に親会社の役員が新会社の代表取締役を兼ねる形は、規模の小さなグループほど多く見られます。この場合、本人は上場会社の役員として売買報告の対象であり続けるため、子会社の仕事で知った情報も含めて、親会社の届出の手続きを通してから売買する運用にしておくと迷いがありません。
05社内の関与者名簿:設立計画の初期から作りはじめる
社内名簿は、子会社設立の計画が社内で動き出した日に作りはじめるのが基本です。JPXの重要事実一覧表は、子会社の設立の場合の軽微基準として、新しい子会社の3事業年度の総資産と売上高の見込みを挙げています。この見込みを作る段階には、すでに経理や事業部門の人が加わっているはずで、その人たちも名簿に入れる対象です。
- 名前と所属
- 親会社・子会社・社外の別まで
- 加わった日
- 最初に計画を知った日
- 知った内容
- 設立の有無・規模・日程など
- 外れた日
- チームを離れた日、公表日
- 確認者
- 名簿を締めた担当者
社外の人も忘れずに載せます。166条1項4号は、上場会社等と契約を締結している者や締結の交渉をしている者を会社関係者に含めています。新会社の登記を頼む司法書士、税務の相談をする税理士、出資の交渉をする相手先の担当者は、この号に当たりうる人たちです。社外の人を名簿に載せるときは、相手方の会社でも名簿を作ってもらうよう依頼しておくと、情報の広がりを双方で追えます。
名簿に載せる内容は、知った事実の粒度まで書いておくと後で役立ちます。「子会社をつくるらしい」と聞いただけの人と、出資額や公表予定日まで知っている人とでは、売買を控えるべき度合いが違うからです。粒度の判断に迷う場合は、広めに載せておくのが無難です。
名簿は作ったら終わりではありません。設立の計画は、規模が膨らんだり、合弁の相手が替わったりと形を変えます。計画が変わるたびに、知っている内容の欄を書き直し、新たに加わった人を足していきます。
子会社の設立が公表された後は、設立の事実そのものについての名簿は役目を終えます。ただし、公表されていない別の情報、たとえば子会社の業績見込みや、追加の出資計画が残っている場合は、その情報のための名簿を別に立てて引き継ぎます。
06自社株売買の社内ルールを子会社の役職員へ広げる
多くの上場会社は、役職員が自社株を売買するときの事前届出や、決算期末の前後の売買の禁止を社内規程で定めています。JPXのFAQは、こうした特定の時期の売買の規制は法令上の要請ではなく、各社の社内ルールに基づくものだと説明しています。
子会社を設立したら、この社内規程の適用範囲を見直します。グループ会社の役職員にも親会社株式の売買の届出を求めるのか、子会社の役員だけに求めるのか、子会社の従業員まで含めるのかは、会社が決めることです。FAQは、規制を設けることで役職員の資産形成を一定の範囲で制限することにもなるため、過剰規制に陥らないよう配慮して判断するよう求めています。
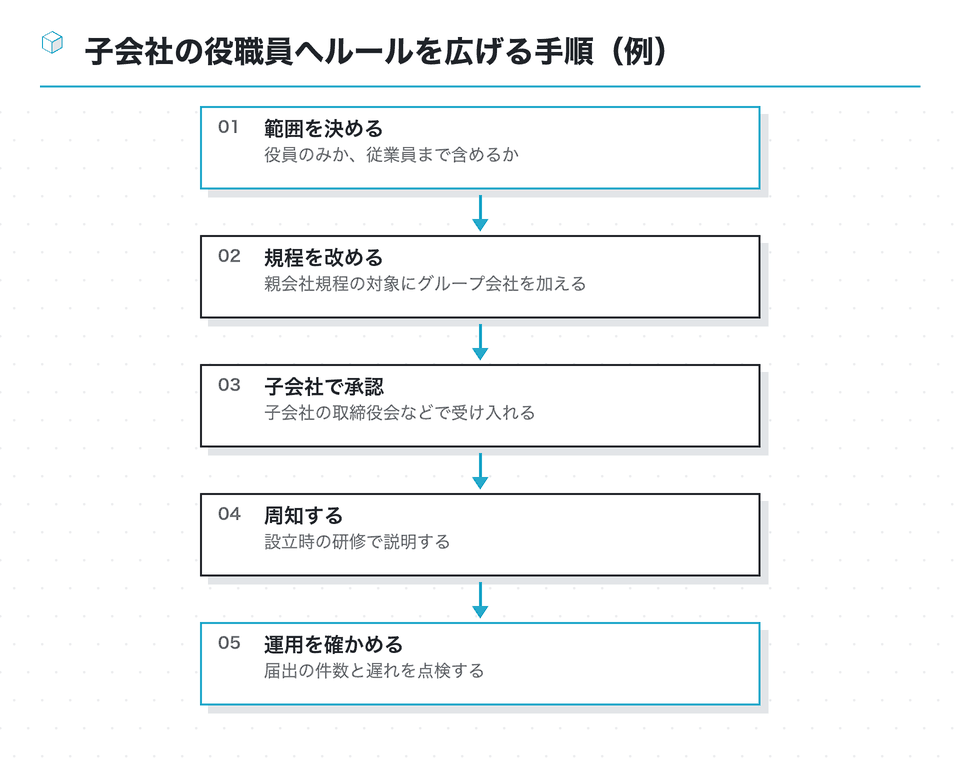
家族を対象に含めるかについて、FAQは一律に対象とすることは必ずしも必要ではないとしつつ、未公表の重要事実が家族に伝わらないよう情報管理を徹底することも有用だと述べています。子会社の役職員向けの説明資料でも、この点に触れておくとよいでしょう。
社内規程への違反は、法令違反でなくても就業規則違反として懲戒の対象になりうる、とFAQは指摘しています。子会社の就業規則にも同じ定めを置くかどうかを、規程の改定とあわせて確かめてください。
07新会社ができてからの更新と、公表後の名簿の閉じ方
子会社が成立した後も、登録と名簿の仕事は続きます。設立から1年ほどは、役員の構成や親会社からの出向者の入れ替わりが起きやすい時期です。人事の発令があるたびに、外部の仕組みへの登録と社内名簿の両方を見直す流れを作っておきます。
名簿を閉じる目安になるのが「公表」です。金融商品取引法施行令30条は、公表の措置として、報道機関の二以上に公開してから12時間が経過すること、上場する金融商品取引所に通知して公衆の縦覧に供されることなどを定めています。上場会社の実務では、適時開示の情報閲覧サービスへの掲載を公表とすることが一般的です。
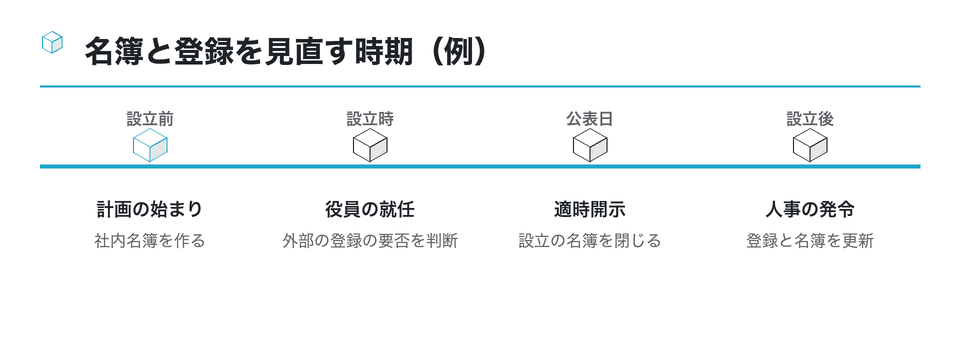
公表の時刻が確定したら、名簿の該当者に売買制限の解除を知らせます。ただし、JPXのFAQが説明するように、公表の直後に取締役などが積極的に自社株を売買することは、一般の投資者との公平の面から配慮を求められています。解除の連絡には、この点の注意も添えておきます。
名簿そのものは、公表後も一定期間保存しておきます。当局から照会があったときに、誰がいつ知ったかを説明できるのは名簿だけだからです。保存期間は社内の文書管理規程に合わせて決め、子会社側に置いた名簿も同じ扱いにします。
子会社が成立した後に、その子会社自身の重要事実が生じることもあります。新会社で大きな事故が起きた、主要な取引先と提携することになった、といった出来事です。こうした情報のための名簿を子会社の側で作るのか、親会社でまとめて管理するのかも、設立の時点で決めておくと、いざというときに慌てずに済みます。
08まとめ:子会社のインサイダー登録は「外部の仕組み」と「社内名簿」の両輪で
子会社のインサイダー登録は、J-IRISSのような外部の仕組みへの役員情報の登録と、設立の計画に触れた人を把握する社内名簿の二つに分けて考えると整理できます。子会社の役員等は166条の会社関係者に含まれますが、163条の売買報告の対象は上場会社の役員と主要株主で、子会社だけの役員は対象外です。
社内名簿は、計画が動き出した日から作り、社外の専門家や合弁の相手先も含めて記録します。自社株売買の社内ルールを子会社の役職員まで広げるかは会社の判断で、過剰にならない範囲で決めます。証券取引等監視委員会の課徴金事例集には実際の勧告事例が載っているので、名簿の運用を見直すときの参考になります。
- J-IRISSなど外部の登録の対象範囲を運営元の案内で確かめる
- 兼務役員と子会社だけの役員を名簿で分ける
- 社外の関与者も含めて社内名簿を作る
- 社内規程の適用範囲を子会社へ広げるか決める
- 公表後の解除連絡と名簿の保存期間を決める
インサイダー取引規制が子会社にどこまで及ぶかの全体像は子会社設立とインサイダー取引規制に、人・情報・取引の範囲はインサイダー取引はどこまで子会社に及ぶかにまとめています。
次の一歩
手元の自社株売買の規程を開き、適用範囲にグループ会社の役職員がどう書かれているかを確かめてみてください。J-IRISSの登録範囲は日本証券業協会の案内で、子会社役員の具体的な扱いや名簿の運用は、社内の担当部署と弁護士に確認してから決めると安心です。
この資料は役に立ちましたか
77人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社 インサイダー 登録」「子会社設立 インサイダー」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
2026年7月からのインサイダー取引規制上の親会社の定義の見直しを、弁護士が説明している
- 子会社の勤務者が親会社の株を買うとインサイダーに当たるかという質問と回答を載せている
- finance.yahoo.co.jp
インサイダー取引の適用対象者(BUSINESS LAWYERS)
会社役員などの会社関係者や情報受領者など、インサイダー取引規制の対象者の範囲を弁護士が整理している
businesslawyers.jp内部者取引|ご利用にあたって(内藤証券)
インサイダー取引の概要と内部者登録制度、届出の対象者を証券会社が説明している
naito-sec.co.jp を開く規制の趣旨と、規制の対象になる者・情報の概要を金融庁の審議会資料で説明している
| インサイダー取引の未然防止について(大和コネクト証券) |
|---|
| 証券会社が、インサイダー取引を防ぐために利用者へ求める手続きを案内している |
anamachigroup.com
【インサイダー取引規制】上場株式を売買する場合のほか、上場企業から受注する場合にも要注意(あなたのまちの司法書士事務所グループ)
参考
インサイダー取引規制その18(重要事実/子会社の決定事実)(blog/igi.jp)
- インサイダー取引とは?対象となる行為や罰則、防止策などをわかりやすく解説(マネーフォワード クラウドContract)
- インサイダー取引の対象行為と罰則、防止策を契約管理サービスの運営会社が説明している
- biz.moneyforward.com
インサイダー取引と「軽微基準」の見直し(2008年10月20日号・№279) | 週刊T&A master記事データベース | 新日本法規WEBサイト
インサイダー取引規制の軽微基準が見直された経緯と内容を、実務誌の記事として紹介している
- 内部者登録について(GMOクリック証券) — 上場会社やその関係会社に勤める人とその家族に求められる内部者登録を、証券会社が案内している
- 規制の事前評価書:インサイダー取引規制上の親会社の範囲の見直し(金融庁) — 金融商品取引法施行令の改正で、インサイダー取引規制の親会社の範囲を広げる規制の事前評価を示している
- 現在の勤め先は非上場会社です。親会社(HD等)が上場している場合、「ご職業について」の職業は...(MUFG証券) — 勤め先が非上場でも親会社が上場している場合に、口座開設時の職業と内部者の申告をどうするか案内している
- 立花証券e支店 インサイダー取引規制の案内 — ネット証券が、インサイダー取引規制と取引時の注意を利用者に案内している
- 内部者登録制度とは何ですか。(SMBC日興証券) — 日本証券業協会の規則に基づく内部者登録制度の趣旨と対象を、証券会社のよくある質問で説明している
- インサイダー取引|現物取引(SBIネオトレード証券) — 証券会社がインサイダー取引に対する方針と、利用者の注意点を案内している
- インサイダー取引規制(日本取引所グループ) — 日本取引所グループが、インサイダー取引規制の概要と、会社に求められる取組みを案内している
- インサイダー取引規制(証166条)の概要(大和総研 制度調査部・2006年6月28日) — 会社法の施行に伴う改正を踏まえ、証券取引法166条のインサイダー取引規制の概要を示している
同じ棚の資料
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
子会社を設立しても、東京証券取引所の軽微基準に当たれば適時開示の義務はかかりません。ただし軽微と言えるのは、総資産・売上高・利益・取引・資本…
10分
 上場中心/100%中心/国内・海外
子会社設立の後発事象の例:開示に回る例・修正に回りうる例・後発事象に入らない例
子会社設立の取締役会決議:親会社の付議基準の読み方と議事録に残す事項
- この記事の前提
- 上場・非上場/100%中心/国内
- 読む時間
- 約11分