臨時報告書 ・ 約10分
特定子会社とは:子会社を設立する親会社が開示府令19条10項の3基準で確かめること
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 有価証券報告書を提出する親会社(上場会社が中心)。提出義務のない非上場会社は対象外 |
|---|---|
| 出資 | 100%子会社と共同出資の子会社の両方(共同出資は子会社に当たるかから確かめる) |
| つくる先 | 国内・海外の両方(海外子会社も同じ基準で判定) |
想定している読み手
上場している親会社、または非上場でも有価証券報告書を出している親会社で、子会社の設立案を開示の面から点検する経理・IR・法務の担当者向けです。社内で「この子会社は特定子会社になるのか」と聞かれたときに、条文のどこを開き、どの数字を親会社の決算書から拾えばよいかを順に確かめます。
SECTION 01特定子会社とは:開示府令19条10項が決める「子会社の中の区分」
特定子会社という言葉は、会社法には出てきません。根拠は金融商品取引法の下にある「企業内容等の開示に関する内閣府令」(開示府令)で、19条10項が「第二項第三号に規定する特定子会社とは、次の各号に掲げる特定関係のいずれか一以上に該当する子会社をいう。」と定めています。
つまり特定子会社は、子会社という大きな枠の中から、提出会社(有価証券報告書を出す親会社)との関係で一定の物差しを超えたものを取り出す区分です。新しい種類の会社をつくる手続きがあるわけではなく、設立した子会社や既にある子会社が、数字の上で基準に届いた結果として「当たる」ものだと捉えてください。
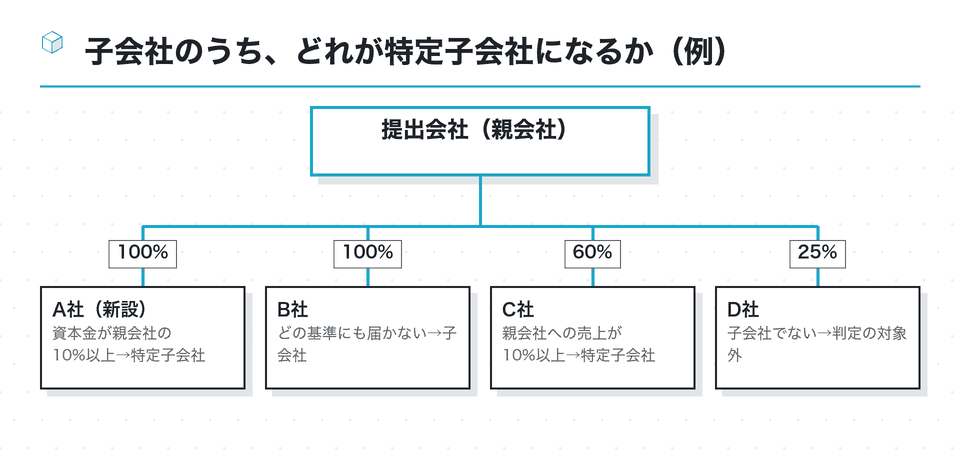
この区分が意味を持つのは、主に臨時報告書の場面です。開示府令19条2項3号は、特定子会社の異動、すなわち「子会社でなかつた会社が当該提出会社の特定子会社になること」などを提出事由にしています。親会社が新しい子会社を設立し、その会社が設立と同時に基準を超えるなら、この号の検討が始まります。
- 問い:設立する子会社が小さくても、特定子会社になることはありますか
- あります。基準は子会社の絶対的な大きさではなく、親会社との比率で決まるからです。資本金が数億円規模の親会社なら、数千万円の資本金で設立した子会社でも資本金の基準に届きます。逆に、資本金の大きな上場会社が数億円を出資しても、特定子会社に当たらないことは珍しくありません。規模の印象で判断せず、親会社の数字を分母にして計算してください。
反対に、有価証券報告書を出していない親会社にとっては、特定子会社かどうかを判定する場面そのものがありません。オーナー企業の子会社設立で「特定子会社」という言葉が出てきたら、まず親会社が提出会社に当たるかを確かめるところから始めます。
SECTION 02前提になる「子会社」の範囲:財務諸表等規則8条の支配力基準
特定子会社の判定は「子会社」であることが出発点です。開示府令1条27号は、子会社を「財務諸表等規則第八条第三項に規定する子会社」と定義しています。会社法2条3号の子会社とは条文が別なので、開示の話をするときは財務諸表等規則のほうを開きます。
財務諸表等規則8条3項は、他の会社等の「財務及び営業又は事業の方針を決定する機関」(意思決定機関)を支配している会社等を親会社、支配されている側を子会社と定めます。どんなときに支配しているといえるかは同じ条の4項にあり、要点は次の三つの型です。
| 型 | 議決権の持ち方 | 追加で必要な事実 |
|---|---|---|
| 1号 | 自己の計算で過半数 | 原則なし |
| 2号 | 40%以上50%以下 | 役員の過半数、方針を支配する契約、資金調達額の過半の融資などのいずれか |
| 3号 | 緊密な者・同意している者と合わせて過半数 | 2号ロ〜ホのいずれか |
財務諸表等規則8条4項の要旨(2026年10月18日に原文を確認)。支配していないことが明らかな場合の例外がある
親会社が単独で全株を引き受けて設立する100%子会社なら、1号で迷う余地はありません。悩ましいのは、取引先や事業パートナーと共同で出資するケースです。出資比率が40%台でも、親会社出身の役員が取締役会の過半を占める設計なら、2号で子会社に当たる可能性があります。
共同出資の比率を決める会議では、出資比率だけでなく、役員の派遣人数や融資の予定も一緒に机に載せておくと、特定子会社の判定が後からぶれません。子会社に当たらない会社は、どれだけ規模が大きくても特定子会社にはならないので、この入口の判定は丁寧に残しておきたいところです。
SECTION 03基準1:取引高(売上・仕入)の10%は計算の向きに注意
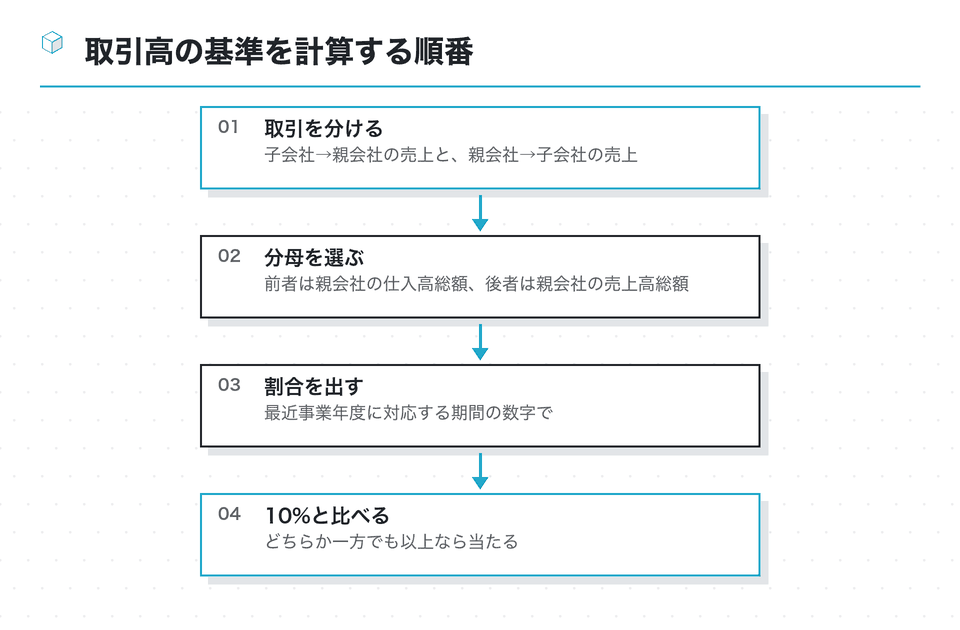
一つ目の特定関係は、提出会社の最近事業年度に対応する期間で、子会社の「当該提出会社に対する売上高の総額又は仕入高の総額」が、提出会社の「仕入高の総額又は売上高の総額の百分の十以上である場合」です(19条10項1号)。
この文は読み違えやすいので、金融庁の企業内容等開示ガイドライン24の5-17が向きを示しています。子会社から親会社への売上高は親会社の仕入高の総額と、子会社が親会社から仕入れた額は親会社の売上高の総額と比べる、という組み合わせです。売上と売上、仕入と仕入を比べるのではありません。
設立前の会社には、親会社との取引の実績がありません。そのため、設立を決める時点でこの基準に当たることは考えにくく、問題になるのは設立後です。たとえば親会社の製造部門を新会社に移し、親会社が製品をすべて子会社から仕入れる形にすると、設立後の事業年度で子会社からの仕入が親会社の仕入高総額の10%を超えることは十分ありえます。
設立時には資本金の基準だけを見て「特定子会社に当たらない」と判断し、翌期に取引高の基準で当たる、という順番もありえます。どの時点で異動があったと扱うかは事実関係で変わるため、事業計画の売上・仕入の見込みを開示担当にも共有し、当たりそうな年度が近づいたら監査人や弁護士に確かめてください。
SECTION 04基準2:純資産の30%と、債務超過の親会社の例外
二つ目の特定関係は、提出会社の最近事業年度の末日において、子会社の純資産額が「当該提出会社の純資産額の百分の三十以上に相当する場合」です。かっこ書きで「当該提出会社の負債の総額が資産の総額以上である場合を除く。」とされ、親会社が債務超過のときはこの基準は働きません。
純資産額の意味は、同じ19条の中で「資産の総額から負債の総額を控除して得た額」と定められています。子会社の決算日が親会社と違う場合は、親会社の最近事業年度の末日以前に終わった子会社の直近の事業年度の末日で見る、という読み替えも条文に書かれています。
設立時にこの基準を使う場面は限られる
設立する前の会社には、親会社の最近事業年度の末日時点の純資産がありません。文言どおりに読むと、設立の決議の時点で判定の中心になるのは三つ目の資本金の基準です。ただし、親会社の純資産に匹敵する規模の出資をする案件では、設立後最初の決算で純資産の基準に届くかを早めに見積もっておくと安心です。
持株会社の形をとる親会社では、親会社単体の純資産が子会社に比べて小さくなりがちです。純粋持株会社が新たに事業子会社を設立する場合は、子会社の純資産が親会社単体の純資産の30%に届く場面が事業会社より起こりやすいので、単体の数字で計算することを忘れないでください。
SECTION 05基準3:資本金の10%は、設立の場面で最も当たりやすい
三つ目の特定関係は、子会社の「資本金の額…又は出資の額が当該提出会社の資本金の額…の百分の十以上に相当する場合」です。比べるのは親会社の資本金であって、純資産でも時価総額でもありません。設立の時点で数字が確定しているのはこの基準だけなので、子会社の設立で特定子会社に当たるかどうかは、たいていここで決まります。
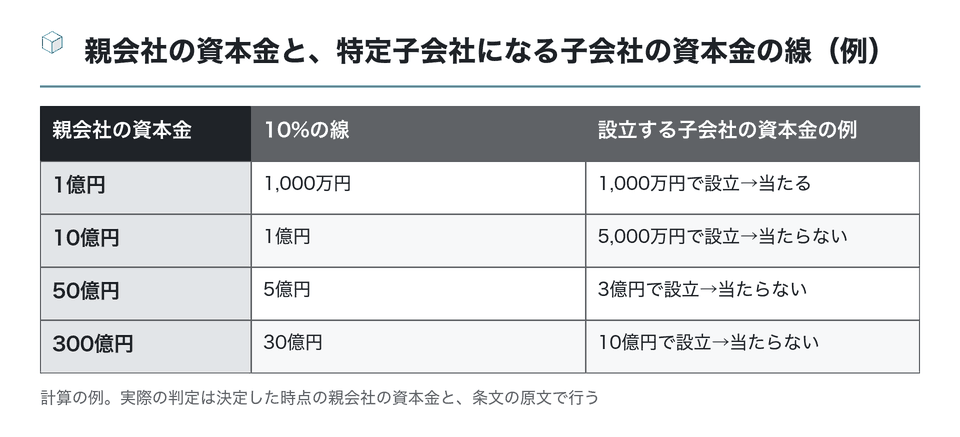
見落としやすいのが、払込額と資本金の額の違いです。会社法445条は、払込みや給付をした財産の額のうち「二分の一を超えない額は、資本金として計上しないことができる」とし、その部分は資本準備金になります。条文の物差しは資本金の額なので、たとえば2億円を出資して1億円を資本金、1億円を資本準備金にすれば、比べる数字は1億円になる読み方です。
ただし、資本金を小さく見せて特定子会社の判定を避ける目的で配分を決めるのは筋が悪く、取引所の適時開示や税務など別の物差しにも影響します。資本金と資本準備金の配分は、子会社の信用力や税負担も含めて決め、その結果として特定子会社に当たるかを確かめる順番にしてください。配分の考え方は子会社設立と資本金の棚で扱っています。
判定に使う親会社の資本金は、増資や減資の予定があると数字が動きます。子会社の設立と親会社の資本政策が同じ時期に重なるなら、どの時点の資本金で比べたかを判定メモに書き、取締役会の資料の数字と合わせておきます。親会社の資本金が設立の決定後に変わった場合の扱いは、監査人と弁護士に確かめてください。
合同会社を子会社として設立する場合は、株式会社の資本金に当たるものとして「出資の額」で比べることになります。相互会社の基金のような特殊な例外も条文にありますが、事業会社の子会社設立で使うことはまずありません。
SECTION 06海外子会社・孫会社・共同出資で迷いやすい点
特定子会社の基準は、子会社が国内にあるか海外にあるかを区別していません。海外に現地法人を設立する場合も、現地通貨建ての資本金を円に直して親会社の資本金と比べます。換算の日付と相場は、取締役会の資料と開示書類でそろえておくと、後から数字の出どころを説明しやすくなります。
孫会社の扱いにも注意がいります。19条2項3号は、特定子会社の異動が「当該提出会社若しくは連結子会社の業務執行を決定する機関により決定された場合」を対象にしています。開示府令1条は連結子会社を連結財務諸表規則の定義に結びつけているので、連結子会社の取締役会が新会社の設立を決めた場合も、その新会社が親会社から見て特定子会社に当たるなら検討が必要です。
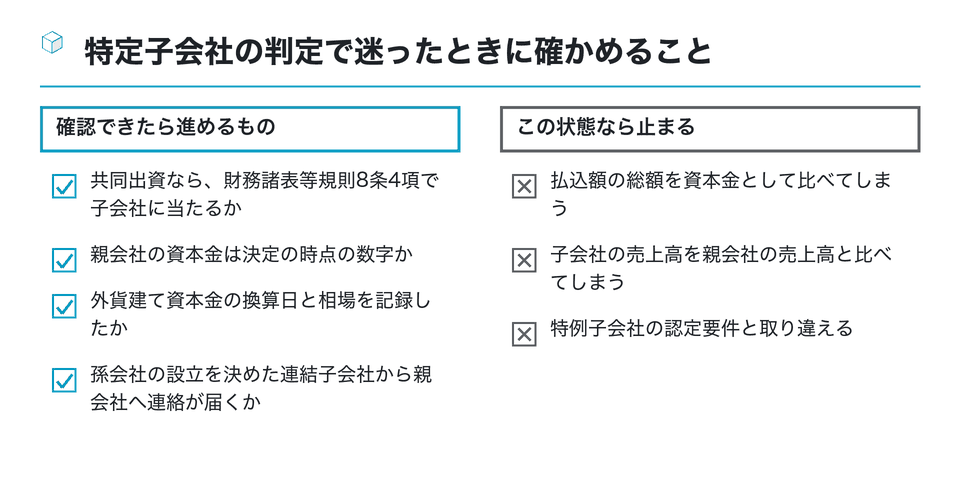
共同出資の相手が海外の会社である場合も、判定の物差しは変わりません。相手方の国の会社法で子会社の扱いが違っても、日本の親会社の開示では財務諸表等規則8条で子会社に当たるかを見て、そのうえで三つの基準に当てはめます。現地の制度と日本の開示の判定は、資料の欄を分けて記録しておくと混同を防げます。
名前がよく似た「特例子会社」は、障害者雇用のための別の制度で、一定の要件を満たす子会社に雇用されている労働者を、親会社に雇用されているものとみなして実雇用率を算定できる仕組みです。開示府令の特定子会社とは根拠も目的もまったく異なります。社内の資料で取り違えると混乱のもとになるので、特例子会社の設立は特例子会社の棚で別に確かめてください。
SECTION 07特定子会社に当たったら:臨時報告書の記載と縦覧の期間
設立する子会社が特定子会社に当たると判断したら、親会社は臨時報告書の提出に進みます。記載事項は19条2項3号のイからニで、特定子会社の名称・住所・代表者の氏名・資本金又は出資の額・事業の内容(イ)、異動の前後で親会社が持つ議決権の数と総株主等の議決権に対する割合(ハ)、異動の理由と年月日(ニ)です。
ハの議決権の数には、親会社のほかの子会社が持っている分も含めて数えるよう、条文のかっこ書きが求めています。グループ内の複数の会社が共同で出資する設計なら、親会社分と子会社分を合算した数字を書くことになります。
- イ
- 新会社の商号・本店・代表者・資本金・事業内容(設立前なら予定)
- ハ
- 異動前は0個、異動後は親会社とその子会社の合計と割合
- ニ
- 設立により資本金が親会社の資本金の10%以上となるため、など
- 年月日
- 設立登記の予定日(予定と明記)
提出された臨時報告書は、EDINET を通じて公衆の縦覧に供されます。金融商品取引法25条1項8号は、臨時報告書とその訂正報告書の縦覧期間を「五年」としています。5年間は投資家や取引先が自由に読める書類になるので、事業内容や設立の目的の書きぶりは、プレスリリースや社内説明と食い違わないよう確かめておきます。
提出の時期や、取引所の適時開示との関係は、子会社設立と臨時報告書の棚と臨時報告書と適時開示の違いで扱っています。特定子会社かどうかの判定メモを先に作っておけば、どちらの書類の作業もそこから始められます。
SECTION 08まとめ:特定子会社とは何かを、設立案の数字で確かめる
特定子会社とは、有価証券報告書を出す親会社から見て、取引高・純資産・資本金のいずれかで一定の比重を超える子会社のことです。子会社を設立する担当者が押さえておきたい点を、判定の順に並べ直しておきます。
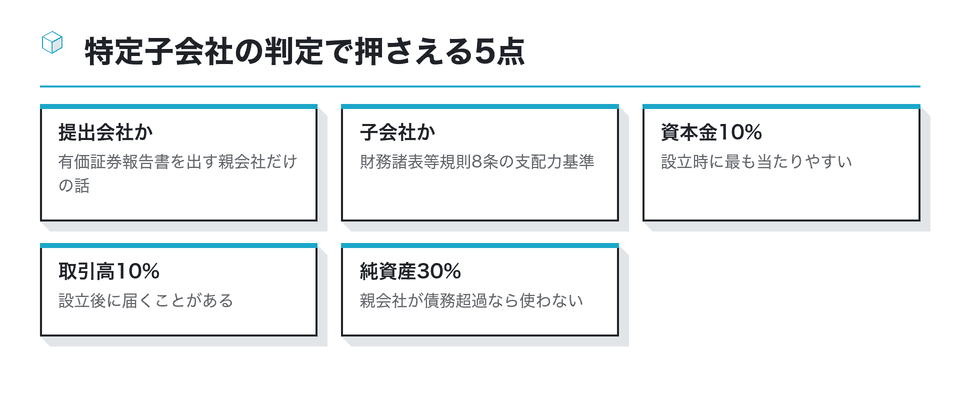
設立の場面では、資本金の基準で設立時に当たるか、取引高や純資産の基準で設立後に当たる見込みがあるか、の二段で見るのが実務的です。どの基準に当たったかは臨時報告書の「異動の理由」にもそのまま書くことになるので、判定メモには条文の号まで残しておきましょう。
基準の読み方に迷う論点、たとえば共同出資で子会社に当たるかや、外貨建て資本金の換算の時点は、監査法人と開示に詳しい弁護士に確かめてください。解説記事も参考になりますが、最後は開示府令と財務諸表等規則の原文に戻って判断するのが確実です。
手元の設立案に、親会社の直近の資本金・純資産・売上高・仕入高の4つの数字を書き添えてみてください。そのうえで子会社側の資本金と、設立後3年ほどの親会社との取引の見込みを並べれば、特定子会社に当たるかどうかの見通しが一枚で立ちます。共同出資なら、役員の派遣人数もその横に書いておくと判定が早まります。
この資料は役に立ちましたか
124人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「特定子会社 とは」「子会社設立 臨時報告書」「子会社の異動」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
特定子会社の定義と特例子会社との違い、異動があったときの開示の手続きを説明している
- 特定子会社の異動による臨時報告書について、提出事由の範囲や判定、実務対応をQ&Aで説明する連載記事
- zeiken.co.jp
特定子会社とは?子会社との違いや異動ですべきことを解説(マネーフォワード クラウド)
特定子会社の意味と子会社との違い、異動があったときに会社が行うことを説明している
biz.moneyforward.com適時開示に関する実務要領(JPX 上場会社向けナビゲーションシステム)
個別開示項目・軽微基準・バスケット条項の順に、上場親会社が開示要否を検討する手順を示している
faq.jpx.co.jp を開く株主総会後に提出する臨時報告書の要件と期限、書き方を担当者向けに説明している
| 会社情報の適時開示等に関する規則の取扱い(名古屋証券取引所) |
|---|
| 名証の適時開示規則の取扱いで、子会社の異動を含む開示基準と軽微基準を定めている |
fsa.go.jp
参考
特例子会社の設立要件とは?認められるための基準と申請手順を解説(会社設立の基礎知識)
- 特定子会社とは?定義と4つの判定基準から実務上の注意点まで(INVOY)
- 特定子会社の定義と4つの判定基準、実務での注意点を説明している
- go.invoy.jp
子会社の設立に関するお知らせ(鉄人化計画)
取締役会決議後の開示が遅れた経緯を含む、上場会社の子会社設立に関するお知らせの実例
- 金融庁(旧大蔵省企業会計審議会):子会社及び関連会社の範囲の見直しに係る具体的な基準(案) — 連結財務諸表で子会社・関連会社を判定する支配力基準・影響力基準の具体的な内容を示した1998年の公表資料。
- 企業内容等の開示に関する内閣府令 第19条 第2項 第20号ロ(臨時報告書の記載内容等)(LAWZILLA) — 開示府令第19条第2項第20号ロの条文を、臨時報告書の記載内容として確認できる
- 特定子会社の異動で臨時報告書の提出が必要な場合(財務・経理の実務) — 特定子会社の異動で臨時報告書の提出が必要になる場合を、経理担当者がブログで説明している
- M&Aにおける適時開示(栗林総合法律事務所) — M&Aや子会社の異動で上場会社に求められる適時開示制度の概要と開示対象の情報を解説している
- 子会社の設立(名古屋会社設立起業サポート) — 税理士・司法書士・社労士の共同事務所が、子会社を設立するときの要点を案内している
- 臨時報告書とは何か?提出が必要となるときと具体的な提出事由(永田町リーガルアドバイザー) — 臨時報告書を提出する場面と具体的な提出事由を、法務の専門家が説明している
- 子会社とは?設立するメリットデメリットや関連会社との違い(MASTORY) — 子会社の定義と関連会社・関係会社との違い、設立の利点と欠点、資本金額が税務に与える影響に触れている
- 特定子会社の定義(日本橋国際会計事務所 情報ブログ) — 上場企業の法定開示に出てくる特定子会社の定義を、公認会計士がブログで説明している
同じ棚の資料
子会社設立の資本金払込:発起人の親会社が決める口座・時期・払込みの証明
親会社が発起人として子会社の資本金を払い込むとき、口座はだれの名義にするのか、いつ入金するのか、登記で何を証明に使うのか。法務局と法務省の案…
10分
 上場・非上場/100%中心/海外
海外子会社の設立方法:進出形態の選び方と、日本の親会社がする決議・外為法の報告
子会社のインサイダー登録:設立時に親会社が整えるJ-IRISSと関与者名簿
- この記事の前提
- 上場/100%中心/国内
- 読む時間
- 約10分
子会社設立の後発事象の例:開示に回る例・修正に回りうる例・後発事象に入らない例
決算日の前後で子会社の設立が絡むと、どれが開示後発事象で、どれが修正後発事象になりうるのか。企業会計基準第41号の定義と、企業会計基準委員会…