資本金 ・ 約10分
子会社設立の資本金払込:発起人の親会社が決める口座・時期・払込みの証明
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を中心に、上場会社は第7章で開示の時点を注記 |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人)。共同出資は注記 |
| つくる先 | 国内(払込先は国内の銀行等を基本に、海外支店は第4章) |
子会社設立の資本金払込で、親会社が先に決める三つのこと
子会社の資本金の払込みは、振込を一本するだけの作業に見えますが、登記の添付書面と親会社の帳簿の両方に関わります。会社法34条1項は、発起人は設立時発行株式の引受け後遅滞なく、出資に係る金銭の全額を払い込まなければならないと定め、2項は、その払込みを発起人が定めた銀行等の払込みの取扱いの場所でしなければならないとしています。
親会社が単独の発起人になる100%子会社の設立では、この「発起人」は親会社そのものです。ですから、払込先の銀行を決めるのも、払い込む金額を確定させるのも、親会社の決裁の中で行うことになります。共同出資で発起人が複数いる場合は、各社がそれぞれ引き受けた株式の分を払い込むため、入金の日と金額を発起人どうしで突き合わせる手間が加わります。
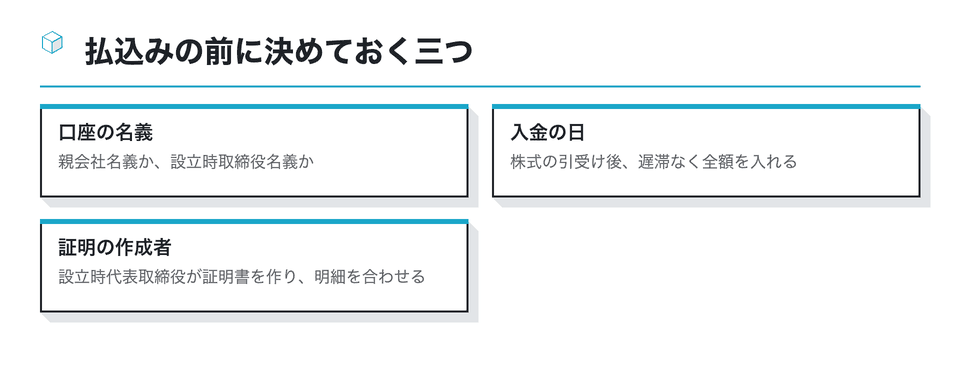
この三つは担当部署がばらばらになりがちです。口座は財務、入金の操作は経理、証明書は子会社の代表者になる人と、登記を依頼する司法書士との調整が要ります。だれが何をいつまでにするかを一枚の段取り表にしておくと、入金の日がずれて登記の申請日が後ろ倒しになる事態を避けやすくなります。
設立の全体の段取りの中で払込みがどこに来るかは、「子会社設立 流れ」の棚で扱っています。この記事では、払込みの前後だけを拡大して見ていきます。
払込みの時期:株式の引受けの後、役員の調査の前
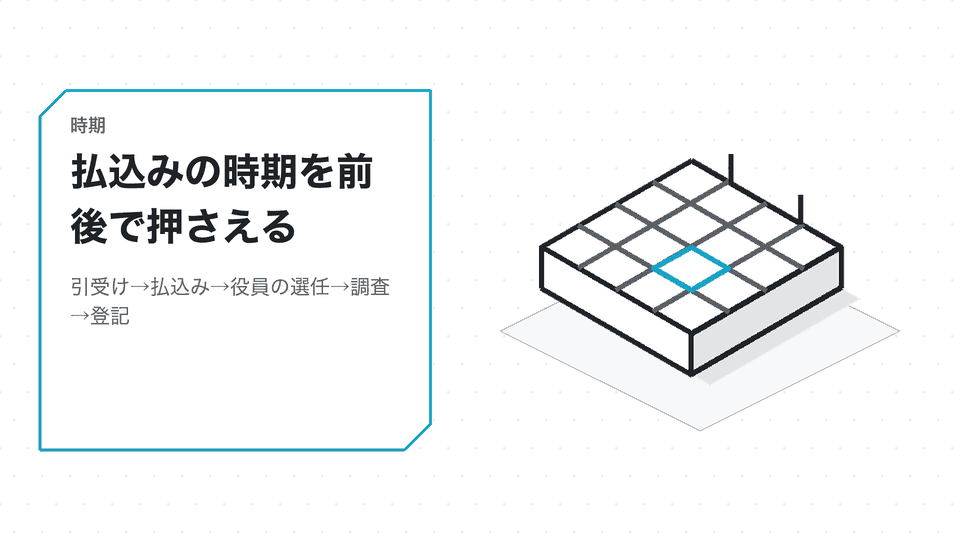
払込みの日を決めるときは、前と後ろの手続きから挟み込むと分かりやすくなります。前にあるのは、発起人が株式を引き受けることです。会社法34条の文言どおり、払込みは引受けの後に遅滞なく行います。後ろにあるのは、設立時取締役の選任と調査です。
法務省の発起設立の案内は、発起人は出資の履行が完了した後、遅滞なく設立時取締役を選任するという順番を示しています。選ばれた設立時取締役は、会社法46条1項により、選任後遅滞なく、出資の履行が完了していることなどを調査しなければなりません。払込みが済んでいなければ、この調査を終えられないということです。
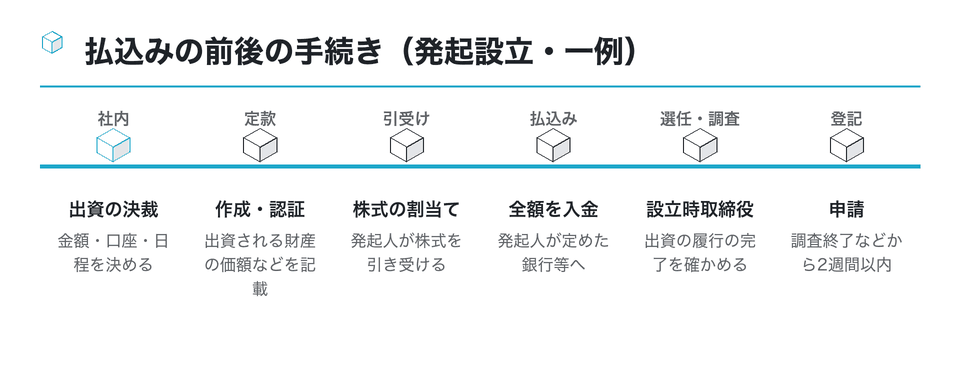
登記の期限も払込みと連動します。会社法911条1項は、発起設立の場合、46条1項の調査が終了した日と発起人が定めた日のいずれか遅い日から2週間以内に設立の登記をしなければならないとしています。設立日にしたい日が決まっているなら、そこから逆に数えて払込みの日を置くのが現実的です。
定款の作成日・認証日と払込みの日の前後関係について、登記の実務では確認を求められることがあります。日付の組み方は、登記を依頼する司法書士か管轄の法務局に事前に確かめてください。
払込みの口座:名義人として認められるのは発起人と設立時取締役
法務省の商業・法人登記の手続の案内は、払込みがあったことを証する書面に使う預金通帳の口座名義人として認められる者を、発起人と設立時取締役の二つに限っています。親会社が発起人なら、親会社名義の口座がまず候補になります。
設立時取締役の名義の口座を使い、その通帳の写しを証明に使う場合は、同じ案内のとおり、発起人が設立時取締役に払込金の受領権限を委任したことを明らかにする書面(委任状)も添付する必要があります。発起人が複数いる場合でも、この委任は発起人のうち1人からあれば足りるとされています。
| 口座の名義 | 親会社の経理から見た利点 | 注意する点 |
|---|---|---|
| 親会社(発起人) | 自社の資金管理の中で入出金を追える | 入金の記録が明細に現れるように振り替える |
| 設立時取締役 | 子会社の代表者になる人の手元で管理できる | 委任状が要る。役員個人の口座に会社の資金が入る |
法務省の案内による整理(確認日:2026年10月18日)
同じ案内には特例として、発起人と設立時取締役の全員が日本国内に住所を有していない場合に限り、それ以外の第三者(法人も含む)の口座を使える旨も書かれています。国内の親会社が発起人になる設立では通常この特例には当たらないため、親会社のグループ会社の口座を代わりに使うといった運用は、まず使えないと考えておくのが安全です。
- 問い:親会社名義の口座に、もともと残高がある場合でも使えますか
- 法務省の案内が求めているのは、出資金の払込みの履歴が通帳の写しなどに記載されていることです。残高があるだけでは払込みの記録になりません。親会社の別の口座から振り替えるなどして、出資金の入金の行が明細に現れるようにしておくと確実です。具体的な方法は司法書士か管轄の法務局に確かめてください。
どちらの名義にするかは、登記の後の手間からも考えられます。子会社が成立したら、子会社名義の口座を開いて資金を移すことになるため、その振替の記録を親会社と子会社の双方で残しておくと、後で資金の流れを説明しやすくなります。
払込取扱機関の範囲と、外貨で払い込むとき
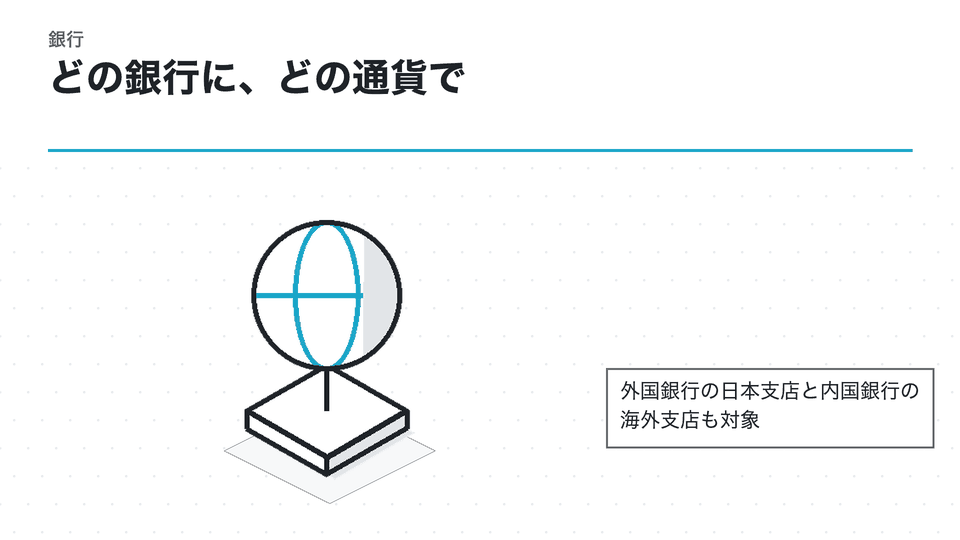
払込先として使える銀行等の範囲は、法務省の発起設立の案内に注記があります。払込取扱機関には、内国銀行の日本国内本支店だけでなく、外国銀行の日本国内支店(内閣総理大臣の認可を受けて設置された銀行)も含まれ、内国銀行の海外支店も含まれるとされています。親会社が取引している外資系の銀行の日本支店や、国内銀行の海外支店を払込先にする余地があるということです。
外貨で払い込む場合は、資本金の計算にも関わります。会社計算規則43条1項1号イは、外国の通貨で金銭の払込みを受けた場合、払込みがあった日の為替相場に基づき算出された金額を用いるとしています。法務省の案内でも、証明書に外貨預金で金額を書くときは、払込みがあった日の為替相場と、それに基づいて換算した日本円の金額を合わせて記載する必要があるとしています。
- 外国銀行の日本国内支店
- 認可を受けて設置された銀行なら払込取扱機関に含まれる
- 内国銀行の海外支店
- 払込取扱機関に含まれる
- 外貨の払込み
- 払込日の為替相場と円換算額を証明書に書く
海外に拠点を持つ親会社が、海外の資金をそのまま子会社の資本金に充てる場面では、為替の換算日がずれると資本金の額が想定と変わります。資本金の額は登録免許税の計算の基礎にもなるため、換算に使う相場の出どころと日付を、払込みの前に経理と司法書士の間で決めておくと手戻りが減ります。
海外の親会社が日本に子会社をつくる場合の外為法の届出などは、「海外子会社 設立」の棚で扱っています。ここでは払込みの記録に関わる部分だけにとどめます。
払込みを証する書面:法務局の案内の文言どおりに組む
登記の申請書に添える「払込みを証する書面」について、法務局の取締役会設置会社の発起設立の案内は、払込金受入証明書、または設立時代表取締役が作成した、設立に際して出資される金銭の全額の払込みを受けたことを証明する旨を記載した書面に、預金通帳の写しや取引明細票を合わせてとじたもの等を添付するとしています。
オンラインで申請する場合の案内では、預金通帳の写しや取引明細票をPDF化したうえで、設立時代表取締役が作成した証明書と結合し、入金や振込に関する部分にマーカーや下線を付すなどして、払い込まれた日と金額が分かるようにするよう求めています。紙の申請でも、該当する行に印を付けておくと確認がしやすくなります。
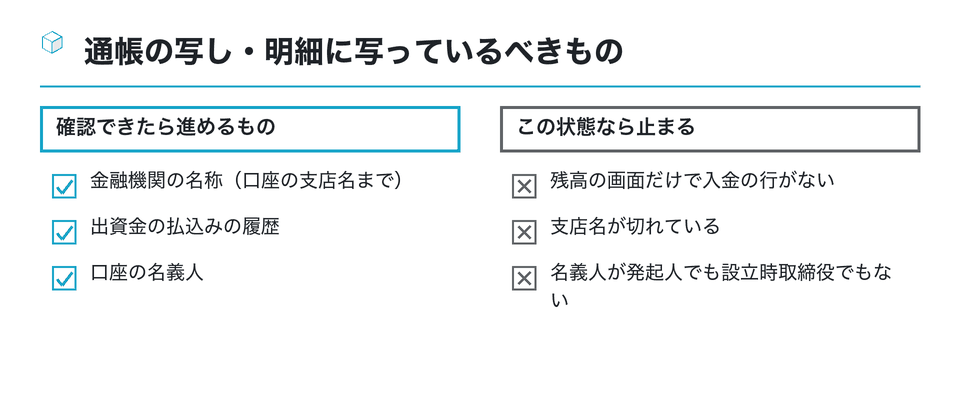
法務省の案内は、通帳の写しなどに金融機関の名称(支店名まで)、出資金の払込みの履歴、口座の名義人のすべてが記載されている必要があり、1ページに収まらなければ複数ページでもよいとしています。インターネットバンキングの取引明細を印刷したものも含まれるとされているため、法人向けのネットバンキングを使う親会社でも、この三点が写る画面を選べば足ります。
案内には、銀行に払込金受入証明書を発行してもらう方法と、設立時代表取締役の証明書に明細を合わせる方法の両方が並んでいます。どちらにするかは、払込先の銀行の取扱いと、登記を依頼する司法書士の進め方で決めてください。親会社の経理には、明細を出す日と、出したものをだれに渡すかまで伝えておくと、受け渡しの漏れを防げます。
証明書を作るのは親会社ではなく、子会社の設立時代表取締役です。親会社の代表者がそのまま子会社の代表を兼ねる場合でも、立場は「子会社の設立時代表取締役」として作成することになります。肩書きの書き方は、登記を依頼する司法書士の書式に合わせてください。
共同出資で発起人が複数いる場合は、各発起人の入金がすべて同じ口座の明細に現れ、合計が定款や発起人の決定で定めた出資の総額と一致していることを、証明書を作る前に確かめておきます。一社でも入金が遅れると、証明書の日付も登記の申請も待つことになります。
払い込んだ後に資金を戻さない:仮装払込みの責任
親会社と子会社の資金は、グループの資金管理の都合で行き来しやすいものです。だからこそ注意したいのが、払い込んだ直後に、同じお金を親会社に戻す動きです。会社法52条の2第1項は、発起人が34条1項の払込みを仮装した場合、株式会社に対して、仮装した出資に係る金銭の全額を支払う義務を負うと定めています。
同じ条の2項は、出資の履行の仮装に関与した発起人や設立時取締役として法務省令で定める者も、株式会社に対して同様の支払義務を負うとしています。親会社の担当者だけでなく、子会社の役員になる人にも関わる規定です。
問題になりにくい資金の動き
- 成立後、子会社名義の口座に移す
- 事業計画に沿って仕入や人件費に使う
- 取引の条件を契約にしたうえでの親会社への支払い
仮装を疑われうる資金の動き
- 払込みの直後に親会社へ貸し付けて戻す
- 払込みの前に借りた資金を成立直後に返す
- 対価のない名目で親会社へ送金する
どの動きが仮装に当たるかは、個別の事情を見ないと判断できません。成立直後に親会社とのグループ内取引やCMS(グループの資金の集中管理)への参加を予定しているなら、その時期と条件を設立の前に弁護士や税理士と確かめ、取引の実態と対価を記録しておくのが安全です。
上場会社の親会社:開示の判断は払込日ではなく決定の時点
親会社が上場している場合、払込みの段取りと開示の段取りは別の時計で動きます。東京証券取引所の会社情報適時開示ガイドブック(2026年7月版)は、子会社等の異動を伴う事項について決定した時点で開示することが必要で、増資の場合の払込日のように子会社等の異動が生じた日(効力発生日)ではないと注意しています。
子会社の設立に当てはめれば、資本金の払込日や設立登記の日を基準にするのではなく、業務執行を決定する機関が設立を決めた時点で、開示基準に当たるかを判断することになります。基準の一つには、新たに子会社等となる会社の資本金の額が上場会社の資本金の10%に相当する額以上かどうか、という項目もあります(確認日:2026年10月18日)。
非上場の親会社でも、払込みの前に社内の決裁を終えておくことは変わりません。子会社への出資の決定にどの機関の決議が要るかは、会社法362条4項の重要な財産の処分などに当たるか、取締役会規程の付議基準、定款の定めで変わります。一律に「取締役会決議が必要」と決めつけず、規程を開いて確かめてください。
上場会社では、払込みの準備に加わる経理や財務の担当者も、未公表の設立の情報に触れることになります。情報を知る人の範囲を社内規程に沿って管理し、インサイダー取引規制の重要事実に当たりうるかは、開示担当と弁護士に確かめます。
まとめ:子会社設立の払込みは、成立後の資金の移し替えまでが一続き
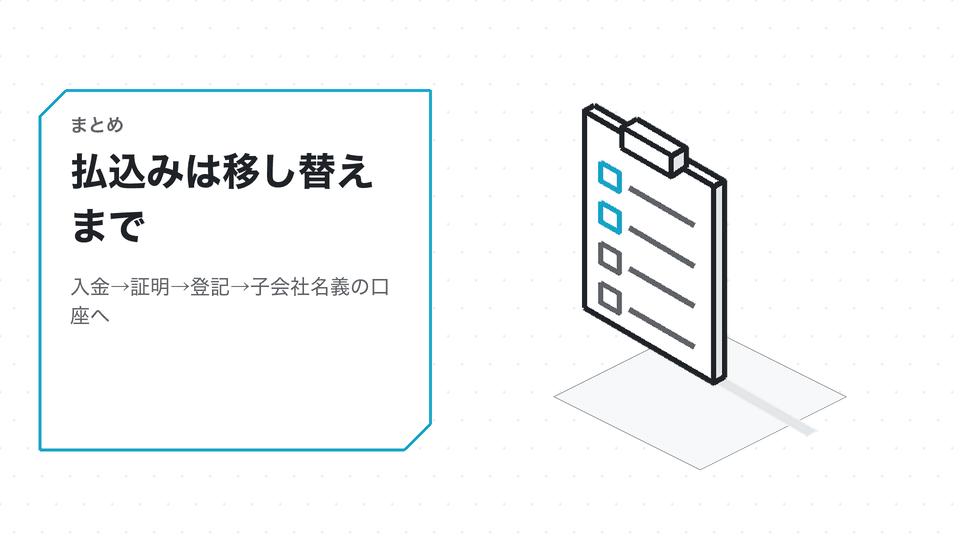
子会社設立の資本金の払込みは、親会社が発起人として定めた銀行等の口座に、株式の引受け後遅滞なく全額を入れるところから始まります。口座の名義は発起人か設立時取締役で、設立時取締役の名義なら委任状が加わります。外国銀行の日本国内支店や内国銀行の海外支店も払込取扱機関に含まれ、外貨なら払込日の為替相場と円換算額を証明に書きます。
会社法49条により、株式会社は本店の所在地で設立の登記をすることで成立します。払込みを受けた資金を子会社名義の口座に移すのは成立の後で、その振替までを一続きの作業として記録しておくと、親会社と子会社の帳簿が突き合わせやすくなります。
- 発起人として、払込先の銀行・口座名義・入金日を決裁で決める
- 入金の行・支店名・名義人が写る明細を用意する
- 設立時代表取締役が証明書を作り、明細と結合する
- 成立後、子会社名義の口座へ移し、振替の記録を親子で残す
- 払込み直後に親会社へ資金を戻す取引を組まない
払込みのあと、親会社と子会社の帳簿にどう載せるかは、同じ棚の資本金払込みの仕訳の記事で扱っています。資本金の額そのものの決め方は子会社の資本金はいくらにするかの記事へ、棚全体の見取り図は子会社設立の資本金の棚へどうぞ。
親会社の担当者の方へ
払込みの予定日の前に、口座の名義・入金に使う口座・明細の出し方・証明書の作成者を、経理・財務・子会社の代表者になる人・司法書士の四者で一度そろえてみてください。日付の前後関係は管轄の法務局か司法書士に、成立直後の資金の動きは弁護士と税理士に確かめておくと安心です。
この資料は役に立ちましたか
117人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 資本金 払込」「子会社設立 資本金」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
法人が発起人になる場合の事業目的の類似性や、定款認証で求められる委任状・印鑑証明書などを説明している
- 子会社化の方法と成功のポイント、完全子会社にする利点と注意点を解説している
- ma-cp.com
設立時、払込証明として利用できる預金口座名義人の範囲 | RSM汐留パートナーズ司法書士法人
発起設立の払込証明に使える預金口座の名義人の範囲を、司法書士法人が事例をもとに説明している
shiodome.co.jpM&Aで子会社化するとどうなるか(M&A総合研究所)
M&Aで子会社になった場合の経営・従業員・株式への影響を整理している
masouken.com を開く完全子会社の消費税の納税義務を判定するときの考え方を、税理士向けの事例データベースで扱っている
| 創業手帳「株主総会は書面決議でもできる?」 |
|---|
| 株主全員の同意で株主総会を開かずに決議する方法と、株主総会の簡略化の手順を解説 |
businesslawyers.jp
参考
子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
- 会社設立時に必要な払込証明書の作り方と注意点(ベンチャーサポート)
- 登記申請に添付する払込証明書の作成手順、通帳コピーの範囲と綴じ方、作成時の注意点を説明している
- vs-group.jp
日本の人事部:取締役会減少に伴う非設置会社での月次会議
100%子会社が取締役を2名に減らし取締役会非設置会社になった後の会議運営を問うQ&A。
- 子会社に就職するメリットは?親会社とどう違うのか(インターンシップガイド) — 子会社と親会社の違いと、完全子会社を含む子会社の特徴を就職の視点で説明している
- (開示事項の経過)子会社の設立に関するお知らせ(株式会社南日本銀行・2023年4月3日) — 子会社の設立について、先に開示した事項の経過を追って伝えた上場会社の開示資料
- 子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人) — 子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- グループ法人税制(インベストコンシェルジュ) — 100%グループ内の法人間取引に適用される課税上の取扱いを用語として説明している
- 今さら聞けない「子会社」の意味!(Oggi.jp) — 子会社の意味としくみ、親会社との関係やメリットを基礎から説明している
- 資本金を振り込む「最適なタイミング」と注意点(ゴールドオンライン) — 司法書士が、出資金の払込みまでの流れと時期、手続きの失敗を防ぐための注意点を説明している
- 【子会社特集】親会社との比較、メリット(ワンキャリア) — 会社法上の子会社の定義を引きながら、親会社と子会社の関係と特徴を比べている
- 弁護士ドットコム「株主総会 取締役 決議」の法律相談一覧 — 完全子会社での招集手続の省略と書面決議の併用など、株主総会と取締役の決議に関する相談の一覧
同じ棚の資料
子会社の設立費用を親会社が負担・立替えしたら:誰の費用か・精算・寄附金のおそれ
子会社の設立費用を親会社が立て替えたとき、その費用は誰のものか。法人税基本通達8-1-1と国税庁No.5281の原文から、子会社の創立費にな…
10分
 連結作成会社/100%・取得比較/国内
子会社株式の取得による支出とは:連結CFの表示と、子会社を設立した場合の違い
親会社が発起人になる子会社設立の登記:法人発起人で増える書類と確かめどころ
- この記事の前提
- 上場・非上場/100%/国内
- 読む時間
- 約11分