仕訳 ・ 約10分
子会社設立の出資金の仕訳:株式会社と合同会社で変わる親会社の科目と子会社の資本
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を基本に、上場会社は財務諸表等規則の表示を注記 |
|---|---|
| 出資 | 100%子会社(一部出資は第6章で注記) |
| つくる先 | 国内(親会社・子会社とも内国法人) |
想定している読み手
新しい子会社を株式会社にするか合同会社にするかがまだ決まっていない段階で、親会社の経理として出資金の仕訳を準備しておきたい方向けです。出資先の形によって親会社の科目と子会社の資本の決め方がどう変わるかを、親会社・子会社の帳簿に分けて確かめます。
「出資金」と「子会社株式」:同じ払込みに二つの呼び名がある理由
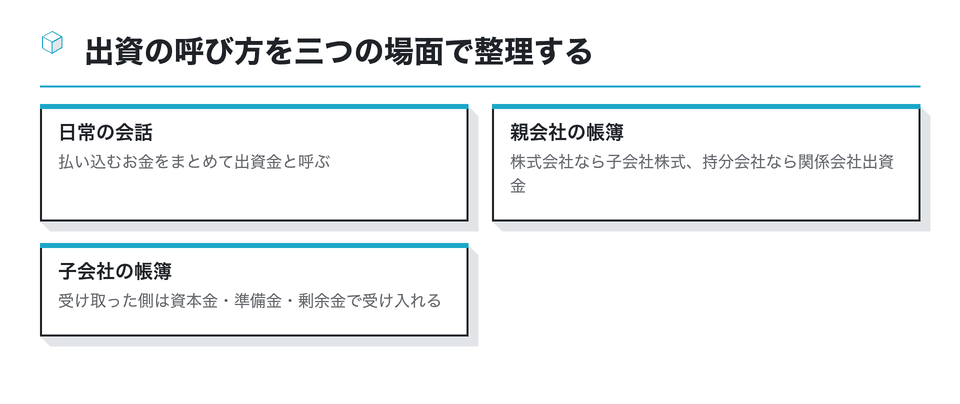
子会社設立の打合せで「出資金はいつ振り込みますか」と言われると、親会社の帳簿にもそのまま「出資金」と書きたくなります。ところが会計の科目としての出資金は、株式会社以外の会社などへの出資を指すのが一般的です。株式会社の子会社を設立するなら、親会社が手にするのは株式なので、科目は子会社株式になります。
財務諸表等規則32条1項は、投資その他の資産を区分して表示する項目として、2号に「関係会社株式」、5号に「出資金。ただし、関係会社出資金を除く。」、6号に「関係会社出資金」を挙げています。株式と出資金は、条文の上でも別の行に並んでいます。
有価証券報告書を提出する上場会社は、この区分に沿って貸借対照表を作ります。非上場の親会社でも、会社計算規則のもとで科目名にある程度の幅はありますが、社内の科目表を財務諸表等規則の区分に寄せておくと、監査の導入や将来の上場準備のときに組み替えが少なく済みます。
呼び名の混乱を避けるため、社内の稟議書では「出資額」という言葉を使い、帳簿の科目名は経理が決める、と役割を分けておくのも一つの方法です。
もう一つ気をつけたいのは、出資の相手が設立前の段階では登記簿に存在しないことです。親会社の帳簿で科目を決める時点では、子会社の商号も本店もまだ定款の上にしかありません。定款案が固まった段階で、商号・形態・出資額を経理に共有してもらう流れを社内で決めておくと、払込みの当日に科目を迷うことがなくなります。
株式会社の子会社を設立するとき:親会社の仕訳の一例
株式会社を設立する場合、親会社は発起人として設立時発行株式を引き受け、会社法34条1項のとおり、引受け後遅滞なく出資に係る金銭の全額を払い込みます。払込みは、同条2項により発起人が定めた銀行等の払込みの取扱いの場所で行います。
ここでは、親会社が単独の発起人として資本金1,000万円の子会社を設立し、全株を引き受ける場面を想定します。払込みの日と、設立登記で会社が成立する日がずれるため、払込みの時点で子会社株式として計上するか、成立の日までは仮の勘定に置いて振り替えるかは、会社の会計方針で決めておきます。
| 場面(親会社の帳簿) | 借方 | 貸方 |
|---|---|---|
| 発起人として払い込んだ | 子会社株式 10,000,000 | 普通預金 10,000,000 |
| 成立日まで仮の勘定に置く方針の場合 | 仮払金 10,000,000 | 普通預金 10,000,000 |
| 同上・成立日に振り替えた | 子会社株式 10,000,000 | 仮払金 10,000,000 |
親会社の仕訳の一例。どちらの方針かは会社で決め、継続して使う
表示の段階では、子会社株式は関係会社株式としてまとめられます。補助科目で子会社ごとに分けておくと、子会社が増えても残高を追いやすくなります。
払込みの証憑として残すのは、銀行の振込記録と、発起人が払込みを確かめた書類の写しです。設立登記の申請には払込みがあったことを証する書面が要るため、親会社の経理は登記を依頼する司法書士と、どの通帳の写しを使うかを事前にすり合わせておくと二度手間を防げます。払込み先の口座が発起人名義か設立時代表取締役名義かによって、親会社の帳簿の預金科目の動きを確かめる相手も変わります。
合同会社の子会社をつくるとき:出資は有価証券として取得原価で
親会社が合同会社の子会社を設立する場合、受け取るのは株式ではなく持分です。企業会計基準委員会の実務対応報告第21号Q3は、合同会社への出資について、有価証券(金融商品取引法第2条第2項)として取得原価をもって貸借対照表価額とし、実質価額が著しく低下したときは相当の減額を行うことが適当としています。
同じ報告は、組合への出資のように合同会社の損益を持分割合で取り込む考え方も検討したうえで、合同会社は法人格を持ち、組合よりもむしろ株式会社に近い部分もあるとして、その考え方を採らなかった経緯を書いています。つまり、科目名は出資金でも、帳簿価額の考え方は子会社株式とほぼ同じ物差しで測ることになります。
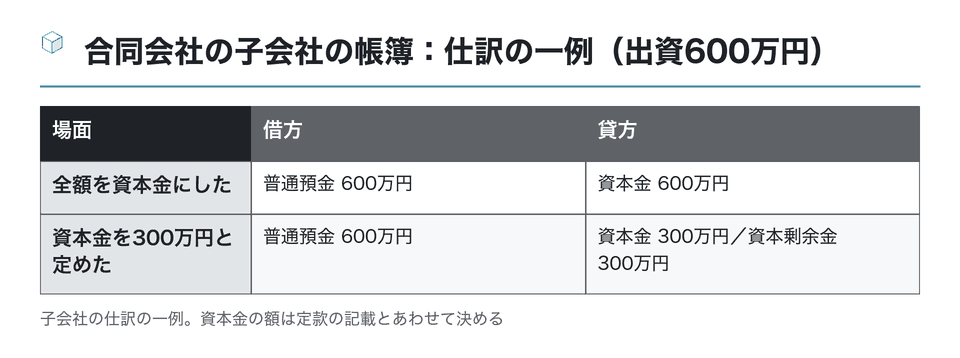
実務では、合同会社への出資額を「資本金」と同じ金額だと思い込み、親会社の帳簿の金額を子会社の資本金に合わせて書いてしまう誤りが見られます。親会社が記録するのは払い込んだ金額の総額で、子会社の側で資本金と資本剰余金にどう分けたかは関係しません。600万円を払い込み、子会社が資本金を300万円と定めた場合でも、親会社の関係会社出資金は600万円です。
| 場面(親会社の帳簿) | 借方 | 貸方 |
|---|---|---|
| 合同会社へ出資を払い込んだ | 関係会社出資金 6,000,000 | 普通預金 6,000,000 |
| 実質価額が著しく下がった期末 | 関係会社出資金評価損 ××× | 関係会社出資金 ××× |
親会社の仕訳の一例(出資600万円の合同会社を想定)。評価損の判定は監査法人・税理士と確かめる
連結の場面では、実務対応報告第21号Q4が、合同会社が子会社に当たるかを業務執行の権限を用いて判断するのが適当としています。議決権の数ではなく、誰が業務を執行し方針を決めるかで見る点が、株式会社との違いです。
合同会社の子会社では、親会社が業務執行社員となり、会社法598条1項により、その業務を執行する社員の職務を行うべき者を選任します。帳簿の上では出資の記録だけですが、実務では、誰を職務執行者にするかを親会社の社内手続きで決める必要があります。科目の話と並行して、その決定の記録をどこに残すかも確かめておいてください。
子会社の帳簿:株式会社は払込額の半分まで資本準備金にできる
受け取る側の新会社では、親会社の払込みを純資産として記録します。会社法445条1項により、資本金の額は設立に際して払込みまたは給付をした財産の額が原則です。2項と3項は、払込額の二分の一を超えない額を資本金にせず、資本準備金として計上することを認めています。
| 場面(子会社の帳簿) | 借方 | 貸方 |
|---|---|---|
| 全額を資本金にした | 普通預金 10,000,000 | 資本金 10,000,000 |
| 半分を資本準備金にした | 普通預金 10,000,000 | 資本金 5,000,000/資本準備金 5,000,000 |
子会社の仕訳の一例(払込額1,000万円)。配分は設立前に定款・発起人の決定で定める
どちらの配分を選ぶかは、帳簿の都合だけで決まるものではありません。資本金の額は登記事項で、設立登記の登録免許税は国税庁 No.7191 の税額表のとおり株式会社なら資本金の額の1,000分の7(15万円に満たないときは15万円)で計算します。資本金の大きさは、取引先や金融機関から見た会社の印象や、税制上の区分にも関わります。
資本金をいくらにするかの考え方そのものは、資本金の棚が受け持っています。払込みの証明の取り方や、払込みの日付と成立日のずれの扱いは資本金の払込の仕訳を参照してください。
合同会社の帳簿:資本金の額は社員になる親会社が定める
合同会社の子会社では、資本の決め方が株式会社と違います。会社計算規則44条1項は、持分会社の設立時の資本金の額を、出資財産の価額から一定の額を減じた額の範囲内で、社員になろうとする者が定めた額(零以上の額に限る)としています。同条2項は、出資財産の価額から資本金の額を減じた額を資本剰余金とします。
株式会社のような「二分の一までは資本金にしない」という枠はなく、出資の範囲内で社員が資本金の額を定めます。親会社が唯一の社員なら、親会社の決定で資本金と資本剰余金の配分が決まることになります。出資の払込みは、会社法578条により、定款の作成後、合同会社の設立の登記をする時までに全額を行います。
法務省の「合同会社の設立手続について」によると、合同会社の設立登記の登録免許税は資本金の額に1,000分の7を乗じた額で、6万円に満たないときは6万円です。合同会社の定款は公証人の認証を受ける必要がない点も、同じページに書かれています。合同会社という形を選ぶかどうかの判断は「子会社設立 合同会社」の棚で扱っています。
資本金を小さくして資本剰余金を厚くする配分は、登録免許税を抑える効果がある一方で、資本金の額で判定する税制や、取引先の与信の目安にも影響します。帳簿の上では数字を振り分けるだけですが、どの配分を選ぶかは親会社の経営判断です。配分の理由を一行で記録し、顧問税理士の確認を経てから定款に書き込むのが安全です。
科目を取り違えたときに起きること:出資金・投資有価証券・関連会社株式
出資の科目は、出資先の会社の形と、親会社との関係の深さの二つで決まります。解説記事でも、関係会社への出資は他の出資と区別して関係会社出資金とし、出資先との関係によっては子会社株式・関連会社株式の勘定を使うと整理されています。どちらか一方の軸だけで選ぶと、取り違えが起きやすくなります。
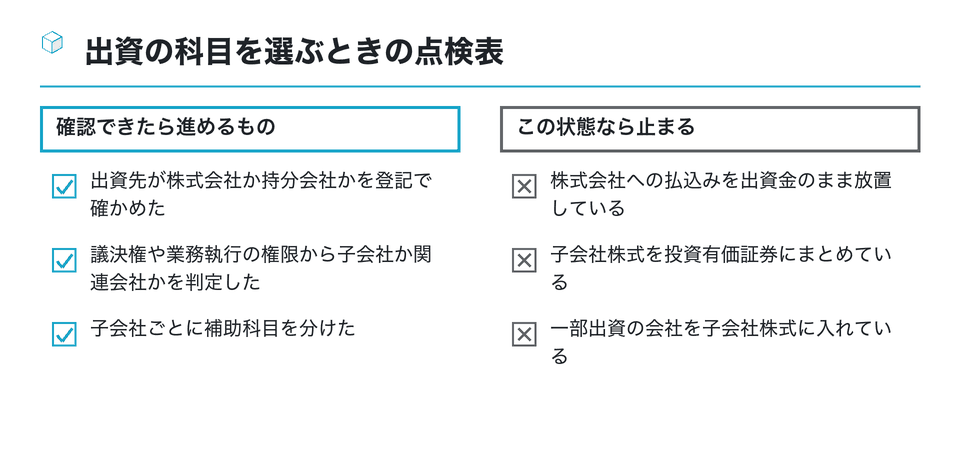
一部出資で子会社を設立する場合は、親会社の持ち分が過半か、40%以上で実質的な支配があるかなどで、子会社か関連会社かが分かれます。子会社に当たらなければ、科目は関連会社株式やその他の有価証券になり、決算での扱いも変わります。判定の基準は企業会計基準第22号と適用指針にあり、迷う場合は監査法人に相談してください。
取り違えが見つかったら、気づいた期に科目を振り替えれば帳簿価額そのものは変わりません。ただ、上場会社や監査を受ける会社では、前期の表示との比較が問題になることもあるので、振替えの理由を記録に残しておきます。
設立の時点では100%子会社でも、後から他社の出資を受け入れて持ち分が下がることもあります。その場合、親会社の帳簿の科目は持ち分の変化に合わせて見直しが必要になります。設立のときの科目選択は「今の持ち分」に基づくものだと、科目表のメモに書いておくと、のちの見直しのきっかけを逃しません。
税務から見た出資金:取得価額も受取配当も株式と同じ枠で読む
法人税の世界では、合同会社への出資も株式と同じ枠で扱われる場面が多くあります。法人税法施行令119条1項2号は、金銭の払込みにより取得した有価証券の取得価額を、払い込んだ金銭の額に取得のために要した費用を加えた額としています。親会社が帳簿に載せた出資額が、そのまま税務上の取得価額の出発点になります。
子会社から利益の分配を受けるときも同じです。法人税法23条1項は、受取配当等の益金不算入の対象となる株式等を「株式又は出資」と定めており、合同会社からの利益の配当も、条件に当たれば益金不算入の対象になりえます。区分と計算の入口は子会社の配当金の会計処理で扱っています。
設立のために親会社が払った費用は、出資金に足してよいですか
取得のために要した費用は取得価額に加えるのが原則ですが、設立の費用の多くは子会社自身の創立費に当たります。どちらの会社のための費用かを先に分ける考え方は子会社株式の取得の仕訳で、立替えと精算の仕訳は子会社設立の費用の仕訳で確かめてください。
税務上の取扱いは、出資先が国内の会社か外国の会社かでも変わります。海外の子会社への出資は、外為法の報告や外国子会社からの配当の扱いなど別の論点が加わるため、この記事の前提(国内)から外れる場合は「海外子会社 設立」の棚と顧問税理士の確認を優先してください。
まとめ:出資先の形を先に決め、科目と資本の配分を一枚にそろえる
子会社設立の出資金の仕訳は、出資先が株式会社か合同会社かで分かれます。株式会社なら親会社は子会社株式(表示は関係会社株式)、合同会社なら関係会社出資金で受け、どちらも取得原価で載せるのが一例です。受け取る側の新会社では、株式会社は払込額の二分の一まで資本準備金に回せ、合同会社は出資の範囲で社員が資本金の額を定めます。
- 子会社を株式会社にするか合同会社にするかを決める
- 親会社の科目と補助科目を決める
- 子会社の資本金と準備金・剰余金の配分を決める
- 払込みの日と成立日のずれをどう記録するか方針を決める
- 子会社か関連会社かの判定を監査法人と共有する
どの手順も、子会社の設立の前に親会社の経理が決めておける事項です。決めた内容は、親会社の稟議書と子会社の最初の会計方針のメモの両方に書き残しておくと、担当者が替わっても仕訳の理由をたどれます。全体の地図は子会社設立の仕訳の棚に戻って確かめてください。
最後に、株式会社と合同会社のどちらを選ぶかは、仕訳の都合で決めるものではないことも添えておきます。事業の性質、将来の上場や他社の出資の受入れの見込み、対外的な信用など、経営の判断が先にあり、仕訳はその結果を帳簿に写す作業です。経理として形の違いによる帳簿の差を説明できるようにしておけば、検討の場で判断材料を出す役割を果たせます。
新しい子会社の形がまだ決まっていなければ、株式会社と合同会社の両方の場合について、親会社の科目と子会社の資本の配分を一行ずつ書き出してみてください。科目と表示は監査法人または顧問の公認会計士に、取得価額と受取配当の税務は顧問税理士に、設立前に確かめておくと安心です。
この資料は役に立ちましたか
120人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 出資金 仕訳」「子会社設立 仕訳」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
中小機構による、親子会社の損益を通算する制度の概要と、適用時の注意点の解説
- 法人が発起人になる場合の事業目的の類似性や、定款認証で求められる委任状・印鑑証明書などを説明している
- anamachigroup.com
書面決議の活用 機関決定の運用ツールとして(PLUS Report)
100%子会社などで株主総会や取締役会の決議を書面で行う方法を、司法書士がレポートで紹介している
plus-office.jpM&Aで子会社化するとどうなるか(M&A総合研究所)
M&Aで子会社になった場合の経営・従業員・株式への影響を整理している
masouken.com を開く株主が親会社1社だけの100%子会社で、株主総会を書面決議で済ませる意味と効果を弁護士が説明している
| 株式交換とは?基本の仕組みとメリット・デメリット(auカブコム証券) |
|---|
| 株式交換の基本の仕組みと、利点・欠点を証券会社の投資情報で説明している |
zeiken.co.jp
参考
平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(国税庁)
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ
- グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- yamada-partners.jp
完全子会社とは?完全子会社化の方法とメリットやデメリット(M&Aキャピタルパートナーズ)
完全子会社の定義と、意思決定の速さなどの利点、運営コストや赤字補填のリスクを解説している
- 子会社とは?種類や設立するメリット・デメリット、会計のポイント|マネーフォワード — 子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
- ちょこっと弁護士Q&A「株主総会を省略して書面決議にしたいのですが、どんな手続きが必要ですか?」 — 書面決議に必要な手続きを弁護士がQ&A形式で説明
- 【子会社特集】親会社との比較、メリット(ワンキャリア) — 会社法上の子会社の定義を引きながら、親会社と子会社の関係と特徴を比べている
- 子会社に就職するメリットは?(ハタラクティブ) — 子会社と親会社の関係、子会社で働く側から見た利点と注意点をまとめている
- 子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM) — 子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- EY Japan:完全親子会社における子会社不祥事と親会社監査役の役割 — 完全子会社の取締役の善管注意義務の問題に対し、親会社監査役がどう対応できるかを解説した寄稿。
- 子会社の財務改善や資産状態の悪化 −DESと株式評価損−(東京税理士界) — 債権を現物出資するDESで取得した子会社持分の評価損が認められるかを、裁決をもとに紹介している
- LEC東京リーガルマインド:完全子会社設立の決裁を判断する実務体験(司法書士) — 司法書士の実務体験イベントの案内。完全子会社設立の決裁を題材にした講座。
同じ棚の資料
合同会社を子会社にするときの設立実務:親会社が業務執行社員となり職務執行者を選ぶ
新しく設ける会社を合同会社にして子会社にする場合、親会社は社員・業務執行社員・代表社員のどの立場に就き、誰を職務執行者に選ぶのか。定款、出資…
10分
 非上場中心/100%/国内