消費税 ・ 約10分
親会社と子会社の取引にかかる消費税:設立後に動く経営指導料・出向負担金・資産の譲渡
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(取引の扱いは同じ) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は寄附金の段落で注記 |
| つくる先 | 国内の親会社と国内の子会社 |
この記事が役に立つ人
子会社の設立後、親会社から子会社へ人を出し、管理業務を引き受け、設備の一部を移す予定があって、その請求書に消費税を載せるべきか迷っている親会社の経理担当者に向けた記事です。グループ内の取引を一つずつ分け、どこで判断が分かれるかを示します。
子会社を設立すると、親会社との間に取引が生まれる
子会社を設立した直後は、親会社が子会社の面倒を何から何まで見ることが多くなります。経理や人事の事務を親会社が引き受け、社員を出向させ、事務所の一角を貸し、使っていた備品を移す。社内の感覚では「グループの中のこと」でも、法人としては別々の会社です。親会社と子会社の間でお金が動けば、それぞれが消費税の判定の対象になります。
国税庁 No.6105 は、消費税の課税対象を、国内において事業者が事業として対価を得て行う資産の譲渡等としています。同じページは、法人は事業を行う目的で設立されたものだから、その活動はすべて事業として行う取引になると説明し、さらに、無償で行われる取引は課税の対象とならないとも書いています。グループ内の取引を判定するときの出発点は、この二つの文です。
設立の前後で特に起きやすいのが、設立準備の費用を親会社がいったん払い、後で子会社に請求する場面です。定款認証や登記の実費、事務所の手付金などが該当します。これらを子会社の費用として精算するのか、親会社が負担したままにするのかは、消費税よりも先に法人税(創立費や寄附金)の整理が必要になるため、費用の棚の記事とあわせて方針を決めてください。
判定の前提として、親会社と子会社のそれぞれが課税事業者か免税事業者かも確かめます。設立直後の子会社の扱いは、資本金や親会社グループの売上で変わるため、子会社設立と消費税の棚で先に判定しておくと、この記事の話がつながりやすくなります。
経営指導料・業務委託料:役務の提供として中身を見る
親会社が子会社の経理・人事・システム管理などを引き受け、その対価を経営指導料や業務委託料として受け取る形は、子会社の設立後によく組まれます。親会社が実際に役務を提供し、その対価を受け取るのであれば、役務の提供の対価として消費税の判定の対象になります。子会社の側では、それが課税仕入れとして扱われるかどうかを確かめることになります。
注意したいのは、名目と中身がずれている場合です。役務の提供がほとんどないのに定額の「指導料」を取り立てている、あるいは逆に、親会社が大量の事務を引き受けているのに対価をまったく受け取っていない、といった状態です。前者は対価性そのものが問われ、後者は法人税で問題になります。国税庁 No.5281 は、経済的な利益の無償の供与を寄附金の範囲に含めており、完全支配関係がある他の内国法人に対する寄附金は全額が損金の額に算入されないとしています。
| 親会社が引き受ける業務 | 対価を決めるときの根拠の例 |
|---|---|
| 経理・給与計算 | 処理件数、担当者の作業時間 |
| システム・設備の利用 | 利用者数、設備費の配分基準 |
| 経営管理・企画 | 関与した時間と担当者の人件費 |
根拠の取り方は一例。業種と業務の量に合わせて決める
子会社の設立準備の段階から親会社の社員が企画や交渉を担っている場合、その労力を設立後にさかのぼって請求するかどうかも決めておきます。設立前の子会社は法人として存在しないため、契約の当事者になれる時期と、対価の対象とする期間をそろえて考える必要があります。
対価の水準は、外部に同じ業務を頼んだ場合の金額や、親会社が実際に負担している費用を物差しにすると説明しやすくなります。設立初年度は業務量の見通しが立たないため、四半期ごとに実績で見直す条項を契約に入れておく方法もあります。一部出資の子会社では、ほかの株主との利害も絡むので、対価の決め方を株主間であらかじめ合意しておくことが大切です。
出向者の給与負担金:消費税では給与として扱う
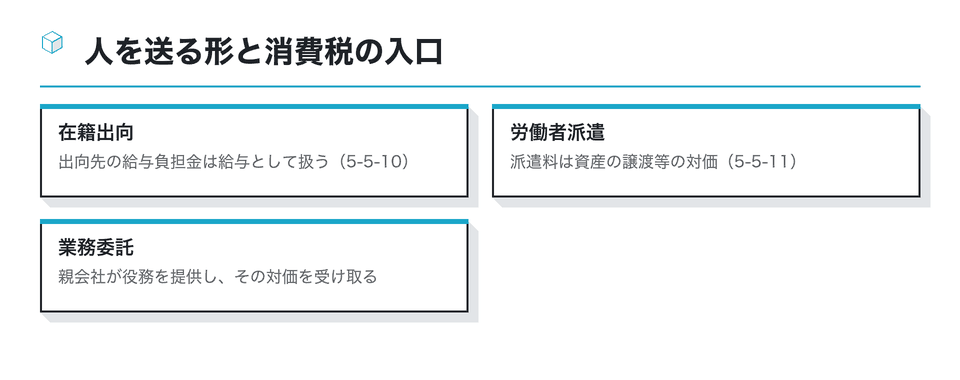
子会社の立ち上げでは、親会社の社員が出向して事業を動かすのが一般的です。給与は親会社が払い続け、子会社が自分の負担分を親会社に払う、という形がよく取られます。この負担金の扱いは、消費税法基本通達5-5-10が定めています。
通達5-5-10は、出向元が出向者に給与を支給し、出向先が自己の負担すべき給与に相当する金額を出向元に支出したときは、その給与負担金を出向先における出向者に対する給与として取り扱うとしています。給与は課税仕入れに当たらないため、子会社が払う給与負担金は、消費税の上では親会社への役務の対価とは扱われない、という整理になります。
通達5-5-10の注記
同じ通達の注記は、出向先が実質的に給与負担金の性質を持つ金額を「経営指導料等の名義」で支出する場合にも、この取扱いを適用するとしています。名目を変えても、中身が給与の負担であれば結論は変わりません。
これと区別したいのが労働者派遣です。通達5-5-11は、労働者の派遣を行った事業者が受け取る派遣料等を資産の譲渡等の対価に当たるとしています。親会社から子会社へ人を送る形が出向なのか派遣なのかで、消費税の扱いが分かれるわけです。雇用契約がどこにあり、誰の指揮命令で働くのかを、出向契約書で明確にしておいてください。
出向者の給与と社会保険料をどちらがどれだけ負担するか、法人税で較差補塡をどう扱うかは、別の論点です。出向の取り決め全体は、人事・経理・税理士で一度に確認するのが効率的です。
資産を子会社へ移す:売買・現物出資・無償で扱いが分かれる
設立のときや設立の直後に、親会社が使っていた機械、車両、在庫、ソフトウェアなどを子会社へ移すことがあります。移し方は大きく三つで、代金を受け取って売る、出資の代わりに資産を拠出する(現物出資)、代金を受け取らずに渡す、のいずれかです。
| 移し方 | 消費税の判定 | 根拠 |
|---|---|---|
| 売買 | 資産の譲渡の対価として判定 | No.6105 |
| 現物出資 | 資産の譲渡等に含まれ、対価は取得する株式の時価 | 施行令2条・45条 |
| 無償の移転 | 資産の譲渡等に当たらない(役員への贈与を除く) | 基本通達5-1-2ほか |
2026年10月18日に e-Gov 法令検索と国税庁の通達で確認
現物出資について、消費税法施行令2条1項2号は「金銭以外の資産の出資」を資産の譲渡等に類する行為として定め、同45条2項3号は、その対価の額を、出資により取得する株式の取得の時における価額に相当する金額としています。親会社が帳簿価額で移したつもりでも、消費税の対価の額は株式の時価で考える点に注意が要ります。現物出資は会社法上の手続き(検査役の調査など)も伴うため、設立方法の検討とあわせて司法書士・税理士に確認してください。
無償で移す場合、消費税法基本通達5-1-2は、無償による資産の譲渡等は資産の譲渡等に該当しないとしています。ただし、消費税がかからないことと、法人税で問題がないことは別です。時価のある資産をただで子会社へ渡せば、親会社の側では寄附金、子会社の側では受贈益の扱いが問題になります。完全支配関係がある内国法人間では、寄附金の損金不算入と受贈益の益金不算入が組み合わさる仕組みがあるので、移転の前に税理士へ確認してください。
子会社が免税事業者のとき、親会社の仕入税額控除はどうなるか
設立直後の子会社が免税事業者で、インボイスの登録もしていないとします。その子会社から親会社が商品や役務を仕入れると、親会社はインボイスを受け取れず、仕入税額控除の扱いが変わります。グループ内で完結する取引でも、このルールは同じです。
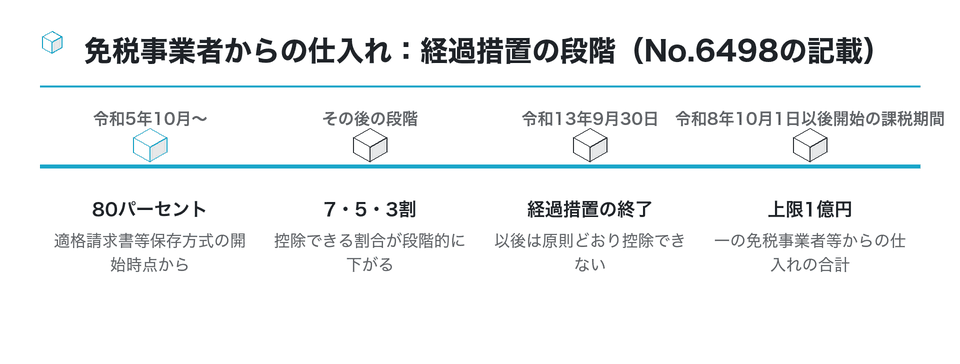
国税庁 No.6498 によると、適格請求書発行事業者以外の者からの課税仕入れについては、一定の要件を満たせば、令和5年10月1日から令和13年9月30日までの期間、仕入税額相当額の一定割合(80パーセント、7・5・3割)を控除できる経過措置が設けられています。同じページは、令和6年10月1日以降に開始する課税期間から、一の免税事業者等からの経過措置の対象となる課税仕入れの税込金額の合計額が年または事業年度で10億円を超えると、超えた部分には経過措置を使えないとし、令和8年10月1日以後に開始する課税期間については1億円としています。
逆向きの取引、つまり親会社が課税事業者として子会社に役務や商品を売る場合は、免税事業者である子会社の側で仕入税額控除の問題は生じません。子会社は消費税の申告をしないため、親会社から受け取ったインボイスは、控除の資料としてではなく、支払の根拠として保存されることになります。どちら向きの取引が多いかで、登録の判断に効く数字が変わります。
子会社からの仕入れが大きいグループでは、この上限に届くこともありえます。子会社を免税事業者のままにするか、登録して課税事業者になるかは、子会社単体の納税額だけでなく、親会社の控除額への影響まで並べて決めるのが筋です。各段階の具体的な期間は、国税庁のQ&Aの該当問で確かめてください。
子会社が課税事業者のとき:親子でそろえる請求と記帳
子会社が資本金1,000万円以上で設立された、あるいは親会社グループの売上の条件で特定新規設立法人に当たった場合、子会社は設立1期目から課税事業者です(国税庁 No.6503)。この場合、親会社と子会社の取引は、双方が課税事業者として請求書を出し合い、それぞれが申告で売上税額と仕入税額を計算することになります。
子会社がインボイスを発行するには、課税事業者であることに加えて登録が必要です。No.6498 によると、登録番号は法人番号を持つ課税事業者であれば「T+法人番号」の形になります。子会社の法人番号は設立登記の後に指定されるので、取引開始までに登録の手続きを進めておくと、親会社の側で控除の扱いが宙に浮く期間を作らずに済みます。
親会社の経理がそろえること
- 子会社の登録番号を取引先マスタに登録
- 親子間取引の税区分の付け方
- 月次の請求と支払のサイクル
子会社の経理がそろえること
- インボイスの記載事項と様式
- 売上税額の計算方法(積上げか割戻しか)
- 親会社への請求の締め日
親会社と子会社の課税期間(事業年度)がずれている場合は、同じ取引でも計上する申告の時期が双方で異なります。月末をまたぐ出荷や、年度末の一括精算があるときは、どちらの期に計上したかを親子で突き合わせる手順を、設立後最初の決算の前に決めておくと照合がスムーズです。
設立直後の子会社は経理の人手が少なく、親会社の様式をそのまま使うことが多いはずです。様式を流用するときは、発行者の名称と登録番号が子会社のものに切り替わっているか、親会社の名前が残っていないかを、最初の請求書で必ず確かめてください。
親子間の取引を説明できる形に整える:契約・根拠・見直し
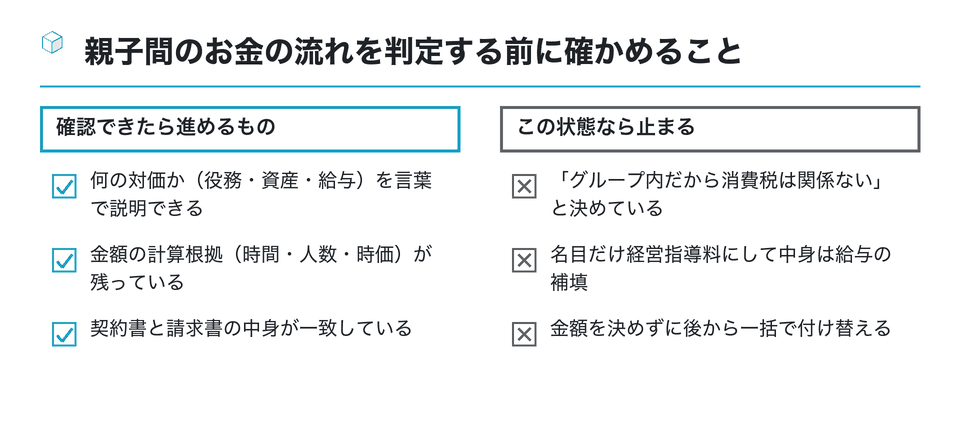
親会社と子会社の取引で消費税の扱いを誤る原因の多くは、税法の読み違いより、取引の中身が書面に残っていないことにあります。何の対価なのか、どう計算したのかが残っていれば、消費税と法人税の両方で説明がつきます。
- 取引ごとに契約書(業務委託・出向・賃貸借・売買)を分ける
- 金額の計算根拠を契約書の別紙として残す
- 請求書の名目と契約書の名目をそろえる
- 年に一度、実績と金額を見直して記録する
子会社が赤字で、親会社が支援のために対価を下げたり費用を肩代わりしたりする場面もあります。法人税基本通達9-4-1・9-4-2は、子会社等を整理・再建する場合の損失負担や無利息貸付け等について定めています。支援が寄附金に当たるかどうかは、相当な理由があるかなど個別の事情で判断されるため、支援を始める前に税理士へ相談してください。
上場会社であれば、グループ内の取引条件は内部統制の評価や監査の対象にもなります。経理・法務・内部監査が同じ契約書と根拠資料を見て確かめられるよう、保管場所を一つに決めておくと、決算期の確認作業が軽くなります。
まとめ:親会社と子会社の消費税は、取引の中身ごとに一つずつ分ける
子会社を設立すると、親会社との間に役務・人・資産のやりとりが生まれます。同じグループでも、別の法人どうしで対価を受け渡せば、消費税の判定の対象です。経営指導料や業務委託料は役務の提供の対価として中身を確かめ、出向者の給与負担金は通達5-5-10により給与として扱い、労働者派遣の派遣料は対価として扱います。
資産の移転は、売買・現物出資・無償で扱いが分かれます。現物出資の対価は取得する株式の時価で、無償の移転は消費税の資産の譲渡等に当たらない一方、法人税では寄附金と受贈益の問題が残ります。子会社が免税事業者なら、親会社の仕入税額控除には経過措置の割合と上限が効いてきます。
どの取引も、契約書と計算根拠を先に整えておけば、消費税と法人税の判断を同じ資料で説明できます。子会社の設立直後は取引の型が固まっていないため、最初の半年で実績を見て、契約の名目と金額を一度見直す機会を設けておくと安心です。
判定と申告の最終判断は税理士の業務で、当サイトは個別の判断を代わりに行いません。親会社と子会社の取引を一覧にし、取引ごとに「何の対価か」「計算根拠はあるか」を書き込んでから相談すると、短い時間で結論にたどり着けます(確認日:2026年10月18日)。
設立予定の子会社との間で動くお金を、役務・人・資産・その他の四つの列に書き分け、それぞれに契約書の有無と計算根拠を書き添えてみてください。子会社が課税事業者になるかどうかの判定結果と並べて顧問の税理士に見てもらえば、最初の請求書を出す前に消費税の扱いを固められます。
この資料は役に立ちましたか
125人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「親会社 子会社 消費税」「子会社設立 消費税」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
課税売上高5億円超の事業者が50%超を出資して設立した法人に免税点制度が及ばなくなる改正を説明している
- 資本金1,000万円基準と特定新規設立法人の要件など、新設法人の消費税の判定方法をまとめた記事
- freee.co.jp
株主総会における書面決議/みなし決議の解説(michibiku)
書面決議で株主総会の開催を省略できる場面と手続き、ひな型を示している
michibiku.co.jp「株式交換」のメリットとデメリット(@DIME)
株式交換で完全子会社にする仕組みと、株式移転との違い・利点と注意点を説明している
dime.jp を開く100%子会社などで株主総会や取締役会の決議を書面で行う方法を、司法書士がレポートで紹介している
| EY Japan:完全親子会社における子会社不祥事と親会社監査役の役割 |
|---|
| 完全子会社の取締役の善管注意義務の問題に対し、親会社監査役がどう対応できるかを解説した寄稿。 |
bengo4.com
参考
子会社出向に伴う給与負担金について|日本の人事部
- 株主総会の書面決議とは(ブイキューブ)
- 書面決議(みなし決議)が行える要件と流れ、利点と注意点を解説している
- nice2meet.us
子会社化とは?完全子会社・連結子会社の違いとM&A手法を解説(TRANBI)
子会社化の意味と、完全子会社・連結子会社などの種類、子会社化に使うM&Aの手法を説明している
- 新設法人の消費税はいつから課税事業者?|安田会計事務所 — 資本金1,000万円基準や特定新規設立法人の判定、収益50億円基準の改正点を整理した解説
- 株主総会を省略できるケース(ビズベン 浅野総合法律事務所) — 招集通知の省略や書面による決議・報告の省略など、完全子会社で使われる総会の簡略化を弁護士が解説している
- 子会社管理制度の構築について(共栄法律事務所) — 親会社が株主総会などを通じて子会社をどう統制するか、子会社管理体制の作り方を弁護士が解説している
- 税理士ドットコム - [法人税]連結納税(グループ通算制度)について - > A社とB社でたとえば経営指導料などが発生してい... — 完全子会社とグループ通算制度を使う場合の、経営指導料など親子間の取引の扱いについて税理士への相談を載せている
- 子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM) — 子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- M&Aによる子会社化とは?(M&A総合研究所) — 買収による子会社化と、グループ企業との違い、注意点を説明している
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(国税庁) — 完全支配関係の判定や、100%グループ内の取引の課税上の取扱いを問答形式で示した国税庁の資料
- グループ法人税制(インベストコンシェルジュ) — 100%グループ内の法人間取引に適用される課税上の取扱いを用語として説明している
同じ棚の資料
グループ通算制度の対象になる子会社・ならない子会社:設立前に出資の形で確かめること
グループ通算制度の対象は、親法人と、その親法人が全株を持つ国内の子法人に限られます。新しく設立する子会社が対象に入るかを、親法人の条件、完全…
10分
 上場・非上場/100%中心/国内