取締役会 ・ 約11分
子会社設立の取締役会決議:親会社の付議基準の読み方と議事録に残す事項
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は上場会社の段落で分ける) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内(海外は最後に一言) |
SECTION 01子会社の設立は「重要な業務執行」に当たるのか
取締役会設置会社の親会社では、業務執行の決定は原則として取締役会の職務です。会社法362条4項は「次に掲げる事項その他の重要な業務執行の決定を取締役に委任することができない」と定め、重要な財産の処分及び譲受け、多額の借財、支店その他の重要な組織の設置などを並べています。
列挙の中に「子会社の設立」という言葉はありません。それでも実務で議案になりやすいのは、子会社を設立すると親会社の資金が出資に回り(重要な財産の処分に近い性格)、グループの組織が一つ増え(重要な組織の設置に近い性格)、役員の派遣や業務の移管もあわせて決まるからです。どの号に当たるかを一つに決めるより、「その他の重要な業務執行」に入るかを、出資額と事業への影響の大きさで考えるほうが筋が通ります。
逆に言えば、少額の出資で小さな新会社を設立するだけなら、代表取締役に委ねられている範囲で決められる場合もあります。ここで判断の目安になるのが、親会社ごとの取締役会規程(付議基準)です。条文が骨組みで、規程が目盛り、という関係だと考えると整理しやすくなります。親会社と子会社のどちらの取締役会の話かを先に分けたい方は、子会社設立と取締役会の棚の総論から読むと全体がつかめます。
このページの読み方
会社法の条文で「取締役会でなければ決められない事項」の枠を確かめ、次に自社の取締役会規程で「どの金額・どの内容から議案にするか」を確かめます。最後に、上場会社なら開示の要否を事前に検討し、決定時に対応できるよう準備します。
100%子会社か一部出資かでも、議案の重さは変わります。ほかの会社と共同で出資する合弁型の子会社では、出資比率だけでなく、株主間契約で取締役の指名権や重要事項の拒否権をどう配分するかまで決めることになり、親会社にとっては将来の撤退条件も含む長期の約束になります。金額が小さくても、取締役会で議論しておく意味が大きい類型です。
SECTION 02取締役会のない親会社・委員会を置く親会社は決め方が違う
親会社がすべて取締役会設置会社とは限りません。オーナー企業で取締役会を置いていない株式会社なら、会社法348条2項により「取締役が二人以上ある場合には、株式会社の業務は、定款に別段の定めがある場合を除き、取締役の過半数をもって決定する」ことになります。子会社の設立も、この取締役の過半数による決定で進めるのが基本です。
取締役が1人の親会社では、その取締役が決定します。ただし、定款で株主総会の決議事項を広げている会社もあるため、定款の「株主総会」の章を一度開いてから判断します。
親会社が合同会社という場合もあります。合同会社では、定款に別段の定めがなければ社員の過半数で業務を決定するのが原則(会社法590条2項。業務を執行する社員を定款で定め、その社員が複数なら、591条1項により原則としてその社員の過半数)なので、子会社の設立もその枠組みで決めることになります。株式会社の取締役会規程のような付議基準を持たない会社が多いため、決定した内容と日付を社員の同意書や決定書の形で残しておくと、子会社の定款作成や銀行での払込みの際に説明しやすくなります。
| 親会社の機関 | 子会社設立を決める場の目安 | 確かめる資料 |
|---|---|---|
| 取締役会設置会社 | 取締役会(付議基準に満たなければ代表取締役など) | 取締役会規程・職務権限規程 |
| 取締役会のない株式会社 | 取締役の過半数(1人ならその取締役) | 定款・社内の決裁ルール |
| 指名委員会等設置会社 | 取締役会から執行役へ委任されている範囲を確認 | 取締役会決議による委任の内容 |
| 合同会社 | 社員(業務執行社員)の過半数など(定款による) | 定款 |
2026年10月時点の会社法の条文にもとづく目安です。定款の定めと委任の有無を確認します。法令上委任できない事項は、社内規程だけで代表者に任せることはできません。
指名委員会等設置会社や監査等委員会設置会社では、取締役会から執行役や取締役へ決定を委任できる範囲が広がります。委任の範囲は各社の決議で決まっているため、条文の一般論で「取締役会が要る・要らない」と言い切らず、委任決議の内容を確かめてください。
SECTION 03付議基準は金額と内容の二本立てで読む
多くの親会社の取締役会規程では、別表に、「投資額○億円以上」「出資額が総資産の○%以上」のような金額の基準と、「新会社の設立」「重要な子会社の設立・解散」のような内容の基準が並んでいることが多いはずです。子会社の設立は、金額だけ見ると基準に届かなくても、内容の欄で議案に当たる、という形がよくあります。
規程の作り方は会社ごとに違います。たとえば「子会社・関連会社の設立は金額にかかわらず付議」と内容で一律に決めている会社もあれば、「出資額が一定額以上の場合に付議し、それ未満は経営会議で決定し取締役会へ報告」と二段構えにしている会社もあります。報告事項として扱う場合も、議事録に報告があった旨を残しておくと、後でグループの組織図をたどるときに役立ちます。
条文上の「重要な財産」にも、法律で決まった数字はありません。判例は、財産の価額、その会社の総資産に占める割合、保有目的、処分行為の態様、会社における従来の取扱いなどを総合的に考慮して判断するという立場をとっています。付議基準の数字は、この考慮要素を社内で目盛りにしたものだと読めます。
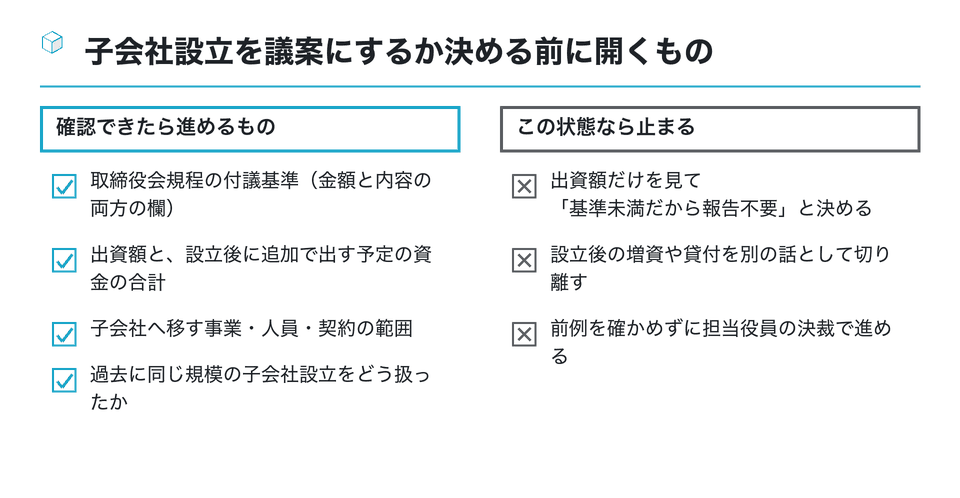
迷ったときは、取締役会に上げる側に倒すのが安全です。決議を経ずに進めた子会社の設立が後から「重要な業務執行だった」とされると、決定の有効性や取締役の責任の議論になりかねません。判断がつかない場合は、顧問弁護士に付議基準の当てはめを確認してもらう方法があります。
SECTION 04株主総会まで上げる場面を切り分ける
金銭を出資して新しく子会社を設立するだけなら、親会社の株主総会決議は通常の場面では求められません。株主総会が出てくるのは、子会社の設立と一緒に、親会社の事業を移す場合です。
会社法467条1項は、事業の全部の譲渡や、事業の重要な一部の譲渡(譲り渡す資産の帳簿価額が総資産額の5分の1(定款でより低い割合を定めた場合はその割合)を超えないものを除く)について、効力発生日の前日までに株主総会の決議で契約の承認を受けるよう定めています。新設した子会社へ事業を譲渡する設計なら、この要件に当たるかを確かめます。会社分割で事業を子会社へ移す場合は、分割の手続きとして別の承認や債権者保護の手続きが関わります。
取締役会(または取締役)で進めやすい形
- 金銭出資だけで子会社を新しく設立する
- 親会社の事業はそのまま、新規事業を子会社で始める
- 出資額が付議基準の範囲内
株主総会や追加の手続きを確かめる形
- 親会社の事業の重要な一部を子会社へ譲渡する
- 会社分割で事業を子会社に承継させる
- 定款で株主総会の決議事項を広げている
非上場のオーナー企業では、親会社の株主が社長一族に限られることもあります。株主総会の手続きを書面決議で済ませられる場合でも、議事録を残す必要はある点は変わりません。株主総会の決議要否は子会社設立と株主総会の棚で詳しく扱っています。
SECTION 05取締役会の決議の手続き:招集から定足数まで
子会社の設立を議案にすると決めたら、通常の取締役会と同じ手順で進めます。会社法369条1項は、取締役会の決議は「議決に加わることができる取締役の過半数」が出席し、その過半数で行うと定めています。定款でこれを上回る割合を定めている親会社もあります。
見落としやすいのが、決議に特別の利害関係を持つ取締役です。369条2項は、そうした取締役は議決に加われないとしています。親会社の取締役が子会社の代表取締役を兼ねる予定で、報酬や取引条件まで同じ議案で決める場合などは、利害関係の有無を事務局で整理しておきます。
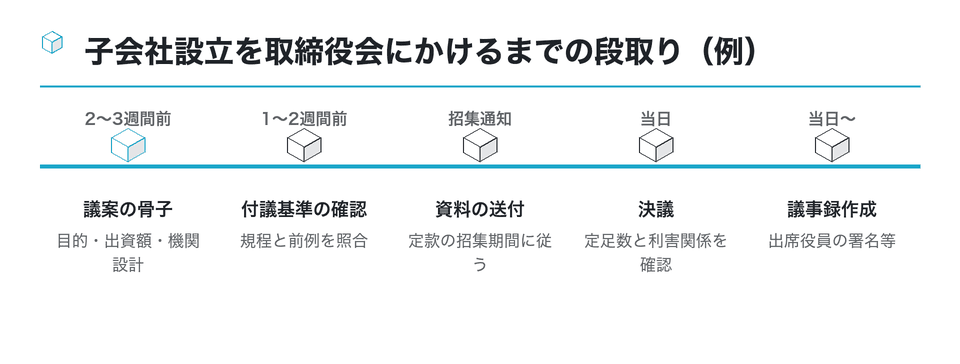
日程は一例です。招集通知の発送期限は会社法368条と定款の定めによります。取締役・監査役の全員の同意があれば招集手続を省略できる場合もあります。
議案の資料には、子会社の商号案、本店所在地、事業目的、資本金の額、親会社の出資比率、役員の候補、設立予定日、事業計画の要約を入れておくと、後の定款作成と登記の準備にそのまま使えます。
日程が詰まっているときは、決議の省略(いわゆる書面決議)を使う親会社もあります。会社法370条は、その議案について議決に加わることができる取締役の全員が書面または電磁的記録で提案に同意し、監査役設置会社では監査役が異議を述べないとき、取締役会の決議があったものとみなす旨を定款で定められるとしています。定款にこの定めがなければ使えないため、急ぐ前に定款を確かめてください。決議があったとみなされた場合の議事録の記載事項は、施行規則101条4項に別に定められています。
SECTION 06議事録に残す事項と、子会社設立の議題の書き方
議事録の中身は、会社法施行規則101条3項に並んでいます。開催の日時と場所、議事の経過の要領とその結果、特別の利害関係を有する取締役があるときはその氏名、議長がいるときは議長の氏名などです。書面で作るときは、出席した取締役と監査役が署名または記名押印します(会社法369条3項)。
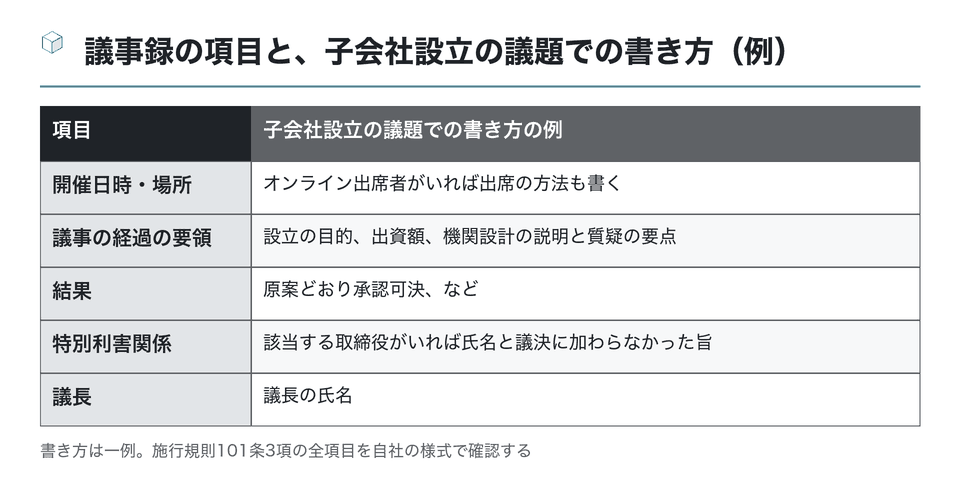
子会社の設立を決める議題では、決議の内容として「次の要領で子会社を設立すること」と書き、商号・本店・事業目的・資本金・出資比率・設立予定日を箇条書きで添える形が使いやすいでしょう。細部を代表取締役に任せる場合は、決議した出資額や事業内容の範囲内で、日程調整など何を任せるかを具体的に記録します。一任という文言だけで、会社法362条4項の重要な業務執行まで委任できるわけではありません。出資額や事業計画などの重要な条件が変われば、再付議の要否を確認します。
議事録を電磁的記録で作る親会社も増えています。この場合は書面の署名や記名押印の代わりに、法務省令で定める措置(電子署名など)をとることになります(会社法369条4項)。社内の電子契約サービスで署名を集めるときも、出席した取締役と監査役の全員がそろっているかを最後に確かめます。
議事録は、子会社側の手続きで提出を求められることもあります。たとえば海外に子会社を設立する場合、現地の手続きで出資する親会社の取締役会議事録を求める国があります。国ごとの要件は JETRO などの一次情報で確かめてください。
議事録の項目ごとの書き方や、書面決議・電子署名で作るときの注意は、子会社設立の取締役会議事録の記事で一つずつ確かめています。
SECTION 07上場会社は決定前に開示基準を確認する
上場している親会社では、業務執行を決定する機関が子会社の設立を決め、開示基準に該当するときは直ちに開示する必要があります。起点を形式的な取締役会決議の日だけに固定せず、実際の意思決定の時点を確認します。会社情報適時開示ガイドブック(2026年7月版)は、子会社等の異動を伴う事項について、決定した時点で開示することが必要で、払込日のような効力発生日ではないと明記しています。
子会社の設立は、ガイドブックの「子会社等の異動を伴う株式又は持分の譲渡又は取得その他の子会社等の異動を伴う事項」の項目で判断します。開示が必要になる基準には、新しい子会社の総資産の帳簿価額が上場会社の連結純資産の30%に相当する額以上、売上高が連結売上高の10%に相当する額以上、資本金または出資の額が上場会社の資本金の10%に相当する額以上、などが並んでいます。設立の場合、総資産や売上高は「その予定日から3年以内に開始する当該子会社等のいずれかの事業年度」の見込額で判断します。
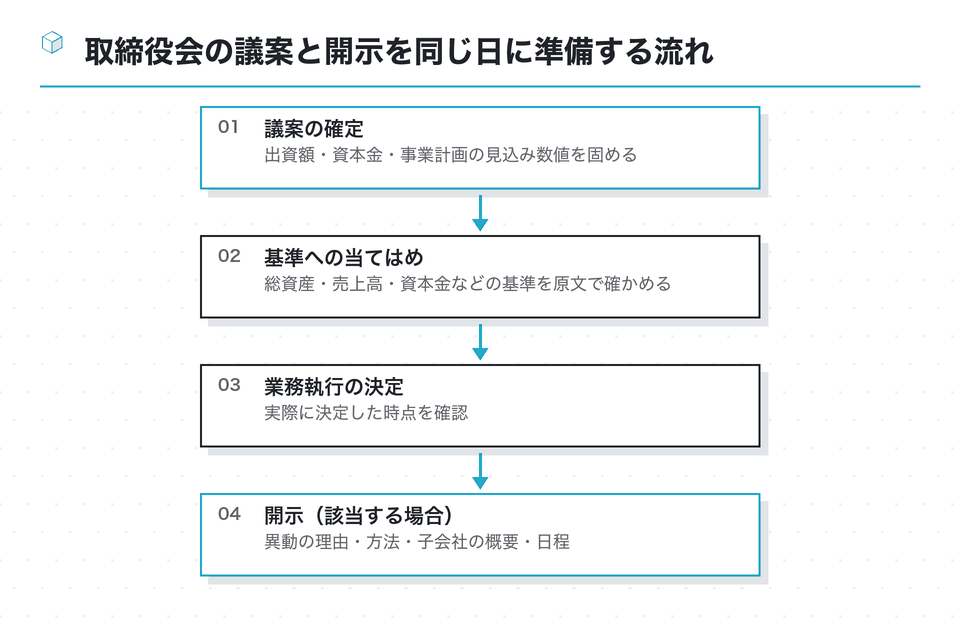
この項目の全基準に該当しないことが明らかなら、この項目による開示義務は生じません。ただし、業績予想の修正など別の項目に該当するかは別途判断します。また、「該当しないことが明らかでない場合」も開示の対象に含まれる書きぶりになっています。見込み数値の置き方に迷ったら、上場している取引所の担当窓口に事前に相談するのが確実です。基準の詳しい読み方は「適時開示と軽微基準」の棚にまとめています。
議案が固まってから開示までの間、子会社の設立の計画は社内でも限られた人だけが知る情報になります。内容によっては投資判断に影響する重要事実に当たりうるため、議案の資料の配布先を絞り、社内規程(インサイダー取引の防止規程など)に沿って管理します。どこまでが重要事実に当たるかの判断は、社内の担当部署と弁護士に確認してください。
非上場の親会社には取引所の適時開示はありません。ただし、取引先や金融機関への説明、社内への周知のタイミングは、取締役会で決めた日を基準にそろえておくと混乱が少なくなります。
SECTION 08まとめ:決議の前に付議基準を開き、議事録は10年残す
子会社を設立するときに親会社の取締役会で決めるかどうかは、会社法362条4項の「重要な業務執行」の枠と、自社の取締役会規程の付議基準の当てはめで決まります。金額だけでなく内容の欄も読み、迷えば取締役会に上げる側に倒すのが安全です。
- 取締役会のない親会社は取締役の過半数で決定(会社法348条2項)。定款の定めも確かめる
- 事業を子会社へ移す設計なら、株主総会の承認や会社分割の手続きを別に確かめる
- 決議は定足数と特別利害関係の確認から。議事録は施行規則101条3項の項目で作る
- 上場会社は決定前に開示基準を確認し、該当すれば決定後直ちに開示する(効力発生日まで待たない)
作った議事録は、取締役会の日から10年間、本店に備え置く必要があります(会社法371条1項)。子会社が設立されたあとも、グループの意思決定の記録として参照される資料です。新しい子会社の設立は、決議の段階で書類を整えておくほど、定款・払込み・登記の各段階が楽になります。
親会社の担当者の方へ
次の取締役会で子会社の設立を議案にするか迷っているなら、まず取締役会規程の別表と、過去に子会社を設立したときの議事録を並べて見比べてください。付議基準への当てはめに自信が持てないときは顧問弁護士に、上場会社で開示の要否が微妙なときは取引所の担当窓口に、早めに確かめるのが近道です。
この資料は役に立ちましたか
56人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 取締役会 決議」「子会社設立 取締役会」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
会社法で取締役会の決議が必要とされる事項を一覧にし、報告事項との違いや決議漏れのリスクを解説している
- 取締役会で先に設立を決議し、概要が固まった段階で目的や概要を公表した上場会社の開示例。
- somar.co.jp
短答条文・判例ライブラリー:会社法第362条
会社法362条(取締役会の権限等)の条文と、関連する短答式の過去問・判例を並べた学習サイト。
law-lib.jp金融庁(旧大蔵省企業会計審議会):子会社及び関連会社の範囲の見直しに係る具体的な基準(案)
連結財務諸表で子会社・関連会社を判定する支配力基準・影響力基準の具体的な内容を示した1998年の公表資料。
disclosure2dl.edinet-fsa.go.jp を開く親会社監査役の子会社調査権など、会社法の親子会社規定の変遷をたどる研究会資料(PDF)。
| LINEヤフー:業務の適正を確保するための体制および運用状況の概要 |
|---|
| 取締役会で決議した内部統制の基本方針と、子会社を含むグループの運用状況を開示した資料。 |
bengo4.com
参考
Wikibooks:会社法第362条
- マネーフォワード:海外子会社の管理
- 海外子会社の管理規程や議事録など、設立後の管理事項を概観する。
- biz.moneyforward.com
100%子会社の機関設計(大和総研)
親会社が子会社を新設する際に定款で定める機関の類型を比べ、100%子会社に合う機関設計を検討している
- 日本監査役協会:会社法施行後における監査役監査の実践事例 — 取締役との意思疎通や子会社監査役との連携など、監査役監査の実践事例を調査した解説編。
- 中央大学 法学新報:子会社管理体制に関する平成26年会社法改正の意義 — 平成26年改正で明文化された企業集団の内部統制と、親会社取締役の責任の関係を検討した論文。
- BUSINESS LAWYERS:親会社・子会社とは?会社法上の定義 — 議決権の過半数だけでなく、その他の事由も含めて子会社かどうかを判定する会社法上の定義を弁護士が解説。
- 金融庁(旧大蔵省企業会計審議会):子会社及び関連会社の範囲の見直しに係る具体的な基準(案) — 連結財務諸表で子会社・関連会社を判定する支配力基準・影響力基準の具体的な内容を示した1998年の公表資料。
- 子会社設立のメリットはどこにある?デメリットも含めた影響と設立の流れ(M&A総合研究所) — 子会社設立の効果と影響、設立までの流れをM&A仲介会社がまとめている
- クリフォードチャンス|会社法改正:親子会社(多重代表訴訟等) — 2014年会社法改正で新設された多重代表訴訟など、親子会社に関する改正点を解説する資料。
- 法務省|会社法制部会資料11 親子会社に関する規律の論点 — 多重代表訴訟など、親会社株主が子会社取締役の責任を追及する仕組みの論点を整理した資料。
- 行政書士試験の過去問:会社法・取締役(平成23年問39) — 取締役会設置会社の業務執行取締役の選定など、取締役に関する会社法の規定を問う過去問と解説。
同じ棚の資料
親会社が発起人になる子会社設立の登記:法人発起人で増える書類と確かめどころ
親会社が発起人として子会社を設立するとき、登記までの書類は個人の発起人と何が違うのか。定款認証で求められる親会社の証明書、発起人としての決定…
11分
 上場/100%・一部出資/国内・海外
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
合同会社を子会社にするときの設立実務:親会社が業務執行社員となり職務執行者を選ぶ
- この記事の前提
- 非上場中心/100%/国内
- 読む時間
- 約10分
子会社設立に株主総会決議は要るか:事業譲渡・会社分割・定款の目的で分かれる親会社の判断
新しい子会社を金銭出資でつくるだけなら、親会社の株主総会決議を求める条文は通常ありません。総会が問題になるのは、事業の譲渡、新設分割、定款の…