株主総会 ・ 約10分
子会社設立に株主総会決議は要るか:事業譲渡・会社分割・定款の目的で分かれる親会社の判断
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(上場会社は招集期間と開示を注記) |
|---|---|
| 出資 | 100%子会社を中心に、合弁は一部で注記 |
| つくる先 | 国内の株式会社を新設する場合 |
出発点:親会社の株主総会が決められる範囲を先に確かめる
株主総会決議が要るかどうかを考えるとき、いきなり「子会社の設立」という言葉で条文を探しても見つかりません。先に確かめるべきは、親会社の株主総会がそもそも何を決める機関なのか、という枠です。
会社法295条2項は、取締役会設置会社の株主総会が決議できるのは「この法律に規定する事項及び定款で定めた事項に限り」と定めています。上場会社を含む取締役会設置会社の親会社では、会社法が総会の決議を名指ししている行為か、定款で総会の権限に加えた事項でなければ、総会の議題にはなりません。新しい会社に現金を出資して株主になる行為は、会社法上その名指しのリストに入っていないため、金銭出資だけの新設なら総会決議を求める条文は通常見当たらない、という結論になります。
反対に、同条3項は、法律が総会決議を求めている事項を取締役会など別の機関で決められるとする定款の定めは効力を持たないと定めています。総会の権限に入る行為を子会社の設立計画に含めた場合、社内規程で取締役会に任せることはできません。
判断の順番
(1)設立と一緒に親会社が行う行為を書き出す →(2)それぞれが会社法で総会決議を名指しされているかを確かめる →(3)親会社の定款に、総会の権限を広げる定めがないかを読む →(4)除外基準・例外に当たるかを当てはめる。この順で整理すると、検討の漏れが起きにくくなります。
以下では、子会社の設立と組み合わさりやすい三つの行為、つまり事業の譲渡、新設分割、定款の目的の変更を順に取り上げます。どれにも当たらなければ、決定の場は取締役会などの業務執行の機関に戻ります。
事業を子会社へ譲渡する:総資産の5分の1が分かれ目
新しい子会社を設立したあとで、親会社の既存事業をその子会社に移す設計はよく見られます。この場合に確かめるのが会社法467条1項です。事業の全部の譲渡(1号)と、事業の重要な一部の譲渡(2号)について、効力発生日の前日までに株主総会の決議で契約の承認を受けるよう定めています。
2号には除外があります。譲渡で譲り渡す資産の帳簿価額が、法務省令の方法で算定した総資産額の5分の1(定款でこれより低い割合を定めた場合はその割合)を超えないものは除かれています。つまり「重要な一部」かどうかの検討とは別に、この量の基準で外れるかを先に計算できる、ということです。5分の1は定款で下げられるため、自社の定款に別の割合が書かれていないかも確かめます。
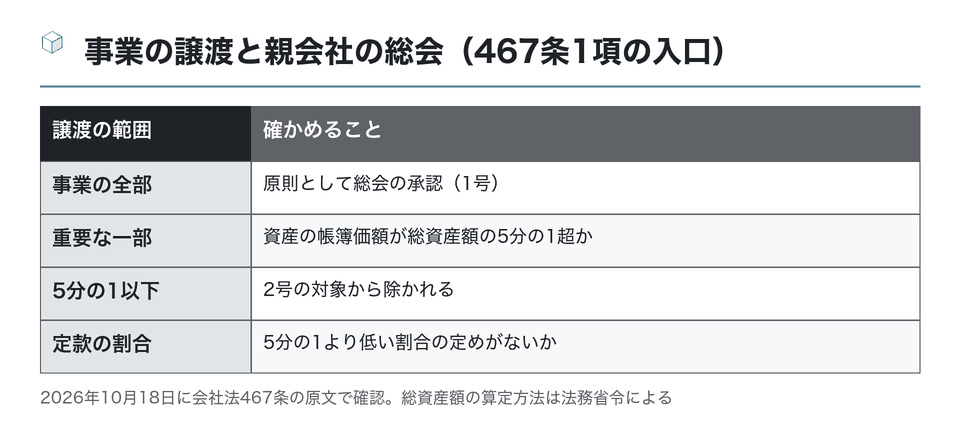
帳簿価額で計算するため、子会社に移す事業の資産を部門ごとに集計できるかが実務の山場になります。売掛金や在庫など日々動く資産が含まれる場合は、どの時点の帳簿価額で比べるかを、経理部門と弁護士の間で事前にそろえておくと判断がぶれません。量の基準を下回っても、事業の重要性という質の面から慎重に考える余地が残るため、境目に近い案件は専門家の意見を添えて決めるのが無難です。
特別支配会社の例外は「どちらの総会」を省くのか
100%子会社への譲渡なら株主総会は要らない、という説明を見かけることがあります。根拠として挙げられるのは会社法468条1項ですが、条文の向きを確かめると、親会社側の総会をそのまま省ける規定ではないことが分かります。
468条1項は、事業譲渡等の契約の相手方が、その事業譲渡等をする株式会社の特別支配会社である場合に、467条を適用しないと定めています。特別支配会社とは、ある株式会社の総株主の議決権の10分の9以上を持つ会社(完全子会社などを通じた保有を含む)です。親会社が子会社へ事業を譲渡する場面では、譲渡をするのは親会社で、相手方は子会社です。子会社は親会社の議決権を持っていないので、親会社にとっての特別支配会社には当たりません。
親会社が事業を譲り渡す側
- 譲渡をするのは親会社
- 相手方の子会社は親会社の特別支配会社ではない
- 467条1項の基準で総会の要否を判断
子会社が事業を譲り受ける側
- 事業の全部の譲受けなら子会社側で467条1項3号が問題に
- 相手方の親会社は子会社の特別支配会社に当たりうる
- 468条1項で子会社側の承認が不要になる場合
子会社側でも、もう一つ見落としやすい規定があります。467条1項5号の、成立後2年以内に成立前から存在する財産を事業のために取得する行為です。対価の帳簿価額が子会社の純資産額の5分の1を超える場合には子会社の総会の承認が必要で、468条1項の例外は1号から4号までが対象なので、この5号には及びません。株主が親会社だけなら書面決議で手続きは軽くできますが、設立直後に親会社から設備を買い取る計画なら、子会社の決議として記録を残しておきます。
新設分割で子会社を設立する:分割計画の承認と簡易分割
設立と事業の移管を一度に済ませたいときに使われるのが新設分割です。会社法762条1項により、株式会社は新設分割をすることができ、その場合は新設分割計画を作成します。分割によって新しく設立される会社が、親会社の100%子会社として事業を引き継ぐ形になります。
分割計画の承認について、804条1項は、消滅株式会社等(803条1項で新設分割株式会社が含まれています)が株主総会の決議によって新設分割計画等の承認を受けると定めています。ここでいう決議は、309条2項12号により特別決議です。出席した株主の議決権の3分の2以上の賛成が必要になるため、株主構成によっては議案の準備に時間がかかります。
一方、805条は、新設分割設立会社に承継させる資産の帳簿価額の合計額が、新設分割株式会社の総資産額の5分の1(定款でこれより低い割合を定めた場合はその割合)を超えない場合は、804条1項を適用しないと定めています。いわゆる簡易分割です。小さな事業部門を切り出すだけなら、親会社の総会を開かずに進められる可能性があります。
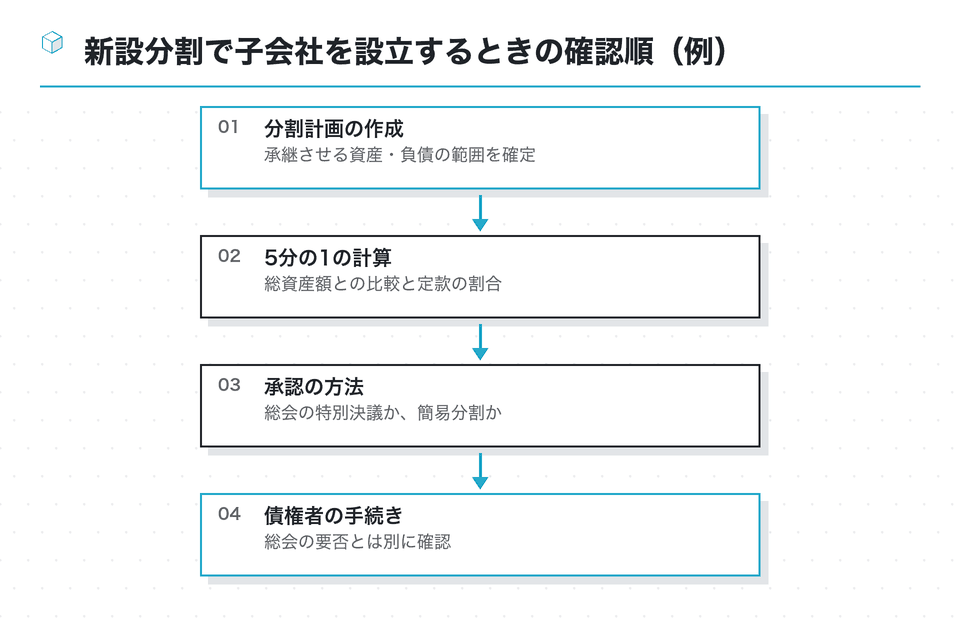
新設分割と「設立してから事業を譲渡する」方法のどちらを選ぶかで、総会の論点の置き場所が変わります。新設分割なら設立と承継が一つの手続きにまとまり、承認の判断は分割計画に対して行います。先に金銭出資で子会社を設立し、あとから事業譲渡契約を結ぶなら、設立の段階では総会が出てこず、譲渡の段階で467条の判断が来ます。契約の相手方の承諾や許認可の引継ぎなど、会社法以外の事情でも有利不利が分かれるため、方法の選択は弁護士・税理士を交えて決めるのが通例です。
簡易分割に当たっても、債権者の異議の手続き(810条)など別の工程が残る場合があります。総会が要らないことと、手続き全体が短く済むことは同じではありません。
定款の目的を変えるなら総会の特別決議が入る
子会社で新しい事業を始めるとき、親会社の定款の目的との関係が話題になります。親会社が発起人になる場合、子会社の事業が親会社の目的とどう結びつくのかを公証役場で尋ねられる例があり、目的の文言を見直したいという相談につながります。
親会社の定款を変えるなら、手続きは株主総会です。会社法466条は、株式会社が成立後、株主総会の決議によって定款を変更できると定め、この決議は309条2項11号により特別決議になります。子会社の設立そのものには総会決議が要らなくても、目的の変更を同時に行えば、その部分には総会が必要になるわけです。
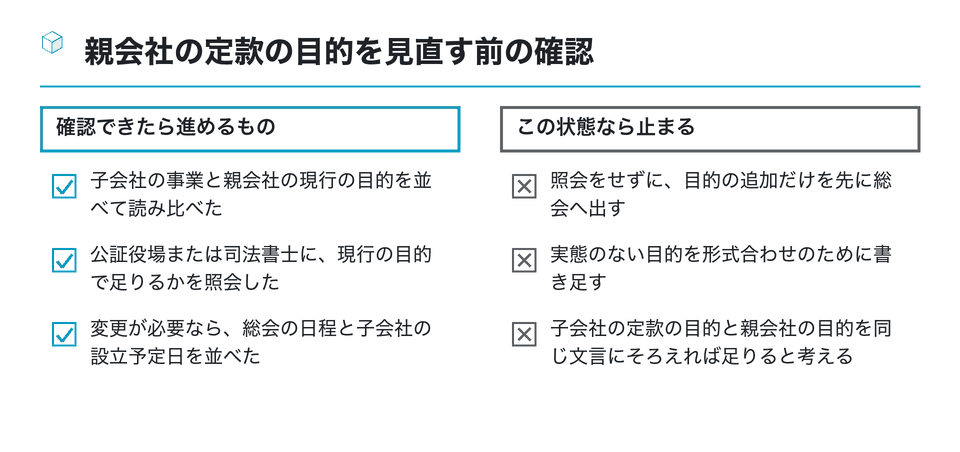
ただし、親会社の目的に子会社の事業がそのまま書かれていなければならない、と定めた条文はありません。現行の目的の書きぶりで足りるかどうかは、事業の内容と目的の文言の関係によるため、定款を書き換える前に、定款認証を担当する公証役場や司法書士に照会するのが順序です。急いで目的を足した結果、次の定時株主総会まで設立が延びた、という事態は避けられます。
定款や規程で総会の承認事項にしている親会社
条文上は総会が不要でも、親会社自身のルールで総会にかける場合があります。取締役会設置会社なら、定款に「子会社の設立は株主総会の決議による」といった定めを置けば、295条2項の「定款で定めた事項」として総会の権限になります。古くからの同族会社や、出資者間の合意で設立された会社に見られる形です。
取締役会を置かない株式会社では、295条1項により総会は会社に関する一切の事項を決議できます。業務の決定は348条2項により原則として取締役の過半数で行うものの、定款で別段の定めをしていれば、その定めが優先します。オーナー企業の親会社で、株主である創業家の同意を設立の条件にしている場合は、総会の決議として記録しておくほうが後の説明が楽になります。
| 親会社の種類 | 総会にかけるかを決める資料 |
|---|---|
| 取締役会設置会社 | 定款の総会の章、取締役会規程 |
| 取締役会を置かない会社 | 定款、株主との合意書 |
| 合弁で設立された会社 | 株主間契約の同意事項 |
会社法295条・348条の原文(2026年10月18日確認)をもとにした整理。個別の定めは各社の定款と契約で確かめる。
上場会社が親会社の場合、定款で総会の権限を広げている例は多くありません。その代わり、事業の移管を伴う案件では、総会の要否と同時に開示の要否を検討します。どちらも決定の時点が問われるので、総会の議案と開示資料を同じ担当者が作るほうが整合をとりやすくなります。
共同出資で設立された親会社では、株主間契約に「子会社の新設には全株主の事前同意を要する」といった条項があることもあります。会社法上の総会決議ではありませんが、違反すれば契約上の責任が問題になるため、定款とあわせて契約書の同意事項の一覧を確認しておきます。
総会にかけると決めたら:決議要件と議事録の確認
総会の承認が必要と判断したら、次は決議の種類です。309条1項の普通決議は、議決権の過半数を有する株主が出席し、出席株主の議決権の過半数で可決します。事業譲渡の承認(第7章)や定款の変更(第6章)は同条2項11号、新設分割計画の承認(第5編)は同項12号で特別決議とされ、出席株主の議決権の3分の2以上の賛成が必要です。
株主の少ない非上場の親会社では、319条1項の決議の省略で進める方法もあります。議決権を行使できる株主の全員が書面または電磁的記録で同意すれば、決議があったものとみなされます。一人でも反対や不在があれば使えないため、株主名簿を確認してから方針を決めます。
どちらの方法でも記録は残ります。318条は、株主総会の議事について法務省令に従って議事録を作り、総会の日から10年間本店に備え置くことを求めています。施行規則72条3項が議事録の内容を、同条4項が決議があったとみなされた場合の記載事項を並べています。子会社の設立とあわせて承認した事項が複数あるなら、議案を分けて記載しておくと、後で登記や監査で参照するときに迷いません。
子会社の設立を決めた親会社の取締役会の議事録と、総会の議事録の日付の関係も見ておきます。取締役会で総会への付議を決め、総会で承認し、その後に契約の効力が生じる、という順番が書類上でたどれる状態が理想です。順番が前後していると、承認前に効力を生じさせたように見えてしまいます。
まとめ:総会決議の要否は、設立に添える行為ごとに判定する
子会社を設立すること自体に、親会社の株主総会決議を求める会社法の規定は通常ありません。総会が必要になりうるのは、設立に添えて行う行為があるときです。行為ごとに条文を当て、基準と例外を確かめ、最後に定款を読む、という手順で判定します。
- 事業の譲渡:467条1項。重要な一部なら、資産の帳簿価額が総資産額の5分の1を超えるかで入口が分かれる
- 特別支配会社の例外(468条1項):相手方が譲渡する会社の特別支配会社である場合の規定。親会社から子会社への譲渡で親会社側の総会を省く根拠にはならない
- 新設分割:804条1項の承認は特別決議。承継資産が総資産額の5分の1以下なら805条で承認不要
- 定款の目的の変更:466条・309条2項11号の特別決議。変更が要るかは先に照会する
ここまでの整理は、2026年10月18日時点の会社法の原文によるものです。基準の当てはめや「重要な一部」の判断は、事情によって答えが変わります。親会社の総会と子会社の総会、創立総会の関係を全体で見直したいときは、子会社設立と株主総会のカテゴリーに戻ると、三つの場面の位置関係を確かめられます。子会社の側で開く総会の段取りは完全子会社の株主総会で扱っています。
親会社の担当者の方へ
子会社の設立計画書の余白に、「事業を移すか」「会社分割を使うか」「親会社の定款を変えるか」の三つを書き、それぞれに該当する条文番号を書き添えてみてください。一つでも当たる行為があれば、帳簿価額の集計と定款の確認を経理・法務で分担し、境目に近い場合は弁護士の意見をもらってから総会の要否を決めるのが確実です。
この資料は役に立ちましたか
94人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 株主総会 決議」「子会社設立 株主総会」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
特別決議と普通決議の違い、特別決議が必要な事項を整理した解説
- 株主総会の決議の種類を整理し、特別決議と他の決議の違いや成立要件、注意点をわかりやすく説明している
- nihon-ma.co.jp
ソマール:子会社設立に関するお知らせ(2008年)
取締役会で先に設立を決議し、概要が固まった段階で目的や概要を公表した上場会社の開示例。
somar.co.jp弁護士ドットコム「株主総会 特別決議」の法律相談一覧
親会社が多数を持つ子会社の特別決議など、株主総会の決議要件をめぐる相談と回答の一覧
bengo4.com を開く100%子会社で株主全員の同意により株主総会決議を省略する場合の議事録の記載例と注意点を示している
| 取締役会非設置親会社が子会社を設立するとき(司法書士・増田) |
|---|
| 取締役会を置かない親会社が子会社を設立するとき、決議や手続きで注意する点を司法書士が説明している |
freee.co.jp
参考
会社法の平成26年改正で、一定の要件を満たす子会社の株式の譲渡には株主総会特別決議が必要とされた(経営力向上のQ&A)
- 子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
- 子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- all-senmonka.jp
日本経済団体連合会 意見書(親子会社法制)
子会社の決議事項に親会社の株主総会決議を求める案に反対する経団連の意見
- 株式会社ツナグ・ソリューションズ「会社分割による持株会社体制への移行及び子会社(分割準備会社)の設立に関するお知らせ」 — 持株会社体制への移行に向けて分割準備会社を設立する旨の適時開示
- 子会社の株主総会(書面決議)への回答に関する親会社の取締役会決議要否について(弁護士ドットコム) — 子会社の書面決議に親会社が回答するとき、取締役会の決議が必要かという相談と弁護士の回答を載せている
- 鹿児島大学 司法制度改革資料「親会社、子会社等の法令上の定義」 — 商法などの法令上の親会社・子会社の定義を並べた資料(PDF)
- 子会社とは?設立するメリットデメリットや関連会社との違い(MASTORY) — 子会社の定義と関連会社・関係会社との違い、設立の利点と欠点、資本金額が税務に与える影響に触れている
- Weblio辞書「子会社」 — 子会社の意味を複数の辞書・用語集からまとめて掲載している辞書ページ
- 法務省「企業結合法制に関する調査研究報告書」(平成22年3月) — 親子会社の定義や親会社株主の保護について各国法を比較した調査研究報告書(PDF)
- 小谷野税理士法人:子会社設立の手続き — 親会社側での基本事項の決定から設立手続へ進む流れを扱う。
- 日本取引所グループ:子会社等の開示に関するFAQ — 親会社と上場子会社それぞれの適時開示判断に関する案内。
同じ棚の資料
子会社の設立登記を司法書士に頼む範囲:親会社に残す仕事と任せる仕事の線引き
子会社の設立登記を司法書士へ依頼するとき、どこまでを任せ、何を親会社の担当部署に残すのか。司法書士法3条の業務範囲と、本人申請という選択肢、…
11分
 上場・非上場/100%中心/国内
子会社設立の取締役会決議:親会社の付議基準の読み方と議事録に残す事項
会社法の子会社の定義:設立前に親会社が確かめる議決権50%超と40%以上の判定
- この記事の前提
- 上場・非上場/100%と一部出資/国内中心
- 読む時間
- 約11分
合同会社を子会社にするときの設立実務:親会社が業務執行社員となり職務執行者を選ぶ
新しく設ける会社を合同会社にして子会社にする場合、親会社は社員・業務執行社員・代表社員のどの立場に就き、誰を職務執行者に選ぶのか。定款、出資…