期間 ・ 約11分
子会社の設立期間が延びる理由:株主総会・開示・会社分割で増える日数
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示は上場会社の章で分ける) |
|---|---|
| 出資 | 100%子会社を中心に、合弁は注記 |
| つくる先 | 国内の株式会社を中心に検討 |
この記事が役に立つ人
子会社の設立日を一度決めたものの、途中で「この形だと間に合わないかもしれない」と気づいた親会社の担当者に向けた記事です。金銭の出資だけで新会社をつくる基本形と比べて、どの設計を選ぶと日数が増えるのかを、理由ごとに並べました。
登記より手前の決議・書類準備にも遅れる要因がある
子会社の設立が予定より遅れたと聞くと、法務局の審査に時間がかかったのだろうと思われがちです。工程を見直すときは、登記の申請より前の仕事にも目を向けます。親会社の決議が一回で済まなかった、添付する書類が一枚足りなかった、取っておいた証明書の期限が切れた、といった事情です。
法務局の「株式会社設立登記申請書(取締役会設置会社の発起設立)」のページには、定款、設立時取締役などの選任決議書、発起人の同意書、就任承諾書、印鑑証明書、払込みを証する書面など、添付書面が番号つきで並んでいます。必要書類は機関設計や定款の記載、電子署名の利用などで変わるため、一覧のすべてが一律に必要なわけではありません。自社に必要な書類が欠ければ補正を求められ、解消しなければ却下となるおそれがあります。
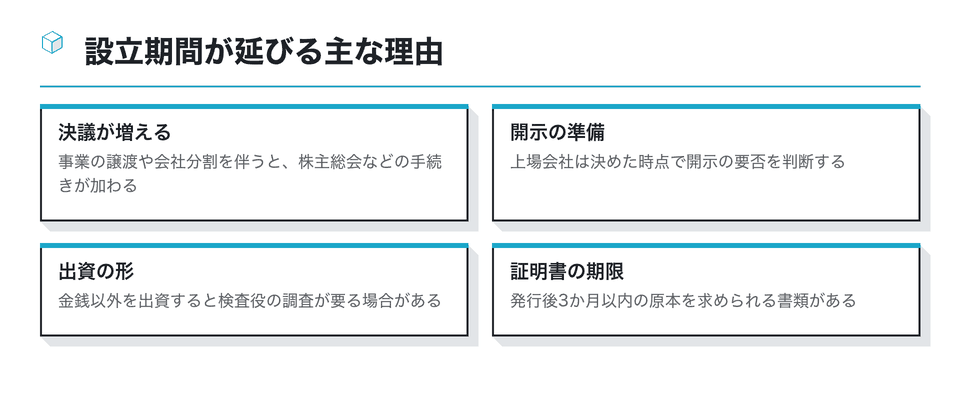
逆に言えば、金銭を出資して新しく子会社を設立するだけの基本形は、日数の読みやすい形です。この記事では、その基本形からどの要素を足すと日程が延びるのかを、理由ごとに確かめます。延びる理由が分かれば、その工程だけを前倒しにしたり、設計を基本形に寄せたりする判断がしやすくなります。
- 問い:合弁で子会社をつくる場合も、同じ理由で日数が延びますか。
- 延びる理由がもう一つ増えます。ほかの出資者と株主間契約の条件(取締役の指名権、重要事項の承認、撤退の条件など)を詰める交渉が先に必要になり、相手方の社内決議の日程にも合わせることになるためです。相手方の決議日が決まらないうちは、自社だけで設立日を固めないようにします。
見積もりを組み直すときは、全体を一律に延ばすのではなく、増えた工程だけを工程表に差し込むのがこつです。差し込む位置と日数が分かれば、ほかの工程を並行させて吸収できる場合もあります。基本形での全体の見積もり方は子会社設立の期間の見積もりで確かめてから、この記事の要素を足していくと整理しやすくなります。
事業を子会社へ移すときは、株主総会の承認要否を確認する
新規事業を子会社で始めるだけなら、親会社の株主総会を開く場面は通常ありません。ところが、親会社がいま営んでいる事業を新しい子会社へ移す設計にすると、話が変わります。会社法467条1項は、事業の全部の譲渡や事業の重要な一部の譲渡について、効力発生日の前日までに株主総会の決議で契約の承認を受けるよう定めています。
まず事業の重要な一部の譲渡に当たるかを検討し、譲渡資産の帳簿価額が総資産額の5分の1以下なら同号の対象から除かれます。定款で低い割合を定めた場合はその基準を使います。金額だけで重要性は決まらず、468条の承認不要の例外も別に確認します。総会が必要なら特別決議を含む要件と準備日数を法務担当に照会します。
| 子会社への移し方 | 親会社で増える手続きの例 | 日数への影響 |
|---|---|---|
| 新規事業を子会社で始める | 取締役会などの決議 | 小さい |
| 事業の一部を譲渡(定款も踏まえた除外基準内) | 取締役会などの決議と譲渡契約 | 契約の準備ぶん |
| 重要な一部を譲渡(除外基準超・法定例外なし) | 株主総会の承認 | 総会の招集から開催まで |
| 会社分割で承継させる | 分割計画の承認、債権者保護手続 | 承継対象・必要手続きで変わる |
2026年10月時点の会社法の条文にもとづく目安です。定款の基準と法定の例外を確認し、案件ごとに必要な手続きを判断します。
非上場で株主が少ない親会社なら、議決権を行使できる株主全員の書面・電磁的記録による同意を得る決議の省略(会社法319条)を使って日数を詰められる場合があります。株主が多い親会社や上場会社では、招集通知の発送から総会の開催までの期間が必要になり、臨時株主総会を開くのか定時株主総会に合わせるのかで、子会社の設立日が数か月単位で動くこともあります。
事業を移す設計を選ぶかどうかは、税務や契約の名義変更の負担も含めて判断する事柄です。日程の面だけでいえば、まず新規事業として子会社を設立し、事業の移管は別の段階に分けるという選び方もあります。
上場している親会社は、開示の準備で日程が前に延びる
上場会社の親会社では、登記担当の工程表とIRの準備日程を重ねて確認します。適時開示の対象になる案件を、子会社の登記が終わるまで伏せておいてよいわけではありません。東証のガイドブックに照らし、取締役会の開催日より先に実質的な決定がある場合も含め、公表に対応できるよう、原稿作成と社内審査を組み込みます。登記の作業だけを短縮しても、開示担当への情報提供が遅ければ全体の日程は安定しません。
準備の入口は、軽微基準の判定に使う数字をどの部署がそろえるかを決めることです。子会社の規模に関する見込みと、比較の土台になる親会社の数値を、IRと経理が同じ資料で確認します。設立直後の売上がないという理由だけで公表不要とは判断しません。基準の詳細は適時開示の棚で確認し、この工程では根拠となる資料の提出日と判断者を予定表に残してください。
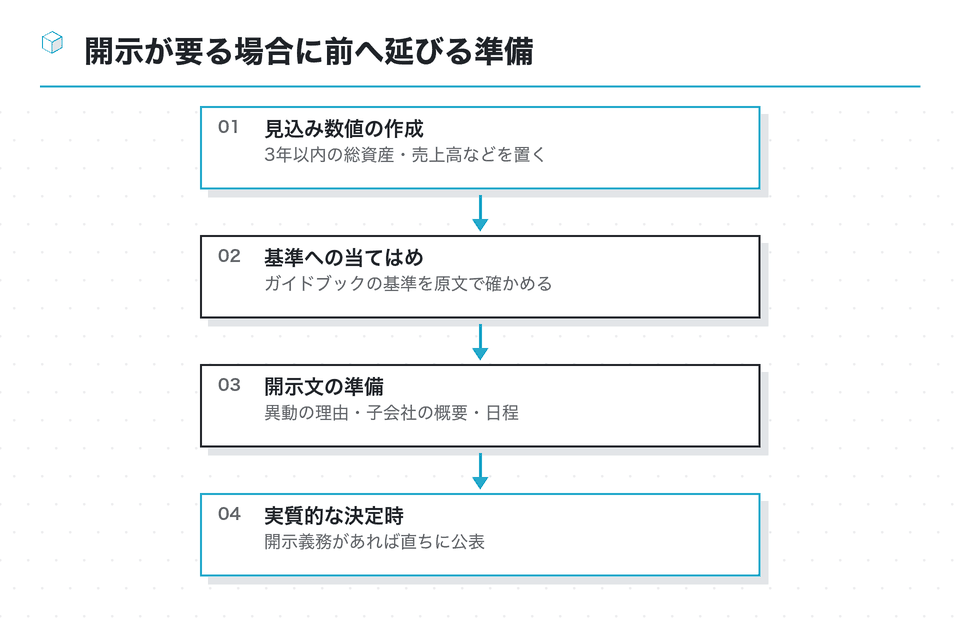
日数が延びるのは、決議の前に見込み数値と開示文を固めておく必要があるからです。見込み数値は事業計画が固まらないと置けず、事業計画は子会社の概要が決まらないと作れません。上場会社では、社内の検討の段階から開示の担当部署を加えておくと、決議の直前で慌てずに済みます。
未公表の設立計画は、社内の情報管理ルールに従って共有します。親会社の担当が増えるたびに資料を転送する運用では、旧版が残りやすく、閲覧者も追えません。保存場所と更新通知の担当を決め、重要事実への該当性で迷う点は法務と弁護士へ照会します。非上場でも機密管理は必要であり、取引先との守秘義務や公表時期の合意がないか確かめます。上場していないことを、準備が一切不要な理由にしないでください。
金銭以外を出資すると、検査役の調査が要る場合がある
親会社が持っている設備やソフトウェア、不動産などを子会社に出資する方法(現物出資)を選ぶと、日程の読み方が変わります。会社法33条1項は、定款に金銭以外の財産の出資などの記載があるときは、公証人の認証の後遅滞なく、裁判所に検査役の選任を申し立てなければならないとしています。検査役の調査と報告を経るぶん、金銭出資だけの設立より日数が読みにくくなります。
ただし、同条10項には例外があります。定款に記載した現物出資財産等の価額の総額が500万円を超えない場合(財産引受けも含む)、市場価格のある有価証券で定款の価額が省令所定の方法による市場価格を超えない場合、弁護士・公認会計士・税理士などの証明(不動産なら不動産鑑定士の鑑定評価も)を受けた場合です。例外に当たれば検査役の調査は不要になりますが、設立時取締役等による価額や証明の相当性の調査(会社法46条)は必要です。
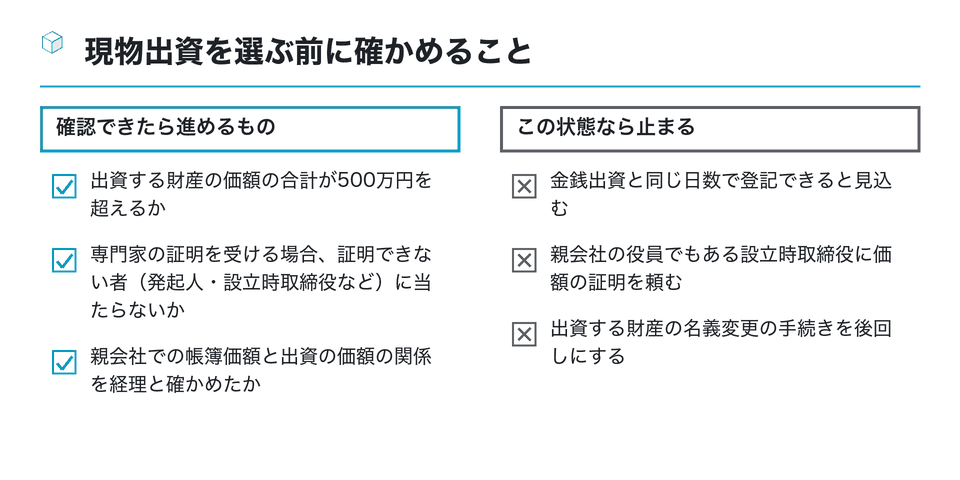
証明をする専門家にも制限があります。同条11項は、発起人や設立時取締役・設立時監査役などは証明をすることができないと定めています。100%子会社では親会社の役員が設立時取締役を兼ねることが多いため、証明を誰に頼むかは早めに決めておきます。
日程を優先するなら、いったん金銭で子会社を設立し、設立後に親会社から子会社へ財産を売却する、という分け方も考えられます。ただし、設立前の売買の約束が財産引受けに当たる場合や、設立後の取得に事後設立の承認が必要な場合があり、法定手続きを避けられるとは限りません。譲渡価額や税務も含め、弁護士・税理士・公認会計士に設計を確認します。
新設分割で債権者保護が必要なら、異議期間は1か月以上
親会社の事業を丸ごと新しい会社に承継させる新設分割は、子会社をつくる方法の一つです。会社法762条1項は株式会社または合同会社が新設分割をすることができるとし、新設分割計画を作成するよう定めています。新しい会社は、会社法764条1項により、その成立の日に分割計画に従って権利義務を承継します。
期間の面で大きいのは、債権者保護の手続きです。会社法810条は、新設分割により分割会社に債務の履行を請求できなくなる債権者などが異議を述べられる場合について、官報に公告し、知れている債権者には各別に催告しなければならないとし、異議を述べられる期間は1か月を下ることができないと定めています。対象債権者がいるかを先に確認し、必要な場合は公告の準備と異議期間を工程表に置きます。定款に従う公告の併用により各別催告を省略できる場合もありますが、不法行為債権者には例外があります(同条3項)。
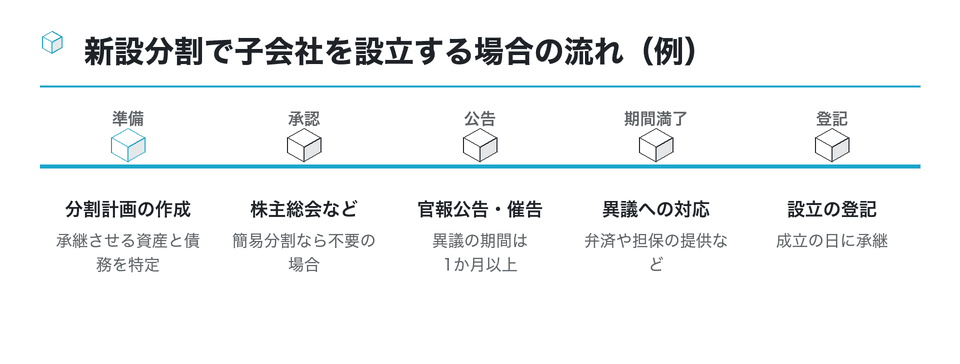
分割計画の承認は原則として株主総会で行いますが、会社法805条により、承継させる資産の帳簿価額の合計が分割会社の総資産額の5分の1(定款で低い割合を定めた場合はその割合)を超えない場合は、株主総会の承認を要しません(いわゆる簡易分割)。それでも債権者保護の手続きは別に必要になる場合があるため、簡易分割なら短く済む、と早合点しないようにします。
新設分割は計画に従って権利義務を承継しますが、許認可や労働契約などの個別確認も欠かせません。公告期間を他の準備と並行させられる場合もあるので、一律に1か月を足すだけでは見積もれません。会社分割の手続きと税務の扱いは専門性が高いため、弁護士・司法書士・税理士と早い段階で日程表を共有してください。
証明書の「3か月以内」が切れると、取り直しで数日失う
地味ですが、日程を崩す原因としてよく挙がるのが証明書の期限です。日本公証人連合会は、法人発起人が紙の委任状を郵送する場合、3か月以内に発行された登記事項証明書と代表者の印鑑証明書の原本を同封するよう案内しています。認証方法に応じた必要書類を公証役場へ確認します。法務局に出す印鑑届書にも、作成後3か月以内の印鑑証明書を添付するよう案内があります。
早めに準備しようと証明書を先に取ってしまい、親会社の取締役会の日程がずれた結果、認証の日に3か月を過ぎていた、という行き違いは起こりがちです。取り直し自体は難しくありませんが、法務局のオンライン請求で郵送を選ぶと届くまでに日数がかかり、法人の印鑑証明書を窓口で受け取る場合は印鑑カードが要るなど、手配の手間が生じます。
- 親会社の登記事項証明書
- 定款認証で発起人である親会社の確認に使う。発行後3か月以内の原本
- 親会社の代表者の印鑑証明書
- 定款や委任状に押した印の確認に使う。発行後3か月以内の原本
- 子会社の役員個人の印鑑証明書
- 必要な役員・書面を確認。印鑑届書に添付するものは作成後3か月以内
3か月以内という条件のある証明書は、提出・使用する日に条件を満たす時期に取ります。すべての証明書に同じ期限があるとは扱いません。工程表に、証明書ごとの取得日と使う日を書き込んでおけば、日程がずれたときに取り直しが要るかをすぐに判断できます。
証明書の受取りを任せるときは、請求から受領まで同じ人が動くのか、途中で別部署へ渡すのかも確認します。印鑑カードなどを必要とする場合、管理部署の持出し承認を忘れると窓口へ行く当日に作業が止まります。請求方法と受取方法に合う準備物を法務局の案内で照合し、代理で受け取る担当にはその確認結果を渡しておきます。
設立日を決め打ちするなら、申請日と休日の特例を確かめる
「4月1日に子会社を設立したい」「親会社の決算期の初日にそろえたい」というように、設立日を先に決める親会社もあります。その場合、期間の見積もりは前から積み上げるのではなく、申請日から逆算して組みます。登記簿に載る会社成立の年月日は、通常は申請が受け付けられた日になるからです。
希望日が休日に重なるときは、通常の申請と同じ扱いだと決めつけず、法務省の指定登記日の案内を司法書士と確認します。指定する休日と特例を求める旨を申請書に記載し、その休日の直前の開庁日に、開庁時間内の到達・受付が必要です(2026年10月12日原文確認)。受付に間に合うよう書面と送信の段取りを確定させ、準備が遅れた場合の代替日も親会社へ伝えます。記念日に合わせるという希望と、満たすべき手続上の条件は、工程表で別々に管理するのが実務的です。
特例を使っても、添付書面は従前どおり申請の日までに作成したものを添付する必要があると法務省は案内しています。特例の求めに不備があり補正されなければ、求めがなかったものとして扱われる点にも注意します。
設立日を決め打ちにすると、そこから逆算した各工程に余白がなくなりやすくなります。親会社の取締役会、定款の認証、払込み、役員の選任のどこかが一日ずれるだけで、望む日に申請できなくなるおそれがあるためです。少なくとも、取締役会の決議と定款の認証の間には、事前確認の修正に対応できる程度の余裕を残しておきます。
設立日は、子会社の第1期の長さや、税務署への届出の期限の起点にもなります。消費税の納税義務の判定や、グループ通算制度に加わる日とも関わるため、日付を決める前に税理士と一度すり合わせておくと、後から設立日を動かしたくなる事態を避けられます。
まとめ:延びる工程に余白を置き、ほかは並行で進める
子会社の設立期間が延びるのは、金銭出資だけの基本形に、事業の譲渡、会社分割、現物出資、上場会社の開示といった要素が加わったときです。どの要素を選ぶかで、親会社の株主総会、債権者保護の1か月以上、検査役の調査といった工程が増えます。
- 重要な事業譲渡は、除外基準・例外を踏まえて株主総会の要否を判定する(会社法467・468条)
- 上場会社は、決議の前に見込み数値と開示文を固める
- 現物出資は、検査役が要らない例外に当たるかを先に確かめる(会社法33条10項)
- 新設分割で債権者保護が必要な場合は、異議期間を1か月以上とる(会社法810条)
- 3か月以内の条件がある証明書は、使用日から逆算して取得する
登記の申請が済んだ後も、完了までの日数は申請先の法務局と時期で変わります。東京法務局などが公表している完了予定日には、申請に不備がある場合などは予定日より遅れることがあるとの注記もあります。新会社の営業開始日は、完了予定日の後ろに少し余白を置いて決めておくと、子会社の設立から事業の立ち上げまでを無理なくつなげられます。
いま組んでいる子会社の設計に、事業の移管・現物出資・会社分割・開示のどれが含まれているかを、工程表の横に書き出してみてください。含まれている要素ごとに増える工程が見えてきます。株主総会や債権者保護の日程は弁護士・司法書士に、出資の形と税務の関係は税理士に、早めに確かめておくのが近道です。
この資料は役に立ちましたか
27人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 期間 延びる」「子会社設立 期間」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
取締役会決議を受けた子会社設立の適時開示で、設立理由、子会社の概要、決議日と設立日が記載されている
- 親会社側での基本事項の決定から設立手続へ進む流れを扱う。
- koyano-cpa.gr.jp
Kaizen CPA:香港の子会社と支店の違い(PDF)
子会社が独立した法的地位を持つ点など、支店より子会社を優先する理由を整理した資料。
kaizencpa.com子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
all-senmonka.jp を開く会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
| 【税理士が解説】子会社の設立手順とメリット・デメリットを詳しく解説 |
|---|
| 子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している |
goldcard.nat.gov.tw
参考
子会社設立のメリット・デメリットと事前に検討すべき事項|ハートワン税理士法人
- 弁護士ドットコム:「子会社 登記」の法律相談
- 子会社の登記に関する相談と弁護士の回答の一覧。
- bengo4.com
子会社設立費用はどこまで親会社の負担?ケース別に解説|VSG
調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理
- ハリマ共和物産:海外子会社設立に関するお知らせ(2009年) — 中国での物流子会社の設立理由と日程を示した、親会社の取締役会決議の開示
- 第181回: 英国子会社設立からその後の必要関連対応について(英国ニュースダイジェスト) — 英国に子会社を設立した後に必要になる対応を、英国向けの情報媒体が連載で紹介している
- 法第9条に基づく会社設立の届出制度 | 公正取引委員会 — 総資産が基準を超える会社設立時に必要な公正取引委員会への届出制度
- 子会社が存続会社となる、100%親子会社間の吸収合併の登記手続き(RSM汐留パートナーズ司法書士法人) — 100%親子会社の間で子会社が存続する吸収合併について、登記の手続きを説明している
- 子会社設立をしても消費税の免税事業者とならない6つのケース(スペラビ税理士法人) — 子会社を設立しても消費税の免税事業者にならない場合を6つに分けて、税理士法人が説明している
- 事業会社における子会社設立の際の留意点(ロジット・パートナーズ) — 新規事業のために子会社を設立する事業会社が、事前に検討すべき課題や論点を整理している
- 子会社を設立するメリット・デメリットは?設立手続きや注意点(マネーフォワード) — 子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
- 子会社設立のメリットはどこにある?デメリットも含めた影響と設立の流れ(M&A総合研究所) — 子会社設立の効果と影響、設立までの流れをM&A仲介会社がまとめている
同じ棚の資料
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
子会社設立のデメリットが利点を上回るのはどんなときか。目的・代わりの手段・年間の負担・出口の四段で確かめる判断の手順を、出資比率による違い、…
11分
 上場・非上場/100%/国内
100%子会社の設立方法:親会社1社が発起人になる発起設立の進め方
子会社設立の適時開示と軽微基準:七つの数字が「すべて下回る」かを見込みで判定する
- この記事の前提
- 上場/100%・一部出資/国内・海外
- 読む時間
- 約10分
子会社設立のスケジュール表の作り方:親会社の会議日と設立日から節目を置く
子会社設立のスケジュールは、日数を足し合わせるより、動かせない日を先に置いて組むほうが崩れにくくなります。設立日と事業年度、親会社の会議日、…