定款 ・ 約10分
親会社と子会社の定款の目的を照らし合わせる:重なりの確かめ方と書き方の順番
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(上場会社は開示の段落を分ける) |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人)。共同出資は各社の目的を確かめる |
| つくる先 | 国内の株式会社を発起設立 |
この記事が役に立つ人
子会社の定款の「目的」欄を任され、親会社の定款とどう合わせればよいか迷っている親会社の法務・総務の担当者に向けた記事です。目的の文言を一から考える前に、親会社の定款のどこを見て、何と照らすかという手順に重心を置きます。
SECTION 01子会社の目的を書く前に、親会社の定款の目的を開く
子会社の定款の目的を考えるとき、多くの担当者は子会社の事業計画書から書き始めます。順番としては、その前に親会社の現行定款の目的を開いておくほうが手戻りが少なくなります。理由は、定款を認証する公証人の側の確認にあります。
日本公証人連合会の定款認証のQ&Aは、会社が発起人となる場合には、新しく設立する会社の発起人となることが、発起人となる会社の目的の範囲内でなければならないとしています。そのうえで、具体的には新会社の目的と同種の事業が掲げられていること(新会社の目的の一つと重なっていること)を確認することになると案内しています(2026年10月18日、原文確認)。親会社が子会社をつくるときは、子会社の目的と親会社の目的の間に、少なくとも一つの重なりが求められる、という読み方になります。
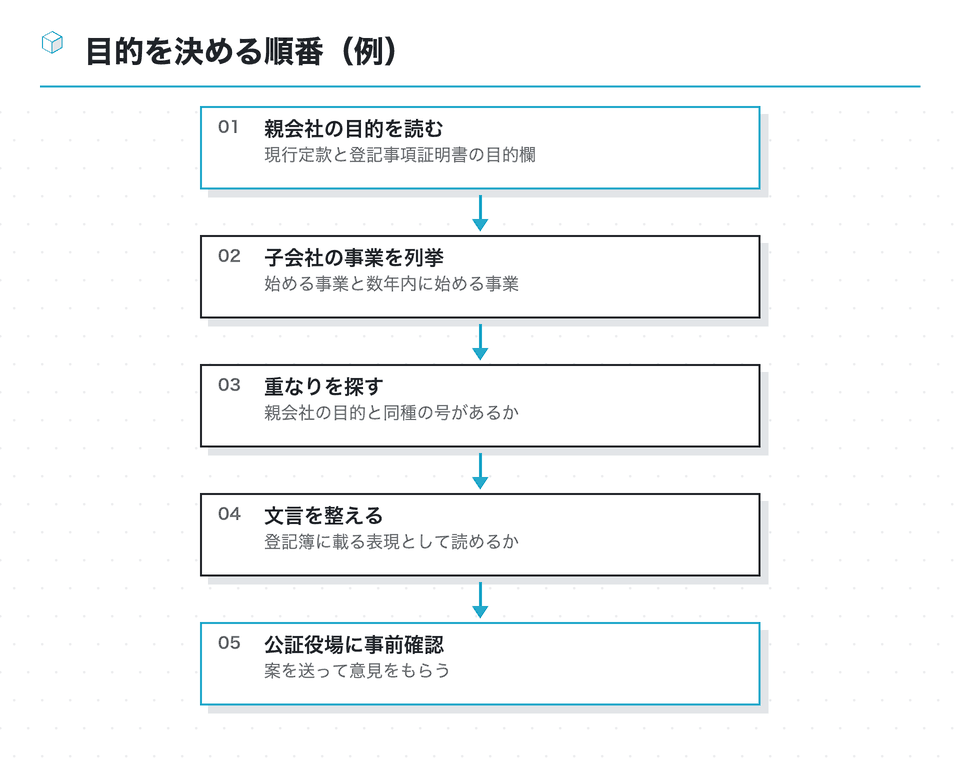
この確認は、子会社の側の書類だけ見ていても気づけません。公証役場には、親会社が発起人であることを示す書類として親会社の登記簿謄本(登記事項証明書)を出すことになっており、その目的欄と子会社の定款案の目的が並べて読まれます。親会社の定款の最新版と、登記簿の目的欄が一致しているかも、あわせて確かめておきます。
共同出資で子会社を設立する場合は、発起人が複数になります。公証人連合会の案内に沿えば、発起人となるそれぞれの会社について、新会社の発起人となることが目的の範囲内かが確かめられることになります。相手方の会社の定款も入手し、各社の目的と子会社の目的の重なりを同じように確かめておくと、認証の直前に相手方から「当社の目的と合わない」と言われる事態を避けられます。
SECTION 02「重なっている」をどう確かめるか
法務省の発起設立の案内は、目的を定款の絶対的記載事項の最初に挙げています。どの程度似ていれば「同種の事業」といえるかについて、公証人連合会の案内は一般的な目安を示すにとどまり、細かな基準までは書いていません。そこで社内では、子会社の目的の各号の横に、親会社の目的のうち対応する号を書き出す表をつくり、判断の材料を見える形にしておくのが実際的です。
| 子会社の目的(案) | 対応する親会社の目的 | 見立て |
|---|---|---|
| ソフトウェアの開発及び販売 | 情報処理サービス業 | 同種の事業として説明しやすい |
| 飲食店の経営 | 食料品の製造及び販売 | 関連はあるが、同種かは確認が要る |
| 不動産の賃貸及び管理 | (対応する号なし) | 他の号で重なりを確保する |
| 前各号に附帯関連する一切の事業 | 同じ包括条項 | これだけで重なりを説明するのは避ける |
表の見立ては社内の整理のための一例です。最終的な判断は認証を担当する公証人が行います。
表をつくると、子会社の目的のうちどれが親会社と重なり、どれが新しい分野なのかがはっきりします。新しい分野の号があっても、ほかの号で重なりが確保できていれば、子会社の目的に新規事業を書くこと自体は妨げられないと考えられます。ただ、すべての号が親会社の目的と離れている場合は、子会社の目的を見直すか、親会社の定款に目的を加えるかの判断が必要になります。後者については親会社の定款と子会社の事業の関係で考え方を整理しています。
照合の表をつくる担当は、親会社の目的の号の番号まで書き込んでおくと便利です。公証役場から問合せがあったとき、「子会社の目的の第2号は、親会社の目的の第5号と同種の事業です」と答えられれば、やり取りは一度で済みます。親会社の定款が古く、目的の号の並びが登記簿と食い違っている場合は、先に親会社の側で最新の定款を確かめ直します。
包括条項だけで重なりを主張するのは避けたほうが無難です。「附帯関連する一切の事業」は、他の号に付随する事業を受け止めるための号であり、それ単独で新会社の事業と重なると説明するのは苦しくなります。判断に迷う号は、公証役場の事前確認で意見を聞いておきます。
SECTION 03子会社の目的は登記簿に載る:外の人が読める言葉にする
定款の中だけで完結する言葉ではない、という点が目的欄の特徴です。会社法911条3項は、株式会社の設立の登記で登記しなければならない事項の1号に「目的」を挙げています(2026年10月18日、条文原文確認)。子会社が成立すると、登記事項証明書を取った誰もが目的を読めるようになります。
そのため、親会社の事業部が社内で使っている言い回しや、開発中の製品の呼び名は、そのまま目的に書かないほうがよいでしょう。外の人が読んで事業の中身が分かり、かつ将来の事業の広がりも受け止められる、少し抽象度の高い表現が向いています。逆に抽象的すぎると、取引先や金融機関が子会社の事業を確かめるときに説明が要ります。
親会社の目的の書き方にそろえすぎるのも考えものです。親会社が長い歴史の中で積み上げた目的には、すでに使われていない事業や古い言い回しが残っていることがあります。子会社の目的は新会社の設立に合わせて新しく書くものなので、重なりを確保する号だけ親会社の表現に寄せ、ほかの号は今の事業に合った言葉で書く、という分け方が扱いやすいでしょう。
避けたい書き方
- 社内の製品コード名を使う
- 新規事業の企画名をそのまま書く
- 意味の取りにくい外来語を並べる
読みやすい書き方
- 一般的な業種の言葉で書く
- 製造・販売・賃貸など行為を明示する
- 許認可が要る事業は所管の求める言い回しに合わせる
許認可が必要な事業を子会社で営む予定があるときは、所管官庁や許可の窓口が、定款や登記簿の目的にどのような記載を求めているかを先に確かめます。求められる言い回しと違う書き方をしていると、子会社の設立後に目的を変えて変更登記をする手間が生じることがあります。
SECTION 04将来の事業をどこまで入れておくか
いま始める事業だけを子会社の目的に書くか、数年のうちに始めるかもしれない事業まで書いておくかは、手間と見え方の兼ね合いで決めます。目的を後から加えるには、子会社の株主総会の特別決議で定款を変え、登記事項の変更として変更登記を申請することになります。国税庁の登録免許税の税額表では、登記事項の変更の登記は申請件数1件につき3万円とされています(2026年10月18日確認。資本金の額の変更など別の区分に当たる場合は除く)。
100%子会社なら、親会社が同意書を出して株主総会の決議を省略する方法もあり、手続そのものは重くありません。それでも、変更のたびに親会社の社内決裁を通し、登記の費用と時間をかけることを考えると、設立の時点で見通せる事業はまとめて書いておく、という判断にも理由があります。子会社の定款を変えるときの流れは子会社の定款変更を親会社の側から追う記事にまとめています。
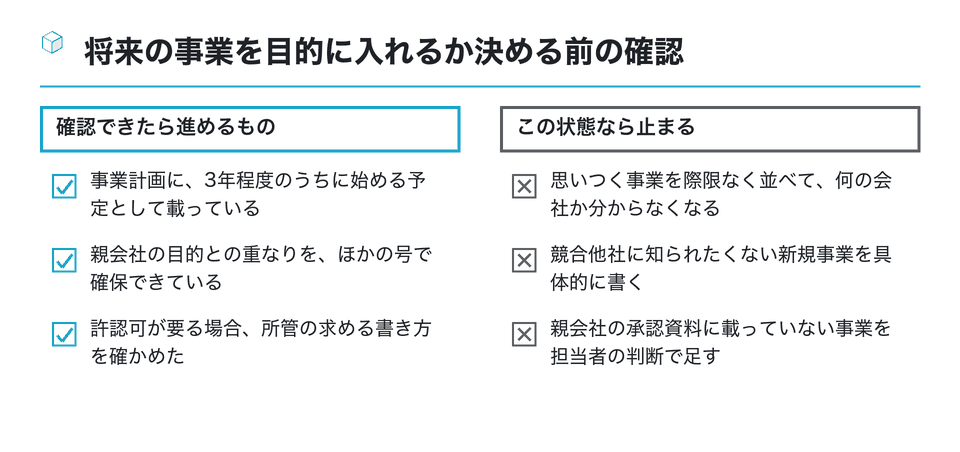
最後の点は見落とされがちです。子会社の目的は、親会社の取締役会などで承認された設立の議案の一部です。担当者が認証の直前に目的を書き足すと、承認された内容と認証された内容が食い違います。号を足すときは、承認の範囲に収まるかを法務部門で確かめてからにします。
SECTION 05子会社がさらに孫会社をつくるときも、同じ確認がつながる
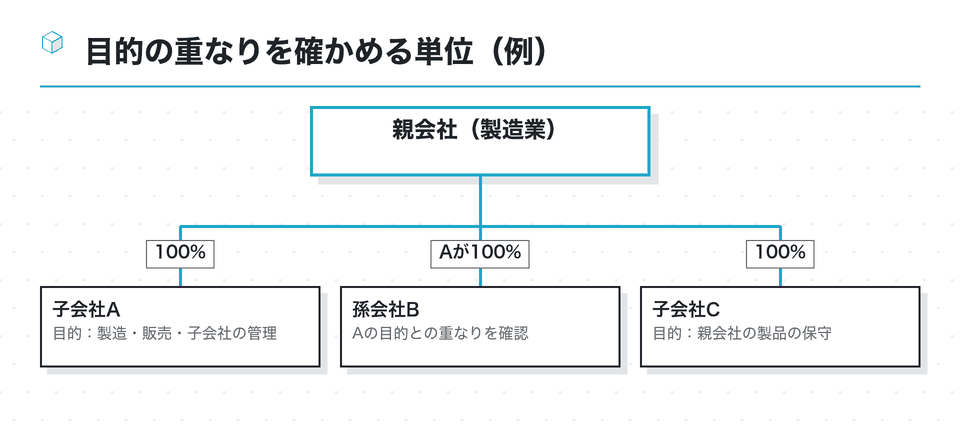
親会社が子会社を設立し、その子会社がさらに会社を設立する場合、発起人になるのは子会社です。公証人連合会の案内に沿えば、今度は子会社の目的と、孫会社の目的の間に重なりがあるかが確かめられることになります。親会社の目的と孫会社の目的が重なっていても、発起人である子会社の目的と重なっていなければ、説明が難しくなります。
会社法2条3号は、子会社を、会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるものと定義しています。孫会社は、親会社から見ても会社法上の子会社に当たりうる会社です。グループの組織図の上では親会社の管理下にあっても、定款の目的の確認は「発起人になる会社」を単位に行われる、という点を押さえておきます。
逆に、孫会社の設立を親会社が直接の発起人として行い、設立後に株式を子会社へ移す形を検討することもあります。この場合は親会社の目的との重なりで足りますが、株式を移す取引の決裁や税務上の扱いが別に生じます。どちらの形がよいかは、子会社をつくる目的とグループの組織の考え方で決まるため、税理士や弁護士に早めに相談します。
将来、子会社の下に会社をつくる構想があるなら、子会社を設立する段階で、子会社の目的に孫会社の事業の受け皿となる号を入れておくかを検討します。中間持株会社として子会社を位置づける場合は、株式の保有と経営管理を子会社の目的に書いておく形も考えられます。
SECTION 06上場会社の親会社:子会社の目的と開示の項目
上場会社の親会社では、子会社の目的を決める作業が、開示の判断とつながることがあります。日本取引所グループの「適時開示が求められる会社情報」では、上場会社の決定事実として新たな事業の開始や子会社等の異動を伴う事項が挙がり、子会社等の決定事実として子会社等における新たな事業の開始や子会社等の商号又は名称の変更も挙がっています(2026年10月18日確認)。
設立そのものの開示に加え、子会社が親会社と違う分野の事業を始める場合には、その事業の開始が別の項目として判断の対象になりえます。目的の欄に新しい分野の号を入れる時点で、開示担当部署に共有しておくと、どの項目に当たるか、軽微基準に該当するかの判断を早めに進められます。判断の基準は東京証券取引所の会社情報適時開示ガイドブックの原文で確かめてください。
インサイダー取引規制との関係も気にかけておきます。子会社の目的に新しい分野の事業を書くということは、その事業に乗り出す方針が社内で固まりつつあるということでもあります。定款案を回覧する範囲を、設立の準備に必要な部署と外部の専門家に限り、回覧した相手を記録しておくと、社内規程に沿った情報管理がしやすくなります。何が重要事実に当たりうるかの判断は、社内の担当部署と弁護士に確認してください。
非上場の親会社では取引所の開示はありませんが、子会社の目的は登記簿で誰でも読めるようになります。取引先や金融機関、従業員への説明の時期を、登記の日程とそろえておくと混乱が起きにくくなります。
SECTION 07社内で目的を固める手順:起案から認証まで
子会社の定款は、発起人である親会社が作成し、署名又は記名押印する書類です(会社法26条1項)。目的欄を誰が起案し、誰が承認するのかを最初に決めておくと、事業部・法務・経営企画の間で案が行き来する時間を減らせます。
起案の段階では、事業部と法務の間で「どこまで具体的に書くか」の感覚がずれやすいものです。事業部は事業の中身を細かく書きたがり、法務は将来の変更を減らすために広めに書きたがります。両者の意見を並べたうえで、親会社の目的との重なりを確保する号、いま始める事業の号、数年内の事業の号、附帯関連の号、という四つの役割で号を整理すると、議論がまとまりやすくなります。
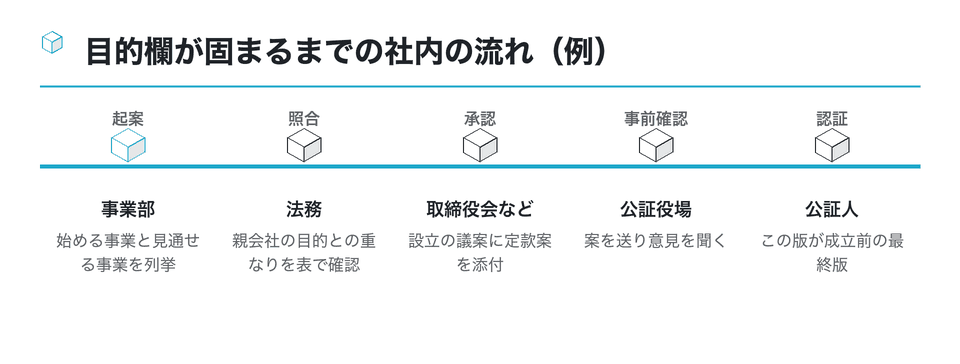
事業部が起案するときは、事業の名前だけでなく「何をする事業か」を一行で説明してもらうと、法務が目的の文言に直しやすくなります。法務の照合では、前に紹介した対照表を使い、重なりのある号に印を付けておきます。承認の資料には、この対照表を添付しておくと、取締役会での質問にも答えやすくなります。
事前確認で公証役場から修正の意見が出た場合は、それが承認の範囲に収まる表現の調整なのか、事業の中身に関わる変更なのかを分けて扱います。表現の調整であれば法務の判断で直し、中身に関わる変更なら承認をやり直すかを検討します。どちらに当たるかの線引きを、あらかじめ社内の決裁規程や担当役員と決めておくと、認証の日程を守りやすくなります。
SECTION 08まとめ:目的は親会社の目的と並べてから書く
法人は定款その他の基本約款で定められた目的の範囲内において権利を有し、義務を負います(民法34条)。親会社が子会社の発起人になれるかどうかも、この考え方の延長にあります。子会社の定款の目的を書くときは、子会社の事業計画だけでなく、親会社の定款を並べて読むことが出発点です。
- 親会社の現行定款と登記簿の目的欄を先に読む
- 子会社の目的の少なくとも一つが、親会社の目的と同種の事業として重なるようにする
- 重なりは対照表にして承認資料に添付する
- 目的は登記簿に載るので、外の人が読める言葉で書く
- 将来の事業は、変更の手間と見え方の兼ね合いで入れるかを決める
- 孫会社をつくる場合は、発起人になる子会社の目的で重なりを確かめる
- 上場会社は、新たな事業の開始など開示の項目と照らす
子会社設立の定款全体の考え方は子会社設立の定款のカテゴリーで、法人が発起人になるときの書類は発起人のカテゴリーで扱っています。目的の重なりに迷う号がある場合は、自社だけで判断せず、認証を担当する公証役場と依頼する司法書士に確認してください。
手元で、親会社の定款の目的欄と、子会社の定款案の目的欄を左右に並べた対照表をつくってみてください。重なりのある号に印を付け、印が一つも付かない場合は、子会社の目的の見直しか親会社の定款の変更かを社内で検討します。表現の可否は公証役場に、許認可が絡む書き方は所管の窓口に、法的な判断が要る点は弁護士に確認してください。
この資料は役に立ちましたか
81人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「親会社 子会社 定款 目的」「子会社設立 定款」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
法人が発起人になる場合の事業目的の類似性や、定款認証で求められる委任状・印鑑証明書などを説明している
- 設立時の定款事項と、完全子会社の事業目的と親会社定款の関係を整理
- businesslawyers.jp
子会社つくろう(かわはら行政書士事務所)
長崎の行政書士事務所が、子会社を設立する場合の進め方を案内している
nagasaki-kigyou.com子会社設立のメリット・デメリットと事前に検討すべき事項|ハートワン税理士法人
子会社設立の利点と税負担が増えるリスクなど、事前に確認しておきたい事項を税理士法人がまとめた記事
ht-tax.or.jp を開く株式会社が発起人になって子会社を設立する際の登記上の注意点を、士業の共同事務所が説明している
| 子会社を設立するメリットは?手続き方法や注意点(freee) |
|---|
| 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している |
moyoric.jp
参考
子会社の事業目的は親会社と重複している必要がある?子会社設立時の事業目的の決定について解説(司法書士事務所)
- 登記相談Q&A(フォーサイト総合法律事務所 マンスリーコラム)
- 法律事務所のコラムで、登記に関する相談とその回答を取り上げている
- foresight-law.gr.jp
グループ会社・子会社・関連会社の違いとは?言葉の定義や会計処理の方法を解説
グループ会社と子会社・関連会社の定義の違いと会計処理を解説
- 会社法上の親子会社の定義Q&A 2005年08月19日 — 会社法上の親子会社の定義をQ&A形式で整理した大和総研のレポート
- 株式会社の設立手続(発起設立)について(法務省) — 法務省が、発起設立で株式会社を設立するときの手続きを案内している
- 会社法における親会社・子会社とは?―定義、親子会社関係を巡る規律ー — 会社法上の親会社・子会社の定義と親子会社を巡る規律を解説
- 子会社設立に必要となる手続き(メリット・デメリットも解説)(スペラビ税理士法人) — 子会社設立に必要な手続きを順に示し、節税や事業面の利点と欠点も合わせて説明している
- 持株会社(ホールディングス)をわかりやすく解説|BATONZ — 純粋持株会社と事業持株会社の違い、持株会社の設立方法と事業承継での使い方を説明した記事
- 子会社法務はどこまで統制すべきか|実務で使われる管理基準 — 親会社による子会社管理の基準と事前承認の範囲を整理した記事
- 子会社・関連会社・関係会社の違いや定義|起業ログ — 議決権比率による子会社・完全子会社・関連会社の区分と、それぞれの定義を整理した記事
- 子会社を作るメリットと登記上の注意点とは(北陸会計) — 子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
同じ棚の資料
子会社の設立登記を司法書士に頼む範囲:親会社に残す仕事と任せる仕事の線引き
子会社の設立登記を司法書士へ依頼するとき、どこまでを任せ、何を親会社の担当部署に残すのか。司法書士法3条の業務範囲と、本人申請という選択肢、…
11分
 上場・非上場/100%と一部出資/国内中心
会社法の子会社の定義:設立前に親会社が確かめる議決権50%超と40%以上の判定
親会社が発起人になる子会社設立の登記:法人発起人で増える書類と確かめどころ
- この記事の前提
- 上場・非上場/100%/国内
- 読む時間
- 約11分
子会社設立の取締役会決議:親会社の付議基準の読み方と議事録に残す事項
子会社の設立を親会社の取締役会にかけるかは、会社法362条4項の「重要な業務執行」と取締役会規程の付議基準で決まります。決議の手続き、議事録…