合同会社 ・ 約10分
合同会社を子会社にするときの設立実務:親会社が業務執行社員となり職務執行者を選ぶ
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場の親会社を基本に、上場会社は開示の段落で注記 |
|---|---|
| 出資 | 100%出資(親会社が唯一の社員)を基本に、共同出資は注記 |
| つくる先 | 国内(親会社・子会社とも日本の会社) |
この記事を読んでほしい担当者
親会社として新会社を設けることが決まり、その器を合同会社にする方向で準備を任された法務・総務・経理の担当者に向けた記事です。株式会社の子会社なら当たり前だった「株主として出資し、取締役を派遣する」形が、合同会社では「社員として出資し、職務執行者を立てる」形に変わります。その違いを、定款から登記、設立後の取引と帳簿まで順にたどります。
SECTION 01合同会社を子会社にする場面と、この記事の前提
子会社の器として合同会社が選ばれるのは、外部から出資を受ける予定がなく、意思決定を軽くしたい事業であることが多いようです。グループ内の不動産の保有、特定の取引先向けの事業、共同研究の受け皿などがその例です。株式市場への上場や広く出資者を募る構想がある事業なら、最初から株式会社で設立するほうが向いています。
設立の出発点は定款です。会社法575条1項により、合同会社を設立するには社員になろうとする者が定款を作成し、全員が署名または記名押印します。親会社が単独で出資する子会社なら、定款を作るのは親会社だけです。576条1項は定款の記載事項として、事業の目的・商号・本店所在地のほか、社員の名称と住所、責任の別、出資の目的と価額を並べ、同条4項は合同会社では社員の全部を有限責任社員とする旨を記載するよう求めています。
| 前提の項目 | この記事での想定 | 違うときに変わる点 |
|---|---|---|
| 親会社 | 非上場の株式会社 | 上場会社は開示の検討が加わる |
| 出資 | 親会社が100%(唯一の社員) | 共同出資は業務の決め方を定款で調整 |
| 所在 | 親会社・子会社とも国内 | 海外の会社が社員なら別の書類が要る |
2026年10月時点の会社法の条文による(法令APIで2026年10月18日確認)
子会社の責任の範囲は株式会社と変わりません。会社法580条2項は、有限責任社員は出資の価額を限度として持分会社の債務を弁済する責任を負うと定めています。親会社が子会社の借入を保証すれば、その保証の範囲で責任を負う点も同じです。
器としての合同会社の比べ方や、ほかの論点の全体像は子会社設立 合同会社の棚にまとめています。この記事は、親会社が実際に合同会社の子会社をつくる段取りに絞ります。
SECTION 02親会社が就く三つの立場:社員・業務執行社員・代表社員
合同会社の社員は、出資者であると同時に、原則として業務を執行する人でもあります。会社法590条1項は「社員は、定款に別段の定めがある場合を除き、持分会社の業務を執行する」と定めます。唯一の社員が親会社なら、定款で別に定めない限り親会社が業務を執行する立場に立ちます。
代表について、会社法599条1項は業務を執行する社員が持分会社を代表するとし、同条3項は定款または定款の定めに基づく社員の互選で、業務を執行する社員の中から代表する社員を定められるとしています。親会社だけが社員の子会社では、親会社が代表社員になる形が一般的です。
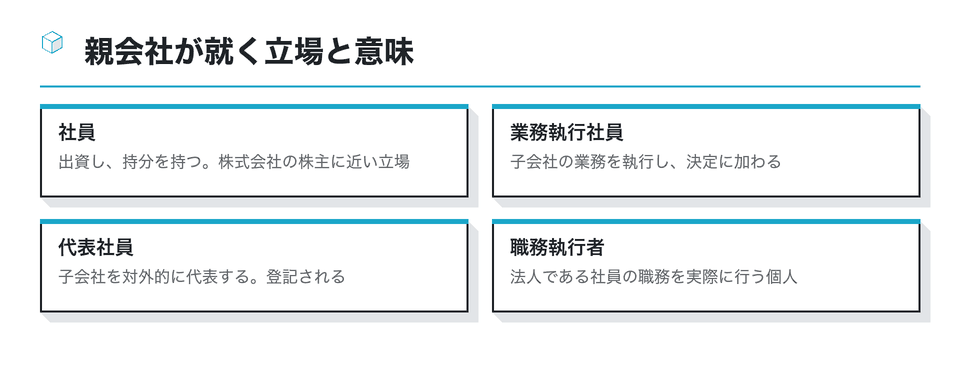
設立の登記では、会社法914条により、業務を執行する社員の氏名又は名称、代表する社員の氏名又は名称及び住所、そして代表社員が法人であるときは「当該社員の職務を行うべき者の氏名及び住所」が登記事項になります。つまり、職務執行者の住所まで登記簿に載ることを、本人に前もって伝えておく必要があります。
他社と共同で出資する場合は、どの社員を業務執行社員にするかを定款で定めることで、出資の割合と経営の主導権を切り分けられます。この組み方は子会社の判定にも響くため、合同会社の子会社判定の記事もあわせて読んでおくと安心です。
SECTION 03職務執行者を選ぶ:会社法598条の読み方
法人である親会社は、自分で手を動かせません。そこで会社法598条1項は、法人が業務を執行する社員である場合に、その法人が「職務を行うべき者を選任し、その者の氏名及び住所を他の社員に通知しなければならない」と定めています。唯一の社員が親会社なら通知する相手はいませんが、選任したことは書面で残しておきます。
同条2項は、業務執行社員の義務を定めた593条から597条までを職務執行者に準用しています。善良な管理者の注意をもって職務を行う義務、法令と定款を守り子会社のために忠実に職務を行う義務、求めに応じて職務の状況を報告する義務が、職務執行者個人にもかかってきます。親会社の指示に従うだけの名目の存在ではない、という点は選ぶ前に本人と共有しておきたいところです。
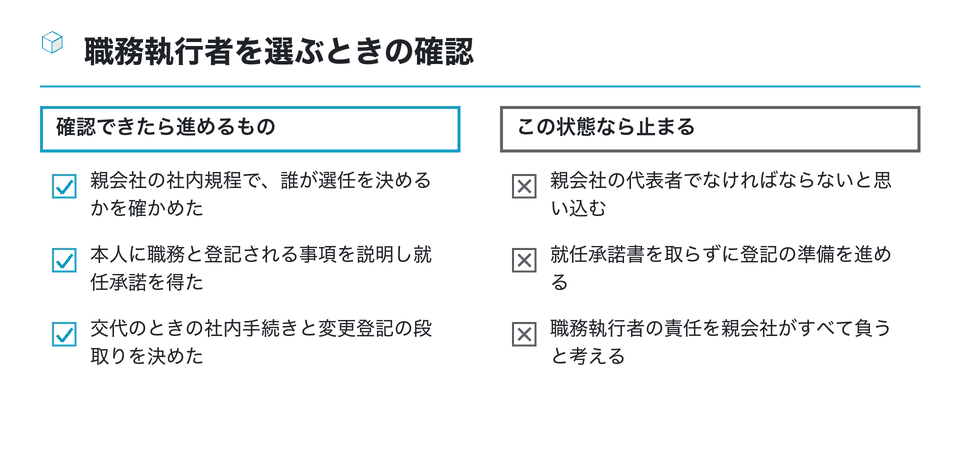
職務執行者は親会社の代表者である必要はなく、事業を担う部門の責任者を充てる例もあります。誰が選任を決めるかは会社法に細かい定めがないため、親会社の取締役会規程や職務権限規程に当てはめて判断します。重要な子会社の業務を担う人選なら、取締役会で決める会社もあれば、代表取締役の決裁で足りるとする会社もあります。
共同出資の子会社では、社員ごとに職務執行者を立てることになり、子会社の業務を誰が主導するのかが外から見えにくくなります。代表社員をどの社員にするか、職務執行者どうしの役割分担をどうするかを、設立の前に社員間の取り決めとして文書にしておくと、後の意見の食い違いを抑えられます。
人が入れ替わると、変更の登記が必要になります。異動の時期に合わせて交代が続く会社では、職務執行者の交代を人事異動の手順の中に組み込んでおくと漏れません。
SECTION 04株式会社の子会社と比べる:取締役の派遣か、社員の決定か
株式会社の子会社では、会社法331条1項1号により法人は取締役になれないため、親会社は株主として議決権を行使し、取締役には個人を選びます。合同会社を子会社にすると、親会社自身が業務を執行する立場に立ち、その職務を職務執行者が行います。似ているようで、決める主体が違うのです。
株式会社の子会社
- 親会社は株主。役員は個人を選任
- 株主総会・取締役会の議事録を作る
- 定款変更は株主総会の特別決議が原則
- 貸借対照表の公告(会社法440条)
合同会社の子会社
- 親会社が社員・業務執行社員になる
- 社員の決定を書面に残す運用が中心
- 定款変更は原則として総社員の同意(637条)
- 株式会社のような決算公告の定めはない
運営の手間は合同会社のほうが軽くなりやすい一方、取締役会のような監督の仕組みが法律で用意されているわけではありません。子会社の業務を誰が監督するのかは、親会社の関係会社管理規程の中で決める必要があります。株式会社の子会社向けに作られた規程を合同会社にそのまま当てはめると、「取締役会の承認」のように存在しない機関を前提にした条項が残りがちです。
役員の任期もありません。取締役なら任期が満ちるたびに再任の登記が回ってきますが、会社法には業務執行社員や職務執行者の任期を区切る規定が置かれていないため、手続きは人が替わるときに限られます。手間が減る半面、何年も同じ人が続いて見直しの機会がなくなることもあるため、親会社の側で定期的に人選を点検する仕組みを置くとよいでしょう。
SECTION 05設立の手続き:定款の作成から登記まで
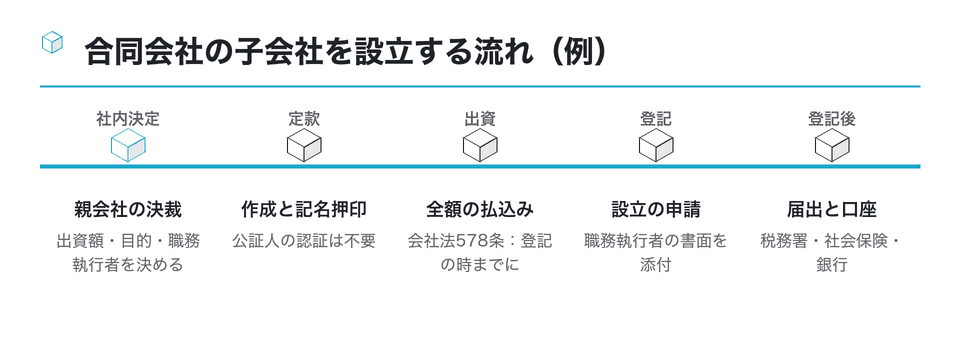
定款は作成して記名押印すれば足り、公証役場へ持ち込む工程はありません(法務省「合同会社の設立手続について」)。出資については会社法578条が、社員になろうとする者は「定款の作成後、合同会社の設立の登記をする時までに、その出資に係る金銭の全額を払い込み」と定めています。親会社の口座からの送金日と登記の申請日の順番を、経理部門と前もって合わせておきます。
代表社員が法人の場合、登記の申請には、親会社の登記事項証明書(親会社の本店が同じ登記所の管轄内なら不要)に加え、誰を職務執行者に選んだかを示す書面と、本人の就任承諾書を添えることになります(法務省の同ページ)。印鑑の届出は職務執行者が行い、職務執行者が親会社の代表者であるときは親会社の代表者事項証明書(作成後3か月以内のもの)を添付するとされています。
登録免許税は資本金の額の1000分の7で、計算した額が6万円を下回れば6万円になります(2026年10月18日確認)。資本金の額は、会社計算規則44条により、出資された財産の価額の範囲内で社員になろうとする者が定めた額とされています。出資の全額を資本金にするかどうかは、登録免許税や将来の資金の使い方とあわせて税理士と決めてください。
申請書の作成や提出を外部に依頼するなら、登記の申請代理は司法書士の業務です。このサイトは代理や代行を行っていません。
SECTION 06親会社と子会社の取引:競業と利益相反の承認
子会社を合同会社にした親会社は、子会社の業務執行社員であると同時に、取引の相手方にもなります。会社法595条1項は、業務を執行する社員が自己又は第三者のために持分会社と取引をしようとするときなどに、「当該社員以外の社員の過半数の承認」を受けなければならないとしています(定款に別段の定めがある場合を除く)。
競業についても、594条1項が、業務を執行する社員は他の社員の全員の承認を受けなければ、持分会社の事業の部類に属する取引や、同種の事業を目的とする会社の取締役・業務執行社員への就任をしてはならないと定めています。親会社と子会社が同じ分野の事業を営む構成はグループではよくあるため、この条文との関係を設立の前に整理しておく必要があります。
親会社が唯一の社員の場合、承認を与える「他の社員」がいません。この場面の扱いを条文から一義に読み取るのは難しいため、定款に親会社との取引や競業についての定めを置くかどうかを、弁護士と相談して決めるのが確実です。職務執行者にも598条2項で594条・595条が準用される点も忘れずに確かめます。
| 取引の例 | 確かめる条文 | 社内で残すもの |
|---|---|---|
| 親会社への業務委託料の支払 | 会社法595条 | 契約書と対価の根拠 |
| 親会社の借入の保証 | 会社法595条1項2号 | 承認の記録と保証の理由 |
| 親会社と同じ分野での取引 | 会社法594条 | 事業の棲み分けの説明 |
定款で別段の定めをしている場合はその定めによる
共同出資の子会社なら、他の社員の承認を実際に得る場面が出てきます。承認の方法と記録の残し方を、社員間の取り決めにあらかじめ書き込んでおきましょう。
SECTION 07親会社の仕訳と子会社の仕訳、税務の物差し
親会社の個別財務諸表では、合同会社への出資をどう扱うかが最初の疑問になります。企業会計基準委員会の実務対応報告第21号のQ3は、合同会社への出資について、有価証券として「取得原価をもって貸借対照表価額とし」、財政状態の悪化で実質価額が著しく低下したときは相当の減額を行う処理が適当としています。
| 親会社の仕訳(一例) | 借方 | 貸方 |
|---|---|---|
| 出資の払込み | 関係会社出資金 1,000万円 | 現金預金 1,000万円 |
| 子会社の立替費用の請求 | 立替金 | 現金預金 |
仕訳の一例。勘定科目の名称は各社の科目体系による
| 子会社の仕訳(一例) | 借方 | 貸方 |
|---|---|---|
| 出資の受入れ(全額を資本金とした場合) | 現金預金 1,000万円 | 資本金 1,000万円 |
| 設立登記の登録免許税 | 創立費 | 現金預金 |
仕訳の一例。資本金に組み入れない部分は資本剰余金とする(会社計算規則44条)
税務では、合同会社の社員も株主と同じ扱いを受ける場面が多くあります。法人税法2条14号は、株主等を「株主又は合名会社、合資会社若しくは合同会社の社員その他法人の出資者」と定義し、12号の7の5は発行済株式等に「出資」を含めています。親会社が出資の全部を持つ合同会社は、完全支配関係のある法人として扱われる、と読むのが自然です。
そのため、親会社が子会社の費用を無償で肩代わりしたときの寄附金の扱いや、期首の出資の金額が1,000万円以上なら最初の期から消費税の納税義務が免除されない点は、株式会社の子会社と同じ注意が要ります。判定と処理は税理士に確認してください。上場会社なら、子会社の設立が東京証券取引所の基準に当たるかも決定の前に確かめます。
SECTION 08まとめ:職務執行者の人選と定款の一文から始める
振り返ると、合同会社を子会社にするとき、親会社は株主ではなく社員になり、多くの場合は業務執行社員と代表社員を兼ねます。その職務を実際に担うのが会社法598条の職務執行者で、氏名と住所が登記され、善管注意義務や忠実義務も個人として負います。
設立の手続きは定款の認証が要らない分だけ軽く進みますが、出資の払込みは登記の時までに全額で、代表社員が法人なら職務執行者の選任書面と就任承諾書を添付します。設立後は、親会社との取引や競業の扱いを定款と社内規程で整え、親会社と子会社で別々の帳簿の処理を決めておきます。
- 子会社に合同会社を選ぶ理由を一行で書く
- 親会社が就く立場(業務執行社員・代表社員)を決める
- 職務執行者の人選と交代の手順を親会社の規程に入れる
- 定款に業務の決め方・親子間取引・持分の扱いを書く
- 出資の会計処理と消費税の判定を税理士と詰める
職務執行者を後で替えるときの登記の手続きは、司法書士事務所の解説も参考になります。合同会社の子会社でも株式会社と変わらない作業(税務署への届出、社会保険、契約書の整備)は、別の棚の「やること」の一覧で確かめてください。
次の一歩
まず、職務執行者の候補者の名前と、その人選を親会社のどの会議体で決めるかを書き出してみてください。次に、子会社の定款の案に、親会社との取引や競業をどう扱うかの一文を入れるかどうかを、弁護士に相談します。登記の申請は司法書士に、出資の会計処理と消費税の判定は税理士に確かめると、設立の日程が組みやすくなります。
この資料は役に立ちましたか
95人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「合同会社 子会社にする」「子会社設立 合同会社」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社と関連会社の違いから、節税や意思決定の速さなどの利点、税務調査リスク等の欠点、設立手続きまで扱う
- 会社法成立直後に、親会社・子会社の定義が旧商法からどう変わるかをQ&A形式で整理した2005年のレポート
- dir.co.jp
完全子会社とは?完全子会社化の方法とメリットやデメリット(M&Aキャピタルパートナーズ)
完全子会社の定義と、意思決定の速さなどの利点、運営コストや赤字補填のリスクを解説している
ma-cp.com【応用編】合同会社の戦略的活用法:「利益配分・子会社化」の仕組み(note)
合同会社で利益配分を柔軟にする方法と、子会社化に使う場合の仕組みを説明している
note.com を開く別会社や子会社をつくる利点・欠点と設立の手順を、合同会社の設立情報サイトが説明している
| 株主総会の書面決議とは(ブイキューブ) |
|---|
| 書面決議(みなし決議)が行える要件と流れ、利点と注意点を解説している |
bizocean.jp
参考
分社化とは?子会社化との違い、メリット・デメリット(日本M&Aセンター)
- 連結納税 グループ通算制度移行直前での導入リスク?(税務研究会)
- 連結納税からグループ通算制度へ移る時期の導入判断と欠損金の扱いの論点を報じている
- zeiken.co.jp
「株式交換」のメリットとデメリット(@DIME)
株式交換で完全子会社にする仕組みと、株式移転との違い・利点と注意点を説明している
- 子会社設立に必要となる手続き(メリット・デメリットも解説)(スペラビ税理士法人) — 子会社設立に必要な手続きを順に示し、節税や事業面の利点と欠点も合わせて説明している
- 合同会社の業務執行社員とは?代表社員や社員とはどう違う? — 合同会社で業務を執行する社員の役割を、代表社員・職務執行者との違いや責任の範囲とあわせて説明している
- 株主総会の書面決議・書面報告(中堅~大手会社のための会社法) — 株主全員の同意による招集省略、書面決議・書面報告の要件と効力発生時点を説明している
- 子会社管理制度の構築について(共栄法律事務所) — 親会社が株主総会などを通じて子会社をどう統制するか、子会社管理体制の作り方を弁護士が解説している
- 連結納税(J-Net21 中小企業ビジネス支援サイト) — 中小機構による、親子会社の損益を通算する制度の概要と、適用時の注意点の解説
- 子会社化とは?分社化との違いやメリット・デメリット(バイトル 採用お役立ち) — 子会社化と分社化の違い、完全子会社にする場合を含む利点・欠点と流れを解説している
- 株式会社カイカ「会社分割による持株会社体制への移行の準備開始および子会社の設立に関するお知らせ」 — 分割準備会社として100%子会社を設立し、会社分割で事業を承継させる計画の適時開示
- 日本経済団体連合会 意見書(親子会社法制) — 子会社の決議事項に親会社の株主総会決議を求める案に反対する経団連の意見
同じ棚の資料
会社法の子会社の定義:設立前に親会社が確かめる議決権50%超と40%以上の判定
会社法2条3号は「議決権の過半数」だけで子会社を決めていません。施行規則3条の支配力基準を原文で読み、議決権50%超・40%以上・40%未満…
11分
 上場・非上場/100%中心/国内
子会社設立の取締役会決議:親会社の付議基準の読み方と議事録に残す事項
子会社設立の出資金の仕訳:株式会社と合同会社で変わる親会社の科目と子会社の資本
- この記事の前提
- 非上場中心/100%/国内
- 読む時間
- 約10分
子会社の設立登記を司法書士に頼む範囲:親会社に残す仕事と任せる仕事の線引き
子会社の設立登記を司法書士へ依頼するとき、どこまでを任せ、何を親会社の担当部署に残すのか。司法書士法3条の業務範囲と、本人申請という選択肢、…