株価 ・ 約10分
子会社の株価の評価:設立した非上場子会社の株式を親会社はどう測るか
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場の子会社(親会社は上場・非上場の両方) |
|---|---|
| 出資 | 100%子会社を中心に、一部出資は注記 |
| つくる先 | 国内(外国子会社は通達9-1-10の存在だけ注記) |
子会社の株価を評価する三つの場面
上場していない子会社の株式には、毎日の値動きがありません。それでも親会社の担当者は、いくつかの場面で「この子会社の株はいくらか」を答える必要に迫られます。代表的なのは、親会社の決算で帳簿価額を見直すとき、法人税の申告で評価損を計上できるかを判断するとき、そしてグループ内で株式を譲ったり役員に持たせたりするときの三つです。
| 場面 | 主な物差し | 相談先 |
|---|---|---|
| 親会社の決算 | 金融商品会計基準・実務指針 | 監査人・公認会計士 |
| 法人税の申告 | 法人税法施行令68条・基本通達 | 税理士 |
| 株式の譲渡など | 通達の価額の定め・取引の条件 | 税理士・弁護士 |
2026年10月時点の一般的な整理。会社ごとの事情で物差しは増える
三つの場面は、同じ言葉を使っていても答えが一致するとは限りません。会計で減損した金額が、そのまま法人税の損金になるわけではなく、税務上の時価の求め方も会計の実質価額とは考え方が違います。この記事では、場面ごとに根拠を分けて見ていきます。
前提として、ここでいう子会社は、会社法2条3号の「会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるもの」です。親会社が設立した新会社で、株式が上場していないものを念頭に置いています。
評価の話は、子会社が赤字に転じたときに急に重くなります。業績が順調なうちから、どの数字をどの時点で集めるかを決めておくと、いざというときの判断が速くなります。
親会社の個別の帳簿:子会社株式は取得原価で載せる
企業会計基準第10号「金融商品に関する会計基準」(最終改正2026年6月2日)は、17項で、子会社株式と関連会社株式を取得原価で貸借対照表に載せると定めています。親会社が設立時に1,000万円を払い込んで全株を引き受けたなら、帳簿上の子会社株式は1,000万円から始まる、ということです。
同じ基準の73項は、子会社株式を取得原価で評価する理由を、事業投資と同じく時価の変動を財務活動の成果とは捉えないという考え方に基づくものと説明しています。子会社は売り買いで利益を得るために持つのではなく、事業を営むために持つものだから、というのが基準の立場です。
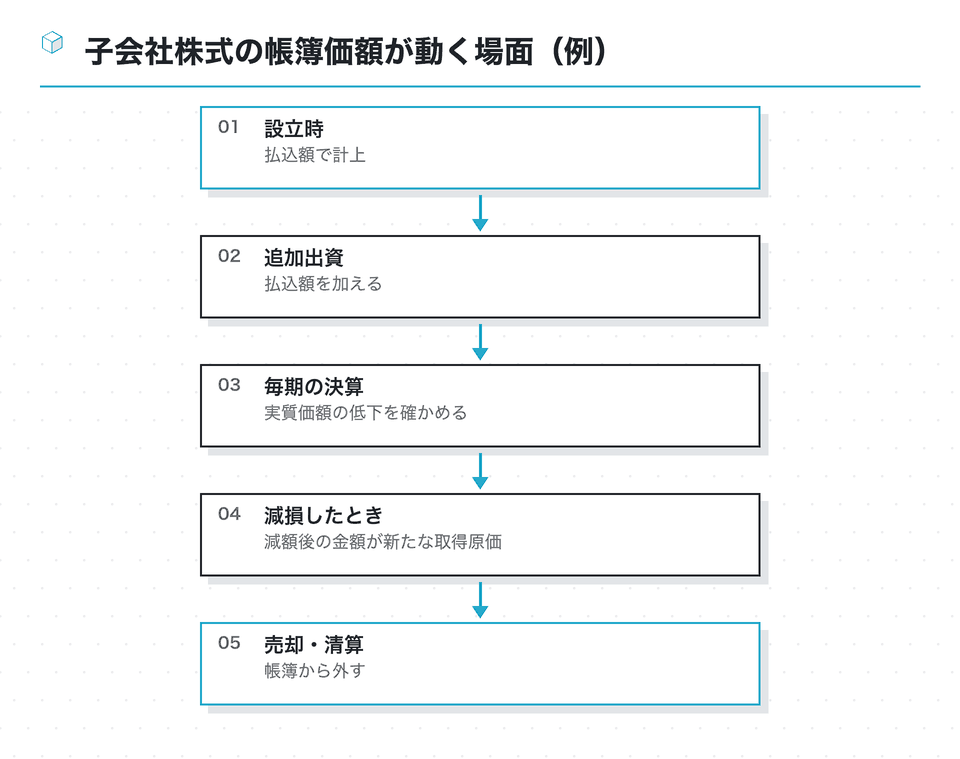
基準の19項は、市場価格のない株式を取得原価で載せることを定め、出資金など株式と同様に持分の請求権を生じさせるものも同じ扱いとして、これらをまとめて「市場価格のない株式等」と呼んでいます。合同会社として子会社をつくった場合の出資持分も、この言葉の中に入ると読めます。
設立のときの仕訳や、設立費用を誰が負担するかで取得原価がどう変わるかは、「子会社設立 仕訳」の棚と「子会社設立 費用」の棚で扱っています。
減損の判定:実質価額が取得原価の50%程度以上下がったか
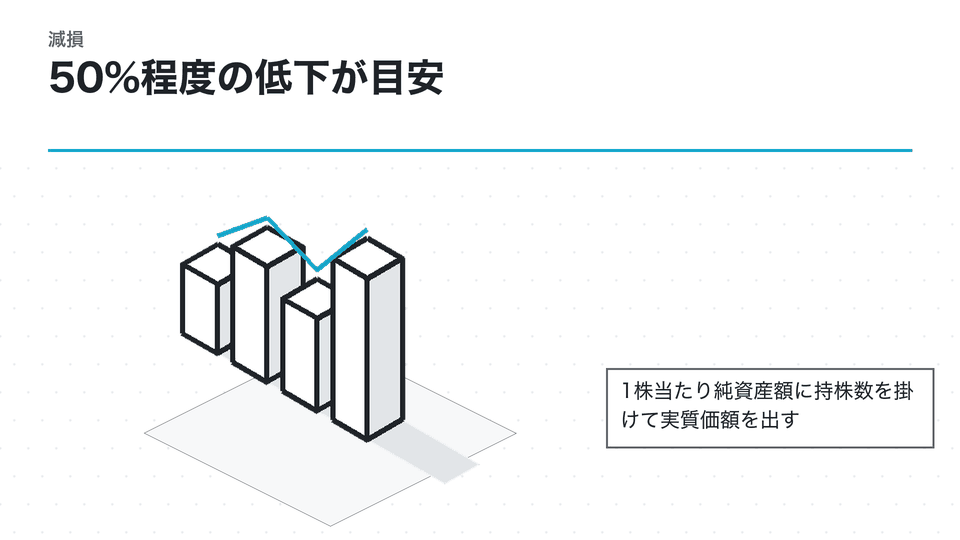
金融商品会計基準の21項は、市場価格のない株式等について、発行会社の財政状態の悪化により実質価額が著しく低下したときは、相当の減額をして評価差額を当期の損失とするよう求めています。何をもって「著しく」とするかは、移管指針第9号「金融商品会計に関する実務指針」の92項が具体的にしています。
実務指針92項の要旨
財政状態とは、原則として資産等の時価評価に基づく評価差額等を加味して算定した1株当たりの純資産額をいい、通常はこれに所有株式数を乗じた金額が実質価額となる。実質価額が「著しく低下したとき」とは、少なくとも実質価額が取得原価に比べて50%程度以上低下した場合をいう。ただし、回復可能性が十分な証拠によって裏付けられる場合には、相当の減額をしないことも認められる。
92項は、会社の超過収益力や経営権などを反映して、1株当たりの純資産額を基礎とした金額より相当高い価額が実質価額として評価される場合もあるとしています。設立したばかりの子会社で純資産が目減りしていても、事業の見通しを根拠にどう評価するかは、監査人と協議する論点になります。
計算の例を一つ置いておきます。設立時に1,000万円を払い込んだ100%子会社が、3期目の末に純資産400万円となったとします。資産の時価評価による修正がなければ実質価額は400万円で、取得原価に比べて60%低下しているため、92項の目安に当たります。この数字は説明のための一例で、実際の判定は発行会社の財務諸表と時価評価の資料に基づいて行います。
子会社株式の回復可能性:事業計画でおおむね5年以内
子会社株式に特有の論点が、回復可能性です。実務指針の285項は、市場価格のない株式等であっても、子会社や関連会社等(特定のプロジェクトのために設立された会社を含む)の株式は、事業計画等を入手して回復可能性を判定できることもあるため、回復可能性が十分な証拠によって裏付けられる場合には、期末に相当の減額をしないことも認められる、と説明しています。
ただし条件があります。事業計画等は実行可能で合理的なものでなければならず、回復可能性の判定は、原則としておおむね5年以内に回復すると見込まれる金額を上限として行うとされています。特定のプロジェクトのために設立された会社で、当初の事業計画で開業当初の累積損失が5年を超えた期間経過後に解消されることが合理的に見込まれる場合は、この例外として扱われます。
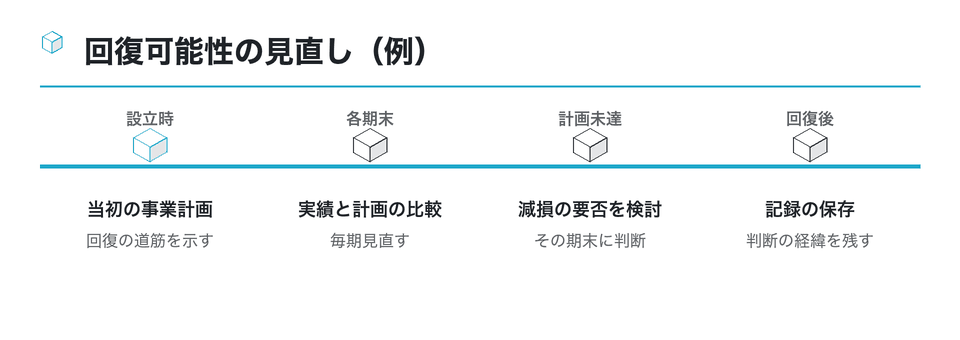
285項は、回復可能性は毎期見直す必要があり、その後の実績が事業計画等を下回った場合など、業績回復が予定どおり進まないことが判明したときは、その期末に減損処理の要否を検討しなければならないとしています。設立のときに作った事業計画が、何年か後に減損の判断の物差しとして使われることになります。
なお、連結財務諸表では、企業会計基準第22号23項により親会社の投資と子会社の資本が相殺消去されるため、個別の帳簿で減損した子会社株式は、連結の数字にはそのまま表れません。個別と連結のどちらの話かを、社内の説明資料で書き分けておきます。
法人税の評価損:施行令68条が定める事実に当たるか
会計で減損した金額を、法人税でも損金にできるとは限りません。法人税法33条2項と、それを受けた法人税法施行令68条は、評価損を計上できる事実を限定して定めています。有価証券については、市場有価証券等の価額が著しく低下したこと、それ以外の有価証券について発行法人の資産状態が著しく悪化したため価額が著しく低下したこと、などが挙げられています。
非上場の子会社株式は、通常この「市場有価証券等以外の有価証券」に当たります。法人税基本通達9-1-9は、資産状態が著しく悪化したことに当たる事実として、取得して相当の期間を経過した後に特別清算開始の命令、破産手続開始の決定、再生手続開始の決定、更生手続開始の決定があったこと、または事業年度終了の日の1株当たりの純資産価額が、取得した時の1株当たりの純資産価額に比べておおむね50%以上下回ることとなったことを挙げています。
会計の減損(実務指針92項)
- 実質価額が取得原価に比べ50%程度以上低下
- 回復可能性が十分な証拠で裏付けられれば減額しないことも
- 資産の時価評価を加味
法人税の評価損(通達9-1-9・9-1-11)
- 1株当たり純資産価額がおおむね50%以上下回る
- 近い将来の回復が見込まれないこと
- 取得の時期・増資の有無で比較の仕方が変わる
通達9-1-11は、価額が著しく低下したことの判定に、9-1-7の考え方を準用するとしています。9-1-7は、価額がその時の帳簿価額のおおむね50%相当額を下回ることとなり、かつ、近い将来その価額の回復が見込まれないことをいうとしています。会計と税務で似た数字が並びますが、比べる対象と判断の材料が少しずつ違う点に注意してください。
外国の子会社の株式については、9-1-10が比較の方法を別に定めています。この記事では国内の子会社に絞り、外国子会社の判定は税理士に確認するよう案内するにとどめます。
増資の直後は評価損を計上できない:通達9-1-12
子会社が赤字で資金が足りなくなると、親会社が増資を引き受けて支えることがあります。その直後に、増資した株式も含めて評価損を計上したいと考えるかもしれませんが、法人税基本通達9-1-12はこれを原則として認めていません。
通達は、株式を持つ法人が発行法人の増資に係る新株を引き受けて払込みをした場合には、仮に発行法人が増資の直前に債務超過の状態にあり、増資後もなお債務超過が解消していないとしても、その増資後の株式については資産状態の著しい悪化の事実はないものとする、と定めています。ただし、増資から相当の期間を経過した後に改めて事実が生じたと認められる場合は、この限りでないとしています。
- 問い:赤字の子会社を増資で支援するとき、税務で何に気をつけますか
- 増資の直後には評価損を計上できないのが原則であること、支援の方法によっては寄附金の論点が生じうることの二点です。どの方法で支援するかは、子会社の再建計画とあわせて税理士に相談してください。
9-1-9の注書きは、株式の取得が2回以上にわたる場合や増資があった場合には、その都度の株式数と直前の1株当たり純資産価額を加味して、取得時の1株当たり純資産価額を修正して比較するとしています。追加出資を重ねた子会社ほど、比較の基準になる数字の計算が込み入ります。出資のたびに、その時点の純資産の記録を残しておくことが、後の判定を助けます。
子会社が赤字のときの親会社側の見方は、「子会社設立 メリット」の棚の赤字の記事でも扱っています。
税務上の価額の求め方と、財産評価基本通達の入口
評価損を計上するときや、グループ内で子会社株式を譲るときには、税務上の「価額」が問題になります。法人税基本通達9-1-13は、市場有価証券等以外の株式の価額を、売買実例のあるもの、公開途上にあるもの、類似する他の法人の株式の価額があるもの、そのいずれにも当たらないもの、の四つに分けて定めています。設立した子会社の多くは四つ目に当たり、1株当たりの純資産価額等を参酌して通常取引されると認められる価額によることになります。
9-1-14は、財産評価基本通達の178から189-7までの取引相場のない株式の評価の例によって算定した価額によっているときは、課税上弊害がない限り、一定の条件のもとでこれを認めるとしています。条件には、中心的な同族株主に該当するときは発行会社を常に小会社として扱うこと、土地や上場有価証券は事業年度終了の時の価額によること、評価差額に対する法人税額等に相当する金額を控除しないことが含まれています。
財産評価基本通達の考え方の入口は、国税庁のタックスアンサーNo.4638にまとめられています。取引相場のない株式は、同族株主等が取得したものは原則的評価方式(大会社は類似業種比準方式、小会社は純資産価額方式、中会社は併用)で、それ以外の株主が取得したものは配当還元方式で評価するのが基本です。
No.4638は、開業後の経過年数が3年未満の会社などの株式を「特定の評価会社の株式」とし、原則として純資産価額方式で評価するとしています。設立から日の浅い子会社の株式を評価する場面では、この区分に当たるかをまず確かめてください(令和8年4月1日現在法令等、確認日:2026年10月18日)。
No.4638の対象税目は相続税と贈与税で、法人税で使うときは9-1-14の条件を重ねて読む必要があります。実際の算定は計算の前提が多いため、税理士に依頼し、算定の根拠を社内に保存してください。
まとめ:子会社の株価の評価は、会計・税務・取引の三つを分けて記録する
親会社が設立した非上場の子会社の株式は、会計では取得原価から始まり、実質価額が取得原価に比べて50%程度以上下がれば減損を検討します。子会社株式は事業計画で回復可能性を示せる場合があり、その判定はおおむね5年以内を上限に、毎期見直します。法人税の評価損は施行令68条の事実に当たるかで判断し、1株当たり純資産価額の比較や、増資直後の扱いなど、会計とは違う物差しが使われます。
グループ内で株式を譲るときなど、税務上の価額から離れた条件で取引をすると、差額が寄附金と扱われるおそれがあります。国税庁No.5281は、経済的な利益の無償の供与も寄附金に含め、完全支配関係がある内国法人に対する寄附金は全額が損金の額に算入されないとしています。
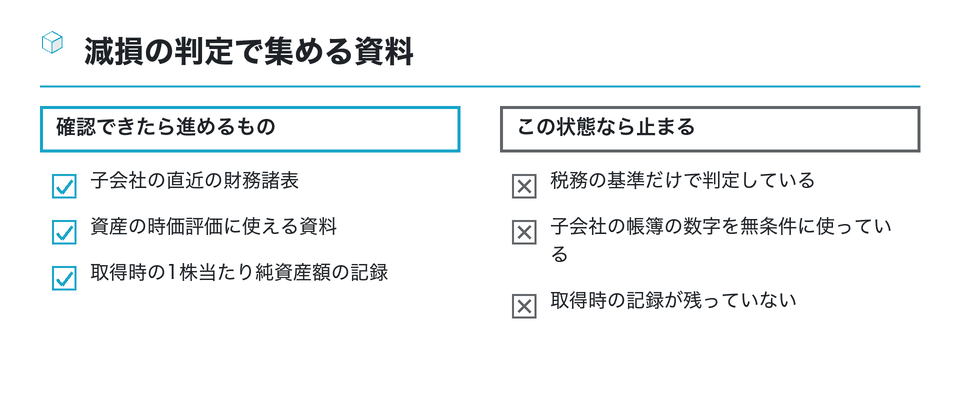
- 設立時の払込額と1株当たり純資産額を記録する
- 毎期、子会社の財務諸表から実質価額を計算する
- 回復可能性を示す事業計画を毎期見直す
- 税務の評価損は通達の要件で別に判定する
- 株式を動かすときは税務上の価額を税理士に確かめる
設立と株価の関係の全体像は子会社設立と株価で、既存の会社を子会社化するときの価格は子会社化と株価で確かめられます。
親会社の担当者の方へ
手元の子会社株式の明細に、設立時の払込額と、取得時・直近期末の1株当たり純資産額が並んでいるかを確かめてみてください。並んでいなければ、それを集めることが評価の準備の第一歩です。減損の判定は監査人や公認会計士と、税務の評価損や価額の算定は税理士と、それぞれ早めに相談しておくと決算が慌ただしくなりません。
この資料は役に立ちましたか
61人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社 株価 評価」「子会社設立 株価」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社の意味としくみ、親会社との関係やメリットを基礎から説明している
- 子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- ht-tax.or.jp
M&Aによる子会社化とは?(M&A総合研究所)
買収による子会社化と、グループ企業との違い、注意点を説明している
masouken.com子会社とは?種類や設立するメリット・デメリット、会計のポイント|マネーフォワード
子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
biz.moneyforward.com を開く子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
| 子会社に就職するメリットは?(ハタラクティブ) |
|---|
| 子会社と親会社の関係、子会社で働く側から見た利点と注意点をまとめている |
参考
連結納税(J-Net21 中小企業ビジネス支援サイト)
- 全株式移転により完全子会社となる場合の臨時株主総会議事録(bizocean)
- 株式移転で完全子会社となる会社の臨時株主総会議事録のテンプレートを掲載している
- bizocean.jp
株式移転とは?親会社設立の利点と欠点、手続きや株式交換との違いを解説(M&A弁護士)
株式移転で親会社を設立する利点と欠点、手続き、株式交換との違いを弁護士が説明している
- 子会社を設立するメリットは?手続き方法や注意点(freee) — 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
- 平成22年度税制改正に係る法人税質疑応答事例(グループ法人税制関係)(国税庁) — 完全支配関係の判定や、100%グループ内の取引の課税上の取扱いを問答形式で示した国税庁の資料
- RSM汐留パートナーズ司法書士法人:100%子会社・孫会社の組み替え — 完全親会社・完全子会社の定義と、100%孫会社を子会社にする方法を司法書士が解説。
- 連結子会社とは?意味や定義(M&Aキャピタルパートナーズ) — 連結子会社の定義と、管理体制のコストやリスク情報の共有など親会社側の課題を説明している
- EY Japan:完全親子会社における子会社不祥事と親会社監査役の役割 — 完全子会社の取締役の善管注意義務の問題に対し、親会社監査役がどう対応できるかを解説した寄稿。
- 株式移転とは?意味・株式交換との違い・持株会社設立・メリットデメリットを解説(TRANBI) — 株式移転の意味と株式交換との違い、持株会社を設立するときの利点・欠点を説明している
- 持株会社(ホールディングス)をわかりやすく解説|BATONZ — 純粋持株会社と事業持株会社の違い、持株会社の設立方法と事業承継での使い方を説明した記事
- グループ通算制度・グループ法人税制|税理士法人山田&パートナーズ — グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
同じ棚の資料
子会社設立の出資金の仕訳:株式会社と合同会社で変わる親会社の科目と子会社の資本
子会社設立で親会社が払い込むお金は、出資先が株式会社なら子会社株式、合同会社なら関係会社出資金として記録するのが一例です。財務諸表等規則32…
10分
 上場/100%中心/国内
子会社のインサイダー登録:設立時に親会社が整えるJ-IRISSと関与者名簿
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
- この記事の前提
- 非上場中心/100%基本/国内
- 読む時間
- 約11分
特定子会社とは:子会社を設立する親会社が開示府令19条10項の3基準で確かめること
特定子会社とは、有価証券報告書を出す親会社から見て規模や取引の比重が大きい子会社のことです。開示府令19条10項の取引高10%・純資産30%…