グループ通算 ・ 約10分
グループ通算制度の対象になる子会社・ならない子会社:設立前に出資の形で確かめること
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(対象の判定は同じ) |
|---|---|
| 出資 | 100%子会社が前提(一部出資は対象外として章を分ける) |
| つくる先 | 国内の子会社(海外子会社・外国法人の介在は対象外) |
この記事を読んでほしい担当者
これから設立する子会社の出資の形(親会社が全株を持つか、孫会社として持つか、従業員にも株を持たせるか)を決める段階で、グループ通算制度の対象に入るかどうかを先に確かめておきたい親会社の経営企画・税務担当者に向けた記事です。
グループ通算制度の対象は、親法人と子法人の二つの立場で判定する
グループ通算制度の対象かどうかは、一社ずつではなく、親法人になる会社と子法人になる会社のそれぞれについて判定します。国税庁 No.5900 は、適用対象を、親法人と、その親法人との間にその親法人による完全支配関係がある子法人に限るとしています。子会社を設立する親会社の担当者は、まず自社が親法人になれるか、次に設立する会社が子法人になれるか、の二段で確かめることになります。
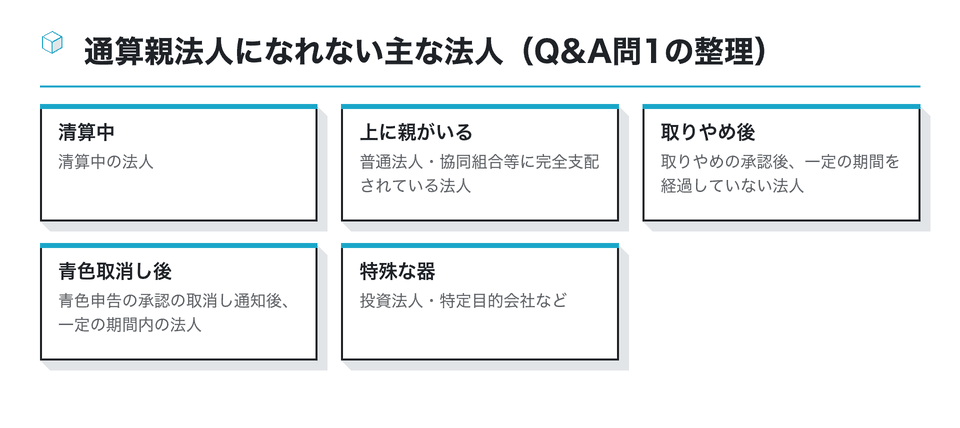
親法人になれる会社について、国税庁のグループ通算制度に関するQ&A(問1)は、内国法人である普通法人または協同組合等に限るとしたうえで、清算中の法人、普通法人や協同組合等に完全支配されている法人、通算制度の取りやめの承認を受けてから一定期間を経過していない法人、青色申告の承認の取消しの通知を受けてから一定期間を経過していない法人、投資法人や特定目的会社などを除いています。
親法人の条件は、子会社を設立するたびに確かめ直すものではありませんが、グループの組み替えがあったときは別です。持株会社を新しくつくる、親会社の株主構成が変わるといった出来事があれば、どの会社が頂点になるかが変わり、通算グループの範囲そのものが動きます。子会社の設立とグループ再編が同じ年に重なる計画なら、どちらを先に行うかで手続きが変わるため、日程の前後関係を税理士と詰めてください。
見落としやすいのは二つ目です。親会社自身が、さらに上の会社の100%子会社になっている場合、その親会社は通算親法人になれません。グループの頂点にある会社が親法人の候補で、その頂点から見て完全支配関係にある国内の会社が、子法人の候補になります。持株会社の下に事業会社がぶら下がるグループで、事業会社が子会社をつくるなら、制度の判定は持株会社を起点に行います。
子会社が通算子法人になれる条件:完全支配関係と通算除外法人
子法人の側の条件は、Q&A(問2)が示しています。通算子法人になれるのは、通算親法人による完全支配関係(通算除外法人と外国法人が介在しない一定の関係に限る)がある内国法人で、通算除外法人に当たらないものです。設立する子会社に当てはめると、「親会社グループが全株を持つ国内の会社であること」と「除外される種類の法人でないこと」の二つを確かめればよいことになります。
通算除外法人として問2が挙げるのは、取りやめの承認を受けてから一定期間内の法人、青色申告の承認の取消し通知を受けてから一定期間内の法人、青色申告の取りやめの届出書を出してから一定期間内の法人、投資法人、特定目的会社、普通法人以外の法人、破産手続開始の決定を受けた法人、一度通算グループを離脱して同じ親法人に戻ってきた法人で一定期間を経過していないもの、などです。
| 設立する子会社の形 | 通算子法人の候補になるか |
|---|---|
| 株式会社として親会社が全株を出資 | 候補になる |
| 親会社が全財産を拠出する一般財団法人 | 株式・出資がなく完全支配関係が生じない(問5) |
| 親会社と他社の合弁会社 | 完全支配関係がないため候補にならない |
Q&A問2の記載をもとにした入口の整理(2026年10月18日確認)
新しく設立する子会社は、取りやめや青色申告の取消しといった過去の経緯を持たないので、普通法人として全株を親会社グループが持つ限り、除外法人に当たる場面は限られます。注意したいのは、社会貢献事業などを財団の形で行う場合です。Q&A(問5)は、通算親法人が財産の全てを拠出して一般財団法人を設立しても、一般財団法人は株式を発行したり出資を受けたりする法人に当たらないため完全支配関係が生じず、通算子法人になれないと説明しています。器の選び方で対象から外れることがあるわけです。
完全支配関係の数え方:直接・間接と、従業員の持株の例外
完全支配関係は、一の者が法人の発行済株式等の全部を直接または間接に保有する関係です。Q&A(問3)によると、通算制度で使う完全支配関係は、内国法人が他の内国法人の発行済株式等の全部を保有する直接の関係を基本とし、親会社とその100%子会社が合わせて別の会社の全株を持つ場合なども、親会社が全株を持つものとみなされます。親会社の100%子会社が設立する孫会社も、外国法人などを挟まなければ対象になりうるということです。
発行済株式等の「全部」には例外があります。問3の注記は、従業員だけが組合員の持株会が取得した株式と、役員や従業員に付与された新株予約権の行使で取得された株式を合わせた割合が5%に満たない場合、その株式を除いて判定するとしています。設立した子会社に、将来の人材確保のために従業員持株会やストックオプションを導入するなら、この5%の線を超えるかどうかで、制度の対象から外れるかどうかが変わります。
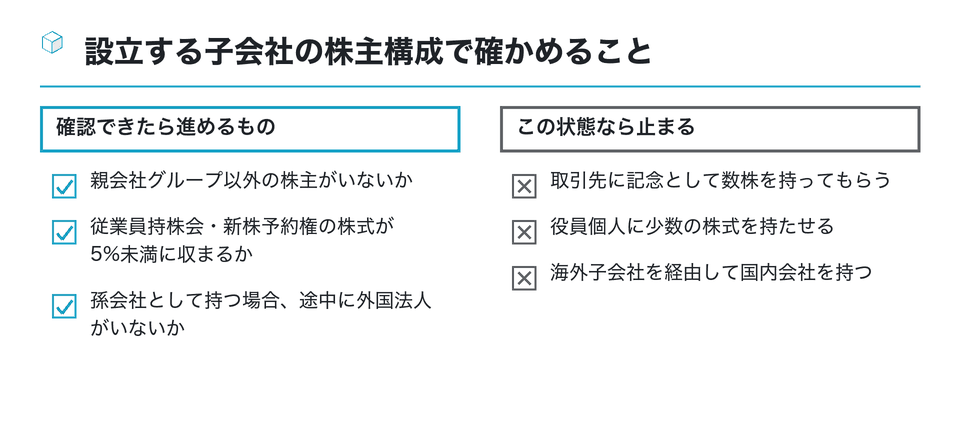
設立のときに、取引先や役員個人に少しだけ株を持ってもらう、という発想は珍しくありません。しかし、その株が例外の範囲に入らなければ、完全支配関係は成り立たず、通算制度の対象から外れます。株主構成を決める会議では、税務担当が「全株保有が崩れるかどうか」を確認する役目を引き受けると安心です。
外国法人が間に入ると、国内の会社でも対象にならない
海外展開をしているグループでは、資本関係の途中に外国法人が入ることがあります。Q&A(問4)は、通算親法人Pが外国法人S1の全株を持ち、S1が国内の普通法人S2の全株を持つ例で、PがS2の全株を間接に持っているとしても、S2はPの通算子法人になれないと答えています。外国法人であるS1自身も通算子法人になれません。
子会社を設立する場面に置き換えると、日本の親会社が直接100%出資して国内に子会社をつくれば対象になりうる一方、海外の地域統括会社に出資させて日本に会社をつくると、対象から外れるということです。どちらの形で持つかは、為替・配当・現地の規制など別の理由で決まることが多いはずですが、通算制度を使うグループなら、この点も比較表に入れておく必要があります。
通算子法人の候補になる持ち方
- 日本の親会社が直接100%出資
- 日本の100%子会社を通して100%保有
- 途中に外国法人を挟まない
候補にならない持ち方
- 海外の子会社を通して保有
- 外国法人と共同で全株を保有
- 海外で設立した会社そのもの
Q. 海外子会社が日本に支店を出す場合はどうなりますか
A. 支店は法人ではないため、外国法人である海外子会社そのものの扱いになり、通算子法人にはなりません。日本で事業を行う器を通算グループに入れたいなら、日本の親会社やその100%子会社が直接出資する国内の会社として設立する形を検討します。個別の課税関係は税理士に確認してください。
海外で設立する子会社は、そもそも外国法人なので通算子法人になりません。海外子会社については、外国子会社合算税制や移転価格税制など、別の制度で親会社側の検討が必要になります。海外子会社の設立で親会社がやることは、海外の棚でまとめて確かめてください。
一部出資・合弁の子会社と、全社参加の原則
合弁や一部出資の子会社は、完全支配関係がないので対象外です。グループ通算制度は、親会社の持分が過半数かどうかではなく、全株を持っているかどうかで線を引いています。会社法上の子会社であっても、税務の通算グループには入らない会社がある、ということになります。
逆に、全株を持つ国内の子会社は、制度を選ぶなら全社が対象です。Q&A(問13)は、承認申請書を提出する時点で完全支配関係がある他の内国法人の全てが連名で提出する必要があるとし、開始の前日までに完全支配関係がなくなる見込みの会社でも、申請時に完全支配関係があれば連名に加わるとしています。通算に向かない子会社だけを外す、という選び方はできません。
| 子会社の出資の形 | 会社法上の子会社か | 通算制度の対象か |
|---|---|---|
| 親会社が100% | 子会社 | 対象になりうる |
| 親会社が70%・他社が30% | 子会社 | 対象外 |
| 親会社が40%(実質支配あり) | 子会社になりうる | 対象外 |
会社法上の子会社の範囲は会社法2条3号・同施行規則3条で別途判定する
将来、合弁相手を迎える計画のある子会社を設立する場合は、最初は100%で通算グループに入り、出資を受け入れた時点で離脱する、という流れになります。離脱の際には時価評価などの論点が生じることがあるため、出資受入れの時期が見えているなら、最初から通算グループに入れる意味があるかを比べておくとよいでしょう。
対象から外れる会社:通算除外法人と、承認の効力が失われる場面
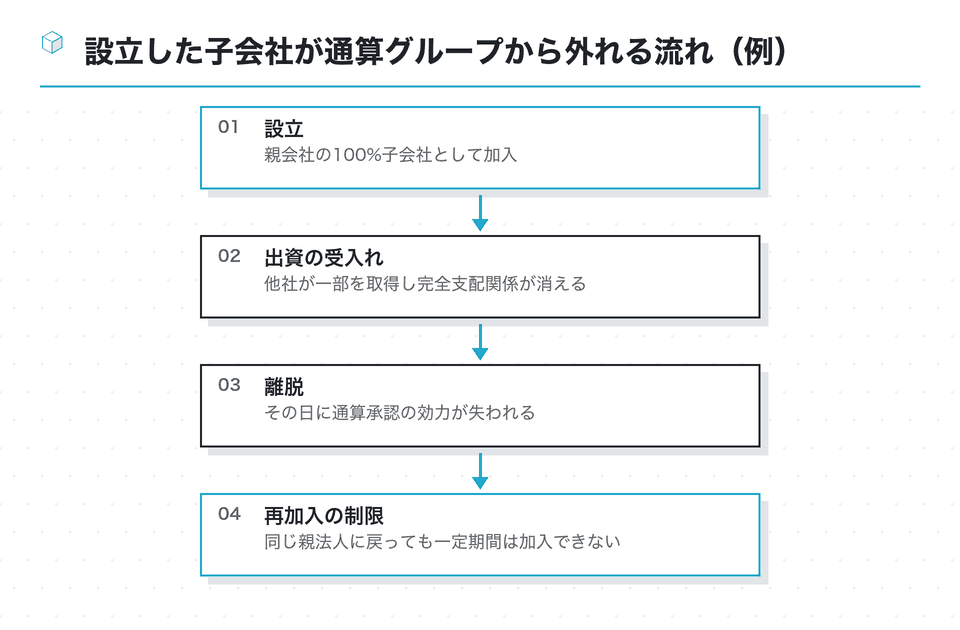
対象かどうかは、設立の時点だけでなく、その後の出来事でも変わります。No.5900 は、通算法人が青色申告の承認の取消しの通知を受けた場合や、通算親法人の解散などの一定の事実が生じた場合に、通算承認の効力が失われると説明しています。子会社の側では、通算親法人との間の完全支配関係がなくなれば、その日に効力を失います。
設立した子会社を将来売却する、他社から出資を受け入れる、清算するといった計画は、すべて通算グループからの離脱につながります。一度離脱した会社が同じ親法人のもとに戻ってきても、離脱から一定の期間は通算除外法人として扱われ、すぐには再加入できません(Q&A問2)。子会社の出口の計画は、対象の判定と表裏の関係にあります。
青色申告の承認の取消しは、帳簿書類の備付けや保存が定めに従っていない場合などに起こりえます。設立直後の子会社は経理体制が手薄になりがちなので、通算グループに入れるなら、親会社の経理規程を子会社にも適用し、帳簿の保存方法をそろえておくことが、対象から外れないための前提になります。
設立した子会社が対象に入る時点と、最初の事業年度
通算親法人が新しく100%子会社を設立した場合、その子会社が対象に入るのはいつか。法人税法64条の9は、内国法人が通算親法人による完全支配関係を有することとなった場合、原則としてその日に通算承認があったものとみなすと定めています。設立と同時に全株を持つのですから、子会社は設立の日から通算子法人になると考えるのが基本です。
事業年度の区切り方にも特徴があります。Q&A(問32)は、通算子法人で、通算親法人の事業年度終了の時に通算完全支配関係がある法人の事業年度は、その終了の日に終了するものとされている、と説明しています。子会社の定款で親会社と異なる決算期を定めていても、法人税の申告の単位は通算親法人の期末で区切られることになるため、決算期は親会社と合わせるのが実務上は扱いやすいでしょう。
この点は、会社法上の決算期と税務上の事業年度がずれる可能性を意味します。子会社の決算期を決める会議には税務担当も加わり、親会社の決算日程、連結決算の締め、子会社の株主総会の時期を一度に並べて決めてください。
設立の日から通算子法人になるということは、設立1期目の申告から、e-Taxでの提出や、他の通算法人の法人税についての連帯納付の責任といった通算法人の義務がかかるということでもあります(No.5900)。子会社の代表者や経理担当にも、単体の会社とは違う義務を負う立場であることを、設立前の説明会などで伝えておくとよいでしょう。
申請や届出の具体的な期限と書類は、別の記事で扱います。ここでは、対象の判定が設立の日に確定し、その日から通算グループの一員として扱われる、という順番だけを押さえておけば十分です。
まとめ:グループ通算制度の対象は、設立前の出資の形でほぼ決まる
グループ通算制度の対象は、グループの頂点にある内国の普通法人等を親法人とし、そこから完全支配関係でつながる国内の普通法人を子法人とする範囲です。新しく設立する子会社は、親会社グループが全株を持ち、途中に外国法人を挟まず、普通法人として設立すれば、対象の候補になります。
従業員持株会や新株予約権の株式は5%未満なら判定から除かれますが、取引先や役員個人の少数株主は全株保有を崩します。合弁・一部出資・海外の子会社は対象外で、全株を持つ子会社は制度を選ぶなら全社が対象です。出資の受入れや売却で完全支配関係がなくなれば、その日に通算グループから外れます。
- グループの頂点の会社が親法人になれるかを確かめる
- 設立する子会社の株主構成を全株保有の形で設計する
- 持株会・新株予約権の割合が5%を超えないかを見積もる
- 外国法人を挟まない持ち方かを確かめる
- 将来の出資受入れ・売却の予定を書き出す
制度の全体像と、選ぶかどうかの判断は子会社設立とグループ通算制度の棚から、選んだ後の制約はグループ通算は任意かと取りやめの制限で確かめてください。個別の判定は税理士の業務で、当サイトは代わりに行いません(確認日:2026年10月18日)。
次の一歩
設立予定の子会社の株主名簿の案を一枚書き、各株主の横に「親会社グループ」「持株会」「その他」の区分を付けてみてください。その他の欄が空で、途中に外国法人がいなければ、グループ通算制度の対象の候補です。その案を持って顧問の税理士と、選ぶかどうかの検討に進んでください。
この資料は役に立ちましたか
78人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「グループ通算制度 対象」「子会社設立 グループ通算」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
グループ通算制度の損益通算や加入時の取扱いなど、100%グループの税制を整理した税理士法人の解説
- 100%グループ内で所得と欠損を通算するグループ通算制度の仕組みを短くまとめた用語解説
- invest-concierge.com
連結納税 グループ通算制度移行直前での導入リスク?(税務研究会)
連結納税からグループ通算制度へ移る時期の導入判断と欠損金の扱いの論点を報じている
zeiken.co.jp連結納税(J-Net21 中小企業ビジネス支援サイト)
中小機構による、親子会社の損益を通算する制度の概要と、適用時の注意点の解説
j-net21.smrj.go.jp を開くグループ通算制度の適用開始時期について、親法人が子会社を取得する場合を例にした税理士への相談と回答を載せている
| 連結決算の対象となる株式保有率は?(マネーフォワード クラウド会計) |
|---|
| 株式の保有割合ごとに子会社・関連会社の区別と連結・持分法の扱いを整理している |
businesslawyers.jp
参考
子会社に就職するメリットは?親会社とどう違うのか(インターンシップガイド)
- 企業が分社化するメリットとは?(創業手帳)
- 分社化で子会社をつくる利点と、恩恵を受けやすい企業の特徴を説明している
- sogyotecho.jp
グループ通算制度活用サービス(RSM汐留パートナーズ)
グループ通算制度の導入検討や運用で論点になる項目を、会計事務所のサービス紹介の形で並べている
- 書面決議の活用 機関決定の運用ツールとして(PLUS Report) — 100%子会社などで株主総会や取締役会の決議を書面で行う方法を、司法書士がレポートで紹介している
- M&A総合研究所:関連会社とは?子会社・関係会社・グループ会社との違い — 関連会社の定義と、子会社・関係会社・グループ会社との違いを会計上の区分から説明。
- 第2回 通算子法人の準備事項 | TKC WEBコラム | 上場企業の皆様へ | TKCグループ — 通算子法人となる会社がグループ通算制度を始める前に準備しておくことを、TKCが連載の一回で説明している
- 完全子会社とは?(ウィルゲートM&A) — 完全子会社化の目的と方法、親会社にとっての利点と注意点を解説している
- 完全親子間合併の手続き(touki-shihou.net) — 親会社が100%出資の完全子会社を吸収合併するときの手続きと、株主総会の承認を省略できる場面を説明している
- M&A STORY:M&Aで子会社化する方法、子会社とグループ会社の違い — M&Aによる子会社化の方法とメリット・デメリット、子会社とグループ会社の違いを解説。
- 株主総会における書面決議/みなし決議の解説(michibiku) — 書面決議で株主総会の開催を省略できる場面と手続き、ひな型を示している
- EY Japan:完全親子会社における子会社不祥事と親会社監査役の役割 — 完全子会社の取締役の善管注意義務の問題に対し、親会社監査役がどう対応できるかを解説した寄稿。
同じ棚の資料
海外子会社の設立方法:進出形態の選び方と、日本の親会社がする決議・外為法の報告
海外に拠点をつくるとき、駐在員事務所・支店・現地法人のどれを選ぶかで、日本の親会社が背負う責任と手続きが変わります。現地法人として子会社を設…
10分
 上場・非上場/100%中心/国内