流れ ・ 約10分
子会社設立のスケジュール表の作り方:親会社の会議日と設立日から節目を置く
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を基本に、上場会社は開示の行を足す |
|---|---|
| 出資 | 100%子会社(親会社1社が発起人) |
| つくる先 | 国内の株式会社(発起設立) |
この記事が役に立つ人
子会社設立の担当として、経営会議に出すスケジュール表を任された親会社の経営企画・総務の方に向けた記事です。手続きの順番はひととおり把握していて、それを日付の入った表にどう落とし込むかで作業が止まっている、という段階の方を思い浮かべて書きました。
01スケジュール表は「動かせない日」を先に置いてから埋める
子会社設立のスケジュールを白紙から組もうとすると、各作業に日数を割り振って右へ伸ばしていきたくなります。けれども親会社の実務では、作業の所要日数より先に決まっている日付があります。定例の取締役会、決算の締め、株主総会の時期、子会社に事業を始めてほしい日などです。表づくりは、こうした動かせない日を先に置き、その間に作業を詰める順で進めると崩れにくくなります。
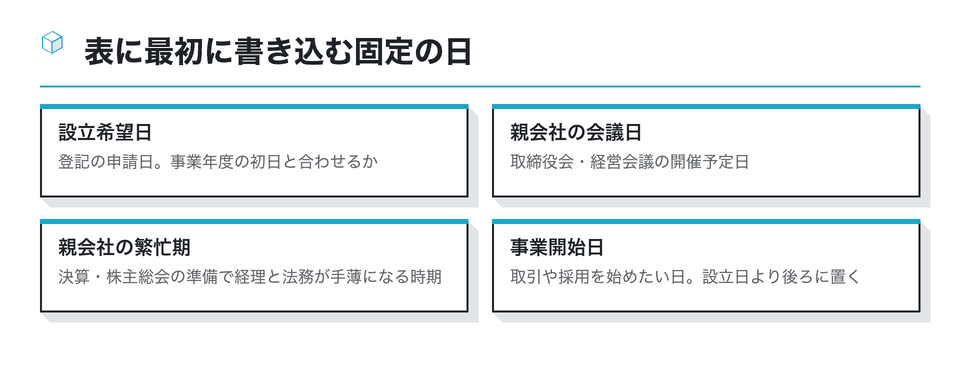
中でも基準になるのが設立日です。会社法49条により、株式会社は本店の所在地で設立の登記をすることによって成立します。通常は申請が受け付けられた日が会社成立の日として登記されるため、スケジュール表の右端には「設立したい日=登記を申請する日」を置き、そこから左へさかのぼって節目を並べます。
子会社設立のスケジュール表は、どの粒度で作ればよいですか。
経営会議に出す版と、担当者が使う版を分けるのが現実的です。経営会議向けは月単位で、社内決定・定款・払込み・設立日・事業開始日の節目が見えれば足ります。担当者向けは週か日の単位で、行ごとに持ち主の部署と名前、完了の条件、遅れたときの代わりの日を書きます。二つの版は同じ元の表から作り、片方だけを直すことがないようにします。
固定の日を書き込むと、残りの作業がどの隙間に入るかが見えてきます。隙間が足りないと分かれば、早い段階で設立希望日を動かすか、作業を並行させるかを経営陣に相談できます。全体の手順を確認したい場合は子会社設立の流れを先に見ておくと、表の行が組み立てやすくなります。
02設立日と事業年度を決めると、届出の期限も連動して決まる
設立日をいつにするかは、スケジュール表の中で唯一、経営判断として選ぶ日付です。月初にしたい、親会社の期首にそろえたい、といった希望はよく聞かれますが、その日を選ぶと後ろに続く期限も芋づる式に決まる点を表に書き添えておくと、判断の材料になります。
| 設立日から数える期限の例 | 期限 | 確認先 |
|---|---|---|
| 税務署への法人設立届出書 | 登記日を起点に2か月以内 | 国税庁 No.5100 |
| 第1期からの青色申告の承認申請 | 設立日と第1期の長さで変わる(No.5100で確認) | 国税庁 No.5100 |
| 登記の申請 | 調査の終了日などの遅い日から2週間以内 | 会社法911条1項 |
2026年10月18日に国税庁のページと会社法の条文で確かめた範囲です。届出の具体的な手順は、設立後の手続きを扱う担当の領域です。
事業年度の決め方も同じ表で扱います。第1期の終わりを親会社の決算日にそろえると連結決算の作業はまとめやすくなりますが、設立日によっては第1期がごく短くなり、子会社の経理は設立直後に決算を迎えることになります。どちらがよいかは親会社の経理と税理士の意見を聞いて決め、決めた理由を表の備考に残します。
子会社の設立日を親会社の期首にそろえる場合、期首の前後は親会社の経理が決算の作業で手一杯になっていることが多い点にも気を付けます。払込みの送金承認や子会社株式の計上がその時期に重なるなら、経理の行に余裕を持たせるか、設立日を少しずらす案も比べておきます。
設立日が行政機関の休日に当たる場合は、法務省が案内する休日を設立の日とする特例の扱いを確かめます。特例の要件と申請のタイミングは、登記を依頼する司法書士と合わせて確認しておく項目として、表に印を付けておきます。特例を使うかどうかで、申請の段取りをする日が設立日の前の開庁日に移るため、払込みや書類の準備の行もそれに合わせて前へずらしておく必要があります。
03親会社の会議日は、招集と議案の締め切りまで書き込む
子会社の設立を取締役会で決める親会社では、会議の当日だけでなく、その手前の日付も表の行にします。会社法368条1項は、取締役会を招集する者が会日の1週間(定款でこれを下回る期間を定めた場合はその期間)前までに、各取締役(監査役設置会社では各監査役にも)通知を発しなければならないとしています。同条2項により、取締役と監査役の全員が同意すれば招集の手続を経ずに開催することもできます。
実際の表には、法定の招集期間に加えて、社内の運用で決まっている締め切りを並べます。議案の提出期限、経営会議での事前審議、資料の配布日などです。これらは会社ごとの規程や慣行で決まるため、取締役会事務局に一度確かめて表に写しておきます。
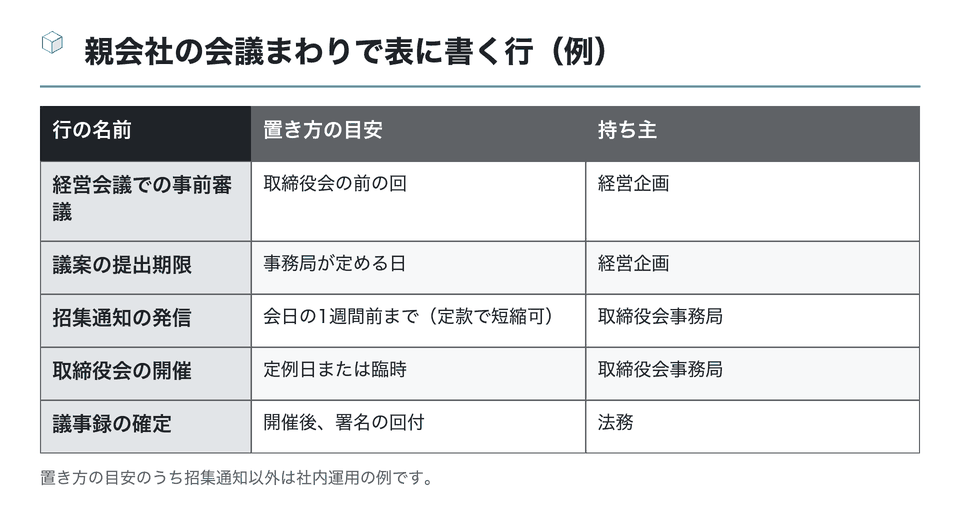
親会社の取締役会が月1回の定例だけという会社では、表の上で一番大きな待ち時間が会議の間隔になりがちです。概要が固まる見込みの日と次の定例日を並べ、間に合わない場合は臨時の取締役会を開くのか、次の回に送るのかを先に決めておきます。臨時の開催を選ぶなら、役員の予定を押さえる作業も行として加えます。
決議を書面で済ませる方法(会社法370条の決議の省略)を使えるかどうかも、表の作り方を変えます。定款の定めがあり、議決に加われる取締役全員の同意と、監査役設置会社では監査役の異議がないことが条件です。使える場合でも、全員から同意書を回収する日数は見込んでおきます。
04上場している親会社は、開示の準備を独立した行にする
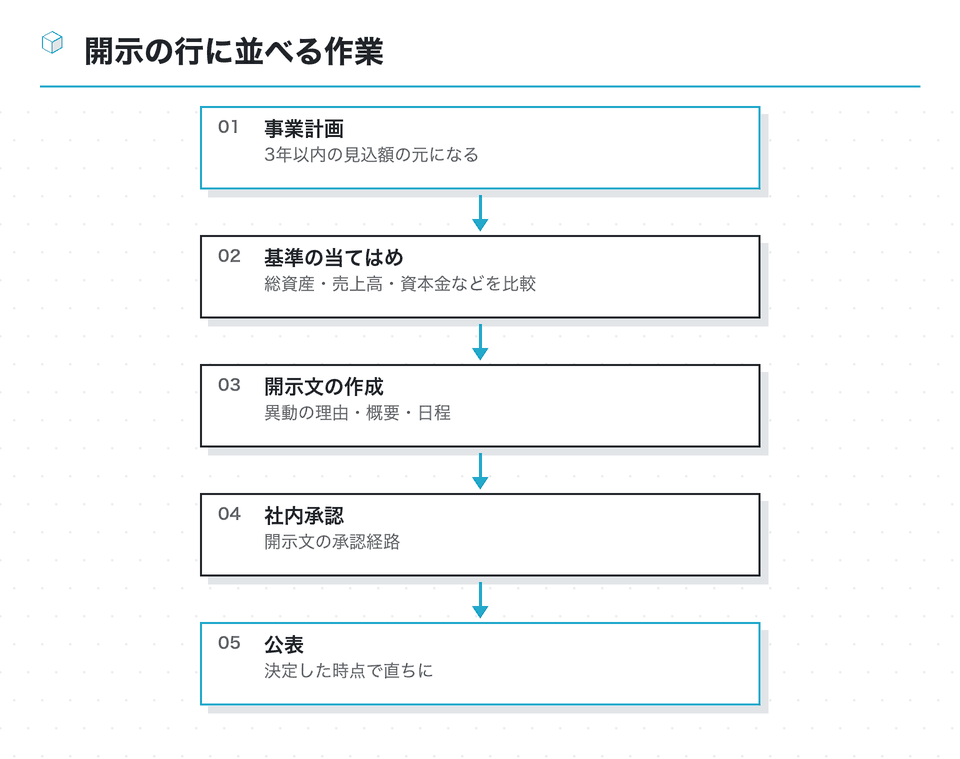
上場会社のスケジュール表では、開示を「取締役会の日に出すもの」として一行で済ませないほうが安全です。東京証券取引所の会社情報適時開示ガイドブック(2026年7月版)は、子会社等の異動を伴う事項について、決定した時点で開示することが必要で、効力発生日ではないと注意しています。決定が取締役会より前の経営会議で実質的になされる会社では、その日が開示の基準になりうるため、IR担当と法務で見解をそろえておきます。
開示が必要かどうかの判断にも作業日数がかかります。同ガイドブックは、子会社の設立の場合、予定日から3年以内に開始するいずれかの事業年度の総資産や売上高などの見込額を、親会社の連結の数値と比べて判定するとしています。見込額は事業計画から作るので、表では「事業計画の確定」を「開示要否の判断」の前に置きます。
非上場の親会社でも、取引先や金融機関へ子会社の設立を知らせる日を表に置いておくと、情報の出し方がそろいます。未公表の段階で誰が計画を知っているかを把握しておく意味でも、案内の行は早めに作ってください。
05定款の認証は、案の送付日と事前確認の往復で日付を取る
定款の行は、「認証日」の一点ではなく、三つに分けて書くと実態に合います。公証役場へ定款の案を送る日、事前確認の結果を受けて直す期間、認証を受ける日です。日本公証人連合会の「定款認証」のページは、事前に定款の案や実質的支配者となるべき者の申告書を送って確認を受ける流れを案内しています。
送付日の前提になるのが、親会社の社内決定です。資本金の額や役員の顔ぶれが取締役会で変わる可能性があるうちは、案を固めきれません。表では、取締役会の開催日と案の送付日の間に、議事録の内容を定款に反映する作業を一行入れておきます。
- 案の送付
- 取締役会の決定内容を反映した定款の案と申告書を送る
- 事前確認への対応
- 目的の書き方、発起人である親会社の表示などの指摘を直す
- 認証日
- 公証役場の予約。ウェブ会議か来所かで準備物が変わる
- 押印の手配
- 親会社の代表者の押印や電子署名の社内承認
公証役場の予約は、希望日を決めてから取るのではなく、送付の段階で候補日を相談しておくと表が固まりやすくなります。予約が取れた日付は、払込みや役員の選任の行の起点になるため、決まったらすぐ関係部署に知らせます。
06払込みと証明書の取得日は、使う日から逆算して置く
スケジュール表で見落としやすいのが、証明書の取得日です。法務局の「株式会社設立登記申請書(取締役会設置会社の発起設立)」のページは、印鑑届書に添付する印鑑証明書を作成後3か月以内のものとしています。定款の認証で親会社の登記事項証明書や代表者の印鑑証明書を使う場合も、3か月以内の発行が求められます。早く取りすぎると、日程が少しずれただけで取り直しになります。
取得日を早めに置くもの
- 役員個人の印鑑証明書(本人に依頼する時間がかかる)
- 親会社の代表者の印鑑証明書(社内の持出し承認が要る)
使う日の直前に置くもの
- 親会社の登記事項証明書(オンライン請求で取り寄せられる)
- 日程がまだ動きうる段階の書類全般
払込みの行には、親会社の経理の送金承認の日を必ず入れます。会社法34条は発起人が引受け後遅滞なく出資の全額を払い込むことを求めていますが、親会社の支払いは月の決まった日にまとめて処理する運用の会社も多く、臨時の送金には別の承認が要ることがあります。送金の日付は払込みを証する書面に表れるので、定款の作成日や認証日との並びを司法書士に確かめてから確定します。
- 問い:子会社の役員が遠方にいる場合、表に何を足しますか。
- 就任承諾書への押印と、個人の印鑑証明書の取得を本人に依頼する行を足します。郵送でやり取りするなら往復の日数がかかり、本人が出張中なら受け取れないこともあります。親会社の役員が子会社の取締役を兼ねる場合でも、印鑑証明書は個人として取るものなので、秘書部門などを通じて早めに依頼しておきます。
払込みの後には、設立時取締役の選任と調査、就任承諾書の回収が続きます。表では、これらを払込みと同じ週に寄せて置き、登記の申請までの2週間の期限の起点がいつになるかを備考に書いておきます。
07登記の申請と完了予定日は、別々の行で管理する
登記の行は、申請日と完了日を分けて二行にします。申請日は子会社の成立日になる日で、表の右端に固定した設立希望日と一致させます。完了日は、その登記事項証明書を取得して口座開設や契約に使えるようになる日です。この二つを一行にまとめると、「設立したのに書類が出せない」期間が表から消えてしまいます。
完了の時期は、申請先の法務局が公表する完了予定日で確かめます。東京法務局の「各庁別登記完了予定日」のページは、申請日ごとの完了予定日を示したうえで、不備のある申請などでは予定日を過ぎることがあると断っています。表には、予定日を確認した日も書いておき、申請の直前にもう一度見直します。
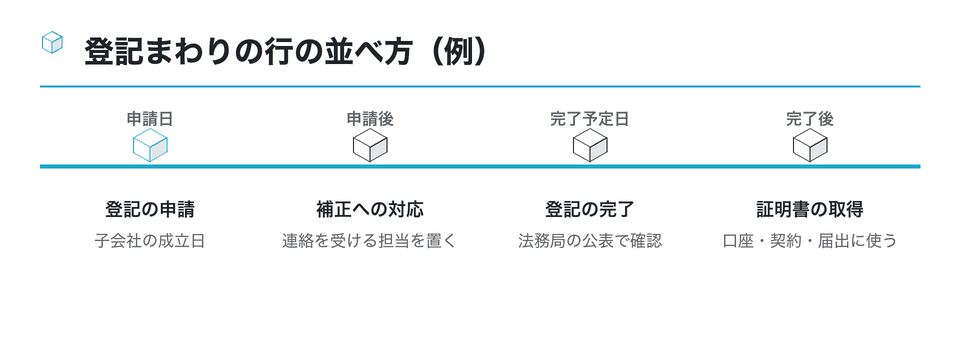
子会社の事業開始日は、完了予定日の後ろに置きます。取引先との契約や銀行口座の開設で登記事項証明書が求められる場合が多いためです。どのくらい後ろにするかは取引先の条件次第なので、営業部門に確かめた結果を備考に残します。
08設立後の行は、子会社の担当者と親会社の担当者に分ける
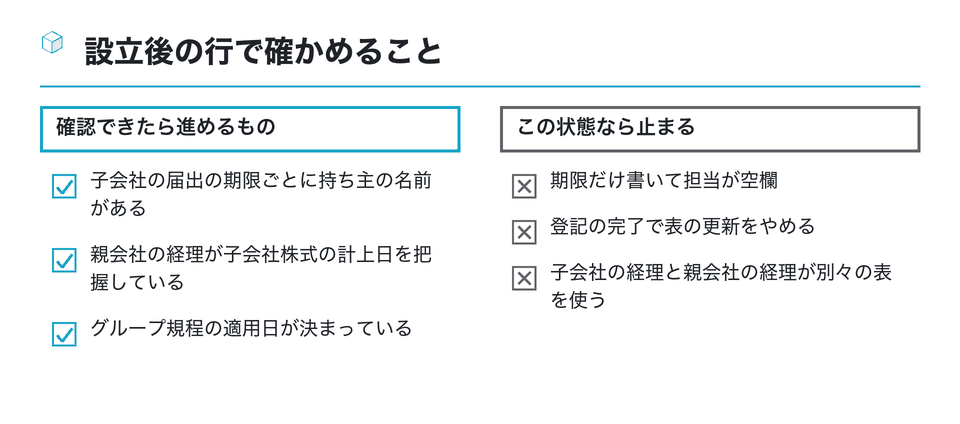
スケジュール表は登記で終わらせず、設立後の数か月まで延ばしておくと引継ぎが楽になります。ここでは行を二つの持ち主に分けます。子会社の側の届出は、国税庁の手続案内(C1-4)が示すように登記日から2月以内といった期限があり、税務・社会保険それぞれの窓口の期限を子会社の担当者の行にまとめます。届出の中身は設立後の手続きを扱う担当の領域なので、表では期限と持ち主を書くところまでにします。
親会社の側の行には、子会社株式の計上、連結の範囲に含めるかどうかの確認、グループの規程を子会社に適用する決議、親会社の取締役会への報告などを置きます。上場会社なら、開示した日程どおりに設立できたかの確認も加わります。
人を雇う子会社では、社会保険や労働保険の手続きも設立直後に重なります。人事部門の行を一つ設けて、窓口ごとの期限を一覧にしてもらうと抜けを防げます。
09まとめ:表は節目の日と持ち主を書き、ずれたら共有する
子会社設立のスケジュール表は、作業の日数を積み上げるより、動かせない日を先に置き、設立希望日から逆算して節目を並べるほうが現実に合います。法務省の「株式会社の設立手続(発起設立)について」が示す定款・出資・役員・登記の手続きは、その節目の間に入る作業として扱います。
- 設立希望日(登記の申請日)と親会社の会議日を先に固定する
- 設立日で連動して決まる届出の期限と事業年度を備考に書く
- 取締役会は招集通知と議案の締め切りまで行にする
- 上場会社は開示の準備を独立した行にし、事業計画の確定を前に置く
- 定款は案の送付・事前確認・認証日の三つに分ける
- 証明書は使う日から逆算し、払込みは送金承認の日まで書く
- 申請日と完了予定日を別の行にし、事業開始日は完了の後ろに置く
どの行にも持ち主の部署と名前を書き、日付が動いたときは表を直して関係者に知らせる、という運用まで決めておくと、子会社の設立の途中で予定が変わっても全員が同じ表を見て動けます。全体の日数の見込み方は子会社設立の期間が延びる理由も参考になります。
まず、親会社の今後の取締役会の開催予定日と、子会社を設立したい日の二つを表に書き込んでみてください。その間に入りきらない作業が見えたら、設立日を動かすか作業を並行させるかを早めに相談できます。登記の段取りは司法書士に、設立日と事業年度の決め方は税理士に、開示の時点は弁護士やIR担当と確かめておくと表が固まります。
この資料は役に立ちましたか
113人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 スケジュール」「子会社設立 流れ」「決議」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
親会社側での基本事項の決定から設立手続へ進む流れを扱う。
- 子会社をつくる利点・欠点と設立に向けた流れを、税理士の立場から順を追って説明している
- kaisha-setsuritsu.co.jp
会社や法人が子会社を設立するとき(発起人が会社のとき)の注意点(あなたのまちの司法書士事務所グループ)
会社が発起人になるときの事業目的や、定款認証で求められる書類の注意点を説明している
anamachigroup.com日本取引所グループ 適時開示|アップルインターナショナル タイ子会社設立の経過報告
タイでの子会社設立について、登記完了などの進捗を経過報告として開示した上場会社の文書
www2.jpx.co.jp を開く子会社設立に必要な手続きを順に示し、節税や事業面の利点と欠点も合わせて説明している
| 親会社との関係を踏まえて子会社を設立した事例(福岡アルブル司法書士事務所) |
|---|
| 親会社の定款の目的との整合や役員の兼任を確認して子会社を設立した、司法書士事務所の事例を紹介している |
all-senmonka.jp
参考
子会社設立の手続きの必要書類は?親会社側の準備も解説(GVA 法人登記)
- 子会社はどのように設立するのか?メリットとデメリットを紹介(タナベコンサルティング)
- 子会社設立の発起設立と会社分割の違いや税制上の利点を、コンサルティング会社が説明している
- tanabeconsulting.co.jp
事業会社における子会社設立の際の留意点(ロジット・パートナーズ)
新規事業のために子会社を設立する事業会社が、事前に検討すべき課題や論点を整理している
- 子会社を設立するメリットは?手続き方法や注意点(freee) — 会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
- 弁護士ドットコム:「子会社 登記」の法律相談 — 子会社の登記に関する相談と弁護士の回答の一覧。
- 子会社とは?種類や設立するメリット・デメリット、会計のポイント|マネーフォワード — 子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
- 100%子会社の機関設計(大和総研) — 親会社が子会社を新設する際に定款で定める機関の類型を比べ、100%子会社に合う機関設計を検討している
- 子会社設立のメリットはどこにある?デメリットも含めた影響と設立の流れ(M&A総合研究所) — 子会社設立の効果と影響、設立までの流れをM&A仲介会社がまとめている
- G-P|ガイアナで子会社を設立する方法 — 海外に子会社を置く場合の設立手順や必要事項を、南米ガイアナを例に紹介する国別ガイド
- 子会社設立費用はどこまで親会社の負担?ケース別に解説|VSG — 調査費用や登記費用など設立関連費用を親会社と子会社のどちらが負担するか、ケースごとに整理
- 日本取引所グループ|親子会社法制に関する検討課題 — 親会社監査役の子会社調査権など、会社法の親子会社規定の変遷をたどる研究会資料(PDF)。
同じ棚の資料
100%子会社の設立方法:親会社1社が発起人になる発起設立の進め方
親会社が全額を出資する100%子会社は、親会社1社が発起人になる発起設立でつくるのが基本形です。定款の発起人欄、公証人の認証で確かめられる点…
11分
 上場・非上場/100%中心/国内・海外
大企業が子会社を作る理由:親会社でよく見る七つの型と、型ごとに確かめること
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
- この記事の前提
- 非上場中心/100%基本/国内
- 読む時間
- 約11分