会社法 ・ 約11分
会社法の子会社の定義:設立前に親会社が確かめる議決権50%超と40%以上の判定
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(連結の範囲は会計基準で別に確認) |
|---|---|
| 出資 | 100%子会社と一部出資(共同出資)の両方 |
| つくる先 | 国内を中心に、海外の会社等も対象に含めて説明 |
01会社法2条3号の子会社の定義は「過半数」と「法務省令」の二段構え
会社法2条3号は、子会社を「会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるもの」と定義しています。前半は議決権の数で決まる形式的な基準、後半は経営の支配という実質の基準で、後半の中身は会社法施行規則に委ねられています。
裏返しの定義が2条4号の親会社です。「株式会社を子会社とする会社その他の当該株式会社の経営を支配している法人として法務省令で定めるもの」とされ、子会社と親会社は一つの関係を両側から見た言葉だと分かります。新会社の設立を進める側から見れば、「設立後、自社が親会社に当たるか」と「新会社が自社の子会社に当たるか」は同じ問いです。
注意したいのは、条文が「株式」の数ではなく議決権の数で書かれていることです。議決権のない種類株式を発行して出資を受け入れる設計なら、出資額の比率と議決権の比率がずれます。資本金の過半を出していても、議決権で過半数に届かない形はありえます。
- 子会社(2条3号)
- 会社が議決権の過半数を持つ株式会社、そのほか経営を支配している法人として法務省令で定めるもの
- 親会社(2条4号)
- 株式会社を子会社とする会社、そのほか株式会社の経営を支配している法人として法務省令で定めるもの
- 子会社等・親会社等(2条3号の2・4号の2)
- 子会社・親会社に加えて、会社以外の者による支配まで含めた広い概念
子会社等・親会社等という似た言葉もあります。親会社等には、株式会社の経営を支配している者のうち法人でないもの(法務省令で定める個人)が含まれます。オーナー個人が出資して新会社を設立する場合は「親会社」ではなく「親会社等」の側の論点になるため、どの語が使われている条文かを確かめてから当てはめます。
02施行規則3条の支配力基準:議決権50%超はまず子会社に当たる
法務省令の中身は会社法施行規則3条です。1項は、2条3号の法務省令で定めるものを、会社が他の会社等の「財務及び事業の方針の決定を支配している場合」における当該他の会社等としています。3項がその「支配している場合」を1号から3号まで並べていて、子会社の判定はこの3項を順に読むことになります。
3項1号は、他の会社等の議決権の総数に対する「自己の計算において所有している議決権の数の割合が百分の五十を超えている場合」です。ここでいう自己には、自社の子会社や子法人等も含まれると括弧書きで定められています。親会社が直接持つ議決権だけでなく、既存の子会社を通じて持つ議決権も足し合わせて判定します。
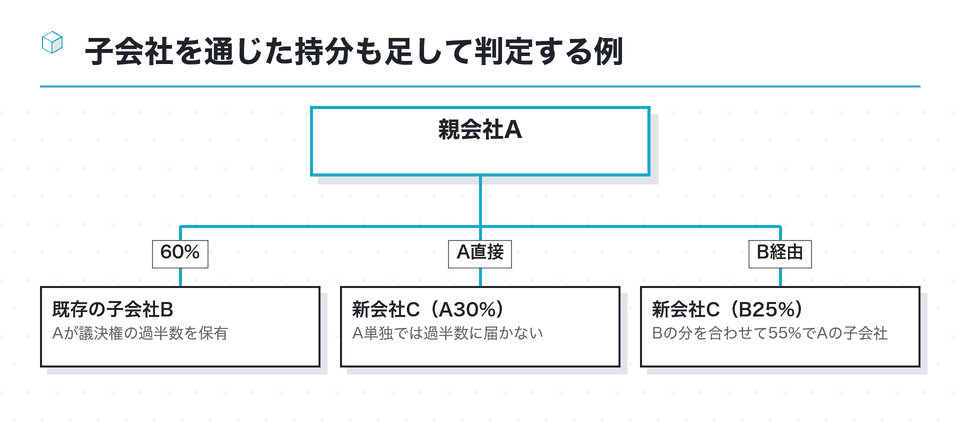
たとえば親会社Aが30%、Aの子会社Bが25%を出資して新会社Cを設立する場合、Aの計算上の議決権は55%となり、CはAの子会社に当たると読めます。グループの複数社で出資を分けて設立するときは、出資する会社ごとの比率ではなく、グループ全体での合計で見るのが基本です。
1号には除外もあります。再生手続開始の決定を受けた会社等、更生手続開始の決定を受けた株式会社、破産手続開始の決定を受けた会社等などで、有効な支配従属関係が存在しないと認められるものは外れます。さらに3項全体に「財務上又は事業上の関係からみて」支配していないことが明らかな場合を除く、という留保が付いています。新設の子会社でこれらが問題になることは多くありませんが、条文の構造として押さえておきます。
03議決権40%以上50%以下で子会社になる五つの要件
共同出資で新会社をつくるときに一番迷いやすいのが、自社の議決権が40%以上50%以下の帯です。施行規則3条3項2号は、自己の計算で所有する議決権が百分の四十以上である場合(1号の場合を除く)に、次のいずれかの要件に当たれば支配している場合になるとしています。
| 号・記号 | 要件の中身(原文の要約) |
|---|---|
| 2号イ | 自己所有等議決権数(自己分+緊密者+同意者)が50%超 |
| 2号ロ | 取締役会等の構成員の過半数を、自己の役員・業務執行社員・使用人やその経験者が占める |
| 2号ハ | 重要な財務及び事業の方針の決定を支配する契約等がある |
| 2号ニ | 負債に計上された資金調達額の総額の過半を、自己(緊密者を含む)が融資・保証等している |
| 2号ホ | その他、支配していることが推測される事実がある |
会社法施行規則3条3項2号の原文(2026年10月18日に e-Gov法令検索で確認)を短くまとめたもの。ロの役員等は、方針の決定に影響を与えることができる者に限る
設立の場面で効いてくるのは、とくにロとハです。出資は45%でも、新会社の取締役の過半数を自社から送り込む計画なら、ロに当たる可能性があります。株主間契約で、事業計画や予算の承認権を自社だけに持たせる条項を置くなら、ハの「支配する契約等」に当たらないかを検討します。
ニの融資基準も見落とされがちです。設立後の運転資金を出資ではなく親会社からの貸付で賄う設計は珍しくありません。新会社の負債に計上された資金調達額の過半を自社が貸し付けていれば、議決権が40%台でも子会社と判定されうるため、資本と貸付の組み合わせを決める段階で定義に照らしておきます。
要件に当たるかどうかの評価は事実関係で変わります。共同出資の相手との契約で子会社にしない・する意図がある場合は、契約書案と条文を並べて顧問弁護士に確認してください。
04議決権40%未満でも子会社になりうる:緊密者と同意者の議決権
施行規則3条3項3号は、自己所有等議決権数の割合が百分の五十を超えている場合(自己の計算で議決権を所有していない場合を含み、1号・2号を除く)で、2号ロからホまでのいずれかに当たる場合を挙げています。自社の持分が40%に届かない、あるいはゼロでも、子会社と判定される道があるということです。
自己所有等議決権数は、自己の計算で所有する議決権に、「出資、人事、資金、技術、取引等において緊密な関係があることにより自己の意思と同一の内容の議決権を行使すると認められる者」の議決権と、「自己の意思と同一の内容の議決権を行使することに同意している者」の議決権を合わせたものです。取引先や役員個人に出資してもらって設立する場合に、ここが問題になります。
合算の対象になりうる例
- 自社と取引関係が深く、議決権の行使で自社に従うとみられる取引先
- 自社の役員が個人で出資し、自社と同じ行使をする場合
- 議決権の行使を自社に合わせる旨の合意をした出資者
合算前に確かめる資料
- 株主間契約・議決権拘束の合意の有無
- 出資者と自社の資本・人事・取引の関係
- 役員の派遣計画と、取締役会での比率
連結財務諸表の作成では、企業会計基準適用指針第22号が、緊密な者や同意している者の考え方を会計の側から詳しく示しています。会社法の定義と会計基準の連結の範囲はよく似た作りですが、法律と会計基準という別の物差しです。上場会社の担当者は、会社法上の子会社かどうかと、連結子会社として取り込むかどうかを分けて検討メモに書いておくと、監査法人との協議が進めやすくなります。
40%未満で子会社になる形は、意図せず生まれることもあります。出資比率だけを見て「関連会社だろう」と考えていた新会社に、自社の社員を取締役の過半数として送り込んだ結果、子会社の要件を満たしてしまう、という順序です。出資と人事を別の部署が決める会社ほど、設立前に両方の計画を一枚に並べて確かめます。
05「会社等」の範囲:合同会社・外国会社・組合も子会社になる
2条3号の前半は「株式会社」と書いていますが、後半の法務省令の側は「他の会社等」を対象にしています。会社法施行規則2条3項2号は、会社等を「会社(外国会社を含む。)、組合(外国における組合に相当するものを含む。)その他これらに準ずる事業体」と定義しています。合同会社として設立する新会社も、海外に設立する現地法人も、支配の基準を満たせば子会社です。
合同会社には株主総会も株式もありません。それでも、社員の議決権にあたるものや、業務執行の決定の仕組みに照らして、財務及び事業の方針の決定を支配しているかを判断する、という読み方になります。合同会社で子会社を設立する場面の論点は、カテゴリー「子会社設立 合同会社」で別にまとめています。
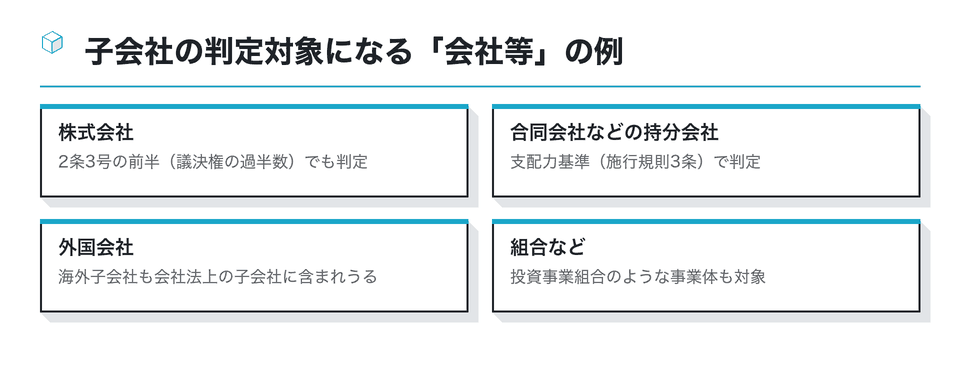
海外に子会社を設立する親会社では、日本の会社法上の子会社に当たると、親会社の事業報告や内部統制の対象として扱う範囲にも影響します。現地の会社法での「子会社」の定義と日本の会社法の定義が一致するとは限らないため、現地の専門家の意見とは別に、日本側の定義で当てはめた結果を親会社の記録に残しておきます。
06関連会社・グループ会社との境目:20%と40%の線
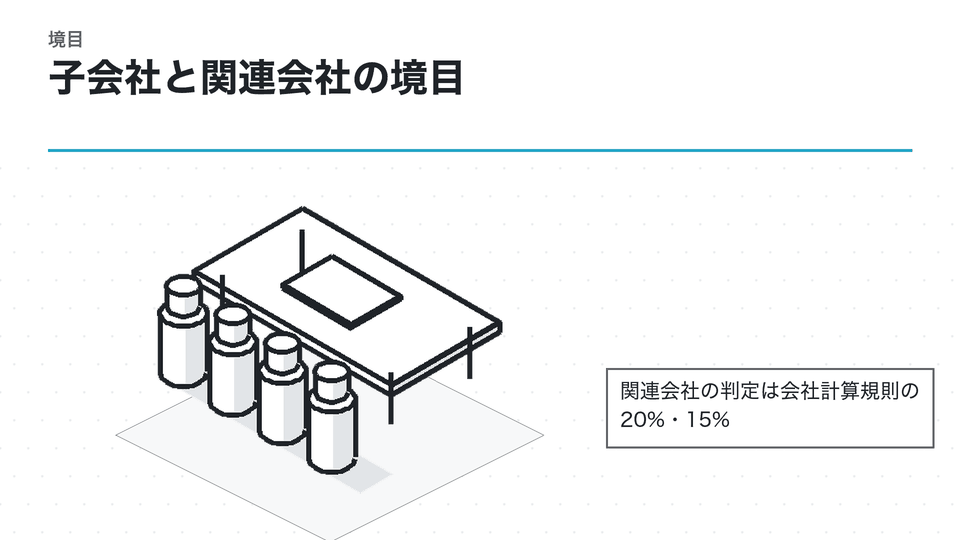
子会社に当たらない出資先でも、関連会社に当たることがあります。会社計算規則2条3項21号は、関連会社を、会社が他の会社等の財務及び事業の方針の決定に対して重要な影響を与えることができる場合における当該他の会社等(子会社を除く)と定めています。同条4項1号は議決権の百分の二十以上、2号は百分の十五以上で役員の就任・重要な融資・技術の提供・重要な取引などがある場合を挙げます。
| 自社の議決権(目安) | 会社法・会社計算規則での位置づけ | 追加で確かめること |
|---|---|---|
| 50%超 | 子会社(施行規則3条3項1号) | 除外事由に当たらないか |
| 40%以上50%以下 | 要件を満たせば子会社(同項2号) | 役員の過半数・契約・融資など |
| 20%以上 | 子会社でなければ関連会社(計算規則2条4項1号) | 重要な影響がないことが明らかか |
| 15%以上20%未満 | 要件を満たせば関連会社(同項2号) | 役員就任・融資・技術・取引 |
2026年10月18日に e-Gov法令検索で条文を確認。40%未満でも緊密者・同意者との合算で子会社になる場合がある(施行規則3条3項3号)
「グループ会社」は会社法の定義語ではありません。社内規程で使うなら、子会社・関連会社のどこまでを含むのかを規程の冒頭で定義しておくと、新会社を設立したときに、どの管理ルールが適用されるかで迷わずに済みます。会社計算規則2条3項25号には「関係会社」(親会社・子会社・関連会社など)という定義もあり、計算書類の注記で使われます。
100%子会社、つまり親会社が議決権のすべてを持つ子会社は、会社法の定義のうえでは子会社の一つの形にすぎません。株式交換などの条文では「完全子会社」「完全親会社」という言葉が使われますが、通常の発起設立で新会社をつくる限り、100%かどうかで子会社の定義の当てはめ方が変わるわけではありません。100%であることを前提にした論点(株主総会の書面決議の使いやすさなど)は、定義とは別に設計の段階で確かめます。
07子会社に当たると何が変わるか:設立後に親会社が負う会社法上の論点
定義の当てはめが大事なのは、子会社かどうかで適用される条文が変わるからです。代表的なのが会社法135条1項で、子会社は親会社である株式会社の株式を取得してはならないとされています。設立した子会社に親会社の株式を持たせる計画(取引先との持ち合いを子会社経由で整理する、など)は、この条文に照らして見直すことになります。
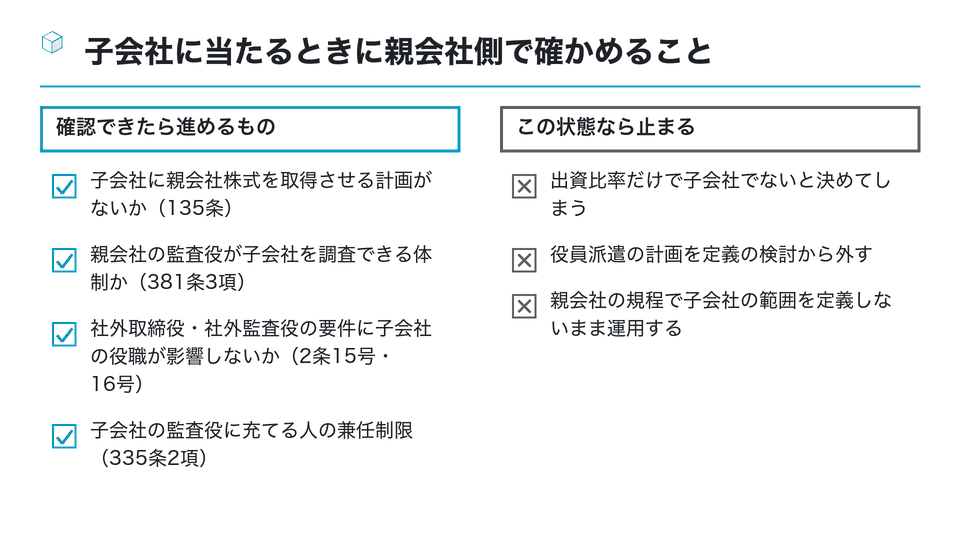
監査の面では、会社法381条3項により、親会社の監査役は職務を行うため必要があるとき、子会社に事業の報告を求め、業務及び財産の状況を調査できます。子会社は正当な理由があれば拒めますが(同条4項)、設立の時点で、子会社管理規程に親会社の監査役や内部監査部門の調査への協力を書いておくと運用がなめらかです。
役員の資格にも定義が絡みます。社外取締役・社外監査役の要件(2条15号・16号)は「その子会社」や「親会社等」の役職の経歴で判定されます。親会社の取締役が子会社の監査役を兼ねられるかという論点は、親会社の取締役と子会社の監査役の兼任で詳しく扱っています。機関の組み合わせ自体を選ぶ段階なら、子会社設立の機関設計が入口になります。
08まとめ:設立前の出資・人事・融資の計画を並べて定義に当てはめる
会社法の子会社の定義は、2条3号の「議決権の過半数」で終わらず、施行規則3条の支配力基準で50%超・40%以上・40%未満の三段に分かれます。100%子会社や過半数を出資して設立する会社は迷いませんが、共同出資・役員の派遣・親会社からの融資が組み合わさる設立では、計画の段階で当てはめておくことが大切です。
- 自社とグループ会社が持つ議決権を合計する(子会社経由の分も含める)
- 40%以上50%以下なら、役員の過半数・支配の契約・融資の過半・その他の事実を確かめる
- 40%未満なら、緊密者・同意者の議決権を足して50%を超えないかを見る
- 子会社に当たらない場合は、関連会社(20%・15%)に当たるかを確かめる
- 判定の結果と根拠を、設立の決裁資料に書き残す
判定の根拠は、e-Gov法令検索の原文で確かめるのが確実です。日本法令外国語訳データベースの英訳は海外の共同出資者に説明するときの補助になりますが、訳は参考であり、効力を持つのは日本語の条文です。上場会社なら連結の範囲は会計基準で別に検討し、カテゴリー「子会社設立 会社法」のほかの記事とあわせて、機関設計や役員の人選へと進んでください。
親会社の担当者の方へ
出資比率の案が出た段階で、出資・役員派遣・融資の三つの計画を一枚の表にまとめ、施行規則3条3項の号ごとに当てはまるかを書き込んでみてください。判断が分かれそうな箇所は、共同出資の相手との契約書案と一緒に顧問弁護士へ、連結の範囲は監査法人へ確かめると、設立後に「子会社かどうか」で社内が揺れずに済みます。
この資料は役に立ちましたか
94人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「会社法 子会社 定義」「子会社設立 会社法」「完全子会社(100%子会社)」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社の定義と種類、特例子会社と特定子会社の違い、英語表記や会計のポイントを解説
- 会社法上の子会社の定義を確認するための公的な解説。
- j-net21.smrj.go.jp
会社法上も親会社、子会社の定義は実質支配力基準に(大和総研 制度調査部情報)
会社法の法務省令案で親会社・子会社の定義が実質支配力基準になったことを2005年時点で解説したレポート
dir.co.jpグループ会社と子会社と連結子会社の違いは?(創業手帳)
グループ会社・子会社・連結子会社の違いを、議決権の比率と支配の考え方から整理している
sogyotecho.jp を開く子会社化の意味と、完全子会社・連結子会社などの種類、子会社化に使うM&Aの手法を説明している
| 鹿児島大学 司法制度改革資料「親会社、子会社等の法令上の定義」 |
|---|
| 商法などの法令上の親会社・子会社の定義を並べた資料(PDF) |
ma-times.com
参考
会社法第2条(Wikibooks)
- 子会社・関連会社・グループ会社の違い(TOKIUM)
- 保有割合ごとの子会社・関連会社・関係会社の区分を、法律上の定義をもとに一覧で説明している
- keihi.com
fundbook|親会社
親会社による支配の意味を確認するための解説です。
- 子会社とグループ会社の違い(経営承継支援) — 子会社・関連会社・関係会社・グループ会社の定義の違いを、株式保有割合を軸に説明している
- グループ会社・子会社・関連会社の違いとは?言葉の定義や会計処理の方法を解説 — グループ会社と子会社・関連会社の定義の違いと会計処理を解説
- 関連会社と子会社の違い(M&Aロイヤルアドバイザリー) — 関連会社と子会社の判定基準と会計処理の違いを、親会社側の使い分けとして解説している
- 会社法における親会社・子会社とは(契約ウォッチ) — 親子会社の定義と、会社法など各法令で親子会社関係に課される規律をまとめている
- 子会社、完全子会社、関連会社、関係会社とは(司法書士事務所プラスカフェ) — 会社法と施行規則の条文を引きながら子会社・完全子会社・関連会社の定義を整理している
- 会社法の親会社・子会社と親会社等・子会社等(第一法規) — 会社法上の親会社・子会社の定義と、平成26年改正で加わった親会社等・子会社等の意味を説明している
- 子会社、親会社、関連会社などの法令の定義(株式総務) — 会社法と金融商品取引法で子会社・親会社・関係会社がどう定義されているかを条文に沿って整理している
- 親会社・子会社・孫会社などの違い(社会人の教科書) — 親会社・子会社・孫会社・関連会社・完全子会社・特定子会社など似た用語の違いを並べて説明している
同じ棚の資料
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
子会社設立のデメリットが利点を上回るのはどんなときか。目的・代わりの手段・年間の負担・出口の四段で確かめる判断の手順を、出資比率による違い、…
11分
 上場・非上場/100%中心/海外
海外子会社の設立方法:進出形態の選び方と、日本の親会社がする決議・外為法の報告
親会社と子会社の定款の目的を照らし合わせる:重なりの確かめ方と書き方の順番
- この記事の前提
- 上場・非上場/100%/国内
- 読む時間
- 約10分
親会社が発起人になる子会社設立の登記:法人発起人で増える書類と確かめどころ
親会社が発起人として子会社を設立するとき、登記までの書類は個人の発起人と何が違うのか。定款認証で求められる親会社の証明書、発起人としての決定…