メリット ・ 約11分
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 非上場を中心に、上場会社は第7章で分ける |
|---|---|
| 出資 | 100%子会社を基本に、一部出資は第3章で分ける |
| つくる先 | 国内 |
想定している読み手
子会社をつくる案が経営会議に出て、「本当に別会社にする必要があるのか」を検証する役目を負った経営企画・財務の担当者向けです。メリットの一覧はすでに手元にある前提で、子会社設立のデメリットを一つずつ確かめ、設立を見送る結論も含めて判断を筋道立てて記録する方法を扱います。
判断は四つの段で進める:目的・代わりの手段・負担・出口
子会社の設立を検討する場では、メリットとデメリットを左右に並べた表がよく配られます。ただ、表を眺めるだけでは「どちらも当てはまる」で議論が止まりがちです。結論を出すには、確かめる順番を決めておくほうが役に立ちます。
このページで勧める順番は四段です。最初に目的を一文で書き、次にその目的が別の手段(事業部・支店・業務提携など)では果たせないかを確かめます。三段目で、新会社の設立と維持にかかる負担を金額と人手で見積もり、最後に、うまくいかなかったときや売却するときの出口を決めます。
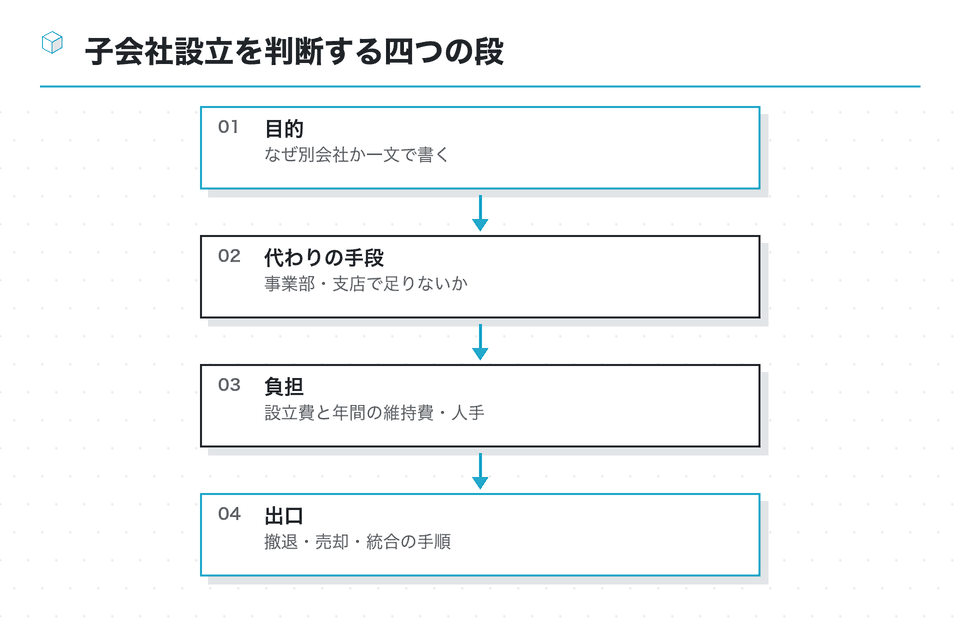
途中の段で「子会社にしなくても目的は果たせる」と分かれば、そこで見送る結論になります。四段すべてを通過した案だけが、親会社の決裁に上がる、という流れにしておくと、後から経緯を説明しやすくなります。
子会社という言葉の範囲も、最初にそろえておきます。会社法では、議決権の過半数を持つ場合のほか、40%以上の議決権に役員の派遣などの要件が重なった場合も子会社に当たりえます(会社法施行規則3条)。出資を半分以下に抑えれば子会社にならない、と早合点しないことが、判断の前提になります。
デメリットが利点を上回る五つの場面
子会社設立のデメリットは、どの会社にも同じ重さでのしかかるわけではありません。検討の結果、子会社を設立しない方が筋のよい場面は、おおむね次の五つに集約できます。どれか一つに当てはまったから即座に見送る、というより、該当する数が多いほど再考の余地が大きいと読んでください。
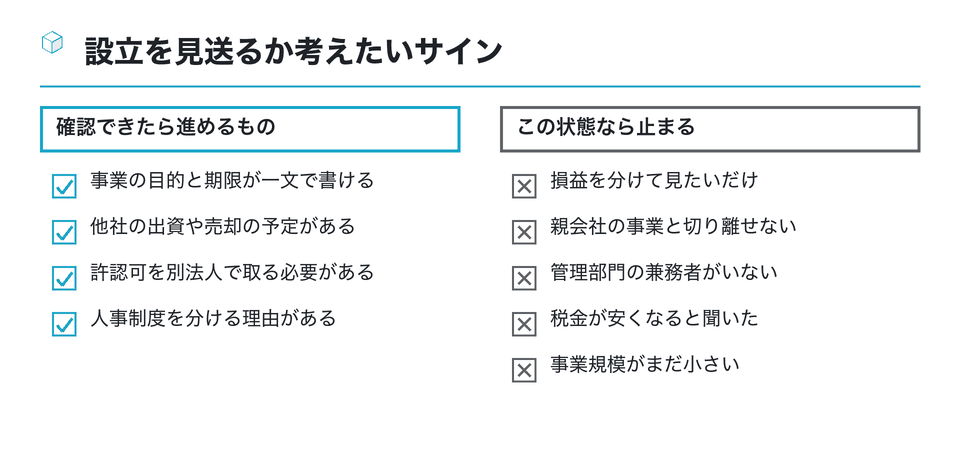
一つ目は、損益を分けて見たいだけの場合です。事業ごとの採算は、管理会計で部門別の損益を出せば把握できます。法人を分けなくても、社内の報告様式を整えれば目的を果たせることが少なくありません。
二つ目は、親会社の事業と強く結びついていて切り離せない場合です。顧客・仕入先・設備・担当者の大半が親会社と共通なら、別会社にした途端にグループ内の取引や契約が増え、かえって手間がかさみます。三つ目は、管理部門の手当てがつかない場合です。子会社にも決算・申告・登記・社会保険の事務が生じ、誰かが担わなければなりません。
四つ目が「税金が安くなると聞いた」という動機です。後の章で見るとおり、子会社の設立で税負担が軽くなるとは限らず、親会社との取引の条件しだいでは否認のリスクも伴います。五つ目は、事業規模がまだ小さい段階です。事業部で始め、売上や人員がまとまってから子会社に移す順番も選べます。
議決権の比率を確認する:100%・過半数・40%・20%
同じ「子会社を設立する」でも、親会社の出資比率によって、判断の重さはかなり変わります。100%子会社なら株主は親会社1社で、株主間の利害調整は生じません。ただし、子会社自身の機関決定や、解散後の清算などの法定手続は別に必要です。一部出資にすると、ほかの株主との約束ごとが加わります。
| 議決権割合の目安 | 会社法・会計での位置づけ | 判断で増える論点 |
|---|---|---|
| 100% | 完全子会社。原則として連結対象 | 管理体制と費用の負担 |
| 50%超 | 子会社。原則として連結の範囲 | 少数株主との株主間契約 |
| 40%以上50%以下 | 役員派遣などの要件しだいで子会社 | 支配の有無の判定 |
| 20%以上 | 子会社でなければ関連会社になりうる | 持分法の適用と影響力 |
会計の判定は企業会計基準第22号・第16号で確かめる。会社法の判定は会社法施行規則3条
企業会計基準第22号は、議決権の過半数を自己の計算で所有している場合のほか、40%以上50%以下でも一定の要件に当てはまれば子会社に当たるとし、親会社は原則としてすべての子会社を連結の範囲に含めるとしています。連結決算を作る親会社にとって、子会社を一つ設立することは、連結の作業が一社分増えることと同じ意味を持ちます。
反対に、出資を20%前後にとどめて影響力だけを持つ形なら、関連会社として持分法を適用するかの検討になります(企業会計基準第16号)。経営を支配する必要がない提携なら、子会社にせず少数出資にとどめるほうが、管理の負担は軽くて済みます。
どの比率を選ぶかは、目的の段で書いた一文と照らし合わせて決めます。「事業を自社の判断で進めたい」なら必要な議決権を確保する案、「相手の技術を取り込みたいが経営は任せたい」なら少数出資、というように、比率は目的から逆算する数字だと考えてください。
負担を数字で見積もる:設立時の費用と毎年の維持
三段目の負担の見積もりは、設立時に一度だけかかる費用と、毎年くり返しかかる費用・人手に分けると比べやすくなります。設立時の実費のうち、法令で金額が決まっているものは、原文で確かめた数字を置いておけます。
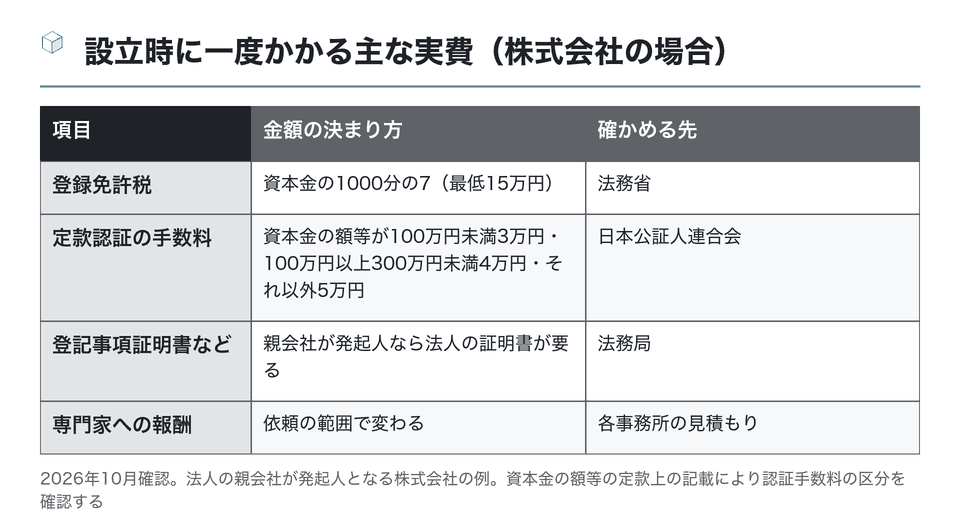
株式会社の設立登記の登録免許税は、資本金の額に1000分の7を掛けた額で、15万円に満たないときは15万円です。定款の認証手数料は、資本金の額等が100万円未満なら3万円、100万円以上300万円未満なら4万円、それ以外は5万円と定められています。
見落とされやすいのは、毎年の維持の側です。子会社の決算と法人税・消費税の申告、役員の任期ごとの登記、株主総会の書面決議、社会保険と労働保険の事務、親会社との契約の更新などが、親会社の事務とは別に毎年発生します。外部に任せる部分は見積もりを取り、社内で担う部分は担当者と時間を書き出します。
見積もった金額は、子会社の設立で見込める効果と同じ表に並べます。効果の側が「意思決定が速くなる」のように金額にしにくい場合でも、何をもって効果ありと判断するかの目安(契約の件数、採用の人数など)を決めておくと、設立後の見直しにも使えます。
税務のデメリット:前提が崩れやすい三つの思い込み
子会社を設立するかどうかの議論で、税務の話は結論を大きく左右します。それだけに、要件を確かめないまま前提にしてしまうと、計画の数字がまるごと崩れます。ここでは判断の段で外しておきたい思い込みを三つに絞ります。
一つ目は「資本金を1,000万円未満にすれば消費税は2期免除」という前提です。国税庁の質疑応答事例は、新規設立法人の発行済株式等の50%を超える株式を他の者が持つ場合を特定要件の一つとし、その判定は基準期間がない事業年度の開始の日の現況によるとしています。100%子会社は親会社が全株を持つので、この特定要件に当てはまります。ただし、支配関係の確認だけで納税義務の判定は完結しません。親会社等の売上・収益についても対象期間をそろえて確認し、税理士に全体の判定を依頼します。
二つ目は「親会社が費用を出しても、グループ内だから問題ない」という前提です。本来は子会社が負担すべき費用を親会社が無償で負担すると、経済的な利益の無償の供与として寄附金と扱われるおそれがあります。完全支配関係のある内国法人への寄附金は、その全額が損金の額に算入されません(国税庁 No.5281)。
三つ目は「子会社の赤字は親会社の黒字と相殺できる」という前提です。法人税の申告は会社ごとが基本で、損益の通算にはグループ通算制度を選ぶ必要があり、承認や加入の手続きを伴います。
税務の確かめ方
三つの前提はいずれも、国税庁のタックスアンサーと質疑応答事例で入口を確かめられます。そのうえで、自社の数字(親会社の課税売上高、費用の負担の方法、通算を選ぶかどうか)を税理士に示して、計画への影響を確認してください。節税を目的にした子会社の設立は勧めません。
出口を先に決める:撤退・売却・統合の手順
四段目の出口は、検討資料から抜け落ちやすい項目です。子会社をつくる時点では事業の成功を前提に話が進みますが、親会社としては、うまくいかなかったときに子会社をどう畳むか、あるいはよい条件で手放すかの道筋も持っておく必要があります。
売却の場面では、会社法467条1項2号の2に注意します。親会社が子会社の株式を譲渡する場合で、譲り渡す株式の帳簿価額が親会社の総資産額の5分の1(定款でこれを下回る割合を定めたときはその割合)を超え、かつ効力発生日に子会社の議決権の過半数を持たなくなるときは、親会社の株主総会の承認が必要です。大きな子会社ほど、出口の手続きも重くなります。
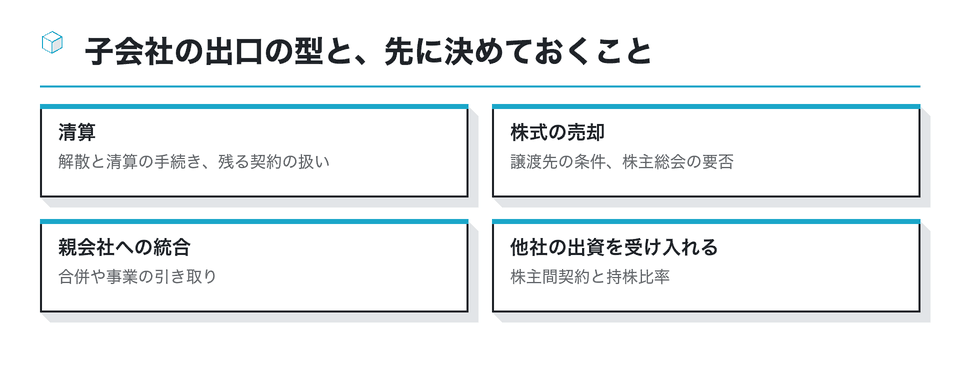
一部出資の子会社では、出口の条件をほかの株主と事前に約束しておかないと、撤退したくても株式の買い手が見つからない事態になりえます。株主間契約に、株式の譲渡の手順や一定の条件での買取りを盛り込むかは、弁護士と検討してください。
出口の段で「いつ、どの数字を見て続けるか撤退するかを決めるか」を書いておくと、設立後の見直しの日程にもそのままつながります。たとえば三期目の決算の時点で売上と損益を確かめる、のように時期と指標を決めておきます。
上場会社は判断の資料と開示の要否を同じ日にそろえる
親会社が上場している場合、子会社を設立するかどうかの判断は、適時開示の判断と切り離せません。東京証券取引所の会社情報適時開示ガイドブックは、子会社等の異動を伴う事項について、効力発生日ではなく、業務執行を決定する機関が決定した時点で開示が必要になるとしています。
開示の要否は、新しい子会社の数字で判断します。設立の場合は、設立予定日から3年以内に開始するいずれかの事業年度の末日の総資産の見込額が、上場会社の直前連結会計年度末の連結純資産の30%以上か、同じく売上高の見込額が連結売上高の10%以上か、資本金の額が上場会社の資本金の10%以上か、などの基準を確かめます。
つまり、判断の段で作る事業計画(3年分の売上や総資産の見込み)は、そのまま開示の判断の材料にもなります。計画の数字を開示の担当部署と早めに共有し、基準に当たりそうかを事前に確かめておくと、決定の日に慌てずに済みます。
非上場の親会社の判断資料
- 目的と代わりの手段の比較
- 設立費と維持費の見積もり
- 出口の手順
上場会社で加える資料
- 3年分の総資産・売上高の見込み
- 開示基準への当てはめの結果
- 情報を知る人の範囲の管理
検討の途中段階でも、子会社の設立は投資判断に影響しうる情報です。インサイダー取引の防止のため、検討メンバーを限り、社内規程に沿って情報を扱ってください。重要事実に当たるかどうかは、社内の担当部署と弁護士に確認します。
判断の結果を決裁書にまとめる項目
四段の検討が終わったら、結果を一枚の決裁書(または取締役会の議案資料)にまとめます。取締役会設置会社の親会社では、重要な業務執行の決定は取締役会の権限で(会社法362条4項)、子会社の設立がこれに当たるかは出資額や事業への影響、取締役会規程の付議基準で判断します。どの機関で決めるにしても、資料に書く項目はほぼ共通です。
- 子会社を設立する目的(一文)
- 事業部・支店・提携など代わりの手段と、採らない理由
- 商号の案、出資比率、資本金、役員の構成
- 設立時の費用と毎年の維持費・担当部署
- 税務の確認結果(消費税の判定、費用の負担方法)
- 撤退・売却の条件と見直しの時期
- 上場会社なら開示の要否の判断
この様式は、見送りの結論にもそのまま使えます。「代わりの手段の段で、事業部で目的を果たせると判断した」と残しておけば、数年後に同じ案が出たとき、前回の検討を出発点にできます。設立しない判断も、親会社にとっては立派な経営判断の記録です。
決裁の場で問われやすいのは、二番目の「代わりの手段を採らない理由」です。なぜ事業部では駄目なのか、なぜ支店では足りないのかが説明できない案は、差し戻されることが多くなります。法人格が要る理由(許認可の取得、他社の出資、制度の分離など)を具体的に書いておきます。
決議の要否や議事録の書き方は「取締役会の決議と議事録」の棚で、条文と付議基準の読み方を詳しく整理しています。
まとめ:デメリットを確かめ、設立しない結論も同じ物差しで記録する
子会社の設立は、目的がはっきりし、別会社でなければ果たせない理由があるときに力を発揮します。損益を分けて見たいだけ、税金が安くなると聞いた、といった動機だけなら、事業部や管理会計で足りるか、まず確かめる価値があります。
判断は、目的・代わりの手段・負担・出口の四段で進めます。出資比率は目的から逆算し、設立時の実費は登録免許税や定款認証の手数料など原文の数字で、毎年の維持費は人手まで含めて見積もります。税務の三つの思い込み(消費税の免除、費用の負担、損益の通算)は、計画に入れる前に国税庁の原文と税理士で確かめてください。
利点の側を六つの論点で並べ直したい場合は、カテゴリーの入口にある子会社設立のメリットとデメリットの比較に戻って、同じ表に書き込んでください。全株を持つ場合に固有の利点と制約は100%子会社のメリットで、赤字が続いたときの扱いは子会社の赤字とメリットの考え方で確かめられます。
上場会社では、判断の資料と開示の要否を同じ日にそろえます。設立すると決めた後の段取りは「流れとスケジュール」の棚に、部署ごとの作業は「やること一覧」の棚にまとめています。設立の目的そのものを整理し直したい場合は「目的と理由」の棚が出発点になります。
最後に、子会社にしないと決めた場合も、検討の経緯は決裁書と同じ形で残してください。新会社の設立を見送った理由が記録にあれば、事業が育った段階で改めて子会社化を検討するとき、前提の何が変わったかをすぐに比べられます。
まずは検討中の案について、目的を一文で書き、事業部・支店で同じことができない理由を三つ挙げてみてください。挙げられなければ、設立を急がずに社内の仕組みで始める選択肢を残しておく価値があります。消費税や費用負担の判断は税理士に、出資比率と株主間契約は顧問弁護士に、決裁の前に確かめておくと安心です。
この資料は役に立ちましたか
43人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「子会社設立 デメリット」「子会社設立 メリット」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社と孫会社の違い、設けるときの利点と注意点、設立時のポイントを説明している
- 純粋持株会社と事業持株会社の違い、持株会社の設立方法と事業承継での使い方を説明した記事
- batonz.jp
海外進出で子会社と支店を比較する(Deel)
海外進出時の子会社と支店の違いを、法人格・税務・法務・コストの観点から比べ、選び方を説明している
deel.com子会社・関連会社設立~別会社設立のメリット(あなたのまちの司法書士事務所グループ)
別会社をつくる利点と、子会社にするか社長個人の出資にするかの比べ方を説明している
anamachigroup.com を開く子会社の定義、関連会社・関係会社との違い、設立のメリットとデメリットを整理した解説
| 分社化とは?子会社化との違い、メリット・デメリット(日本M&Aセンター) |
|---|
| 社内再編としての分社化と社外拡張としての子会社化の違い、向いている場面と検討の要点を整理している |
freee.co.jp
参考
子会社の作り方はどうすればよい?意義やメリット・デメリット(MONEYIZM)
- 子会社上場とは?審査基準・メリット・デメリット(SOICO)
- 子会社を上場させる場合の審査基準と、親会社・子会社それぞれの利点と欠点を解説している
- soico.jp
子会社設立のメリット・デメリットは?事前に検討すべき事項(HT税理士法人)
子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- 自社の事業を子会社化するメリット・デメリットとは?(Indeed) — 自社事業の全部または一部を別会社へ移す子会社化の方法と、人事・経営面の利点と欠点をまとめている
- 連結子会社とは?意味や定義(M&Aキャピタルパートナーズ) — 連結子会社の定義と、管理体制のコストやリスク情報の共有など親会社側の課題を説明している
- 持ち株会社とは?(カオナビ人事用語集) — 持株会社の意味と、グループ統率の難しさなど体制の注意点を説明している
- 親子上場とは?(庶民のIPO) — 親会社と子会社がともに上場する親子上場の意味と、投資家から見た問題点を説明している
- 親子上場とは?問題点とデメリット(起業ログ) — 親子上場の問題点とデメリット、具体的な企業事例を紹介している
- 「親子上場」は何が問題視されているのか(MONEY PLUS) — 親会社と子会社がともに上場する形の問題点と、近年の解消の動きを説明している
- 子会社化とは?分社化との違いやメリット・デメリット(バイトル 採用お役立ち) — 子会社化と分社化の違い、完全子会社にする場合を含む利点・欠点と流れを解説している
- 持株会社とはどんな会社?(インターンシップガイド) — 持株会社の仕組みと代表的な企業、グループ経営の課題を紹介している
同じ棚の資料
大企業が子会社を作る理由:親会社でよく見る七つの型と、型ごとに確かめること
大企業が子会社を作る理由を、責任の切り分け、新事業、機能の集約、人事制度、提携の受け皿、承継、海外という七つの型で整理します。型ごとに、親会…
11分
 上場・非上場/100%中心/国内
子会社設立は税金対策になるか:中小企業向け特例の不適用と否認規定から確かめる
子会社の設立費用を親会社が負担・立替えしたら:誰の費用か・精算・寄附金のおそれ
- この記事の前提
- 上場・非上場/100%中心/国内
- 読む時間
- 約10分
子会社の設立期間が延びる理由:株主総会・開示・会社分割で増える日数
子会社の設立が予定より長引くのは、登記そのものより、親会社側で手続きが一段増える場面です。事業を移す設計の株主総会、上場会社の開示、現物出資…