目的 ・ 約11分
大企業が子会社を作る理由:親会社でよく見る七つの型と、型ごとに確かめること
文:『子会社設立の実務ノート』編集部 / 掲載
| 親会社 | 上場・非上場の両方(開示が関わる型は上場会社の段落を分ける) |
|---|---|
| 出資 | 100%子会社を中心に、合弁は第6章 |
| つくる先 | 国内中心(海外は第8章) |
想定している読み手
「なぜ子会社にするのか」を社内で説明する資料づくりを任された経営企画・総務の担当者に向けています。目的がぼんやりしたまま検討が進んでいる案件で、目的の型を決め、型に応じて確かめる資料を絞り込むための見取り図として使ってください。
01目的を型に分けると、確かめる資料が決まる
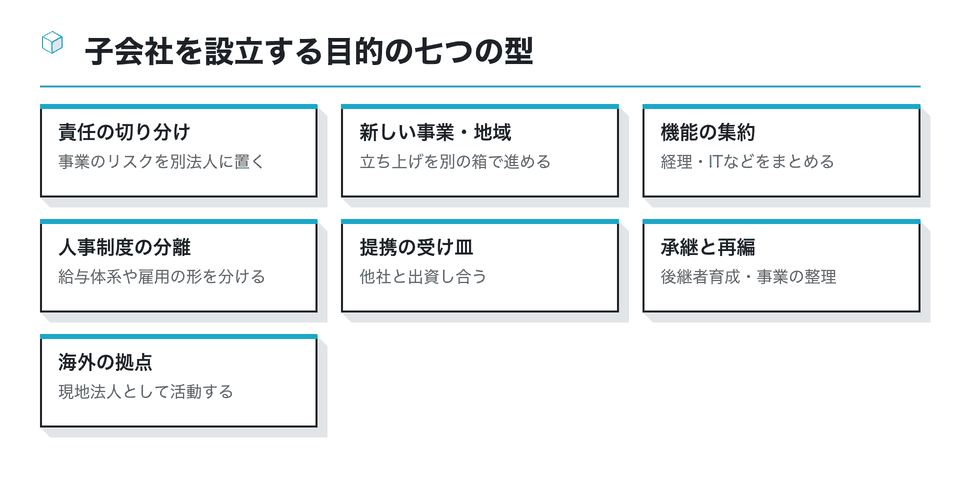
子会社を設立する理由を社内で聞いて回ると、「リスクを分けたい」「新規事業を身軽に進めたい」「採用を別にしたい」など、言い方はさまざまです。大企業が子会社を作る理由として外から見えるのは、上場会社の「子会社設立に関するお知らせ」に書かれた一段落くらいですが、その裏には社内で比べた選択肢と、型に応じた確認作業があります。このページでは、親会社が子会社をつくる理由を検討しやすいよう、七つの型に分けて扱います。
事業部や従業員の数が多い大企業ほど、一つの法人の中に性格の違う事業が同居し、決裁の段数や人事制度の違いが判断を遅らせがちです。大企業が子会社を作る背景には、こうした「一社のままでは扱いにくいもの」を別の法人に分けて持つ、という発想があります。カテゴリー全体の見取り図は子会社設立の目的の棚にまとめています。
型を決める利点は、次に開く資料が自然に決まることです。たとえば人事制度の分離が目的なら就業規則と出向の取り決めを、提携の受け皿なら株主間契約と子会社の判定を、海外の拠点なら外為法の報告を確かめることになります。目的が一文で言えないまま設立の手続きに進むと、どの資料も中途半端に集めることになりがちです。
一つの子会社が複数の型にまたがることもあります。その場合は、主な型を一つ決め、残りは「副次的な目的」として書き分けておきます。主な型が決まっていれば、検討の優先順位や、うまくいったかどうかを測る指標も決めやすくなります。
以下では型ごとに、どんな場面で選ばれるか、親会社の担当者が確かめることは何か、上場会社と非上場会社で違いが出る点はどこかを順に見ていきます。
02型①責任とリスクを別の法人に置く
最も典型的な理由が、事業のリスクを親会社の本体から切り離すことです。新しい会社を設立すれば、その会社が結ぶ契約や負う債務は原則としてその会社に帰属し、親会社は出資者の立場になります。損害賠償の可能性が高い事業、行政の監督が厳しい業種、不確実性の大きい新規事業などで選ばれます。
ただし、切り分けの効果は設計しだいで薄まります。金融機関から子会社への融資に親会社が連帯保証を入れれば、その範囲で親会社も責任を負いますし、子会社の不祥事は親会社の評判にも跳ね返ります。リスクを分ける目的なら、親会社の保証や支援をどこまで行うかを、設立前に決めておく必要があります。
親会社の取締役会にとっては、リスクを切り分けた後も子会社の管理責任は残ります。会社法は、株式会社とその子会社から成る企業集団の業務の適正を確保する体制の整備を取締役会の決定事項に挙げています(会社法362条4項6号)。切り離したから放っておける、という発想にはならない点を、資料にも書いておきます。
Q. 子会社にすれば、親会社は子会社の債務を一切負わないのですか
A. 国内の株式会社・合同会社に出資する親会社の社員・株主としての責任は有限であるのが原則ですが、親会社が保証人になった場合や、取引先との契約で親会社が支払を約束した場合は、その約束に従って責任を負います。どの契約に親会社が名前を出すかを一覧にして管理してください。
この型で確かめる資料は、子会社が結ぶ予定の主な契約、親会社の保証の方針、グループの内部統制の規程です。
03型②新しい事業や地域を別の箱で立ち上げる
既存の事業とは顧客も売り方も違う新事業を始めるとき、子会社をつくって立ち上げる方法がよく採られます。親会社の決裁ルールや既存の取引慣行から距離を置き、事業に合った速さで判断できるようにするのが狙いです。業種によっては、許認可を事業ごとの法人で取るために子会社を設立することもあります。
この型では、親会社と子会社のどちらが何を決めるかの線引きが成否を分けます。子会社の重要事項を結局は親会社の承認に回す規程にすると、決裁の段数が増え、別会社にした意味が薄れます。子会社の取締役会に任せる範囲(一定額までの契約、採用、価格の決定など)を具体的に書き出しておきます。
上場会社が親会社なら、子会社の設立と並んで「新たな事業の開始」も適時開示の対象になりえます。東京証券取引所の一覧では、どちらも決定事実として挙げられています。新事業による連結売上高の増加見込額や、新事業のために特別に支出する予定額が一定の割合に達するかを、子会社の設立の基準とは別に確かめてください。
| 確かめること | 非上場の親会社 | 上場会社の親会社 |
|---|---|---|
| 決める機関 | 定款と社内規程に沿って | 取締役会規程の付議基準で |
| 取引所の適時開示 | 非上場会社にはこの義務はない | 子会社の設立と新たな事業の開始の両方を確認 |
| 権限の線引き | 子会社に任せる範囲を規程化 | 同左。内部統制の範囲にも入れる |
開示の基準は東京証券取引所の原文(2026年10月時点)で確かめる
事業の立ち上げが目的の子会社は、計画どおりに進まないことも前提にしておきます。何期目にどの数字を見て続けるかを判断するかを、目的の一文と一緒に決めておくと、撤退の議論も感情的になりにくくなります。
04型③経理・IT・物流などの機能を一社に集める
グループ各社に散らばっている経理・給与計算・情報システム・物流などの業務を、一つの子会社にまとめて受託させる型です。業務の標準化や専門人材の確保が狙いで、規模の大きいグループで多く見られます。
この型で気をつけたいのは、グループ内の取引の値決めです。子会社が親会社や兄弟会社から業務を受託するなら、委託料を決めて契約を結びます。本来は子会社が受け取るべき対価を受け取らない、あるいは親会社が負担すべきでない費用を負担する、という状態になると、経済的な利益の無償の供与として寄附金と扱われるおそれがあります。
国税庁のNo.5281は、寄附金の額は金銭以外の資産の贈与や経済的な利益の無償の供与の場合にはその時の時価で計算するとし、内国法人間で法人による完全支配関係があり、法人税法25条の2第2項の受贈益に対応する寄附金は、その全額が損金の額に算入されないとしています。グループ内だからといって値決めを曖昧にすると、思わぬ税負担につながります。
委託料の決め方(原価に一定の利益を乗せる、業務量に応じた単価にする、など)と、その根拠になる資料は、子会社の設立前に経理部門と税理士で詰めておきます。設立後に慌てて契約書を作ると、さかのぼって条件を説明できないことがあります。
機能を集めた子会社は、グループの外から仕事を受けるかどうかでも性格が変わります。グループ内の受託だけなら、親会社の管理部門を別の会社に置き直したものに近く、効果は業務の標準化とコストの見える化が中心です。外部の顧客にもサービスを売るなら、新しい事業の型の要素も加わり、営業の体制や価格の決め方を別に考える必要が出てきます。
海外の子会社との取引では、移転価格税制の対象になりうる点も確かめます。詳しくは海外子会社の棚で扱います。
05型④人事制度を分ける:処遇の分離と特例子会社
給与体系や勤務制度を事業に合わせて親会社と別にしたい、という理由も多く挙がります。同じ会社の中で二つの制度を並べるより、子会社として別の就業規則を定めるほうが、社員にも説明しやすくなります。親会社から社員を移す場合は、出向か転籍か、労働条件をどう引き継ぐかを、本人の同意を含めて整理します。
人事の型の中でも、要件が法令で決まっているのが特例子会社です。障害者雇用率制度では雇用の義務は事業主ごとに課されますが、障害者の雇用に特別の配慮をした子会社を設立し、一定の要件を満たして認定を受けると、その子会社に雇用されている労働者を親会社に雇用されているものとみなして実雇用率を算定できます。
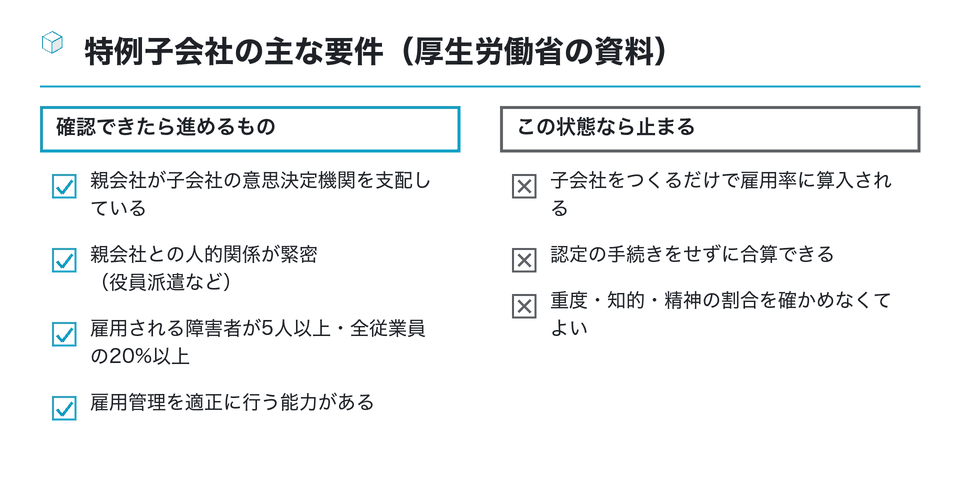
厚生労働省の資料では、雇用される障害者に占める重度身体障害者・知的障害者・精神障害者の割合が30%以上であることも要件に挙げられています。そのほか、雇用の促進と安定が確実に達成されると認められることも必要です(厚生労働省資料、2026年10月12日確認)。要件と手続きの詳細は特例子会社の棚にまとめています。
認定の申請書類の作成や提出の代理は社会保険労務士の業務領域です。当サイトは申請の代理を行いません。
06型⑤他社との提携・合弁の受け皿にする
ほかの会社と組んで事業をするとき、共同で出資した新会社を受け皿にする方法があります。契約だけの提携より結びつきが強く、利益の分け方や意思決定のルールを会社の仕組みとして固められます。
この型で最初に確かめたいのが、新会社が親会社の子会社に当たるかどうかです。会社法施行規則3条は、議決権の50%を超えて持つ場合のほか、40%以上を持ち、取締役会の構成員の過半数を自社の役員・使用人などが占める、重要な方針の決定を支配する契約がある、といった要件のいずれかに当てはまる場合も子会社としています。たとえば議決権の45%を持ち、方針の決定に影響できる自社の役員等が取締役会の過半数を占めれば、子会社に当たりうるということです。支配していないことが明らかな場合の除外も含め、条文全体で判断します。
会社法上の子会社の判定に加えて、会計では適用する会計基準に従い、連結の対象や持分法の適用を別に確認します。子会社でなければ必ず関連会社になるわけでもありません。親会社の内部統制や上場会社の開示にも関係するため、提携の目的に沿って契約を設計し、実態に即した判定を法務・経理でそろえます。
合弁の受け皿では、株主間契約が実務の中心になります。取締役の指名権、重要事項の拒否権、配当の方針、株式の譲渡の制限、撤退の条件などを、新会社の設立前に合意しておきます。契約の法的な判断は弁護士に確認してください。
出資比率を決める会議では、比率の数字だけでなく、役員を何人ずつ出すかも同じ表で議論すると、子会社に当たるかどうかの判定の漏れを防げます。
07型⑥事業の承継と再編の準備にする
オーナー企業でよく見られるのが、後継者候補に子会社の経営を任せて経験を積ませる、あるいは将来の事業の整理に備えて事業ごとに会社を分けておく、という使い方です。事業が会社という箱に入っていれば、株式を譲渡するだけで持ち主を変えられます。
すでに親会社の中で動いている事業を子会社に移すなら、新しく会社を設立して事業を一から始めるのとは手続きが変わります。会社分割(新設分割)や事業譲渡、現物出資といった方法があり、それぞれ株主総会の要否や、契約・許認可・従業員の移り方が違います。方法の比べ方は設立方法の比較で扱います。
承継が目的の場合は、株式の評価や相続税・贈与税の論点がからむことが多く、親会社の担当者だけで判断できる範囲を超えます。税務の検討は税理士に、株式の移し方の法的な判断は弁護士や司法書士に、早い段階で相談しておきます。
持株会社の形に移る再編は、子会社の設立と似て見えても論点が異なります。子会社・関連会社・グループ会社・持株会社の言葉の違いはグループ会社との違いの記事で整理しています。
後継者の育成が目的なら、子会社の役員に任せる権限と、親会社が引き続き確認する事項を明文にしておくと、育成の場として機能しやすくなります。任せる範囲が狭すぎると経験にならず、広すぎると親会社としての管理が届かなくなります。
08型⑦海外に現地法人を置く
海外で継続して事業をするなら、駐在員事務所や支店ではなく現地法人(子会社)を設立する選択肢が出てきます。国によっては外国企業が営める事業の範囲が拠点の形で変わるため、まず現地の制度をJETROなどの一次情報で確かめます。
日本の親会社の側でも手当てが要ります。外為法では、国内の親会社が外国での事業参加を目的に、直接10%以上を出資する外国法人の株式を取得する場合などには、対外直接投資の事後報告が関係します。日本銀行の外為法Q&Aは、取引を行った日または支払等をした日のいずれか遅い日から20日以内に、日本銀行を経由して財務大臣に報告書を提出するとし、報告省令別紙様式第16の対象取引は10億円相当額未満ならこの報告が不要としています。ただし、許可や事前届出、支払等の報告は別の判断です。出資額だけで手続き全体を不要としないでください。
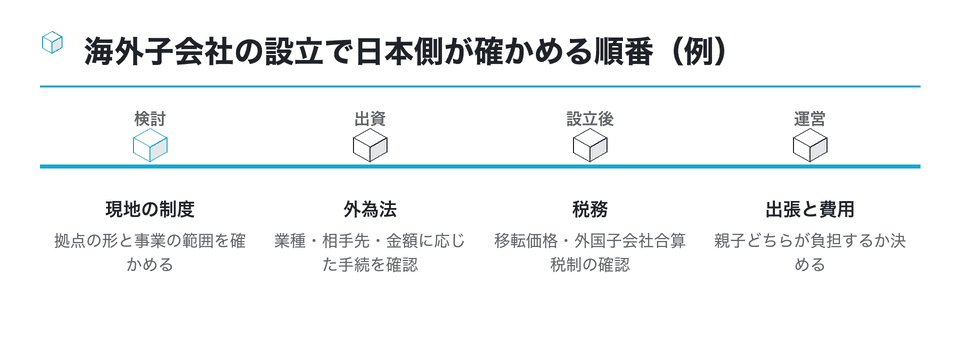
税務では、親会社と海外子会社の取引に移転価格税制が、一定の外国子会社には外国子会社合算税制がかかる場合があります。どちらも要件が細かいので、制度があることを前提に、設立前に税理士と取引の設計を確かめてください。
設立の準備で現地へ出張する社員の旅費を、親会社と子会社のどちらが負担するかも、早めに決めておきたい点です。設立前の費用は親会社が立て替えることが多いものの、子会社の事業のための支出をすべて親会社の費用にしてよいとは限りません。負担の考え方は税理士と確かめておきます。
国ごとの手続きは変わりやすいため、このサイトでは概要と一次情報の案内にとどめ、日本の親会社側の論点は海外子会社の棚で詳しく扱います。
09まとめ:目的の型が決まれば、次に開く棚も決まる
このページでは子会社を設立する理由を、責任の切り分け、新しい事業や地域、機能の集約、人事制度の分離、提携の受け皿、承継と再編、海外の拠点という七つの型で整理しました。まず主な型を一つ決め、ほかの目的は副次的なものとして書き分けてください。
| 主な型 | 次に確かめること |
|---|---|
| 責任の切り分け | 親会社の保証の方針と内部統制 |
| 新しい事業・地域 | 権限の線引きと開示の要否 |
| 機能の集約 | グループ内の委託料と寄附金の扱い |
| 人事制度の分離 | 出向・転籍と特例子会社の要件 |
| 提携の受け皿 | 子会社の判定と株主間契約 |
| 承継と再編 | 移す方法と株式の評価 |
| 海外の拠点 | 外為法の報告と国際税務 |
どの型でも、会社法2条3号の子会社の定義を出発点にする
型が決まれば、検討資料の構成も決まります。目的の一文、型に応じて確かめた条文や制度、親会社と子会社のどちらが何を決めるか、の順に並べると、決裁の場で質問されたときに答えやすくなります。
目的を社内の決裁書や開示の文書にどう書くかは、目的の書き方の記事で文書ごとに整理しています。子会社にしない方がよい場面の見分け方はメリット・デメリットの棚で扱っています。
手元の検討資料の一行目に、子会社をつくる目的を一文で書いてみてください。そのうえで、この記事の七つの型のどれに当たるかを決め、型ごとの「次に確かめること」を一つずつ埋めていくと、決裁までに必要な資料がそろいます。税務は税理士、契約は弁護士、特例子会社の申請は社会保険労務士に確認してください。
この資料は役に立ちましたか
67人他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣や推奨の順位ではありません。「大企業 子会社 作る 理由」「子会社設立 目的」と子会社・設立・親会社で検索して、実在を確かめたページです(確認日 2026-10-23)。リンク先の内容は各サイトの責任で更新されます。
子会社を設立する利点と注意点を並べ、税負担や求心力低下など事前に検討すべき点を解説している
- 子会社の意義と利点・欠点に加え、親会社が発起人となって事業目的や役員を決める作り方の手順を説明している
- all-senmonka.jp
子会社を作るメリットと登記上の注意点とは(北陸会計)
子会社をつくる利点と、設立の登記で注意する点を会計事務所のブログで説明している
hokurikukaikei.com子会社を設立するメリットは?手続き方法や注意点(freee)
会社法上の子会社の定義と種類、設立の利点と欠点、法人発起人での設立手続きと注意点を解説している
freee.co.jp を開く別会社をつくる利点と、子会社にするか社長個人の出資にするかの比べ方を説明している
| 子会社化のメリットとは?デメリット・グループ会社との違いを解説(相続・M&A大学校) |
|---|
| 子会社化の利点と欠点、グループ会社との違いを、相続・M&A向けの解説サイトが説明している |
baitoru.com
参考
子会社設立のメリットとデメリット(東京 会社設立パートナーズ)
- マネーフォワード:親会社・子会社・孫会社・兄弟会社とは
- 親会社・子会社・孫会社・兄弟会社の関係と特徴を解説。
- biz.moneyforward.com
大手企業の「子会社」にはどのようなメリットやデメリットがある? 特徴や年収について解説|ファイナンシャルフィールド|年収
大手企業の子会社で働く場合の特徴と、利点・欠点を整理している
- 子会社 | 知を探究する教養メディア imidas(イミダス) — 集英社の教養メディアで、子会社をテーマにした連載記事を読める。企業グループの成り立ちを知る手がかりになる
- 子会社化のメリットとは?親会社目線の仕組みやデメリットを解説(会社設立の基礎知識) — 多角化を目指す親会社の側から見た、子会社化の利点とリスクを説明している
- 親子会社間の多面的関係と子会社ガバナンス(経済産業研究所 ディスカッションペーパー 03-J-005) — 親会社と子会社の関係を多面的にとらえ、子会社のガバナンスを経済学の視点から考察している
- 子会社はどのように設立するのか?メリットとデメリットを紹介(タナベコンサルティング) — 子会社設立の発起設立と会社分割の違いや税制上の利点を、コンサルティング会社が説明している
- 分社化するメリット5つとデメリット4つ〜会社の複数経営は節税になる?|税理士ドットコム — 分社化による節税の仕組みと、維持コストや手間が増えるといったデメリットを並べて説明した記事
- 子会社に就職するメリットは?親会社とどう違うのか(インターンシップガイド) — 子会社と親会社の違いと、完全子会社を含む子会社の特徴を就職の視点で説明している
- 子会社設立のメリットはどこにある?デメリットも含めた影響と設立の流れ(M&A総合研究所) — 子会社設立の効果と影響、設立までの流れをM&A仲介会社がまとめている
- 子会社化にはメリットとリスクがある?成功につなげて企業規模を拡大しよう(M&Aベストパートナーズ) — 子会社化の利点とリスク、実施前に押さえる基本事項をM&A仲介会社が説明している
同じ棚の資料
海外子会社の設立方法:進出形態の選び方と、日本の親会社がする決議・外為法の報告
海外に拠点をつくるとき、駐在員事務所・支店・現地法人のどれを選ぶかで、日本の親会社が背負う責任と手続きが変わります。現地法人として子会社を設…
10分
 上場・非上場/100%/国内
100%子会社の設立方法:親会社1社が発起人になる発起設立の進め方
特例子会社の設立要件:親会社の支配・人的関係と子会社の人数・割合・管理体制を条文で確かめる
- この記事の前提
- 上場・非上場/40%〜100%/国内
- 読む時間
- 約10分
子会社設立のデメリットとは:設立しない方がよい場面と親会社の判断手順
子会社設立のデメリットが利点を上回るのはどんなときか。目的・代わりの手段・年間の負担・出口の四段で確かめる判断の手順を、出資比率による違い、…